TradingUpdate

Dieser Inhalt ist in Ihrem Abo nicht enthalten.
Bei Fragen zu unserem Angebot, einem unverbindlichem Testzeitraum oder sonstigen Anliegen kontaktieren Sie einfach Carsten Theede.

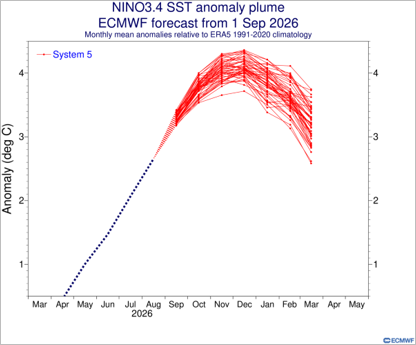
75 Prozent Wahrscheinlichkeit für historisch starken El Niño


Die Erwartungen an den El Niño im Winter 2026/27 haben sich zuletzt deutlich erhöht und könnten damit auch für Europas Gasmarkt an Bedeutung gewinnen. Während zu Jahresbeginn noch erhebliche Unsicherheit über die Stärke des Wetterphänomens bestand, geht die US-Wetterbehörde NOAA inzwischen mit einer Wahrscheinlichkeit von mehr als 90 Prozent von einem sehr starken El Niño im Herbst und Winter aus. Für den Zeitraum Oktober bis Dezember beziffert NOAA die Wahrscheinlichkeit sogar auf 75 Prozent, dass das Ereignis eine historische Stärke erreicht und damit frühere El-Niño-Ereignisse seit Beginn der entsprechenden Datenreihe übertrifft. Die Weltorganisation für Meteorologie sieht zudem eine nahezu 100-prozentige Wahrscheinlichkeit dafür, dass El Niño bis Februar 2027 anhält.
Für Europas Energiemärkte ist vor allem relevant, dass ein ausgeprägter El Niño die Wahrscheinlichkeit kräftiger Westwinde über dem Nordatlantik erhöhen und damit die Windstromproduktion insbesondere in Deutschland, dem Vereinigten Königreich, Frankreich und der Nordsee unterstützen könnte. Gleichzeitig rechnen Wetterdienste mit überdurchschnittlich milden Temperaturen in weiten Teilen Kontinentaleuropas, wodurch der Heizbedarf und damit die Gasnachfrage zusätzlich gedämpft werden könnten.
Damit könnte sich auch die bislang verbreitete Sorge über vergleichsweise niedrige europäische Gasspeicherstände relativieren: Geringere Speicherentnahmen während des Winters würden den Bedarf an zusätzlichen Gaslieferungen reduzieren. Gleichzeitig könnte ein milder und windreicher Winter die Nachfrage Europas nach LNG begrenzen und damit Erwartungen an einen stärkeren europäischen LNG-Importbedarf gegen Jahresende unter Druck setzen.
Auf einen milden und windreichen Winter zu hoffen, ist angesichts der geopolitischen Risiken und niedrigen europäischen Gasspeicherstände jedoch eine riskante Versorgungsstrategie.



Strom-Spotauktion für Sa., 19.09.: Hohe Winderträge lassen Preise sinken
Am morgigen Samstag sinkt die PV-Einspeisung leicht auf 10,5 GW, der Windertrag steigt auf rund 29 GW und ist damit deutlich über dem Klimamittel von 12,4 GW.
Der Baseloadpreis für den Liefertag Samstag sinkt in Kombination mit der geringeren Nachfrage am Wochenende um 64,6 Prozent auf 42,67 Euro/MWh. Das Tagesmaximum liegt bei 134,25 Euro/MWh um 19:45 Uhr. Das Tagesprofil zeigt eine sehr ausgedehnte Mittagsdelle um die 0,00-Euro/MWh-Marke zwischen 09:45 Uhr und 17:15 Uhr. Der Tagestiefstpreis wird um 15:45 Uhr bei minus 1,94 Euro/MWh erreicht.
Die neuesten Modellläufe erwarten auch für den kommenden Sonntag eine hohe Windeinspeisung von rund 31 GW. In KW 39 sinken die Winderträge jedoch stark und erreichen ab Dienstag Werte zwischen 2 und 8 GW. Die PV-Erträge bleiben am Wochenende bei circa 12 GW (Mittelwert: 9,1 GW) und erreichen im Verlauf der KW 39 sehr hohe Werte zwischen 13 und 15 GW.
Update: THE plant Ausschreibung über 5 Milliarden Kubikmeter
Wie Bloomberg unter Berufung auf eine mit der Sache vertraute Person berichtet, ist die geplante Aufstockung der Gaseinspeicherung in Deutschland konkreter als bislang bekannt. Die Regierung und Trading Hub Europe (THE) wollen die kommenden Ausschreibungen um 5 Milliarden Kubikmeter beziehungsweise rund 50 TWh erhöhen, was etwa 20 Prozent der deutschen Speicherkapazität entspricht. Zum Vergleich: In der vergangenen Heizperiode hielt THE zwei LTO-Ausschreibungen ab und zahlte rund 110 Millionen Euro, um 21 TWh beziehungsweise 8 Prozent der Kapazität vorzuhalten. Abgerufen wurden diese Optionen bislang nicht, das letzte Mal geschah dies während der Energiekrise Ende 2022. Eine Entscheidung über die zusätzlichen Volumina könnte laut Bloomberg bereits am kommenden Montag fallen, ein THE-Sprecher kündigte an, die Ausschreibungsunterlagen „in Kürze“ zu veröffentlichen. Das Wirtschaftsministerium selbst verwies auf Nachfrage an THE. In der Branche wird der Ansatz befürwortet, da er Anreize zur Einspeicherung setze, ohne dass der Staat selbst als Käufer auftrete, und günstiger sei als die Alternativen.
Allerdings ist einschränkend zu beachten, dass die 5 Milliarden Kubikmeter nicht mit zusätzlichen Neueinspeicherungen gleichzusetzen sind. Da auch Unternehmen mit bereits eingelagertem Gas an der Ausschreibung teilnehmen können, dürfte ein Großteil des Volumens auf bestehende Bestände entfallen. Der eigentliche Effekt bestünde demnach weniger in einer Erhöhung der Gesamtmenge als darin, dass Gas länger in den Speichern verbleibt, statt wie es die aktuelle Terminkurve nahelegt bereits zu Winterbeginn abgezogen zu werden. Das würde auch bedeuten, dass Unternehmen, die ihre Entnahmen für den frühen Winter bereits gehedgt haben, diese Positionen möglicherweise glattstellen und weiter hinten auf der Kurve neu positionieren müssten.
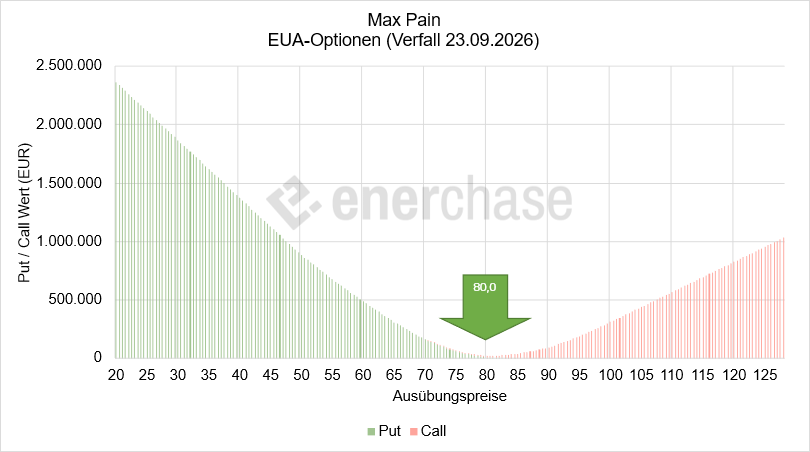
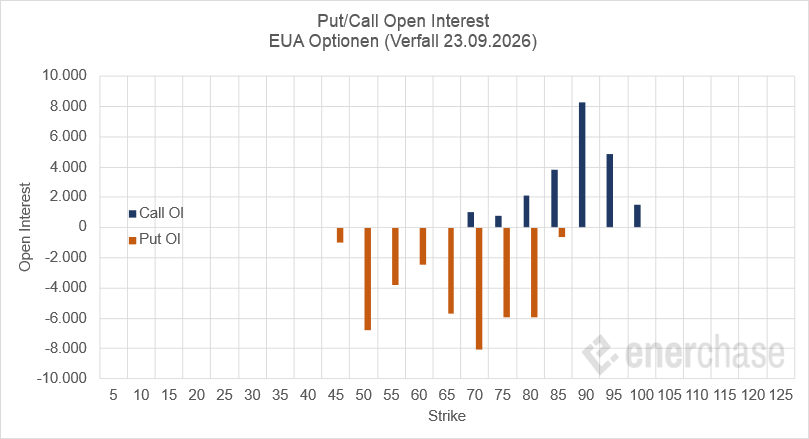
EUAs: Optionsverfall mit Max Pain bei 80 Euro/t CO2
Bei den EUAs rückt in der kommenden Woche der Optionsverfall am Mittwoch in den Fokus. Das Max-Pain-Niveau, also der Kurs, bei dem der größte Teil der ausstehenden Optionen wertlos verfällt und damit die Stillhalter den größten Gewinn auf Kosten der Optionskäufer erzielen, liegt weiterhin bei 80 Euro/t CO2. Da die Verkäuferseite an diesem Ergebnis wirtschaftlich interessiert ist, besteht in den Handelsstunden vor dem Verfall ein Anreiz, den zugrundeliegenden September-Future in Richtung dieser Marke zu bewegen. Der Referenzkurs für die Abrechnung wird am Mittwoch gegen 14 Uhr festgestellt, sodass es insbesondere um die Mittagszeit zu entsprechenden Kursbewegungen Richtung 80 Euro/t CO2 kommen könnte.
Darüber hinaus stehen sich derzeit kurzfristig belastende und strukturell stützende Argumente gegenüber. Auf der belastenden Seite schwächt sich die Nachfrage in den Auktionen ab, die Cover Ratio ist deutlich zurückgegangen, ein Muster, das sich bereits im Vorjahr nach Ablauf der Compliance-Frist zeigte. Auch die CoT-Daten zeichnen ein vorsichtigeres Bild: Die spekulative Netto-Long-Position ist nach einem kurzen Anstieg wieder leicht gesunken, da auch neue Shorts aufgebaut wurden. Strukturell bleibt die Nachfrageseite dagegen gestützt, zuletzt zusätzlich durch einen breiteren Anstieg der fossilen Stromerzeugung: Geringere Wasserkraft- und Kernkraftproduktion bei kräftiger Stromnachfrage machte mehr thermische Erzeugung nötig.
CO2-Marktbericht KW 38 / 2026: Volatile EUAs, Reformdebatte prägt den Markt
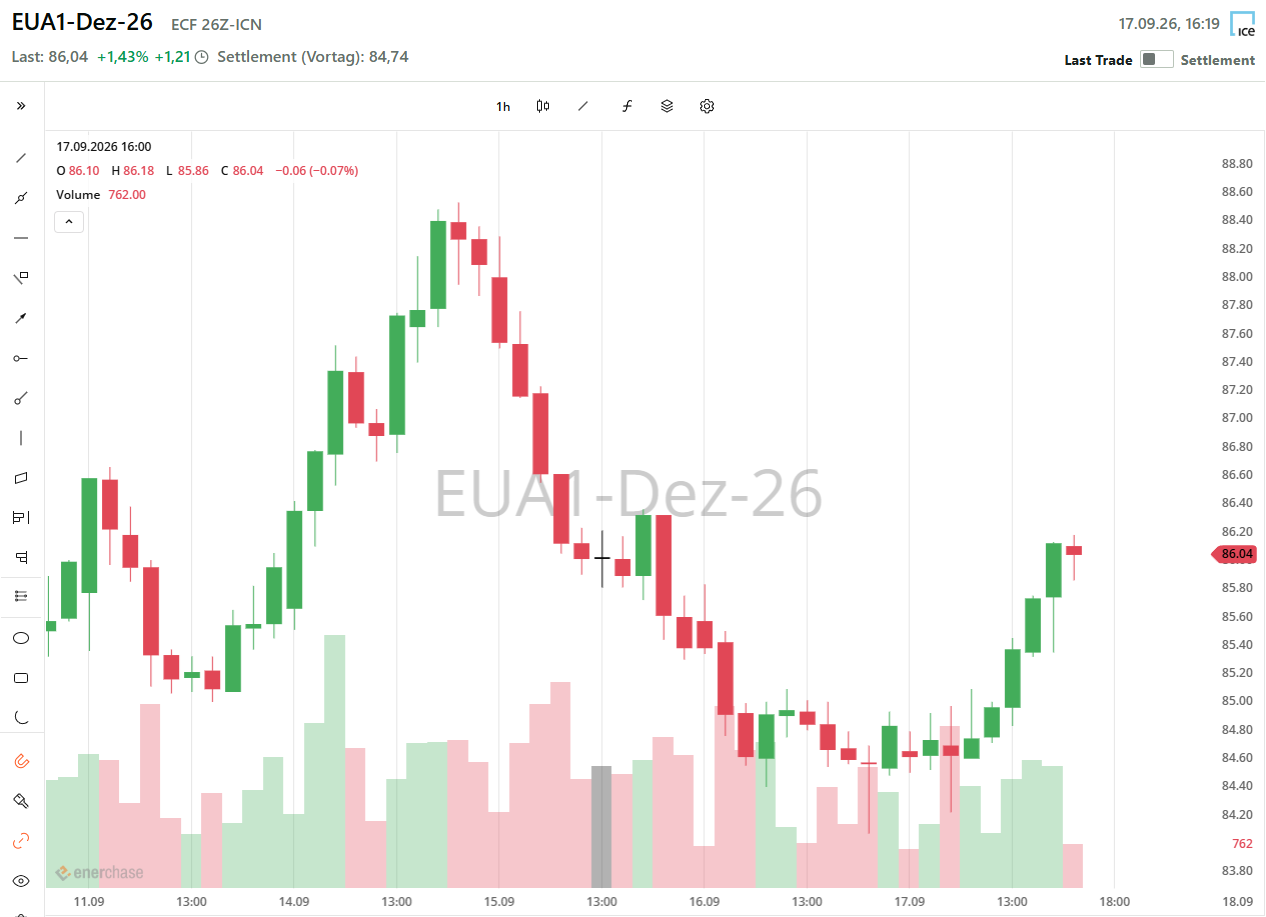
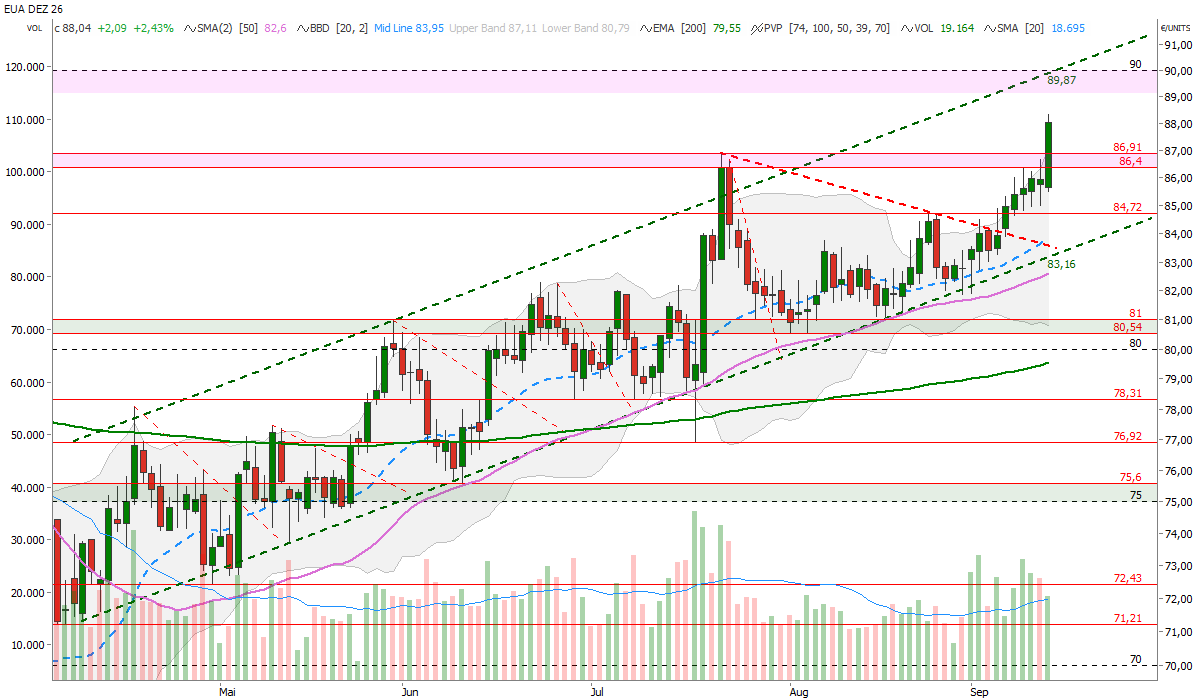
Die CO2-Zertifikate zeigen in der laufenden Handelswoche einen volatilen Verlauf. Der EUA Dez.26-Future sprang am Montag zunächst auf ein neues Verlaufshoch von 88,53 Euro/t CO2, gab die Gewinne am Dienstag jedoch nahezu vollständig wieder ab. Auch am Mittwoch setzte sich der Verkaufsdruck fort, bevor sich der Kontrakt am Donnerstagnachmittag auf rund 86 Euro/t CO2 erholte. Im Fokus steht vor allem die laufende ETS-Reform mit möglichen Anpassungen bei Artikel 29a, der Marktstabilitätsreserve und der kostenlosen Zuteilung. Gleichzeitig deuten die schwache Cover Ratio der EUA-Auktion am Dienstag und der erneute Rückgang der Netto-Long-Position der Investmentfonds auf eine nachlassende Unterstützung durch Compliance-Käufer und Spekulanten hin.
EU schärft CO2-Marktregeln nach
Im Rahmen der laufenden ETS-Reform werden weitere Verhandlungsdetails bekannt. Der Schutzmechanismus nach Artikel 29a soll künftig schneller auf starke Preisbewegungen reagieren und damit faktisch einen Preiskorridor gegen extreme Ausschläge schaffen. Dies könnte Preisspitzen begrenzen, zugleich aber die Liquidität am Markt verringern und größere Compliance-Käufe stärker auf die Preise durchschlagen lassen. Gleichzeitig dürfte die von der EU-Kommission vorgeschlagene Abschaffung der automatischen Löschung überschüssiger Zertifikate aus der Marktstabilitätsreserve vom Tisch sein. Das Europäische Parlament will den Mechanismus beibehalten und den Schwellenwert 2027 von 400 auf 650 Mio. Zertifikate anheben. Auch beim ETS2 soll der Preisstabilisierungsmechanismus ausgeweitet werden. Bei hohen Preisen könnte die mögliche Freigabe aus der Reserve von 20 auf 40 Mio. Zertifikate je Intervention verdoppelt werden.
EU-Staaten wollen kostenlose CO2-Zertifikate deutlich ausweiten
Die EU-Staaten wollen energieintensiven Industrien zwischen 2026 und 2030 insgesamt 121 Mio. zusätzliche kostenlose CO2-Zertifikate ermöglichen und gehen damit deutlich über den bisherigen Vorschlag der EU-Kommission von 88 Mio. Zertifikaten hinaus. Die darüber hinausgehenden 33 Mio. Zertifikate sollen aus bislang nicht zugeteilten Mengen stammen. Über angepasste Effizienz-Benchmarks soll die Belastung energieintensiver Unternehmen begrenzt werden. Parallel dazu will das Europäische Parlament den CBAM ab 2028 auf mehr als 400 nachgelagerte Produktgruppen ausweiten und Umgehungsmöglichkeiten stärker begrenzen. Eine vorübergehende Aussetzung des Grenzausgleichs bei außergewöhnlichen Preissteigerungen soll dagegen nicht möglich sein. Insgesamt zeichnet sich damit ab, dass die EU den CO2-Markt stärker gegen extreme Preisbewegungen absichern und zugleich den Schutz der europäischen Industrie vor Carbon Leakage und hohen CO2-Kosten ausweiten will. Viele Details sind allerdings noch zwischen Parlament und Mitgliedstaaten zu verhandeln.
Nachlassende Compliance-Nachfrage belastet EUAs
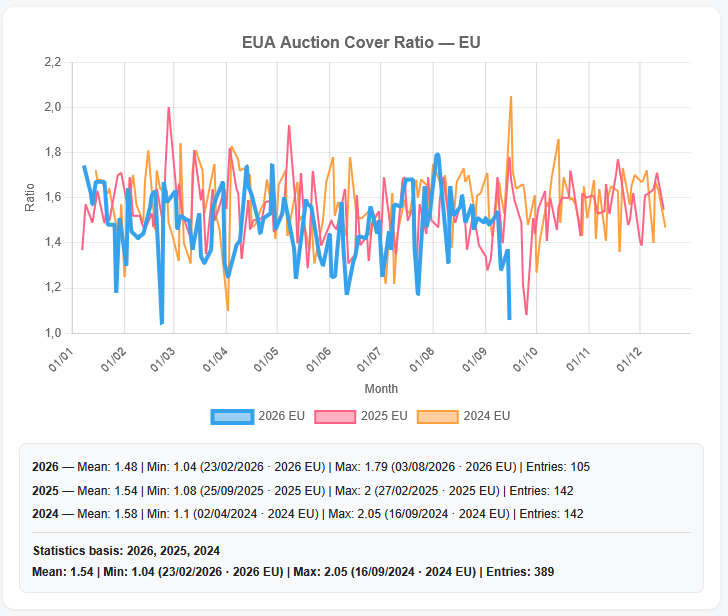
Auch vom Primärmarkt kommen inzwischen schwächere Signale. Die Bid-to-Cover-Ratio der EUA-Auktion an der EEX fiel am Dienstag auf 1,06 und damit auf den niedrigsten Stand seit Februar. Vergleichbar niedrige Werte wurden in den vergangenen beiden Jahren erst deutlich später kurz vor dem Ende der Compliance-Frist erreicht. 2025 lag die Ratio am 25. September bei 1,08, 2024 wurde dieser Wert erst am 29. September erreicht. Die schwache Nachfrage deutet damit darauf hin, dass die Compliance-Käufe in diesem Jahr früher auslaufen könnten. Dies dürfte neben der politischen Unsicherheit rund um die ETS-Reform zum jüngsten Preisrückgang beigetragen haben. Damit verliert ein wichtiger saisonaler Unterstützungsfaktor für den EUA-Markt bereits vor dem offiziellen Abgabetermin Ende September an Bedeutung.
CoT EUA: Netto-Long-Anstieg verpufft
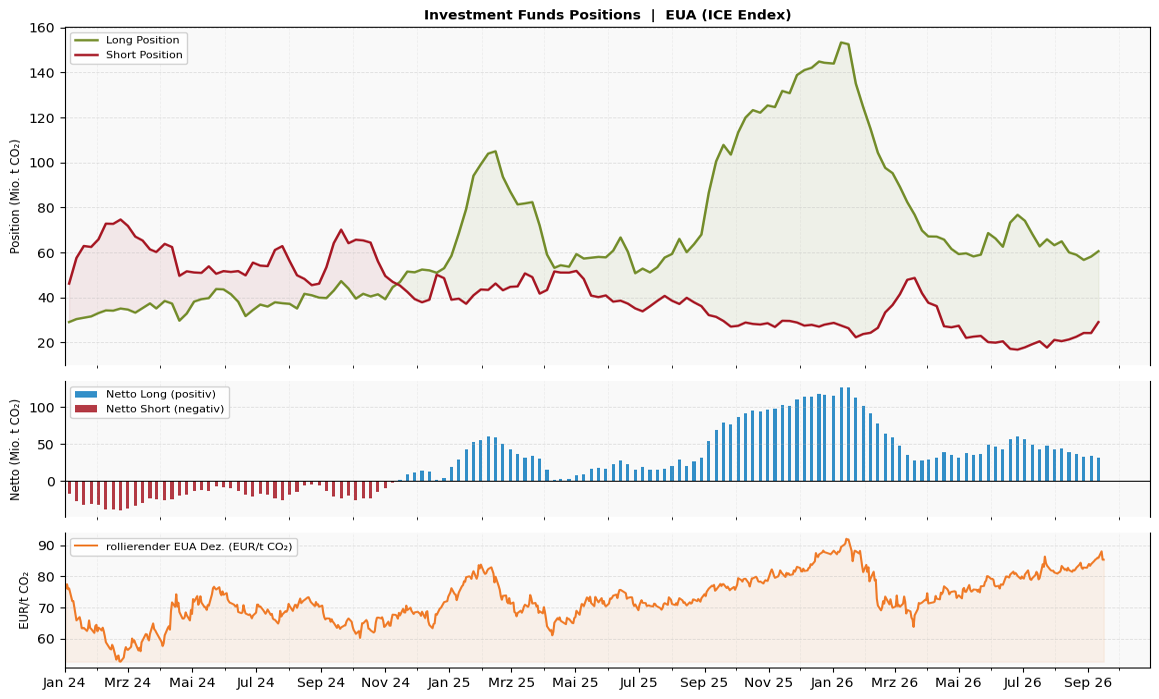
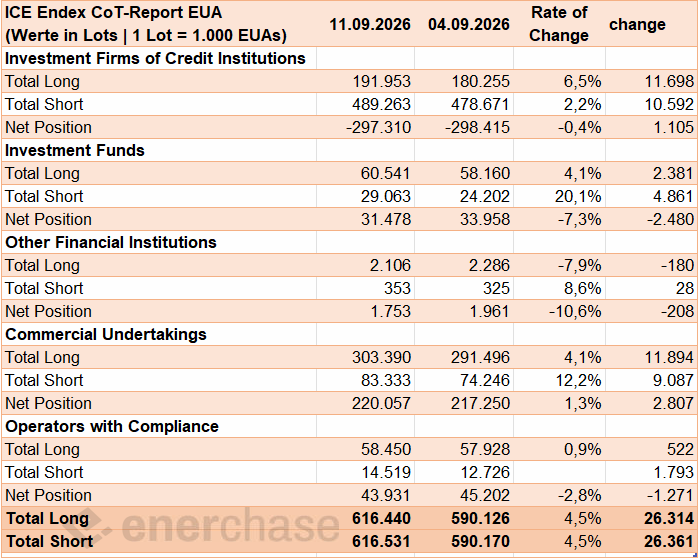
Auch die jüngsten CoT-Daten liefern kein klares bullishes Signal. Die Investmentfonds bauten ihre Netto-Long-Position in der Berichtswoche zum 11. September trotz steigender EUA-Preise um 7,3 Prozent auf 31,5 Mio. EUA ab. Dabei reduzierten die Fonds ihre Long-Positionen nicht, sondern stockten diese sogar um 2,4 Mio. auf 60,5 Mio. EUA auf. Gleichzeitig nahmen die Short-Positionen jedoch deutlich stärker um 4,9 Mio. auf 29,1 Mio. EUA zu. Damit erweist sich der Netto-Long-Aufbau der Vorwoche zunächst als nicht nachhaltig. Die zuvor kurzzeitig unterbrochene Divergenz zwischen steigenden EUA-Preisen und zurückhaltender spekulativer Positionierung besteht damit wieder.
Strom-Spotauktion Fr, 18.09.: Starker Wind drückt Mittagspreis auf null
Am morgigen Freitag bleibt die Windeinspeisung den ganzen Tag über kräftig und liegt durchgehend über 17 GW, mit einem Tageshoch von 27,7 GW am frühen Nachmittag. Der PV-Ertrag erreicht mittags ein Maximum von 38,2 GW. In der Kombination rutscht die Residuallast zur Mittagszeit kurz ins Negative, auf bis zu minus 2,4 GW um 13:00 Uhr, und der Preis fällt von 13:30 bis 14:45 Uhr durchgehend auf 0,00 Euro/MWh. Das Tagesmaximum wird dagegen bereits am Morgen erreicht, mit 221,78 Euro/MWh um 08:00 Uhr, wenn die Residuallast mit 41,6 GW ihr Tageshoch verzeichnet, noch vor dem vollen Einsetzen von Wind- und PV-Spitze. Der Baseloadpreis für den Liefertag Freitag sinkt um 15,6 Prozent auf 120,53 Euro/MWh, der Peakload-Preis fällt im gleichen Maße auf 84,74 Euro/MWh. Das Handelsvolumen liegt mit rund 793.526 MWh um 3,2 Prozent unter dem Vortag.
Kein „Whatever it takes“-Moment von Reiche
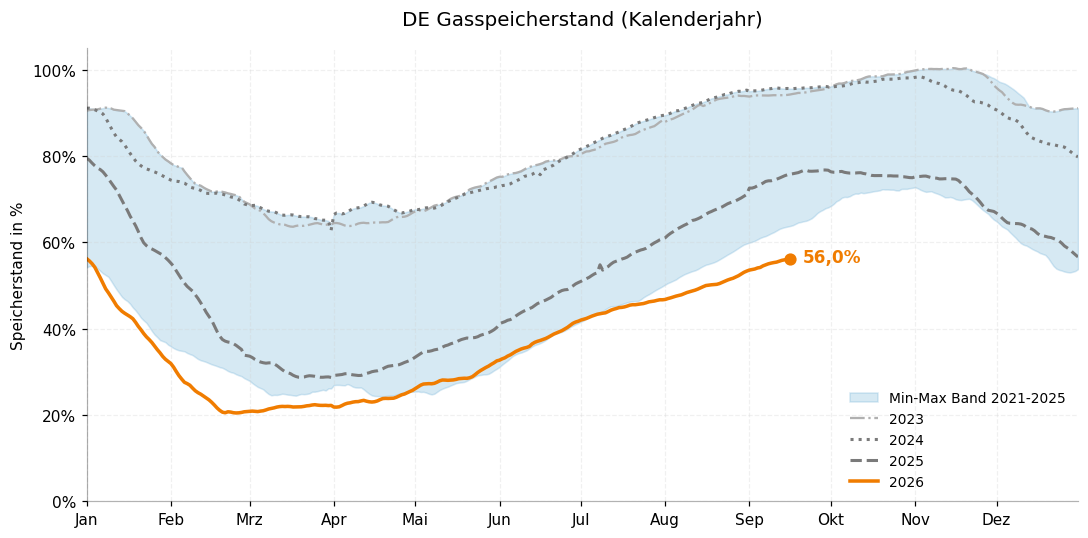
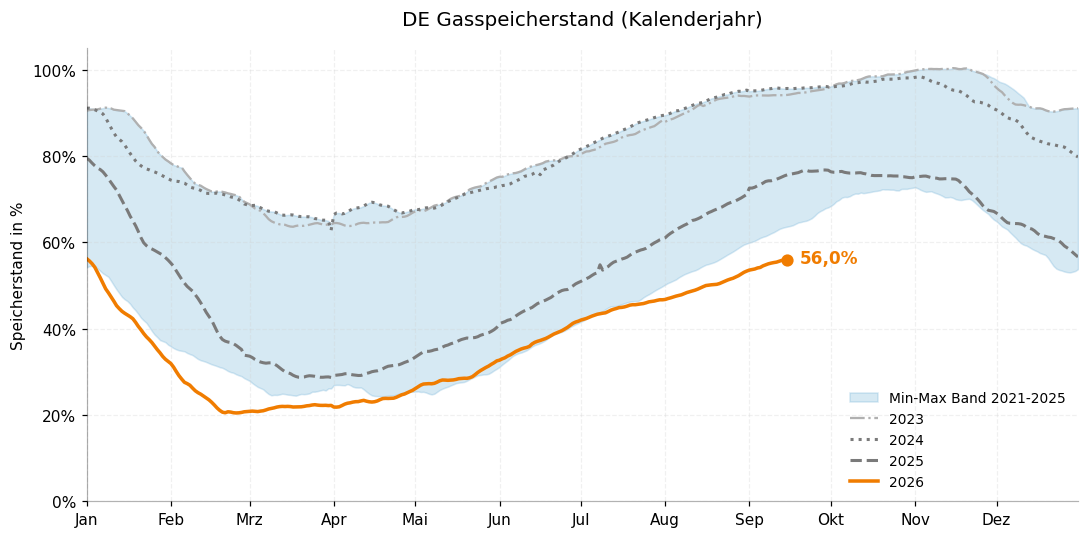
Bundeswirtschaftsministerin Katherina Reiche greift offenbar doch in die Gasspeicherbefüllung ein, wenn auch deutlich zurückhaltender als es zunächst den Anschein hatte. Der Füllstand der deutschen Speicher liegt derzeit bei knapp 56 Prozent und damit spürbar unter dem Vorjahreswert von rund 75 Prozent. Vor diesem Hintergrund soll der bundeseigene Gasimporteur SEFE zusätzliche Mengen einkaufen, um den Füllstand auf über 70 Prozent zu heben. Von einer verbindlichen staatlichen Vorgabe im Sinne eines „Whatever it takes“ kann dabei allerdings keine Rede sein. SEFE selbst betont ausdrücklich, die Entscheidung eigenständig und ohne konkrete Weisung des Wirtschaftsministeriums getroffen zu haben. Diese öffentliche Bestätigung durch SEFE wiegt dabei deutlich schwerer als die zugrundeliegende POLITICO-Meldung, die sich lediglich auf mehrere mit der Sache vertraute Personen beruft.
Nach eben dieser POLITICO-Meldung will das Ministerium zusätzlich über eine höhere Ausschreibung sogenannter Long Term Options nachhelfen. Dabei reserviert Trading Hub Europe gegen eine Gebühr Gasmengen bei Händlern, die diese vorhalten und im Bedarfsfall zu einem garantierten Höchstpreis liefern müssen. Der Haken an der Sache ist, dass die Entscheidung über eine solche Ausschreibung und ihre Höhe nicht beim Ministerium liegt, sondern allein bei Trading Hub Europe. Bis zum kommenden Montag, einen Tag nach der Landtagswahl in Mecklenburg-Vorpommern, will das Ministerium klären, ob und in welchem Umfang die Ausschreibung tatsächlich erhöht wird. Eine offizielle Ausschreibung liegt bislang nicht vor, weshalb dieser Teil der Meldung vorerst im Bereich der Absichtserklärung bleibt.
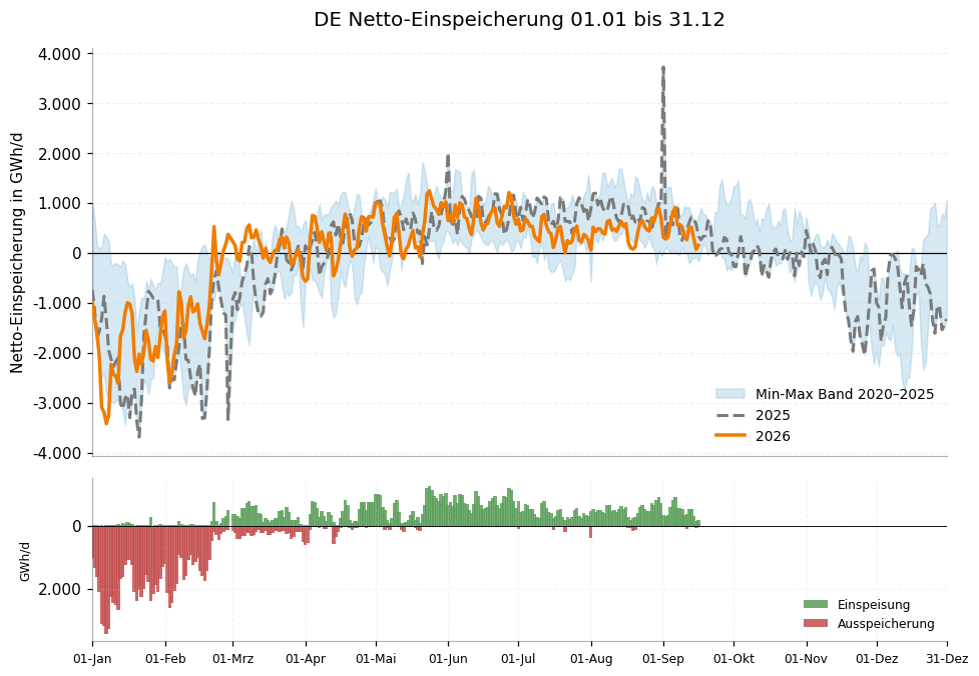
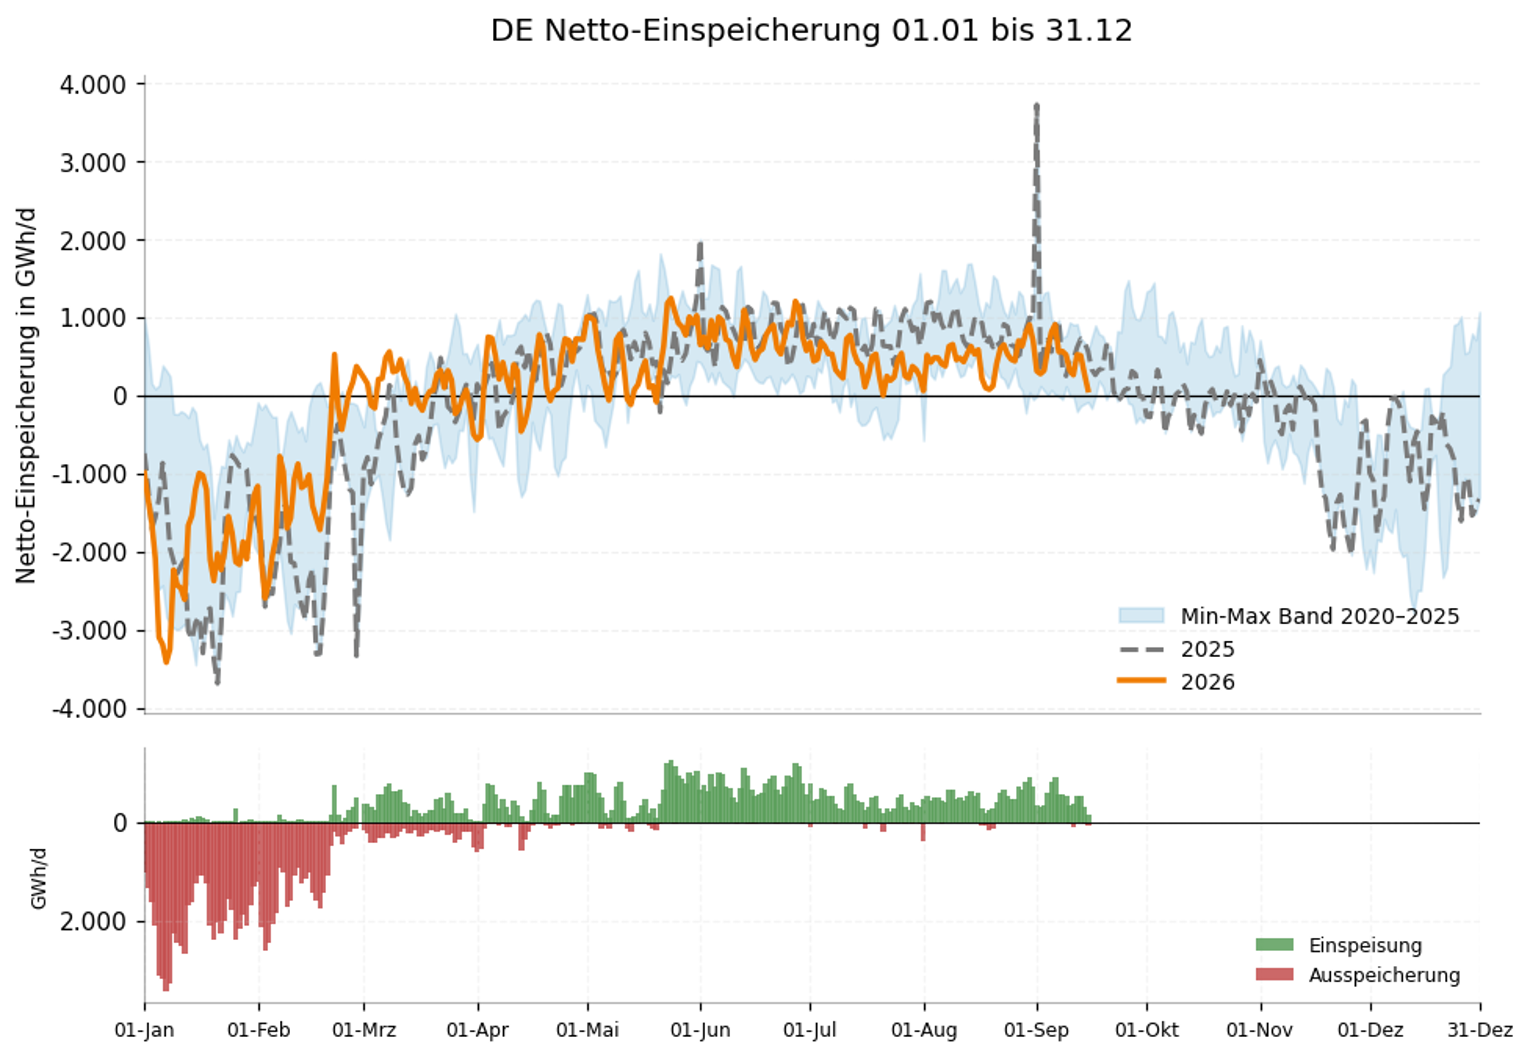
Wie wenig von den angekündigten Maßnahmen bislang tatsächlich in den Daten ankommt, zeigt ein Blick auf die aktuelle Einspeicherdynamik. Am Dienstag wurden EU-weit 1.908 GWh/Tag netto eingespeichert, ein Minus von 9,8 Prozent gegenüber dem Vortag und von 19,4 Prozent gegenüber der Vorwoche. In Deutschland ist die Einspeicherung noch deutlicher eingebrochen: Mit nur noch 72 GWh/Tag ergibt sich gegenüber dem Vortag (282 GWh/Tag) ein Rückgang von 74,3 Prozent, gegenüber der Vorwoche (565 GWh/Tag) sogar von 87,2 Prozent. Wenn sich selbst die medienwirksam angekündigten SEFE-Käufe bislang nicht in den Zahlen niederschlagen, wirkt auch die avisierte LTO-Aufstockung eher wie ein politisches Signal als wie eine belastbare Zusage. Angesichts sinkender Temperaturen bleibt das 70-Prozent-Ziel in Deutschland damit ambitioniert, und solange kein spürbarer Turnaround bei der Einspeicherung erkennbar ist, dürfte die fundamentale Unsicherheit am Gasmarkt eher zu- als abnehmen.
Troll-Ausfall belastet norwegische Gasflüsse zusätzlich
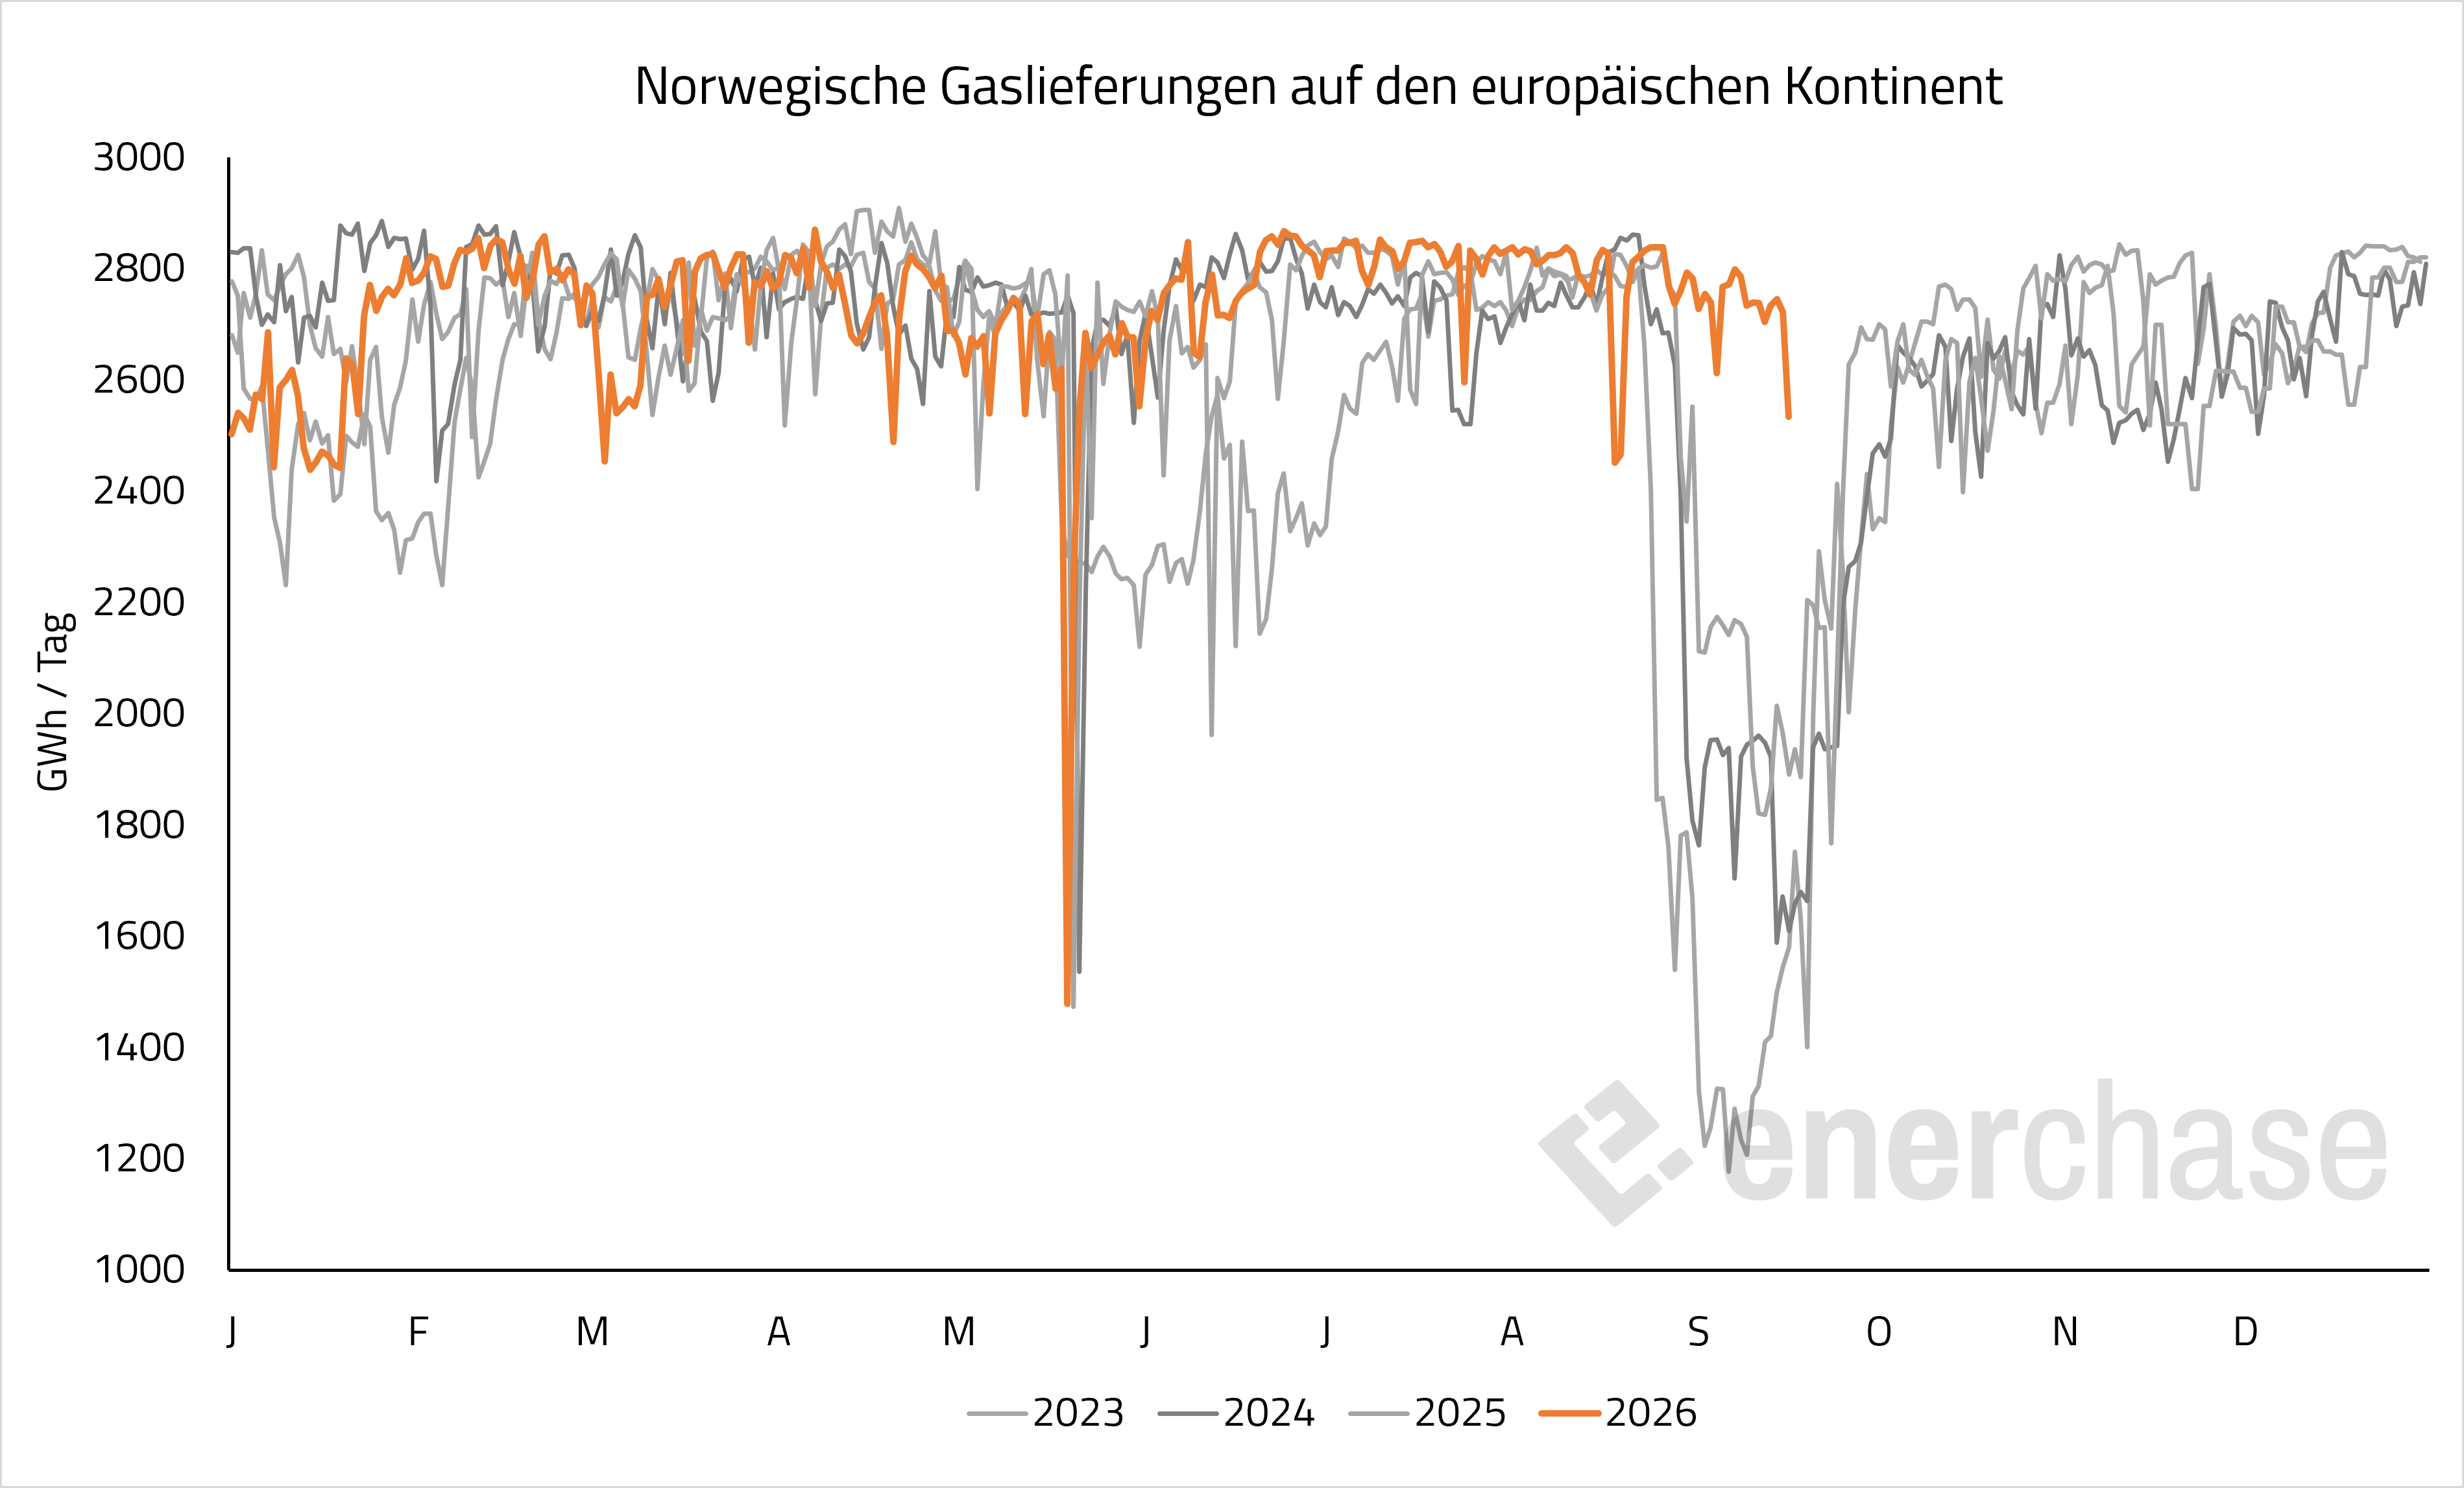
Die norwegischen Gasflüsse geben spürbar nach, nachdem am Troll-Feld zusätzlich zur laufenden Wartung ein ungeplanter Ausfall hinzugekommen ist (Ausfall von 39 Mio. Kubikmeter pro Tag). Die Exportnominierung liegt am Donnerstag bei 259,4 Mio. Kubikmeter pro Tag, minus 7,4 Prozent gegenüber dem Vortag, minus 10,8 Prozent gegenüber der Vorwoche (290,8 Mio. Kubikmeter pro Tag), aber weiterhin über dem Vorjahreswert von 226,4 Mio. Kubikmeter pro Tag (plus 14,6 Prozent). Hinzu kommen die weiterlaufenden Einschränkungen an u.a. Nyhamna, Kollsnes und Kårstø. Der eigentliche Höhepunkt der Wartungswelle steht mit dem 23. September aber weiterhin bevor.
Bundesregierung füllt Gasspeicher
Bundeswirtschaftsministerin Katherina Reiche hat den bundeseigenen Gasimporteur SEFE (ehemals Gazprom Germania) dazu bewegt, zusätzliche Gasmengen einzukaufen, um den deutschen Speicherfüllstand von derzeit knapp 56 Prozent auf über 70 Prozent zu erhöhen. Die Käufe sollen schrittweise erfolgen, um größere Auswirkungen auf die Gaspreise zu vermeiden. Uniper beteiligt sich nicht, da das Bundesfinanzministerium mögliche Nachteile für die geplante Privatisierung sieht.
Für SEFE wird laut Wirtschaftsministerium eine Belastung von rund 40 bis 60 Millionen Euro erwartet. Nach aktuellen Marktpreisen dürften diese Zahlen aufgrund des Preisunterschieds zwischen TTF-Oktober-Future (Einspeicherung) und dem Januar-Future (Ausspeicherung) von ca. 1 Euro/MWh und ggf. der Speicherkosten (ca. 4 Euro/MWh) kalkuliert worden sein.
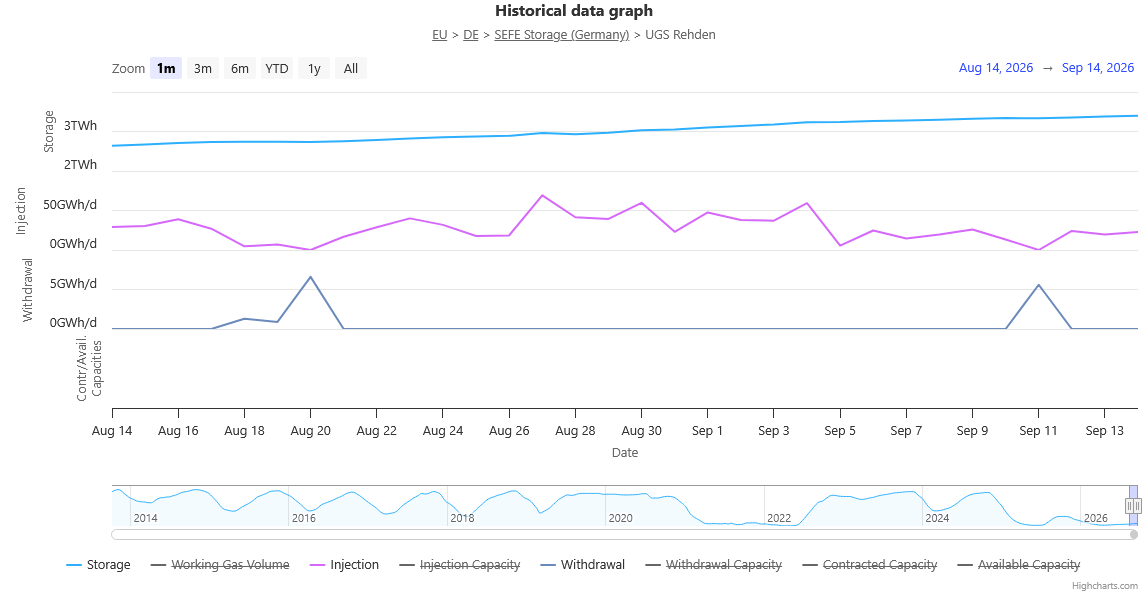
Der bislang kaum gefüllte SEFE-Gasspeicher in Rehden rückt damit nun verstärkt in den Fokus. Hier war in den letzten Wochen nur wenig Speicheraktivität zu vermelden. Bis zur gesetzlichen Füllstandvorgabe von 45 Prozent für Porenspeicher fehlen in Rehden noch ca. 12 TWh, was dem oberen Ende der Kostenschätzung entspräche: 60 Mio. Euro geteilt durch 5 Euro/MWh = 12.000.000 MWh. Bundesweit fehlen noch 37 TWh in den Speichern bis zur Erreichung der 70-Prozent-Speichervorgabe.
Die Marktreaktion am heutigen Mittwoch ist eher verhalten, der TTF Gas Frontmonat notiert nur minimal im Plus. Offenbar hat der Markt dieses Thema in den letzten Tagen bereits eingepreist, nachdem vergangene Woche erste Gerüchte aufkamen. Dennoch stützen die zu erwartenden Käufe des Gasmarkt bis in das kommende Jahr hinein. Die Winter-Sommer-Spread 2027/28 hat sich weiter in den negativen Bereich bewegt und liegt im TTF bei ca. minus 5 Euro/MWh.
Strom-Spotauktion für Do., 17.09.: Erneuerbare ziehen an – Preise sinken
Am morgigen Donnerstag steigt die PV-Einspeisung von rund 10,5 auf 12 GW, der Windertrag steigt auf rund 20 GW und ist damit deutlich über dem Klimamittel von 12 GW.
Der Baseloadpreis für den Liefertag Donnerstag sinkt um 21,6 Prozent auf 142,89 Euro/MWh. Das Tagesmaximum liegt bei 232,70 Euro/MWh um 19:45 Uhr. Aufgrund der gestiegenen PV-Einspeisung sinkt das Tagesminimum von 90,40 Euro/MWh auf 0,10 Euro/MWh.
Im Verlauf der KW 38 ist mit sinkenden Preisen zu rechnen. Die Windeinspeisung nimmt in den kommenden Tagen zu und erreicht am Sonntag ihr vorläufiges Maximum bei rund 25 GW. Der Solarertrag bleibt die meiste Zeit leicht über dem Klimamittel von 9,5 GW.
CoT EUA: Netto-Long-Anstieg verpufft, Compliance-Rally ohne Spekulanten
Der EUA Dez.26-Future legte in der Berichtswoche zum 11. September um 2,4 Prozent zu. Die Investmentfonds bauten trotz des Anstiegs ihre Netto-Long-Position erneut ab, diesmal jedoch nicht durch Verkäufe auf der Long-Seite, sondern durch einen deutlich stärkeren Aufbau der Short-Positionen. Damit kehrt die Divergenz zwischen Kursverlauf und Positionierung zurück, die die vergangenen Wochen bereits geprägt hatte und nur kurzzeitig unterbrochen war. Die Netto-Long-Position sank um 2,5 Mio. EUA auf 31,5 Mio. EUA. Das entspricht einem Rückgang von 7,3 Prozent gegenüber der Vorwoche.
Auf der Long-Seite stockten die Fonds ihre Positionen von 58,2 auf 60,5 Mio. EUA auf. Der Zuwachs von 2,4 Mio. EUA beziehungsweise 4,1 Prozent setzt die vorsichtige Rückkehr auf die Käuferseite aus der Vorwoche fort, fällt aber moderat aus. Auf der Short-Seite bauten die Fonds ihre Positionen deutlich kräftiger aus, von 24,2 auf 29,1 Mio. EUA. Der Zuwachs von 4,9 Mio. EUA oder 20,1 Prozent übertrifft den Long-Aufbau und kehrt die Entwicklung der Vorwoche wieder um, als die Short-Seite noch nahezu unverändert blieb.
Die vermeintliche Trendwende der Vorwoche erweist sich damit als Eintagsfliege. Die Spekulanten kehren nicht klar auf die Käuferseite zurück, sondern sichern sich verstärkt gegen fallende Notierungen ab, obwohl der Future selbst weiter zulegt. Zusätzliches Gewicht erhält dieses Bild durch die jüngste EUA-Auktion an der EEX, deren Bid-to-Cover-Ratio am Dienstag auf 1,06 und damit auf den niedrigsten Stand seit Februar fiel. Ein derart niedriger Wert wurde in den vergangenen Jahren erst deutlich später vor dem Ende der Compliance-Frist erreicht, was auf ein früheres Auslaufen der Compliance-Käufe hindeutet. Der Future zog bis Montag zunächst weiter an, offenbar getrieben von den letzten Nachzüglern, ehe der Markt am Dienstag mit der schwachen Bid-to-Cover-Ratio kippte und einen Großteil der Gewinne wieder abgab. Denn nun fehlen sowohl Compliance-Käufer als auch Spekulanten auf der Käuferseite. Hinzu kommt die Unsicherheit rund um die ETS-Reform.
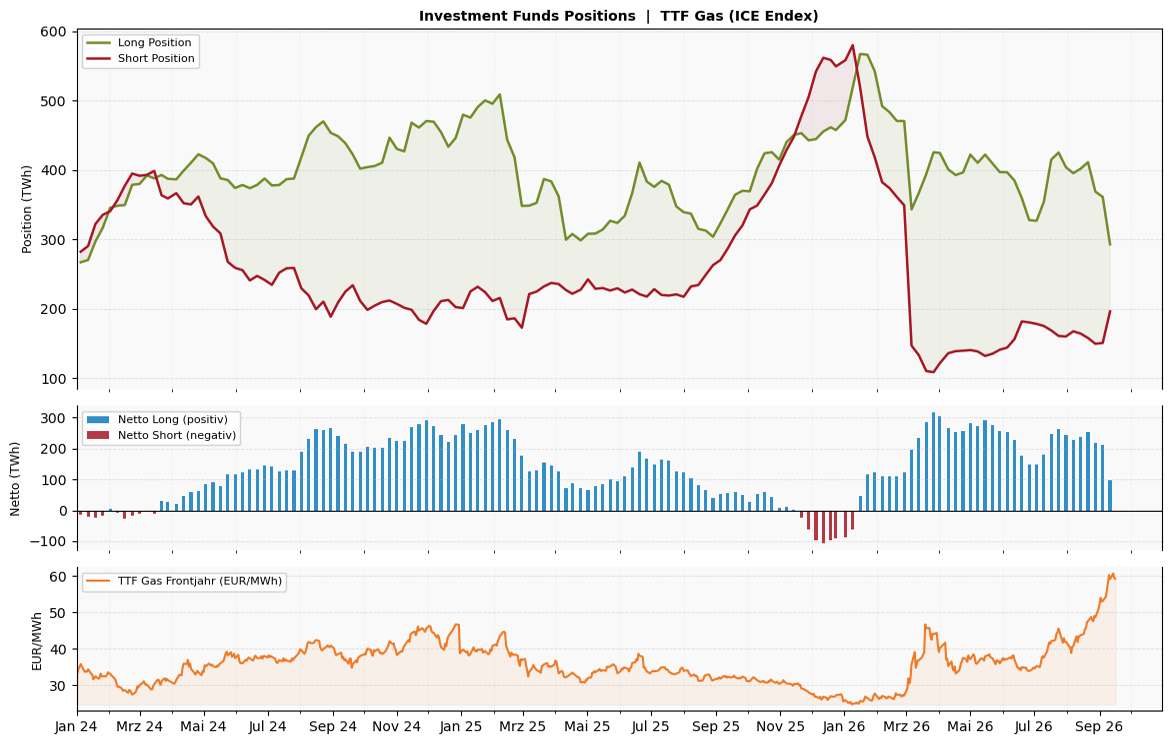
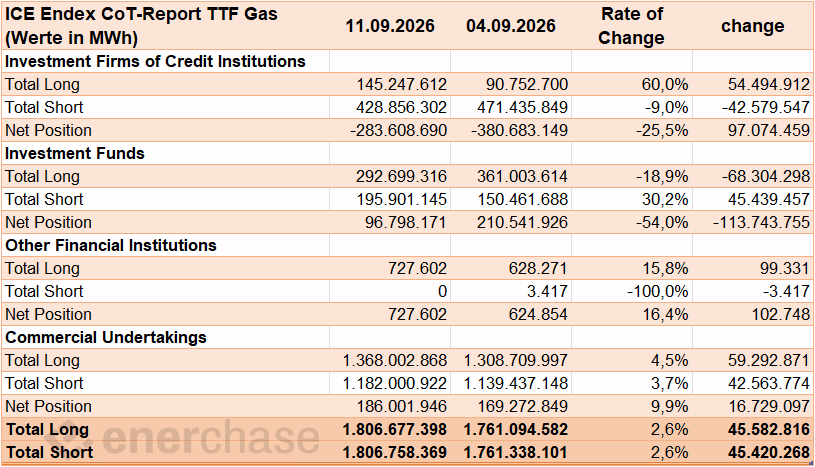
CoT TTF: Investmentfonds bauen Netto-Long-Position trotz Kursrally weiter massiv ab
Der TTF Gas Frontmonat legte in der Berichtswoche zum 11. September um 10,5 Prozent zu und kletterte in Richtung 80-Euro-Marke. Die Investmentfonds begleiteten den Anstieg jedoch nicht, sondern fuhren ihre Netto-Long-Position im gleichen Zeitraum um mehr als die Hälfte zurück. Die Netto-Long-Position sank um 113,7 TWh auf 96,8 TWh. Das entspricht einem Rückgang von 54,0 Prozent gegenüber der Vorwoche und setzt den Abbau der vergangenen Wochen mit deutlich größerer Wucht fort.
Auf der Long-Seite reduzierten die Fonds ihre Positionen von 361,0 auf 292,7 TWh. Der Abbau von 68,3 TWh beziehungsweise 18,9 Prozent fällt damit rund neunmal so stark aus wie in der Vorwoche, als die Fonds ihre Long-Positionen lediglich um 7,7 TWh verringerten. Bemerkenswert: Auf der Short-Seite stockten die Fonds ihre Positionen sogar von 150,5 auf 195,9 TWh auf. Der Zuwachs von 45,4 TWh oder 30,2 Prozent markiert den deutlichsten Short-Aufbau seit Wochen und liegt weit über dem marginalen Anstieg von 1,2 TWh in der Vorwoche.
Die Kombination aus starkem Long-Abbau und kräftigem Short-Aufbau bestätigt die These der vergangenen Woche in verschärfter Form. Die Rally wird offenbar nicht von spekulativer Seite getragen, sondern von Marktteilnehmern, die aus operativer Notwendigkeit kaufen müssen, etwa Stadtwerke vor Abschluss ihrer Tarifkalkulation oder Industrie- und Gewerbekunden, die sich angesichts der Preisanstiege nun doch noch eindecken. Aus reiner CoT-Perspektive fehlt der Aufwärtsbewegung damit zunehmend die Unterstützung durch die starken Hände. Sollte der Kaufdruck der kleineren Marktteilnehmer nachlassen, wird auch der Preisanstieg an Substanz verlieren.
EUA-Cover-Ratio zuletzt schwach, nachlassende Compliance-Nachfrage
Die Bid-to-Cover-Ratio der jüngsten EUA-Auktion an der EEX am Dienstag ist mit 1,06 auf den niedrigsten Stand seit Februar gefallen (1,04 am 23.2., siehe EEX Auction Emission Spot Primary Market Auction Report). Ein vergleichbar niedriger Wert wurde in den vergangenen Jahren erst deutlich später vor dem Ende der Compliance-Frist erreicht, am 25.9. im Jahr 2025 (1,08) beziehungsweise am 29.9. im Jahr 2024 (1,08). Dies deutet auf ein frühzeitigeres Ende der Compliance-Nachfrage in diesem Jahr hin, was den gestrigen Preisrückgang mit unterstützt haben dürfte.
EU schärft CO2-Marktregeln nach – EUA-Preise fahren Achterbahn
Im Rahmen der laufenden ETS-Reform werden derzeit weitere Verhandlungsdetails bekannt. Beim EU-ETS soll der Schutzmechanismus nach Artikel 29a künftig schneller auf starke Preisbewegungen reagieren, wodurch faktisch ein Preiskorridor entstehen könnte, der extreme Ausschläge begrenzt. Dies birgt zwar Potenzial für geringere Preisspitzen, könnte zugleich aber zu sinkender Liquidität, breiteren Spreads und stärkeren Preiseffekten bei größeren Compliance-Käufen führen.
Gleichzeitig hat das Europäische Parlament dafür gestimmt, die geplante Möglichkeit zur vorübergehenden Aussetzung des CBAM bei starken Preissteigerungen zu streichen. Stattdessen sollen betroffene Industrien gegebenenfalls aus den Einnahmen des Grenzausgleichs unterstützt werden, während der Anwendungsbereich auf weitere Produkte und kleinere Aluminiumlieferungen ausgeweitet werden soll. Damit zeichnet sich eine politische Linie ab, bei der die EU den heimischen CO2-Markt stärker stabilisieren, den Schutz vor emissionsintensiven Importen zugleich aber konsequenter aufrechterhalten will. Beide Vorhaben sind noch nicht endgültig beschlossen und müssen weiter zwischen Europäischem Parlament und Mitgliedstaaten verhandelt werden.
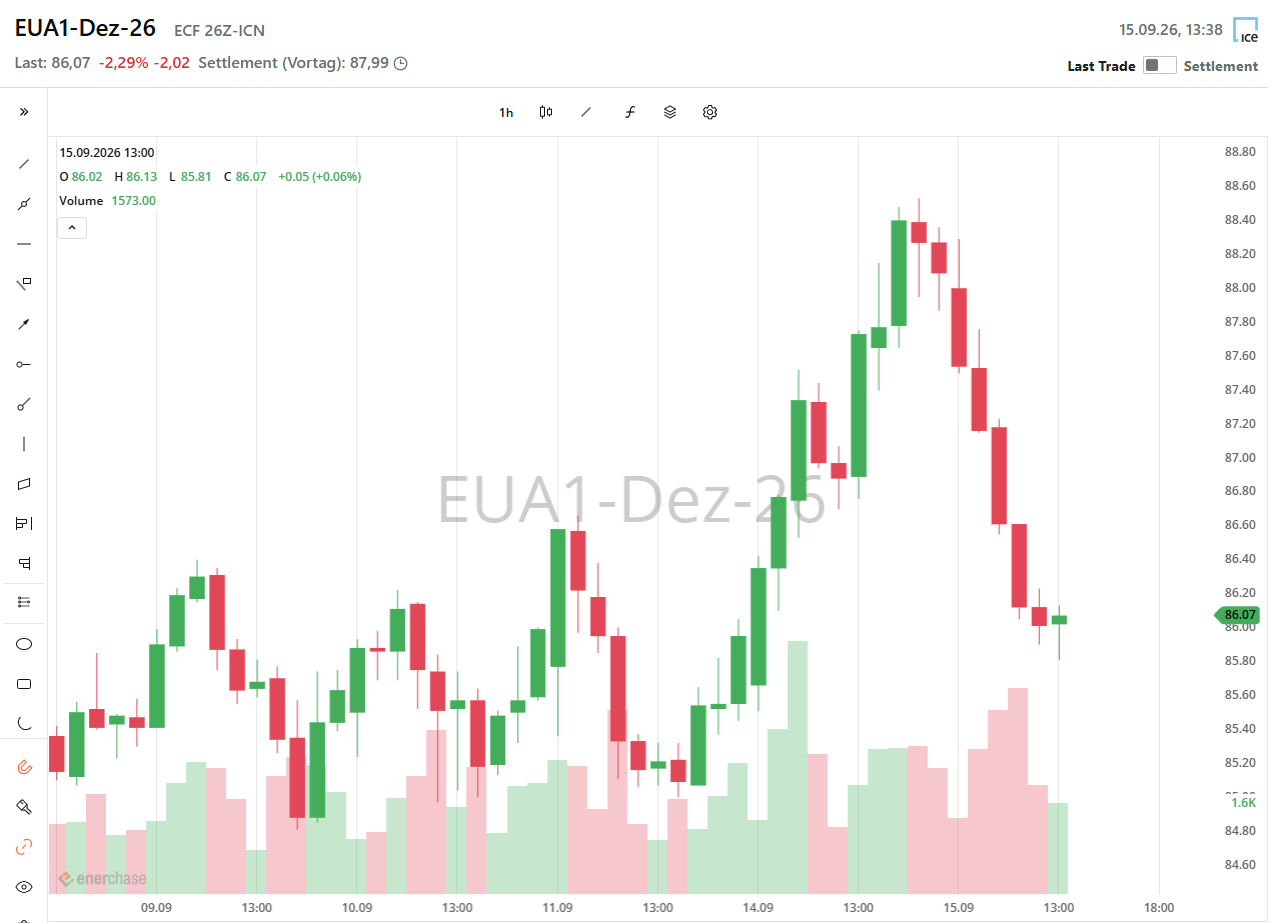
Bemerkenswert ist vor diesem Hintergrund die aktuelle Marktreaktion: Nachdem der EUA Dez. 26 gestern um 2,5 Prozent zugelegt hatte, wurde dieser Anstieg heute fast vollständig wieder abgegeben. Am frühen Dienstagnachmittag notierte der Kontrakt rund 2,2 Prozent im Minus.
Energiemarkt unter Druck
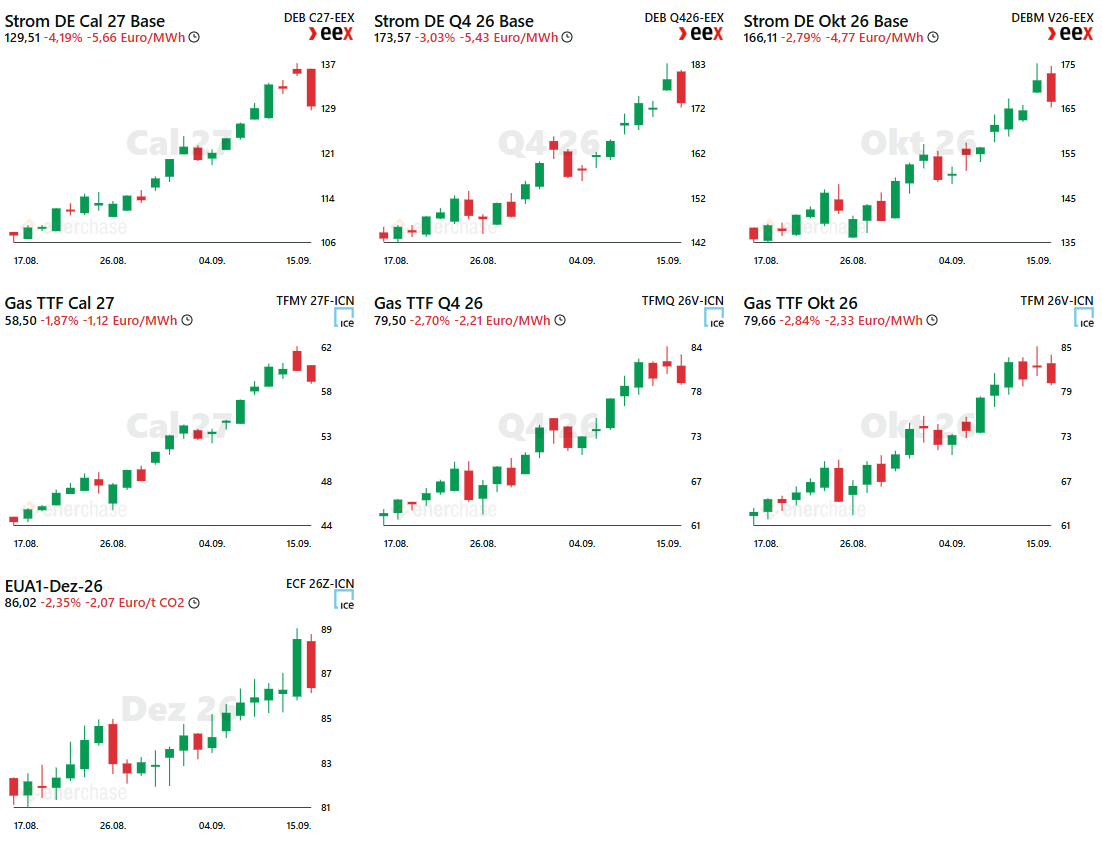
Am Dienstag kommt es an den Energiemärkten zu deutlichen Preisrückgängen. Da konkrete fundamentale Auslöser fehlen, handelt es sich aus unserer Sicht um einen überfälligen Rücksetzer nach den dynamischen Preisanstiegen der letzten Tage. Preisrücksetzer bieten sich ggf. für Hedging-Aktivitäten an, mehr dazu in unserer HedgingView.
Strom-Spotauktion für Mi., 16.09.: Wenig PV-Ertrag verteuert Mittagsstunden
Am morgigen Mittwoch sinkt die PV-Einspeisung von rund 15 auf 10,6 GW, der Windertrag steigt hingegen auf knapp 14 GW und ist damit leicht über dem Klimamittel von 12 GW.
Der Baseloadpreis für den Liefertag Mittwoch steigt leicht um 1,3 Prozent auf 182,33 Euro/MWh. Das Tagesmaximum liegt bei 269,18 Euro/MWh um 19:45 Uhr. Aufgrund der gesunkenen PV-Einspeisung steigt das Tagesminimum von 26,39 Euro/MWh auf 90,40 Euro/MWh.
Im Verlauf der KW 38 ist mit sinkenden Preisen zu rechnen. Die Windeinspeisung nimmt in den kommenden Tagen zu und erreicht am Sonntag ihr vorläufiges Maximum bei rund 25 GW. Der Solarertrag bleibt die meiste Zeit leicht über dem Klimamittel von 9,5 GW.
Saudi-Arabien versucht Hormus-Exporte zu erhöhen
Saudi-Arabien versucht, einen größeren Teil seiner Rohölexporte wieder über die Straße von Hormus abzuwickeln. Nachdem die Ost-West-Pipeline am vergangenen Donnerstag durch Drohnenangriffe beschädigt wurde, fehlen voraussichtlich für mehrere Wochen rund 5 bis 7 Millionen Barrel pro Tag an Pipeline-Kapazität. Zusätzliche Tankerpassagen über den umkämpften Wasserweg sollen den Ausfall zumindest teilweise kompensieren. Laut Bloomberg zeigen Satellitenbilder bereits eine höhere Tankeraktivität an saudischen Exportterminals im Persischen Golf.
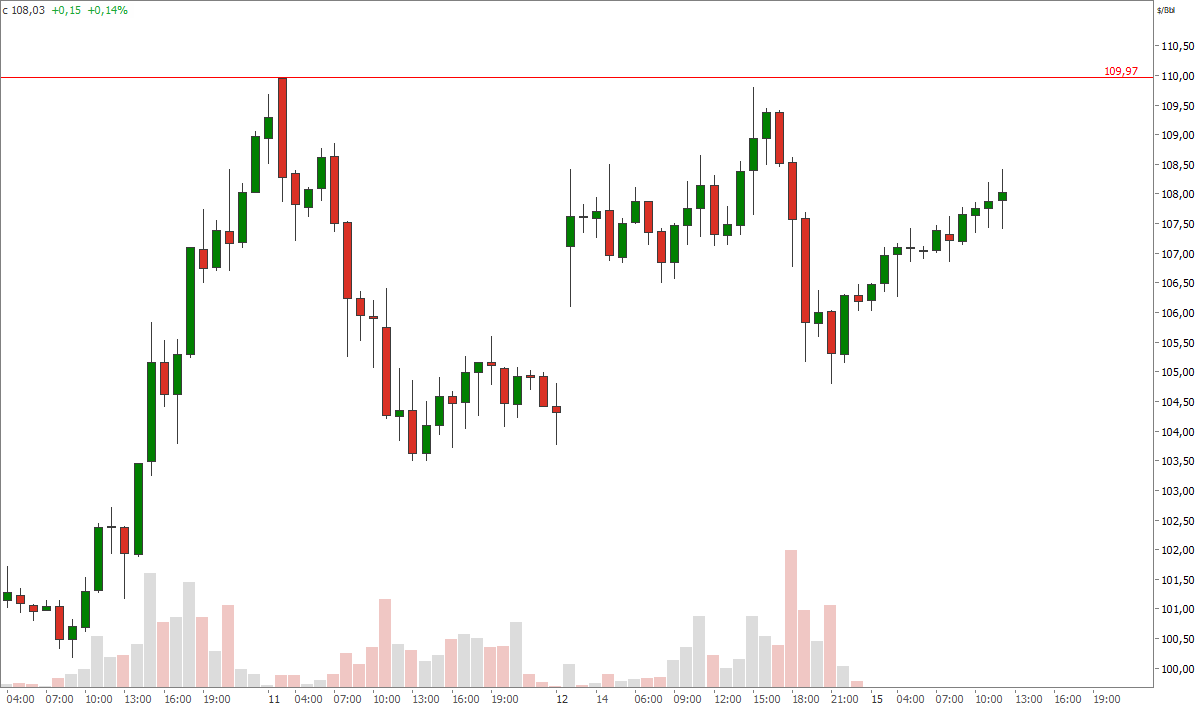
Die Zerstörung der saudischen Ost-West-Pipeline dürfte für mehrere Wochen zu Einschränkungen führen und belastet damit die Versorgungslage am Ölmarkt. Vor diesem Hintergrund ist beinahe erstaunlich, wie vergleichsweise entspannt der Ölmarkt reagiert. Brent notiert aktuell unterhalb der Hochs der vergangenen Woche und vom Montag.
Auch die Daten von TankerTrackers deuten darauf hin, dass sich die Schifffahrt zunehmend an die neue Lage anpasst. Satellitenbilder vom 14. September zeigen demnach inzwischen wieder einen bidirektionalen Tagesverkehr von VLCC-Supertankern durch die Straße von Hormus. Gleichzeitig nehmen Ship-to-Ship-Transfers im Golf von Oman deutlich zu. In den vergangenen 14 Tagen wurden dort nach Angaben von TankerTrackers im Durchschnitt rund 7,15 Millionen Barrel Rohöl pro Tag zwischen Schiffen transferiert, 56 Prozent mehr als im Vormonat. Zusätzlich werden vermehrt auch LNG- und LPG-Ladungen per STS umgeschlagen.
Gewinnmitnahmen nach kräftigstem Tagesplus seit acht Wochen
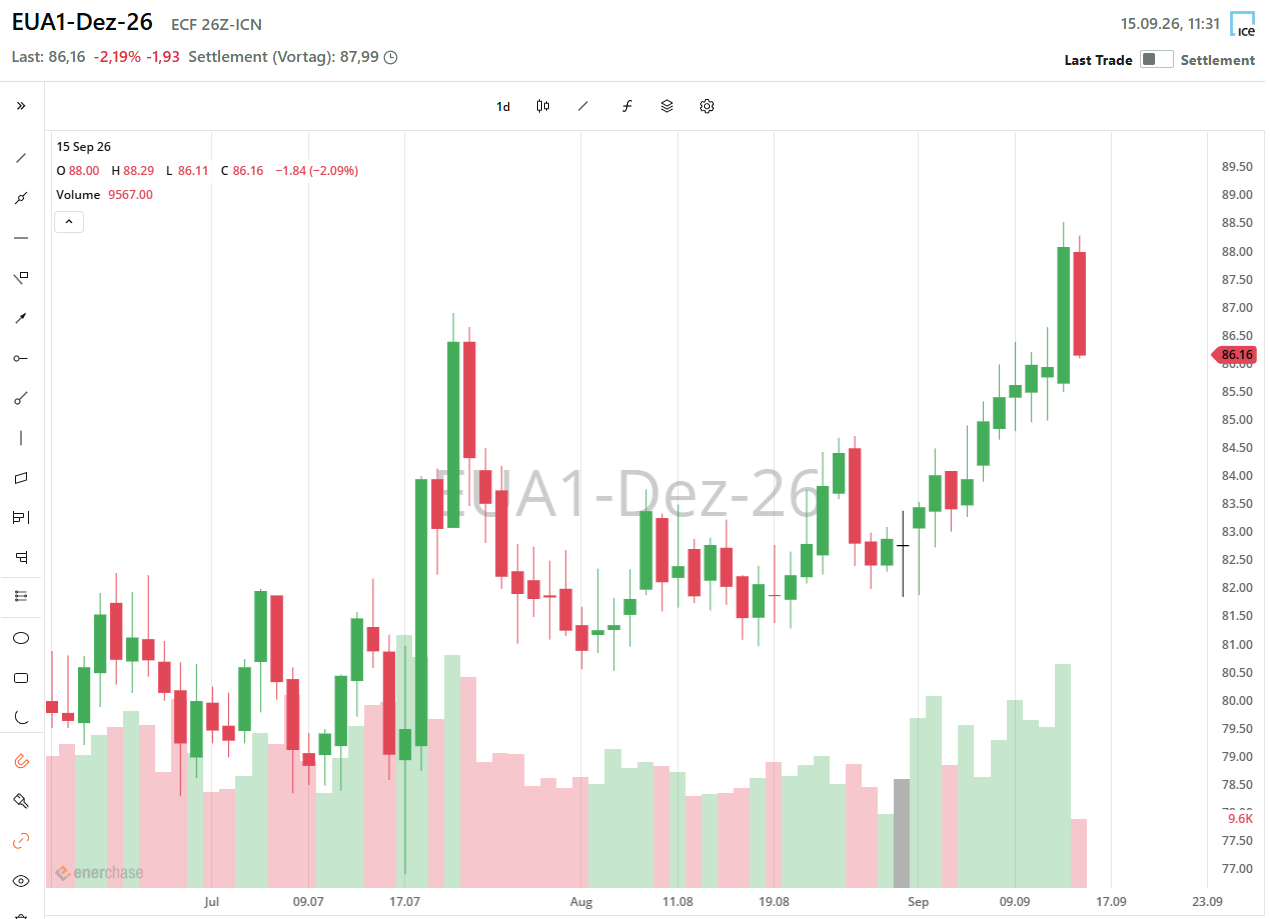
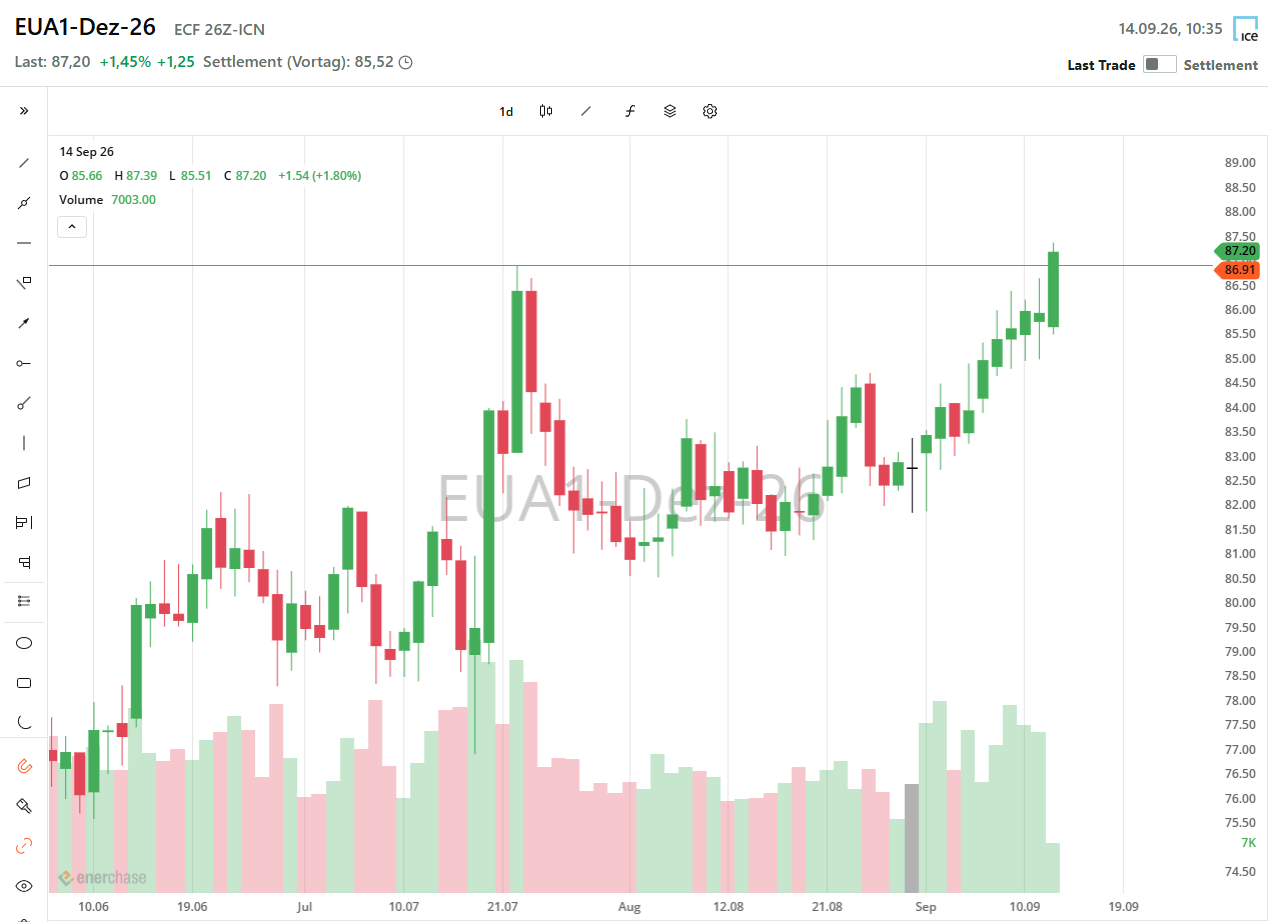
Nachdem der EUA Dez. 26 am Montag den stärksten Tagesanstieg seit fast acht Wochen verzeichnete und auf den höchsten Stand seit knapp neun Monaten kletterte, kommt es am Dienstag im Einklang mit dem schwächeren Energiekomplex zu deutlichen Gewinnmitnahmen. Im Fokus bleibt die europäische Regulierung. Das EU-Parlament signalisiert, wesentliche bearishe Bestandteile der Reformvorschläge der EU-Kommission nicht mittragen zu wollen, was den Markt grundsätzlich stützt. Gleichzeitig rückt das Ende der Compliance-Frist näher. Der damit verbundene Kaufdruck könnte in den kommenden Tagen nachlassen, da viele verpflichtete Unternehmen ihren Bedarf bereits vor dem letzten Handelstag decken dürften. Zusätzlich steht am 23. September der Optionsverfall auf den September-Future an, der insbesondere rund um relevante Strike-Preise für erhöhte Volatilität sorgen könnte.
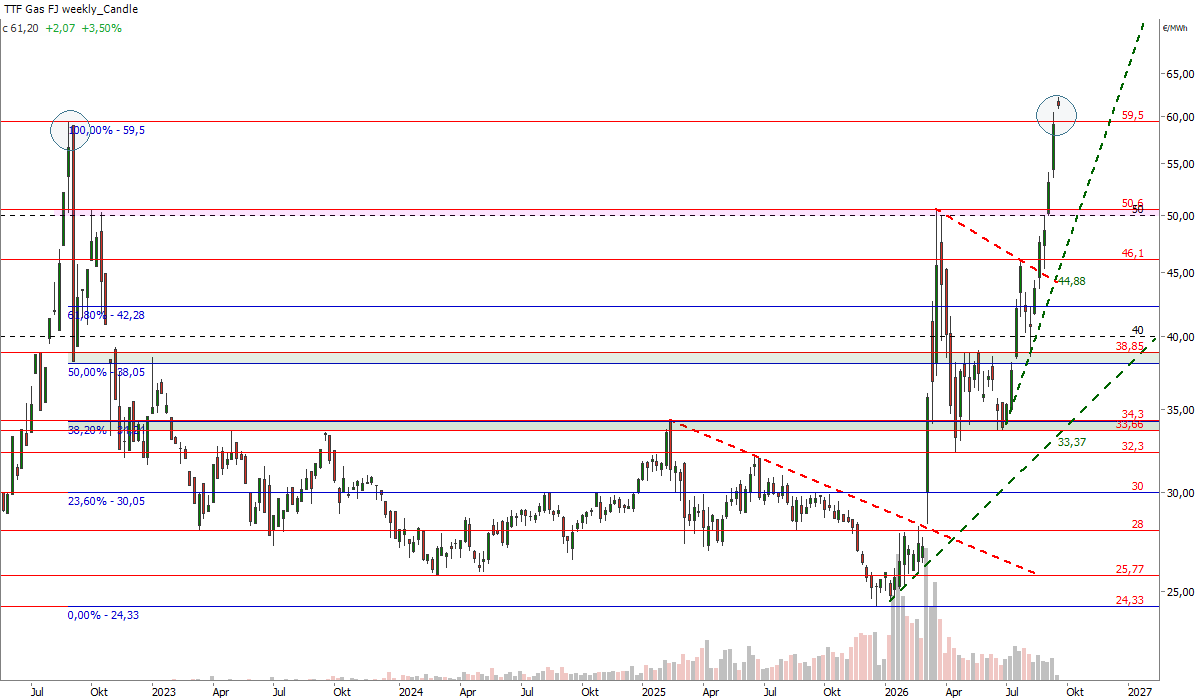
TTF Gas Cal 27 Future springt über Energiekrisenhoch aus dem Jahre 2022 (weekly)
Breakout bei den EUAs setzt sich fort - nächstes Kursziel 90 Euro/t CO2
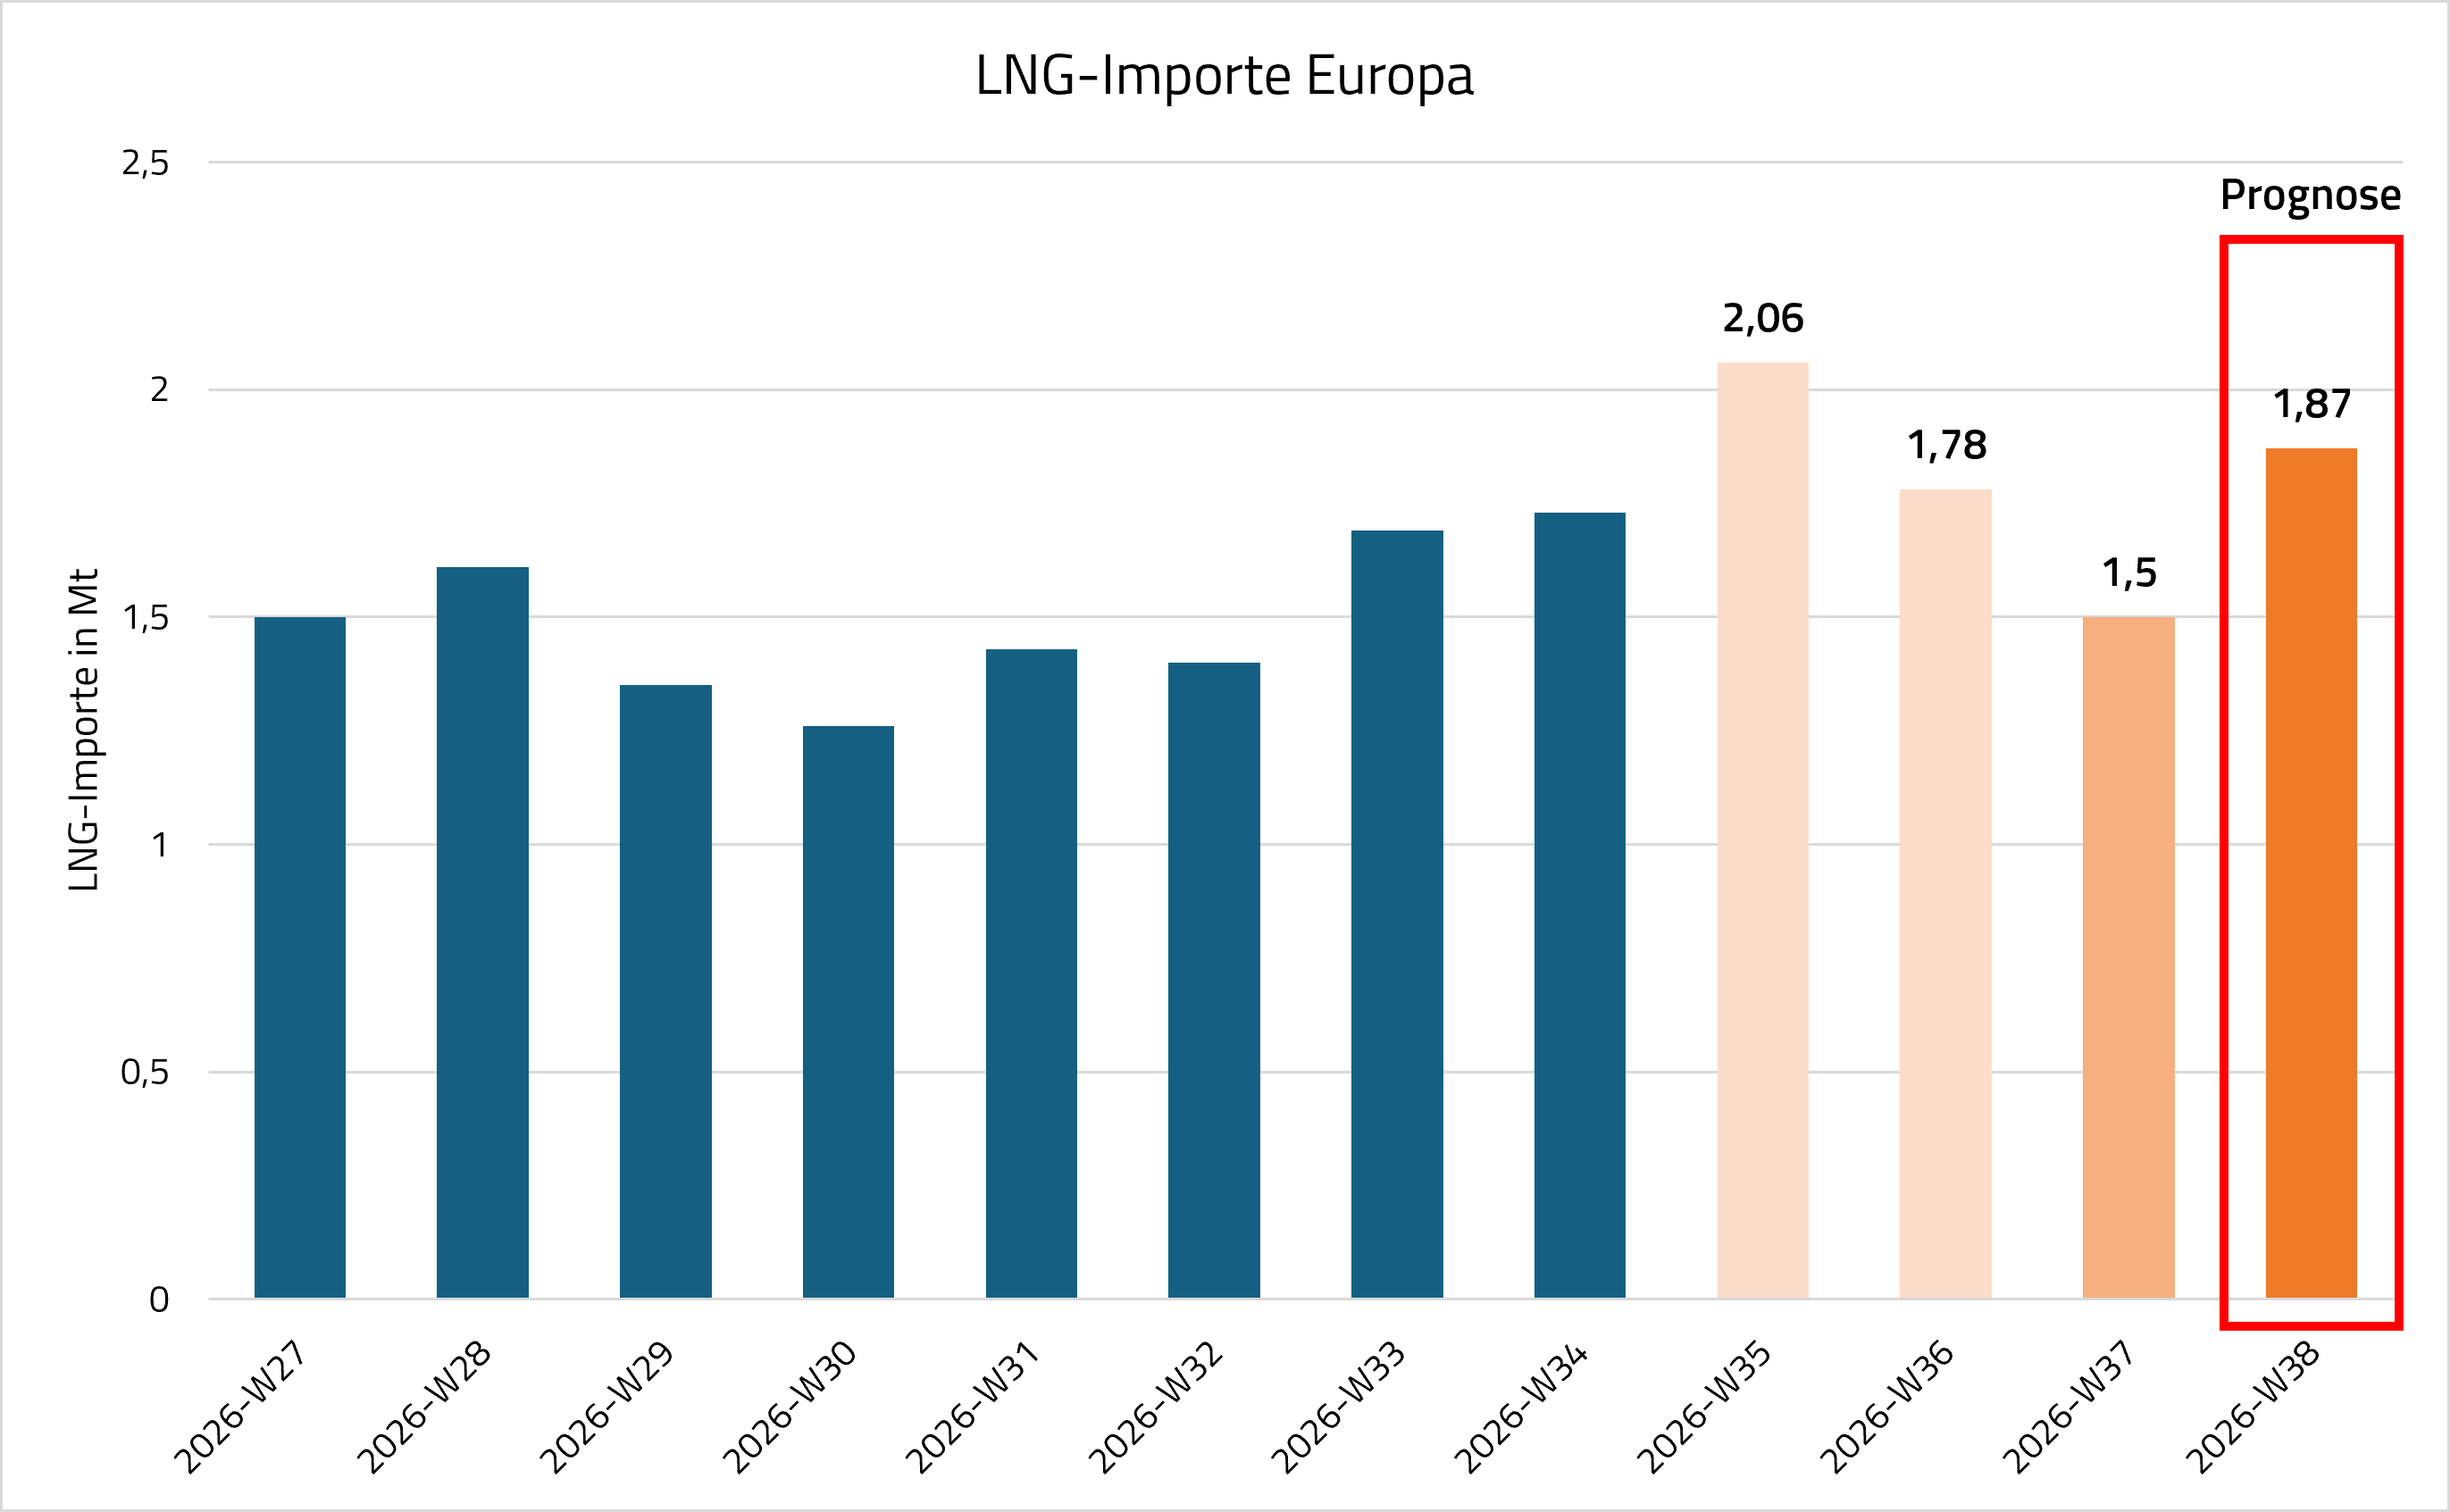
LNG-Markt KW 38 | Importe in Europa ziehen wieder an
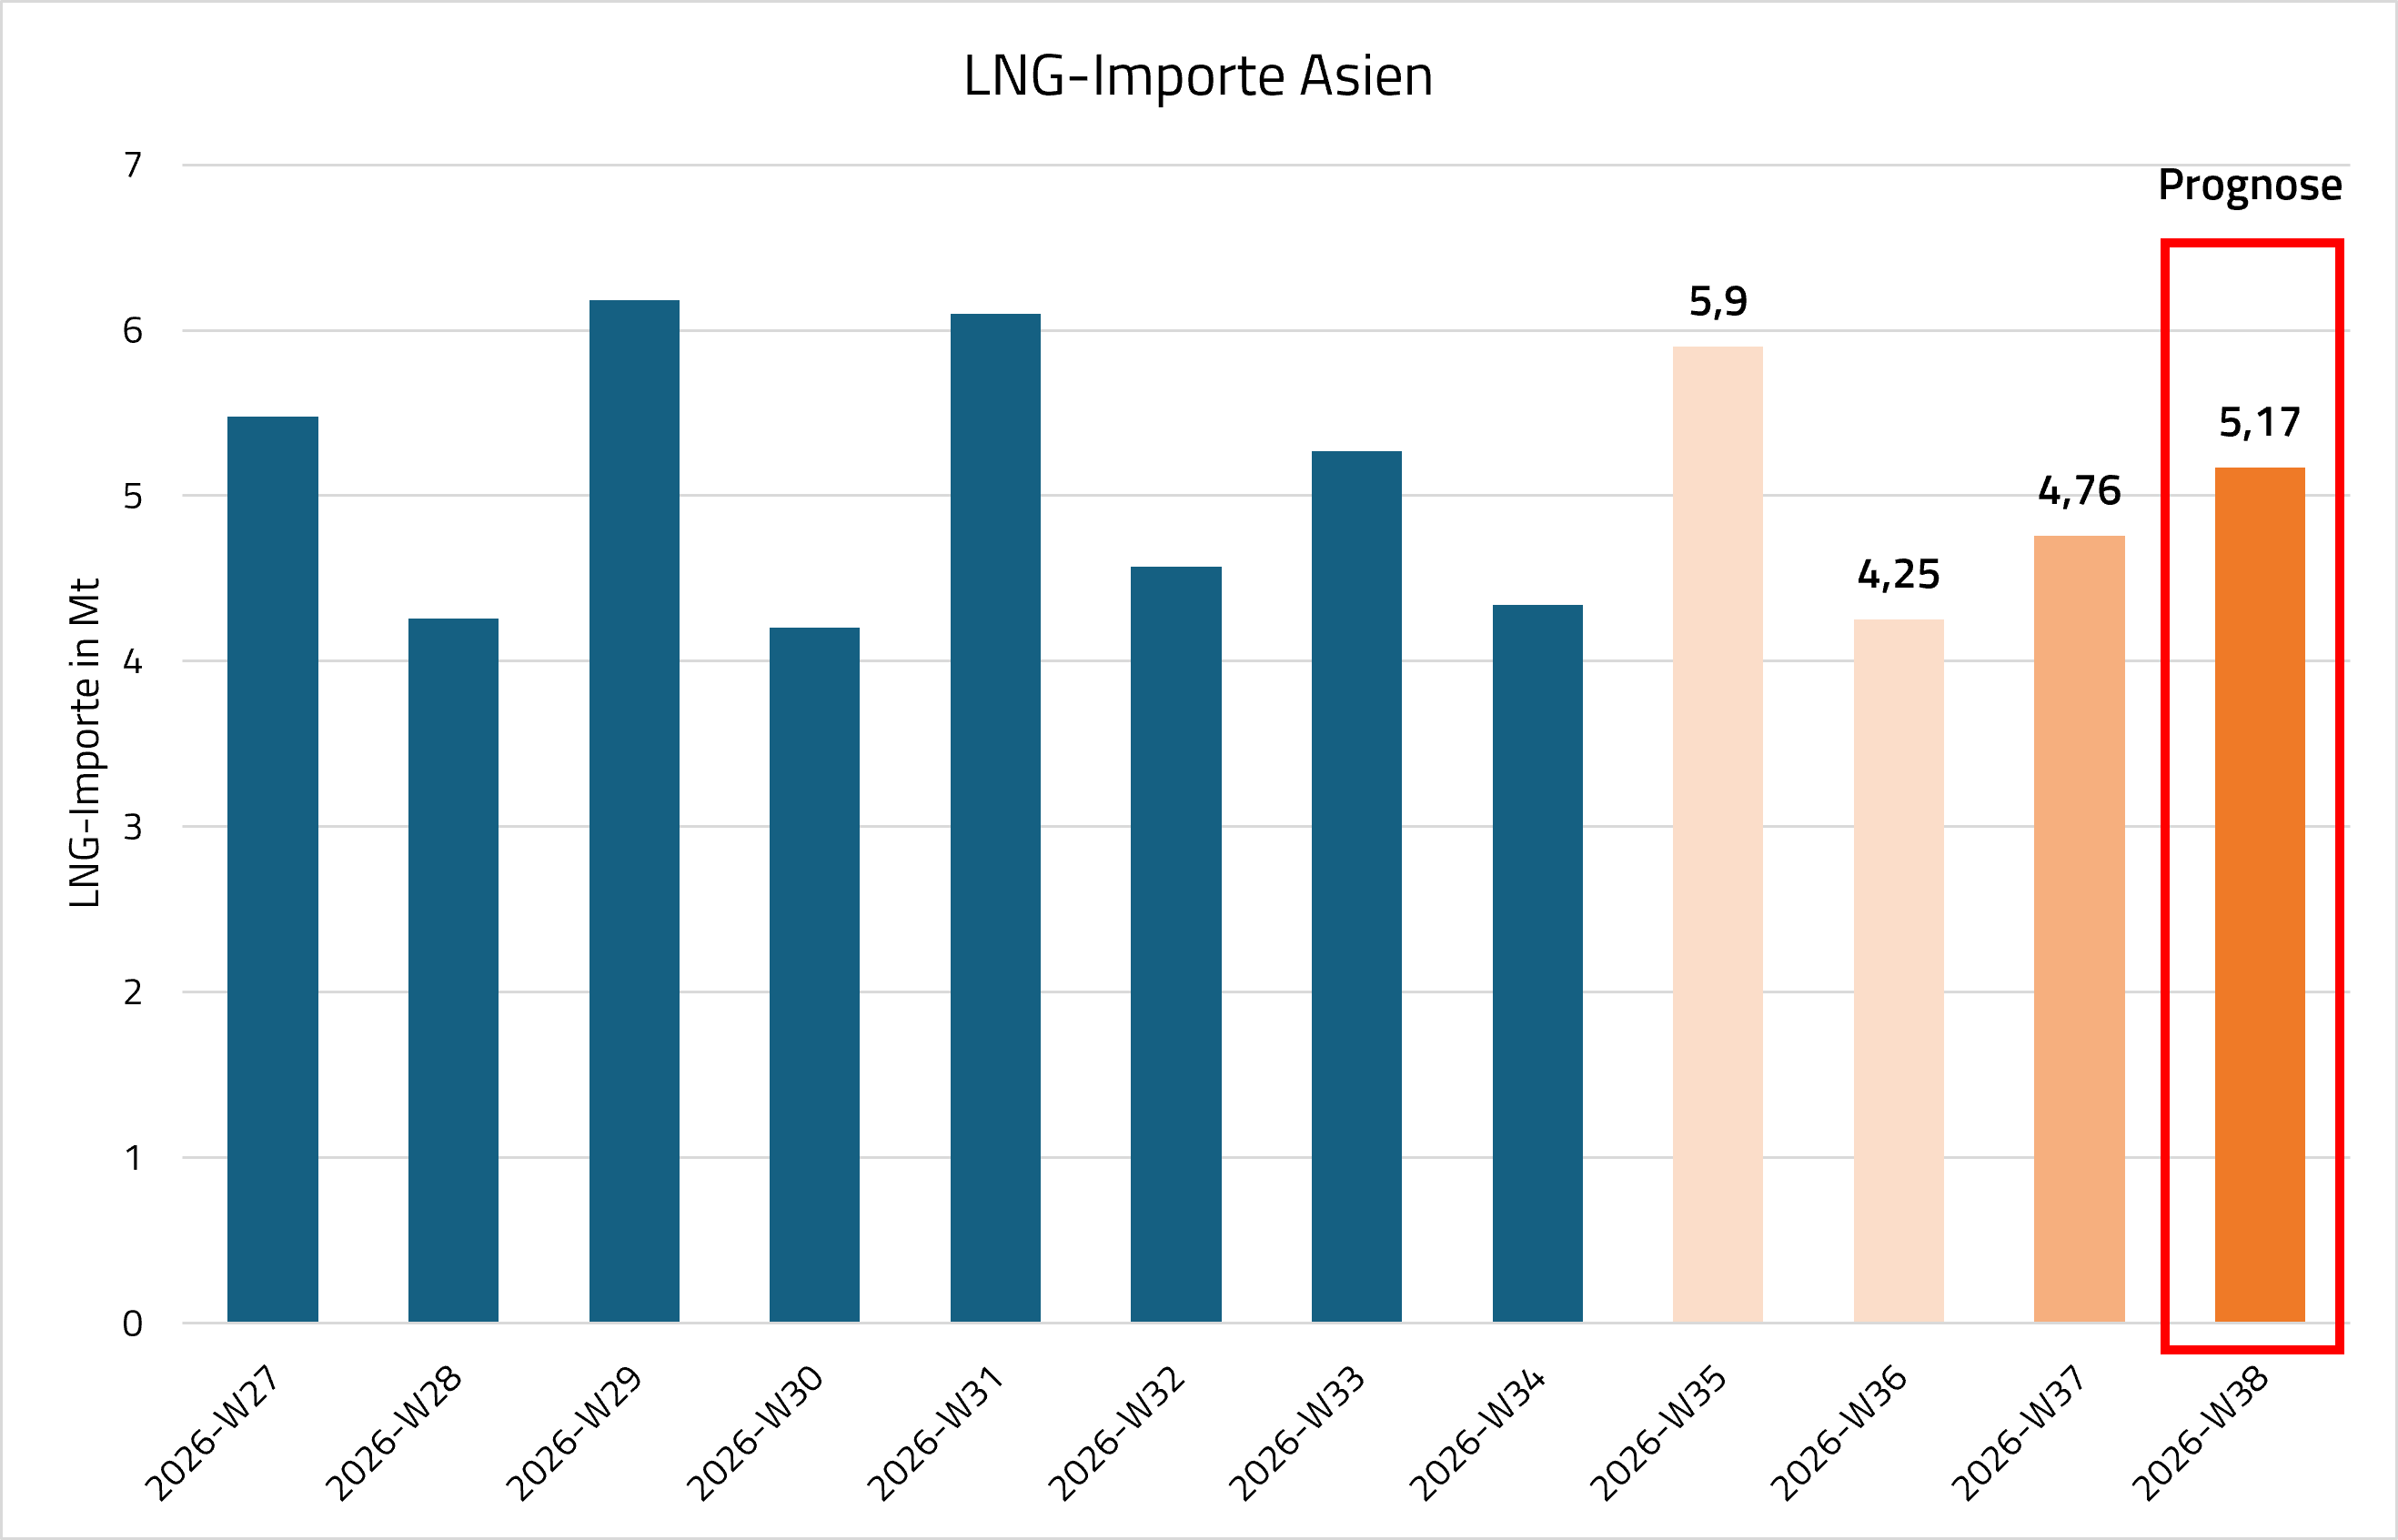
Die europäischen LNG-Importe gingen in KW 37 auf 1,50 Mt zurück, nach 1,78 Mt in KW 36. Die vorläufigen Kpler-Daten für die laufende KW 38 deuten aber auf eine Belebung hin, Europa soll auf 1,87 Mt zulegen. In Asien erholten sich die Einfuhren ebenfalls, und zwar auf 4,76 Mt, nach 4,25 Mt in KW 36. Während Japan und Südkorea die Importe erhöhten, gingen diese in China auf 0,90 Mt zurück, Indien hielt mit 0,47 Mt stabil. Für die aktuelle KW 38 ist ein Anstieg in Asien auf 5,17 Mt erwartet. China erholt sich laut Prognose auf 1,40 Mt, Südkorea auf 1,12 Mt.
Angebotsseitig sticht für die KW 38 zudem der kräftige Anstieg der asiatischen Exporte auf 3,08 Mt hervor. Kpler erwartet höhere Lieferungen aus Katar, zudem könnte China verstärkt als Re-Exporteur auftreten. Amerika bleibt mit 3,42 Mt stabil auf hohem Niveau. Dennoch bleibt der Markt insgesamt angespannt. Mit Blick auf den Folgemonat unterstreicht der JKM-TTF-Spread für Oktober 26 aber Europa als Premiummarkt: Zum Settlementpreis vom Freitag liegt TTF um 6,31 EUR/MWh über JKM, was US-Spotladungen klar Richtung Europa lenken sollte.
Streiks in Frankreich reduzieren KKW-Kapazität zusätzlich
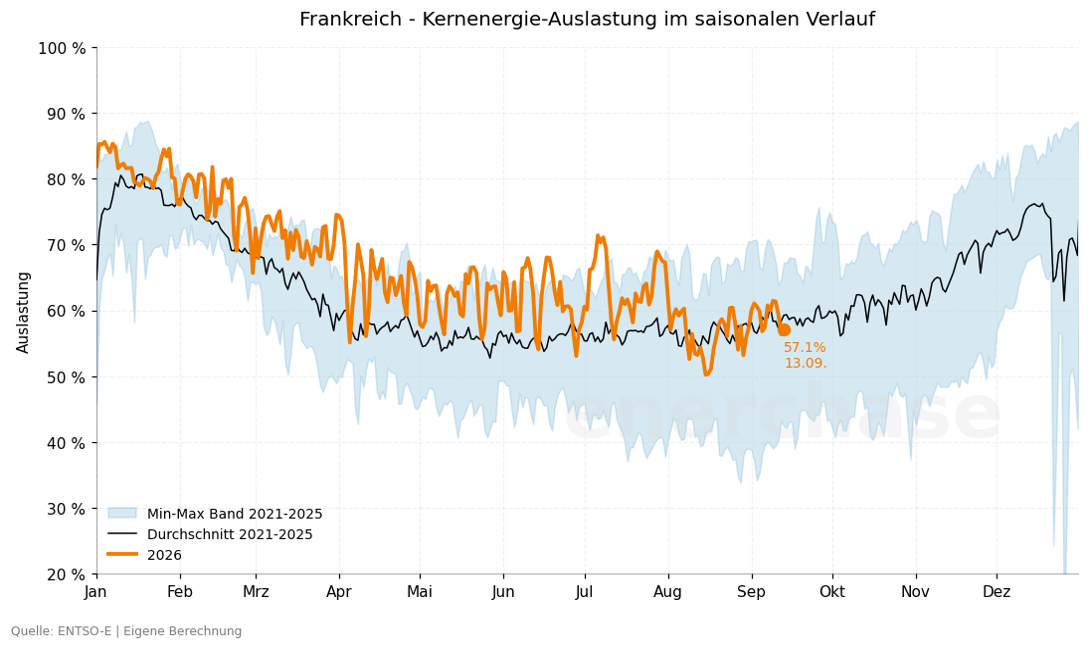
Die Verfügbarkeit der französischen Kernkraftwerke bleibt weiterhin eingeschränkt und erfährt nun auch noch streikbedingte Reduzierungen. Der Streik am französischen Kernkraftwerk Flamanville 2 (1,3 GW) hat die verfügbare Leistung des Reaktors am Montagmorgen um 1 GW reduziert, die Arbeitsniederlegung soll noch bis 15:00 Uhr andauern. Bereits für den 15. September ist aber ein weiterer Streik angekündigt, der sich gegen Änderungen der Arbeitsbedingungen in der Energiewirtschaft richtet. Der hitzebedingte Ausfall liegt bei rund 4,1 GW beziehungsweise 6,4 Prozent. Dies stellt einen Rückgang von 1,1 GW gegenüber dem Vortag dar, zur Vorwoche sind die Einschränkungen damit aber unverändert. Die Gesamtverfügbarkeit beträgt 38,56 GW beziehungsweise 61,2 Prozent, ein Anstieg von 1,2 GW gegenüber gestern, aber 0,5 GW unter dem Niveau der Vorwoche.
Laut aktueller REMIT-Meldungen und Warnungen dürfte die höchste Einschränkung in den kommenden drei Wochen bereits morgen liegen, mit nur 39,0 GW Verfügbarkeit. Danach entspannt sich die Lage schrittweise, mit einem spürbaren Sprung ab dem 18.9. auf 43,2 GW und einem weiteren Anstieg bis zum 25.9. auf 49,4 GW.
Ungeplant betroffen ist derzeit Flamanville 2 mit 1,0 GW, ausgelöst durch einen seit Freitag laufenden Streik, der laut EDF bis 15 Uhr andauern soll. Weitere markante Ausfälle sind Chooz 2 mit 1,5 GW (bis 25.9.), Golfech 1 mit 1,3 GW (bis 21.9.) sowie der ebenfalls ungeplante Ausfall an Belleville 2 mit 1,3 GW (bis 24.9.). Unbestätigte EDF-Vorwarnungen zu möglichen Brennstoffrestriktionen bestehen weiterhin für Bugey 3, Golfech 2, Gravelines 1, Nogent 2 und Penly 1.
Strom-Spotauktion für Di., 15.09.: Extreme Preise am Montag – Dienstag moderater
Am Wochenende lagen die deutschen Spotpreise ungefähr auf dem Niveau der Kalenderwoche 37, mit einem Baseloadpreis von 137,96 Euro/MWh am Samstag und 166,10 Euro/MWh am Sonntag. Die neue Kalenderwoche 38 startet mit hoher Volatilität.
Am heutigen Montag sorgen eine sehr schwache Windeinspeisung von 4,3 GW und nur durchschnittliche PV-Leistung für ein hohes Preisniveau mit extrem teuren Abendstunden. Der Baseloadpreis liegt bei 256,55 Euro/MWh, der Tageshöchstpreis erreicht mit 740,01 Euro/MWh um 19:45 Uhr fast das Niveau der bisherigen Jahresspitze vom 24. Juni (747,10 Euro/MWh).
Am morgigen Dienstag legt die PV-Einspeisung von rund 10 auf 12 GW zu, der Windertrag steigt ebenfalls auf knapp 11 GW und ist damit unter dem Klimamittel von 12 GW. Der Baseloadpreis für den Liefertag Dienstag ist dementsprechend 29,8 Prozent niedriger bei 180,07 Euro/MWh. Das Tagesmaximum liegt bei 312,40 Euro/MWh um 19:15 Uhr.
Im Verlauf der KW 38 ist mit sinkenden Preisen zu rechnen. Die Windeinspeisung nimmt in den kommenden Tagen zu und erreicht am Samstag ihr vorläufiges Maximum bei rund 20 GW. Der Solarertrag bleibt die meiste Zeit leicht über dem Klimamittel von 9,5 GW.
EUA Dez. 26 überwindet Juli-Hoch
Wocheneröffnung KW 37: Pipeline-Angriff eskaliert Golf-Konflikt weiter
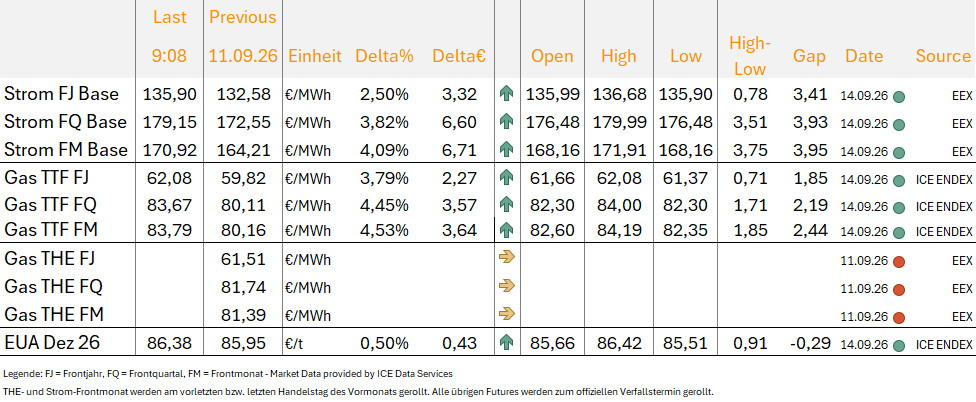
Zum Wochenauftakt schlägt sich die weitere Eskalation in Nahost deutlich in den Notierungen nieder. Die deutschen Strom Base Futures ziehen entlang der Kurve zwischen 2,5 und 4,1 Prozent an, TTF Gas legt mit 3,8 bis 4,5 Prozent noch kräftiger zu. Der Brent Crude Frontmonat notiert gegen 9 Uhr rund 2,8 Prozent fester, bleibt damit aber unter dem Vorwochenhoch, nachdem er am Freitag im Handelsverlauf deutlich nachgegeben hatte. Vergleichsweise gelassen zeigen sich dagegen die EUA.
Mit einem Angriff auf die saudische Ost-West-Pipeline erreicht der Krieg zwischen den USA und dem Iran nun erstmals direkt die Ölinfrastruktur eines Golf-Anrainerstaats. Der bereits am Donnerstag von Sentinel-3-Aufnahmen dokumentierte Drohnenangriff südlich Medinas wurde am Freitag vom saudischen Energieminister bestätigt, mutmaßlich verantwortlich sind mit dem Iran assoziierte Milizen im Irak. Die Pipeline, über die zuletzt täglich 5 bis 7 Millionen Barrel in Richtung Rotes Meer flossen, bleibt vorsorglich geschlossen, ein Zeitplan für die Wiederinbetriebnahme steht nicht fest. Laut Reuters reichen die Lagerbestände in Yanbu für rund 5 bis 7 Tage, danach drohen Beeinträchtigungen der Exporte, der dortigen Raffinerie und letztlich der gesamten saudischen Förderung.
Verschärft wird die Lage durch den anhaltenden Tankerkrieg: UKMTO meldete am Sonntag den Beschuss eines Schiffs, nach iranischen Angaben wurde dabei ein iranisches Handelsschiff getroffen, ein Mensch kam ums Leben, vier wurden verletzt. Die Huthi erreichten zudem am Freitag mit Perim Island und Dhubab Positionen direkt an der Straße Bab el-Mandeb. Damit gerät nun auch der Seeweg ab Yanbu unter Druck, nachdem mit der Ost-West-Pipeline bereits die zentrale Umgehungsroute um die Straße von Hormus ausgefallen ist. Vor diesem Hintergrund wurde das für heute geplante Treffen der Golf-Außenminister mit dem iranischen Amtskollegen Araghtschi im omanischen Salalah zur Zukunft der Straße von Hormus, bei dem es um eine sichere Transitroute und mögliche Durchfahrtsgebühren gehen sollte, einvernehmlich verschoben. Der Iran beharrt weiterhin darauf, die Straße erst nach Erfüllung US-amerikanischer Forderungen vollständig zu öffnen.
Auch am Kraftstoffmarkt bleibt der Konflikt der eigentliche Preistreiber. Abzuwarten bleibt, ob die Ukraine ihre Angriffe auf russische Raffinerien nach einer entsprechenden Bitte von US-Präsident Trump einstellt, der die Attacken für einen weltweiten Kraftstoffmangel verantwortlich macht und auf ausreichend andere Ziele verweist. Russland eskalierte über das Wochenende seinerseits mutmaßlich mit einem Angriff auf einen diplomatischen Zug, in dem sich unter anderem Carl Bildt, Boris Johnson und der frühere CIA-Direktor David Petraeus befanden. Zugleich bereitet sich die Ukraine laut Präsidialamts-Stabschef Kyrylo Budanow auf eine Wiederaufnahme der Friedensgespräche mit Russland und den USA im Oktober vor, auch China und Indien haben laut Russland ihre Vermittlung angeboten.
Abseits der geopolitischen Lage sorgt am deutschen Strom Spotmarkt vor allem das Wetter für Bewegung. Nach einem durchschnittlichen Spotpreis am Samstag bei 137,96 Euro/MWh notierte der Sonntag mit 166,10 Euro/MWh etwas höher. Am heutigen Montag sorgen eine sehr schwache Windeinspeisung von 4,3 GW und nur durchschnittliche PV-Leistung für ein hohes Preisniveau mit extrem teuren Abendstunden. Der Baseloadpreis liegt bei 256,55 Euro/MWh, der Tageshöchstpreis erreicht mit 740,01 Euro/MWh um 19:45 Uhr fast das Niveau der bisherigen Jahresspitze vom 24. Juni mit 747,10 Euro/MWh. Im weiteren Wochenverlauf entspannt sich die Lage jedoch, die Windeinspeisung steigt von 4,3 GW am Montag auf bis zu 23 GW am Samstag, während die PV-Leistung die gesamte Woche mit 9,5 bis 13 GW über dem Klimamittel von 9 GW bleibt. Die Temperaturen sind zu Wochenbeginn mild und bewegen sich den Rest der Woche nah am langfristigen Durchschnitt von 15 Grad Celsius.
TradingUpdate
Die Erwartungen an den El Niño im Winter 2026/27 haben sich zuletzt deutlich erhöht und könnten damit auch für Europas Gasmarkt an Bedeutung gewinnen. Während zu Jahresbeginn noch erhebliche Unsicherheit über die Stärke des Wetterphänomens bestand, geht die US-Wetterbehörde NOAA inzwischen mit einer Wahrscheinlichkeit von mehr als 90 Prozent von einem sehr starken El Niño im Herbst und Winter aus. Für den Zeitraum Oktober bis Dezember beziffert NOAA die Wahrscheinlichkeit sogar auf 75 Prozent, dass das Ereignis eine historische Stärke erreicht und damit frühere El-Niño-Ereignisse seit Beginn der entsprechenden Datenreihe übertrifft. Die Weltorganisation für Meteorologie sieht zudem eine nahezu 100-prozentige Wahrscheinlichkeit dafür, dass El Niño bis Februar 2027 anhält.
Für Europas Energiemärkte ist vor allem relevant, dass ein ausgeprägter El Niño die Wahrscheinlichkeit kräftiger Westwinde über dem Nordatlantik erhöhen und damit die Windstromproduktion insbesondere in Deutschland, dem Vereinigten Königreich, Frankreich und der Nordsee unterstützen könnte. Gleichzeitig rechnen Wetterdienste mit überdurchschnittlich milden Temperaturen in weiten Teilen Kontinentaleuropas, wodurch der Heizbedarf und damit die Gasnachfrage zusätzlich gedämpft werden könnten.
Damit könnte sich auch die bislang verbreitete Sorge über vergleichsweise niedrige europäische Gasspeicherstände relativieren: Geringere Speicherentnahmen während des Winters würden den Bedarf an zusätzlichen Gaslieferungen reduzieren. Gleichzeitig könnte ein milder und windreicher Winter die Nachfrage Europas nach LNG begrenzen und damit Erwartungen an einen stärkeren europäischen LNG-Importbedarf gegen Jahresende unter Druck setzen.
Auf einen milden und windreichen Winter zu hoffen, ist angesichts der geopolitischen Risiken und niedrigen europäischen Gasspeicherstände jedoch eine riskante Versorgungsstrategie.

Am morgigen Samstag sinkt die PV-Einspeisung leicht auf 10,5 GW, der Windertrag steigt auf rund 29 GW und ist damit deutlich über dem Klimamittel von 12,4 GW.
Der Baseloadpreis für den Liefertag Samstag sinkt in Kombination mit der geringeren Nachfrage am Wochenende um 64,6 Prozent auf 42,67 Euro/MWh. Das Tagesmaximum liegt bei 134,25 Euro/MWh um 19:45 Uhr. Das Tagesprofil zeigt eine sehr ausgedehnte Mittagsdelle um die 0,00-Euro/MWh-Marke zwischen 09:45 Uhr und 17:15 Uhr. Der Tagestiefstpreis wird um 15:45 Uhr bei minus 1,94 Euro/MWh erreicht.
Die neuesten Modellläufe erwarten auch für den kommenden Sonntag eine hohe Windeinspeisung von rund 31 GW. In KW 39 sinken die Winderträge jedoch stark und erreichen ab Dienstag Werte zwischen 2 und 8 GW. Die PV-Erträge bleiben am Wochenende bei circa 12 GW (Mittelwert: 9,1 GW) und erreichen im Verlauf der KW 39 sehr hohe Werte zwischen 13 und 15 GW.
Wie Bloomberg unter Berufung auf eine mit der Sache vertraute Person berichtet, ist die geplante Aufstockung der Gaseinspeicherung in Deutschland konkreter als bislang bekannt. Die Regierung und Trading Hub Europe (THE) wollen die kommenden Ausschreibungen um 5 Milliarden Kubikmeter beziehungsweise rund 50 TWh erhöhen, was etwa 20 Prozent der deutschen Speicherkapazität entspricht. Zum Vergleich: In der vergangenen Heizperiode hielt THE zwei LTO-Ausschreibungen ab und zahlte rund 110 Millionen Euro, um 21 TWh beziehungsweise 8 Prozent der Kapazität vorzuhalten. Abgerufen wurden diese Optionen bislang nicht, das letzte Mal geschah dies während der Energiekrise Ende 2022. Eine Entscheidung über die zusätzlichen Volumina könnte laut Bloomberg bereits am kommenden Montag fallen, ein THE-Sprecher kündigte an, die Ausschreibungsunterlagen „in Kürze“ zu veröffentlichen. Das Wirtschaftsministerium selbst verwies auf Nachfrage an THE. In der Branche wird der Ansatz befürwortet, da er Anreize zur Einspeicherung setze, ohne dass der Staat selbst als Käufer auftrete, und günstiger sei als die Alternativen.
Allerdings ist einschränkend zu beachten, dass die 5 Milliarden Kubikmeter nicht mit zusätzlichen Neueinspeicherungen gleichzusetzen sind. Da auch Unternehmen mit bereits eingelagertem Gas an der Ausschreibung teilnehmen können, dürfte ein Großteil des Volumens auf bestehende Bestände entfallen. Der eigentliche Effekt bestünde demnach weniger in einer Erhöhung der Gesamtmenge als darin, dass Gas länger in den Speichern verbleibt, statt wie es die aktuelle Terminkurve nahelegt bereits zu Winterbeginn abgezogen zu werden. Das würde auch bedeuten, dass Unternehmen, die ihre Entnahmen für den frühen Winter bereits gehedgt haben, diese Positionen möglicherweise glattstellen und weiter hinten auf der Kurve neu positionieren müssten.
Bei den EUAs rückt in der kommenden Woche der Optionsverfall am Mittwoch in den Fokus. Das Max-Pain-Niveau, also der Kurs, bei dem der größte Teil der ausstehenden Optionen wertlos verfällt und damit die Stillhalter den größten Gewinn auf Kosten der Optionskäufer erzielen, liegt weiterhin bei 80 Euro/t CO2. Da die Verkäuferseite an diesem Ergebnis wirtschaftlich interessiert ist, besteht in den Handelsstunden vor dem Verfall ein Anreiz, den zugrundeliegenden September-Future in Richtung dieser Marke zu bewegen. Der Referenzkurs für die Abrechnung wird am Mittwoch gegen 14 Uhr festgestellt, sodass es insbesondere um die Mittagszeit zu entsprechenden Kursbewegungen Richtung 80 Euro/t CO2 kommen könnte.
Darüber hinaus stehen sich derzeit kurzfristig belastende und strukturell stützende Argumente gegenüber. Auf der belastenden Seite schwächt sich die Nachfrage in den Auktionen ab, die Cover Ratio ist deutlich zurückgegangen, ein Muster, das sich bereits im Vorjahr nach Ablauf der Compliance-Frist zeigte. Auch die CoT-Daten zeichnen ein vorsichtigeres Bild: Die spekulative Netto-Long-Position ist nach einem kurzen Anstieg wieder leicht gesunken, da auch neue Shorts aufgebaut wurden. Strukturell bleibt die Nachfrageseite dagegen gestützt, zuletzt zusätzlich durch einen breiteren Anstieg der fossilen Stromerzeugung: Geringere Wasserkraft- und Kernkraftproduktion bei kräftiger Stromnachfrage machte mehr thermische Erzeugung nötig.
Die CO2-Zertifikate zeigen in der laufenden Handelswoche einen volatilen Verlauf. Der EUA Dez.26-Future sprang am Montag zunächst auf ein neues Verlaufshoch von 88,53 Euro/t CO2, gab die Gewinne am Dienstag jedoch nahezu vollständig wieder ab. Auch am Mittwoch setzte sich der Verkaufsdruck fort, bevor sich der Kontrakt am Donnerstagnachmittag auf rund 86 Euro/t CO2 erholte. Im Fokus steht vor allem die laufende ETS-Reform mit möglichen Anpassungen bei Artikel 29a, der Marktstabilitätsreserve und der kostenlosen Zuteilung. Gleichzeitig deuten die schwache Cover Ratio der EUA-Auktion am Dienstag und der erneute Rückgang der Netto-Long-Position der Investmentfonds auf eine nachlassende Unterstützung durch Compliance-Käufer und Spekulanten hin.
EU schärft CO2-Marktregeln nach
Im Rahmen der laufenden ETS-Reform werden weitere Verhandlungsdetails bekannt. Der Schutzmechanismus nach Artikel 29a soll künftig schneller auf starke Preisbewegungen reagieren und damit faktisch einen Preiskorridor gegen extreme Ausschläge schaffen. Dies könnte Preisspitzen begrenzen, zugleich aber die Liquidität am Markt verringern und größere Compliance-Käufe stärker auf die Preise durchschlagen lassen. Gleichzeitig dürfte die von der EU-Kommission vorgeschlagene Abschaffung der automatischen Löschung überschüssiger Zertifikate aus der Marktstabilitätsreserve vom Tisch sein. Das Europäische Parlament will den Mechanismus beibehalten und den Schwellenwert 2027 von 400 auf 650 Mio. Zertifikate anheben. Auch beim ETS2 soll der Preisstabilisierungsmechanismus ausgeweitet werden. Bei hohen Preisen könnte die mögliche Freigabe aus der Reserve von 20 auf 40 Mio. Zertifikate je Intervention verdoppelt werden.
EU-Staaten wollen kostenlose CO2-Zertifikate deutlich ausweiten
Die EU-Staaten wollen energieintensiven Industrien zwischen 2026 und 2030 insgesamt 121 Mio. zusätzliche kostenlose CO2-Zertifikate ermöglichen und gehen damit deutlich über den bisherigen Vorschlag der EU-Kommission von 88 Mio. Zertifikaten hinaus. Die darüber hinausgehenden 33 Mio. Zertifikate sollen aus bislang nicht zugeteilten Mengen stammen. Über angepasste Effizienz-Benchmarks soll die Belastung energieintensiver Unternehmen begrenzt werden. Parallel dazu will das Europäische Parlament den CBAM ab 2028 auf mehr als 400 nachgelagerte Produktgruppen ausweiten und Umgehungsmöglichkeiten stärker begrenzen. Eine vorübergehende Aussetzung des Grenzausgleichs bei außergewöhnlichen Preissteigerungen soll dagegen nicht möglich sein. Insgesamt zeichnet sich damit ab, dass die EU den CO2-Markt stärker gegen extreme Preisbewegungen absichern und zugleich den Schutz der europäischen Industrie vor Carbon Leakage und hohen CO2-Kosten ausweiten will. Viele Details sind allerdings noch zwischen Parlament und Mitgliedstaaten zu verhandeln.
Nachlassende Compliance-Nachfrage belastet EUAs
Auch vom Primärmarkt kommen inzwischen schwächere Signale. Die Bid-to-Cover-Ratio der EUA-Auktion an der EEX fiel am Dienstag auf 1,06 und damit auf den niedrigsten Stand seit Februar. Vergleichbar niedrige Werte wurden in den vergangenen beiden Jahren erst deutlich später kurz vor dem Ende der Compliance-Frist erreicht. 2025 lag die Ratio am 25. September bei 1,08, 2024 wurde dieser Wert erst am 29. September erreicht. Die schwache Nachfrage deutet damit darauf hin, dass die Compliance-Käufe in diesem Jahr früher auslaufen könnten. Dies dürfte neben der politischen Unsicherheit rund um die ETS-Reform zum jüngsten Preisrückgang beigetragen haben. Damit verliert ein wichtiger saisonaler Unterstützungsfaktor für den EUA-Markt bereits vor dem offiziellen Abgabetermin Ende September an Bedeutung.
CoT EUA: Netto-Long-Anstieg verpufft
Auch die jüngsten CoT-Daten liefern kein klares bullishes Signal. Die Investmentfonds bauten ihre Netto-Long-Position in der Berichtswoche zum 11. September trotz steigender EUA-Preise um 7,3 Prozent auf 31,5 Mio. EUA ab. Dabei reduzierten die Fonds ihre Long-Positionen nicht, sondern stockten diese sogar um 2,4 Mio. auf 60,5 Mio. EUA auf. Gleichzeitig nahmen die Short-Positionen jedoch deutlich stärker um 4,9 Mio. auf 29,1 Mio. EUA zu. Damit erweist sich der Netto-Long-Aufbau der Vorwoche zunächst als nicht nachhaltig. Die zuvor kurzzeitig unterbrochene Divergenz zwischen steigenden EUA-Preisen und zurückhaltender spekulativer Positionierung besteht damit wieder.
Am morgigen Freitag bleibt die Windeinspeisung den ganzen Tag über kräftig und liegt durchgehend über 17 GW, mit einem Tageshoch von 27,7 GW am frühen Nachmittag. Der PV-Ertrag erreicht mittags ein Maximum von 38,2 GW. In der Kombination rutscht die Residuallast zur Mittagszeit kurz ins Negative, auf bis zu minus 2,4 GW um 13:00 Uhr, und der Preis fällt von 13:30 bis 14:45 Uhr durchgehend auf 0,00 Euro/MWh. Das Tagesmaximum wird dagegen bereits am Morgen erreicht, mit 221,78 Euro/MWh um 08:00 Uhr, wenn die Residuallast mit 41,6 GW ihr Tageshoch verzeichnet, noch vor dem vollen Einsetzen von Wind- und PV-Spitze. Der Baseloadpreis für den Liefertag Freitag sinkt um 15,6 Prozent auf 120,53 Euro/MWh, der Peakload-Preis fällt im gleichen Maße auf 84,74 Euro/MWh. Das Handelsvolumen liegt mit rund 793.526 MWh um 3,2 Prozent unter dem Vortag.
Bundeswirtschaftsministerin Katherina Reiche greift offenbar doch in die Gasspeicherbefüllung ein, wenn auch deutlich zurückhaltender als es zunächst den Anschein hatte. Der Füllstand der deutschen Speicher liegt derzeit bei knapp 56 Prozent und damit spürbar unter dem Vorjahreswert von rund 75 Prozent. Vor diesem Hintergrund soll der bundeseigene Gasimporteur SEFE zusätzliche Mengen einkaufen, um den Füllstand auf über 70 Prozent zu heben. Von einer verbindlichen staatlichen Vorgabe im Sinne eines „Whatever it takes“ kann dabei allerdings keine Rede sein. SEFE selbst betont ausdrücklich, die Entscheidung eigenständig und ohne konkrete Weisung des Wirtschaftsministeriums getroffen zu haben. Diese öffentliche Bestätigung durch SEFE wiegt dabei deutlich schwerer als die zugrundeliegende POLITICO-Meldung, die sich lediglich auf mehrere mit der Sache vertraute Personen beruft.
Nach eben dieser POLITICO-Meldung will das Ministerium zusätzlich über eine höhere Ausschreibung sogenannter Long Term Options nachhelfen. Dabei reserviert Trading Hub Europe gegen eine Gebühr Gasmengen bei Händlern, die diese vorhalten und im Bedarfsfall zu einem garantierten Höchstpreis liefern müssen. Der Haken an der Sache ist, dass die Entscheidung über eine solche Ausschreibung und ihre Höhe nicht beim Ministerium liegt, sondern allein bei Trading Hub Europe. Bis zum kommenden Montag, einen Tag nach der Landtagswahl in Mecklenburg-Vorpommern, will das Ministerium klären, ob und in welchem Umfang die Ausschreibung tatsächlich erhöht wird. Eine offizielle Ausschreibung liegt bislang nicht vor, weshalb dieser Teil der Meldung vorerst im Bereich der Absichtserklärung bleibt.
Wie wenig von den angekündigten Maßnahmen bislang tatsächlich in den Daten ankommt, zeigt ein Blick auf die aktuelle Einspeicherdynamik. Am Dienstag wurden EU-weit 1.908 GWh/Tag netto eingespeichert, ein Minus von 9,8 Prozent gegenüber dem Vortag und von 19,4 Prozent gegenüber der Vorwoche. In Deutschland ist die Einspeicherung noch deutlicher eingebrochen: Mit nur noch 72 GWh/Tag ergibt sich gegenüber dem Vortag (282 GWh/Tag) ein Rückgang von 74,3 Prozent, gegenüber der Vorwoche (565 GWh/Tag) sogar von 87,2 Prozent. Wenn sich selbst die medienwirksam angekündigten SEFE-Käufe bislang nicht in den Zahlen niederschlagen, wirkt auch die avisierte LTO-Aufstockung eher wie ein politisches Signal als wie eine belastbare Zusage. Angesichts sinkender Temperaturen bleibt das 70-Prozent-Ziel in Deutschland damit ambitioniert, und solange kein spürbarer Turnaround bei der Einspeicherung erkennbar ist, dürfte die fundamentale Unsicherheit am Gasmarkt eher zu- als abnehmen.
Die norwegischen Gasflüsse geben spürbar nach, nachdem am Troll-Feld zusätzlich zur laufenden Wartung ein ungeplanter Ausfall hinzugekommen ist (Ausfall von 39 Mio. Kubikmeter pro Tag). Die Exportnominierung liegt am Donnerstag bei 259,4 Mio. Kubikmeter pro Tag, minus 7,4 Prozent gegenüber dem Vortag, minus 10,8 Prozent gegenüber der Vorwoche (290,8 Mio. Kubikmeter pro Tag), aber weiterhin über dem Vorjahreswert von 226,4 Mio. Kubikmeter pro Tag (plus 14,6 Prozent). Hinzu kommen die weiterlaufenden Einschränkungen an u.a. Nyhamna, Kollsnes und Kårstø. Der eigentliche Höhepunkt der Wartungswelle steht mit dem 23. September aber weiterhin bevor.
Bundeswirtschaftsministerin Katherina Reiche hat den bundeseigenen Gasimporteur SEFE (ehemals Gazprom Germania) dazu bewegt, zusätzliche Gasmengen einzukaufen, um den deutschen Speicherfüllstand von derzeit knapp 56 Prozent auf über 70 Prozent zu erhöhen. Die Käufe sollen schrittweise erfolgen, um größere Auswirkungen auf die Gaspreise zu vermeiden. Uniper beteiligt sich nicht, da das Bundesfinanzministerium mögliche Nachteile für die geplante Privatisierung sieht.
Für SEFE wird laut Wirtschaftsministerium eine Belastung von rund 40 bis 60 Millionen Euro erwartet. Nach aktuellen Marktpreisen dürften diese Zahlen aufgrund des Preisunterschieds zwischen TTF-Oktober-Future (Einspeicherung) und dem Januar-Future (Ausspeicherung) von ca. 1 Euro/MWh und ggf. der Speicherkosten (ca. 4 Euro/MWh) kalkuliert worden sein.
Der bislang kaum gefüllte SEFE-Gasspeicher in Rehden rückt damit nun verstärkt in den Fokus. Hier war in den letzten Wochen nur wenig Speicheraktivität zu vermelden. Bis zur gesetzlichen Füllstandvorgabe von 45 Prozent für Porenspeicher fehlen in Rehden noch ca. 12 TWh, was dem oberen Ende der Kostenschätzung entspräche: 60 Mio. Euro geteilt durch 5 Euro/MWh = 12.000.000 MWh. Bundesweit fehlen noch 37 TWh in den Speichern bis zur Erreichung der 70-Prozent-Speichervorgabe.
Die Marktreaktion am heutigen Mittwoch ist eher verhalten, der TTF Gas Frontmonat notiert nur minimal im Plus. Offenbar hat der Markt dieses Thema in den letzten Tagen bereits eingepreist, nachdem vergangene Woche erste Gerüchte aufkamen. Dennoch stützen die zu erwartenden Käufe des Gasmarkt bis in das kommende Jahr hinein. Die Winter-Sommer-Spread 2027/28 hat sich weiter in den negativen Bereich bewegt und liegt im TTF bei ca. minus 5 Euro/MWh.
Am morgigen Donnerstag steigt die PV-Einspeisung von rund 10,5 auf 12 GW, der Windertrag steigt auf rund 20 GW und ist damit deutlich über dem Klimamittel von 12 GW.
Der Baseloadpreis für den Liefertag Donnerstag sinkt um 21,6 Prozent auf 142,89 Euro/MWh. Das Tagesmaximum liegt bei 232,70 Euro/MWh um 19:45 Uhr. Aufgrund der gestiegenen PV-Einspeisung sinkt das Tagesminimum von 90,40 Euro/MWh auf 0,10 Euro/MWh.
Im Verlauf der KW 38 ist mit sinkenden Preisen zu rechnen. Die Windeinspeisung nimmt in den kommenden Tagen zu und erreicht am Sonntag ihr vorläufiges Maximum bei rund 25 GW. Der Solarertrag bleibt die meiste Zeit leicht über dem Klimamittel von 9,5 GW.
Der EUA Dez.26-Future legte in der Berichtswoche zum 11. September um 2,4 Prozent zu. Die Investmentfonds bauten trotz des Anstiegs ihre Netto-Long-Position erneut ab, diesmal jedoch nicht durch Verkäufe auf der Long-Seite, sondern durch einen deutlich stärkeren Aufbau der Short-Positionen. Damit kehrt die Divergenz zwischen Kursverlauf und Positionierung zurück, die die vergangenen Wochen bereits geprägt hatte und nur kurzzeitig unterbrochen war. Die Netto-Long-Position sank um 2,5 Mio. EUA auf 31,5 Mio. EUA. Das entspricht einem Rückgang von 7,3 Prozent gegenüber der Vorwoche.
Auf der Long-Seite stockten die Fonds ihre Positionen von 58,2 auf 60,5 Mio. EUA auf. Der Zuwachs von 2,4 Mio. EUA beziehungsweise 4,1 Prozent setzt die vorsichtige Rückkehr auf die Käuferseite aus der Vorwoche fort, fällt aber moderat aus. Auf der Short-Seite bauten die Fonds ihre Positionen deutlich kräftiger aus, von 24,2 auf 29,1 Mio. EUA. Der Zuwachs von 4,9 Mio. EUA oder 20,1 Prozent übertrifft den Long-Aufbau und kehrt die Entwicklung der Vorwoche wieder um, als die Short-Seite noch nahezu unverändert blieb.
Die vermeintliche Trendwende der Vorwoche erweist sich damit als Eintagsfliege. Die Spekulanten kehren nicht klar auf die Käuferseite zurück, sondern sichern sich verstärkt gegen fallende Notierungen ab, obwohl der Future selbst weiter zulegt. Zusätzliches Gewicht erhält dieses Bild durch die jüngste EUA-Auktion an der EEX, deren Bid-to-Cover-Ratio am Dienstag auf 1,06 und damit auf den niedrigsten Stand seit Februar fiel. Ein derart niedriger Wert wurde in den vergangenen Jahren erst deutlich später vor dem Ende der Compliance-Frist erreicht, was auf ein früheres Auslaufen der Compliance-Käufe hindeutet. Der Future zog bis Montag zunächst weiter an, offenbar getrieben von den letzten Nachzüglern, ehe der Markt am Dienstag mit der schwachen Bid-to-Cover-Ratio kippte und einen Großteil der Gewinne wieder abgab. Denn nun fehlen sowohl Compliance-Käufer als auch Spekulanten auf der Käuferseite. Hinzu kommt die Unsicherheit rund um die ETS-Reform.
Der TTF Gas Frontmonat legte in der Berichtswoche zum 11. September um 10,5 Prozent zu und kletterte in Richtung 80-Euro-Marke. Die Investmentfonds begleiteten den Anstieg jedoch nicht, sondern fuhren ihre Netto-Long-Position im gleichen Zeitraum um mehr als die Hälfte zurück. Die Netto-Long-Position sank um 113,7 TWh auf 96,8 TWh. Das entspricht einem Rückgang von 54,0 Prozent gegenüber der Vorwoche und setzt den Abbau der vergangenen Wochen mit deutlich größerer Wucht fort.
Auf der Long-Seite reduzierten die Fonds ihre Positionen von 361,0 auf 292,7 TWh. Der Abbau von 68,3 TWh beziehungsweise 18,9 Prozent fällt damit rund neunmal so stark aus wie in der Vorwoche, als die Fonds ihre Long-Positionen lediglich um 7,7 TWh verringerten. Bemerkenswert: Auf der Short-Seite stockten die Fonds ihre Positionen sogar von 150,5 auf 195,9 TWh auf. Der Zuwachs von 45,4 TWh oder 30,2 Prozent markiert den deutlichsten Short-Aufbau seit Wochen und liegt weit über dem marginalen Anstieg von 1,2 TWh in der Vorwoche.
Die Kombination aus starkem Long-Abbau und kräftigem Short-Aufbau bestätigt die These der vergangenen Woche in verschärfter Form. Die Rally wird offenbar nicht von spekulativer Seite getragen, sondern von Marktteilnehmern, die aus operativer Notwendigkeit kaufen müssen, etwa Stadtwerke vor Abschluss ihrer Tarifkalkulation oder Industrie- und Gewerbekunden, die sich angesichts der Preisanstiege nun doch noch eindecken. Aus reiner CoT-Perspektive fehlt der Aufwärtsbewegung damit zunehmend die Unterstützung durch die starken Hände. Sollte der Kaufdruck der kleineren Marktteilnehmer nachlassen, wird auch der Preisanstieg an Substanz verlieren.
Die Bid-to-Cover-Ratio der jüngsten EUA-Auktion an der EEX am Dienstag ist mit 1,06 auf den niedrigsten Stand seit Februar gefallen (1,04 am 23.2., siehe EEX Auction Emission Spot Primary Market Auction Report). Ein vergleichbar niedriger Wert wurde in den vergangenen Jahren erst deutlich später vor dem Ende der Compliance-Frist erreicht, am 25.9. im Jahr 2025 (1,08) beziehungsweise am 29.9. im Jahr 2024 (1,08). Dies deutet auf ein frühzeitigeres Ende der Compliance-Nachfrage in diesem Jahr hin, was den gestrigen Preisrückgang mit unterstützt haben dürfte.
Im Rahmen der laufenden ETS-Reform werden derzeit weitere Verhandlungsdetails bekannt. Beim EU-ETS soll der Schutzmechanismus nach Artikel 29a künftig schneller auf starke Preisbewegungen reagieren, wodurch faktisch ein Preiskorridor entstehen könnte, der extreme Ausschläge begrenzt. Dies birgt zwar Potenzial für geringere Preisspitzen, könnte zugleich aber zu sinkender Liquidität, breiteren Spreads und stärkeren Preiseffekten bei größeren Compliance-Käufen führen.
Gleichzeitig hat das Europäische Parlament dafür gestimmt, die geplante Möglichkeit zur vorübergehenden Aussetzung des CBAM bei starken Preissteigerungen zu streichen. Stattdessen sollen betroffene Industrien gegebenenfalls aus den Einnahmen des Grenzausgleichs unterstützt werden, während der Anwendungsbereich auf weitere Produkte und kleinere Aluminiumlieferungen ausgeweitet werden soll. Damit zeichnet sich eine politische Linie ab, bei der die EU den heimischen CO2-Markt stärker stabilisieren, den Schutz vor emissionsintensiven Importen zugleich aber konsequenter aufrechterhalten will. Beide Vorhaben sind noch nicht endgültig beschlossen und müssen weiter zwischen Europäischem Parlament und Mitgliedstaaten verhandelt werden.
Bemerkenswert ist vor diesem Hintergrund die aktuelle Marktreaktion: Nachdem der EUA Dez. 26 gestern um 2,5 Prozent zugelegt hatte, wurde dieser Anstieg heute fast vollständig wieder abgegeben. Am frühen Dienstagnachmittag notierte der Kontrakt rund 2,2 Prozent im Minus.

Am Dienstag kommt es an den Energiemärkten zu deutlichen Preisrückgängen. Da konkrete fundamentale Auslöser fehlen, handelt es sich aus unserer Sicht um einen überfälligen Rücksetzer nach den dynamischen Preisanstiegen der letzten Tage. Preisrücksetzer bieten sich ggf. für Hedging-Aktivitäten an, mehr dazu in unserer HedgingView.
Am morgigen Mittwoch sinkt die PV-Einspeisung von rund 15 auf 10,6 GW, der Windertrag steigt hingegen auf knapp 14 GW und ist damit leicht über dem Klimamittel von 12 GW.
Der Baseloadpreis für den Liefertag Mittwoch steigt leicht um 1,3 Prozent auf 182,33 Euro/MWh. Das Tagesmaximum liegt bei 269,18 Euro/MWh um 19:45 Uhr. Aufgrund der gesunkenen PV-Einspeisung steigt das Tagesminimum von 26,39 Euro/MWh auf 90,40 Euro/MWh.
Im Verlauf der KW 38 ist mit sinkenden Preisen zu rechnen. Die Windeinspeisung nimmt in den kommenden Tagen zu und erreicht am Sonntag ihr vorläufiges Maximum bei rund 25 GW. Der Solarertrag bleibt die meiste Zeit leicht über dem Klimamittel von 9,5 GW.

Saudi-Arabien versucht, einen größeren Teil seiner Rohölexporte wieder über die Straße von Hormus abzuwickeln. Nachdem die Ost-West-Pipeline am vergangenen Donnerstag durch Drohnenangriffe beschädigt wurde, fehlen voraussichtlich für mehrere Wochen rund 5 bis 7 Millionen Barrel pro Tag an Pipeline-Kapazität. Zusätzliche Tankerpassagen über den umkämpften Wasserweg sollen den Ausfall zumindest teilweise kompensieren. Laut Bloomberg zeigen Satellitenbilder bereits eine höhere Tankeraktivität an saudischen Exportterminals im Persischen Golf.
Die Zerstörung der saudischen Ost-West-Pipeline dürfte für mehrere Wochen zu Einschränkungen führen und belastet damit die Versorgungslage am Ölmarkt. Vor diesem Hintergrund ist beinahe erstaunlich, wie vergleichsweise entspannt der Ölmarkt reagiert. Brent notiert aktuell unterhalb der Hochs der vergangenen Woche und vom Montag.
Auch die Daten von TankerTrackers deuten darauf hin, dass sich die Schifffahrt zunehmend an die neue Lage anpasst. Satellitenbilder vom 14. September zeigen demnach inzwischen wieder einen bidirektionalen Tagesverkehr von VLCC-Supertankern durch die Straße von Hormus. Gleichzeitig nehmen Ship-to-Ship-Transfers im Golf von Oman deutlich zu. In den vergangenen 14 Tagen wurden dort nach Angaben von TankerTrackers im Durchschnitt rund 7,15 Millionen Barrel Rohöl pro Tag zwischen Schiffen transferiert, 56 Prozent mehr als im Vormonat. Zusätzlich werden vermehrt auch LNG- und LPG-Ladungen per STS umgeschlagen.
Nachdem der EUA Dez. 26 am Montag den stärksten Tagesanstieg seit fast acht Wochen verzeichnete und auf den höchsten Stand seit knapp neun Monaten kletterte, kommt es am Dienstag im Einklang mit dem schwächeren Energiekomplex zu deutlichen Gewinnmitnahmen. Im Fokus bleibt die europäische Regulierung. Das EU-Parlament signalisiert, wesentliche bearishe Bestandteile der Reformvorschläge der EU-Kommission nicht mittragen zu wollen, was den Markt grundsätzlich stützt. Gleichzeitig rückt das Ende der Compliance-Frist näher. Der damit verbundene Kaufdruck könnte in den kommenden Tagen nachlassen, da viele verpflichtete Unternehmen ihren Bedarf bereits vor dem letzten Handelstag decken dürften. Zusätzlich steht am 23. September der Optionsverfall auf den September-Future an, der insbesondere rund um relevante Strike-Preise für erhöhte Volatilität sorgen könnte.
Die europäischen LNG-Importe gingen in KW 37 auf 1,50 Mt zurück, nach 1,78 Mt in KW 36. Die vorläufigen Kpler-Daten für die laufende KW 38 deuten aber auf eine Belebung hin, Europa soll auf 1,87 Mt zulegen. In Asien erholten sich die Einfuhren ebenfalls, und zwar auf 4,76 Mt, nach 4,25 Mt in KW 36. Während Japan und Südkorea die Importe erhöhten, gingen diese in China auf 0,90 Mt zurück, Indien hielt mit 0,47 Mt stabil. Für die aktuelle KW 38 ist ein Anstieg in Asien auf 5,17 Mt erwartet. China erholt sich laut Prognose auf 1,40 Mt, Südkorea auf 1,12 Mt.
Angebotsseitig sticht für die KW 38 zudem der kräftige Anstieg der asiatischen Exporte auf 3,08 Mt hervor. Kpler erwartet höhere Lieferungen aus Katar, zudem könnte China verstärkt als Re-Exporteur auftreten. Amerika bleibt mit 3,42 Mt stabil auf hohem Niveau. Dennoch bleibt der Markt insgesamt angespannt. Mit Blick auf den Folgemonat unterstreicht der JKM-TTF-Spread für Oktober 26 aber Europa als Premiummarkt: Zum Settlementpreis vom Freitag liegt TTF um 6,31 EUR/MWh über JKM, was US-Spotladungen klar Richtung Europa lenken sollte.
Die Verfügbarkeit der französischen Kernkraftwerke bleibt weiterhin eingeschränkt und erfährt nun auch noch streikbedingte Reduzierungen. Der Streik am französischen Kernkraftwerk Flamanville 2 (1,3 GW) hat die verfügbare Leistung des Reaktors am Montagmorgen um 1 GW reduziert, die Arbeitsniederlegung soll noch bis 15:00 Uhr andauern. Bereits für den 15. September ist aber ein weiterer Streik angekündigt, der sich gegen Änderungen der Arbeitsbedingungen in der Energiewirtschaft richtet. Der hitzebedingte Ausfall liegt bei rund 4,1 GW beziehungsweise 6,4 Prozent. Dies stellt einen Rückgang von 1,1 GW gegenüber dem Vortag dar, zur Vorwoche sind die Einschränkungen damit aber unverändert. Die Gesamtverfügbarkeit beträgt 38,56 GW beziehungsweise 61,2 Prozent, ein Anstieg von 1,2 GW gegenüber gestern, aber 0,5 GW unter dem Niveau der Vorwoche.
Laut aktueller REMIT-Meldungen und Warnungen dürfte die höchste Einschränkung in den kommenden drei Wochen bereits morgen liegen, mit nur 39,0 GW Verfügbarkeit. Danach entspannt sich die Lage schrittweise, mit einem spürbaren Sprung ab dem 18.9. auf 43,2 GW und einem weiteren Anstieg bis zum 25.9. auf 49,4 GW.
Ungeplant betroffen ist derzeit Flamanville 2 mit 1,0 GW, ausgelöst durch einen seit Freitag laufenden Streik, der laut EDF bis 15 Uhr andauern soll. Weitere markante Ausfälle sind Chooz 2 mit 1,5 GW (bis 25.9.), Golfech 1 mit 1,3 GW (bis 21.9.) sowie der ebenfalls ungeplante Ausfall an Belleville 2 mit 1,3 GW (bis 24.9.). Unbestätigte EDF-Vorwarnungen zu möglichen Brennstoffrestriktionen bestehen weiterhin für Bugey 3, Golfech 2, Gravelines 1, Nogent 2 und Penly 1.
Am Wochenende lagen die deutschen Spotpreise ungefähr auf dem Niveau der Kalenderwoche 37, mit einem Baseloadpreis von 137,96 Euro/MWh am Samstag und 166,10 Euro/MWh am Sonntag. Die neue Kalenderwoche 38 startet mit hoher Volatilität.
Am heutigen Montag sorgen eine sehr schwache Windeinspeisung von 4,3 GW und nur durchschnittliche PV-Leistung für ein hohes Preisniveau mit extrem teuren Abendstunden. Der Baseloadpreis liegt bei 256,55 Euro/MWh, der Tageshöchstpreis erreicht mit 740,01 Euro/MWh um 19:45 Uhr fast das Niveau der bisherigen Jahresspitze vom 24. Juni (747,10 Euro/MWh).
Am morgigen Dienstag legt die PV-Einspeisung von rund 10 auf 12 GW zu, der Windertrag steigt ebenfalls auf knapp 11 GW und ist damit unter dem Klimamittel von 12 GW. Der Baseloadpreis für den Liefertag Dienstag ist dementsprechend 29,8 Prozent niedriger bei 180,07 Euro/MWh. Das Tagesmaximum liegt bei 312,40 Euro/MWh um 19:15 Uhr.
Im Verlauf der KW 38 ist mit sinkenden Preisen zu rechnen. Die Windeinspeisung nimmt in den kommenden Tagen zu und erreicht am Samstag ihr vorläufiges Maximum bei rund 20 GW. Der Solarertrag bleibt die meiste Zeit leicht über dem Klimamittel von 9,5 GW.
Zum Wochenauftakt schlägt sich die weitere Eskalation in Nahost deutlich in den Notierungen nieder. Die deutschen Strom Base Futures ziehen entlang der Kurve zwischen 2,5 und 4,1 Prozent an, TTF Gas legt mit 3,8 bis 4,5 Prozent noch kräftiger zu. Der Brent Crude Frontmonat notiert gegen 9 Uhr rund 2,8 Prozent fester, bleibt damit aber unter dem Vorwochenhoch, nachdem er am Freitag im Handelsverlauf deutlich nachgegeben hatte. Vergleichsweise gelassen zeigen sich dagegen die EUA.
Mit einem Angriff auf die saudische Ost-West-Pipeline erreicht der Krieg zwischen den USA und dem Iran nun erstmals direkt die Ölinfrastruktur eines Golf-Anrainerstaats. Der bereits am Donnerstag von Sentinel-3-Aufnahmen dokumentierte Drohnenangriff südlich Medinas wurde am Freitag vom saudischen Energieminister bestätigt, mutmaßlich verantwortlich sind mit dem Iran assoziierte Milizen im Irak. Die Pipeline, über die zuletzt täglich 5 bis 7 Millionen Barrel in Richtung Rotes Meer flossen, bleibt vorsorglich geschlossen, ein Zeitplan für die Wiederinbetriebnahme steht nicht fest. Laut Reuters reichen die Lagerbestände in Yanbu für rund 5 bis 7 Tage, danach drohen Beeinträchtigungen der Exporte, der dortigen Raffinerie und letztlich der gesamten saudischen Förderung.
Verschärft wird die Lage durch den anhaltenden Tankerkrieg: UKMTO meldete am Sonntag den Beschuss eines Schiffs, nach iranischen Angaben wurde dabei ein iranisches Handelsschiff getroffen, ein Mensch kam ums Leben, vier wurden verletzt. Die Huthi erreichten zudem am Freitag mit Perim Island und Dhubab Positionen direkt an der Straße Bab el-Mandeb. Damit gerät nun auch der Seeweg ab Yanbu unter Druck, nachdem mit der Ost-West-Pipeline bereits die zentrale Umgehungsroute um die Straße von Hormus ausgefallen ist. Vor diesem Hintergrund wurde das für heute geplante Treffen der Golf-Außenminister mit dem iranischen Amtskollegen Araghtschi im omanischen Salalah zur Zukunft der Straße von Hormus, bei dem es um eine sichere Transitroute und mögliche Durchfahrtsgebühren gehen sollte, einvernehmlich verschoben. Der Iran beharrt weiterhin darauf, die Straße erst nach Erfüllung US-amerikanischer Forderungen vollständig zu öffnen.
Auch am Kraftstoffmarkt bleibt der Konflikt der eigentliche Preistreiber. Abzuwarten bleibt, ob die Ukraine ihre Angriffe auf russische Raffinerien nach einer entsprechenden Bitte von US-Präsident Trump einstellt, der die Attacken für einen weltweiten Kraftstoffmangel verantwortlich macht und auf ausreichend andere Ziele verweist. Russland eskalierte über das Wochenende seinerseits mutmaßlich mit einem Angriff auf einen diplomatischen Zug, in dem sich unter anderem Carl Bildt, Boris Johnson und der frühere CIA-Direktor David Petraeus befanden. Zugleich bereitet sich die Ukraine laut Präsidialamts-Stabschef Kyrylo Budanow auf eine Wiederaufnahme der Friedensgespräche mit Russland und den USA im Oktober vor, auch China und Indien haben laut Russland ihre Vermittlung angeboten.
Abseits der geopolitischen Lage sorgt am deutschen Strom Spotmarkt vor allem das Wetter für Bewegung. Nach einem durchschnittlichen Spotpreis am Samstag bei 137,96 Euro/MWh notierte der Sonntag mit 166,10 Euro/MWh etwas höher. Am heutigen Montag sorgen eine sehr schwache Windeinspeisung von 4,3 GW und nur durchschnittliche PV-Leistung für ein hohes Preisniveau mit extrem teuren Abendstunden. Der Baseloadpreis liegt bei 256,55 Euro/MWh, der Tageshöchstpreis erreicht mit 740,01 Euro/MWh um 19:45 Uhr fast das Niveau der bisherigen Jahresspitze vom 24. Juni mit 747,10 Euro/MWh. Im weiteren Wochenverlauf entspannt sich die Lage jedoch, die Windeinspeisung steigt von 4,3 GW am Montag auf bis zu 23 GW am Samstag, während die PV-Leistung die gesamte Woche mit 9,5 bis 13 GW über dem Klimamittel von 9 GW bleibt. Die Temperaturen sind zu Wochenbeginn mild und bewegen sich den Rest der Woche nah am langfristigen Durchschnitt von 15 Grad Celsius.
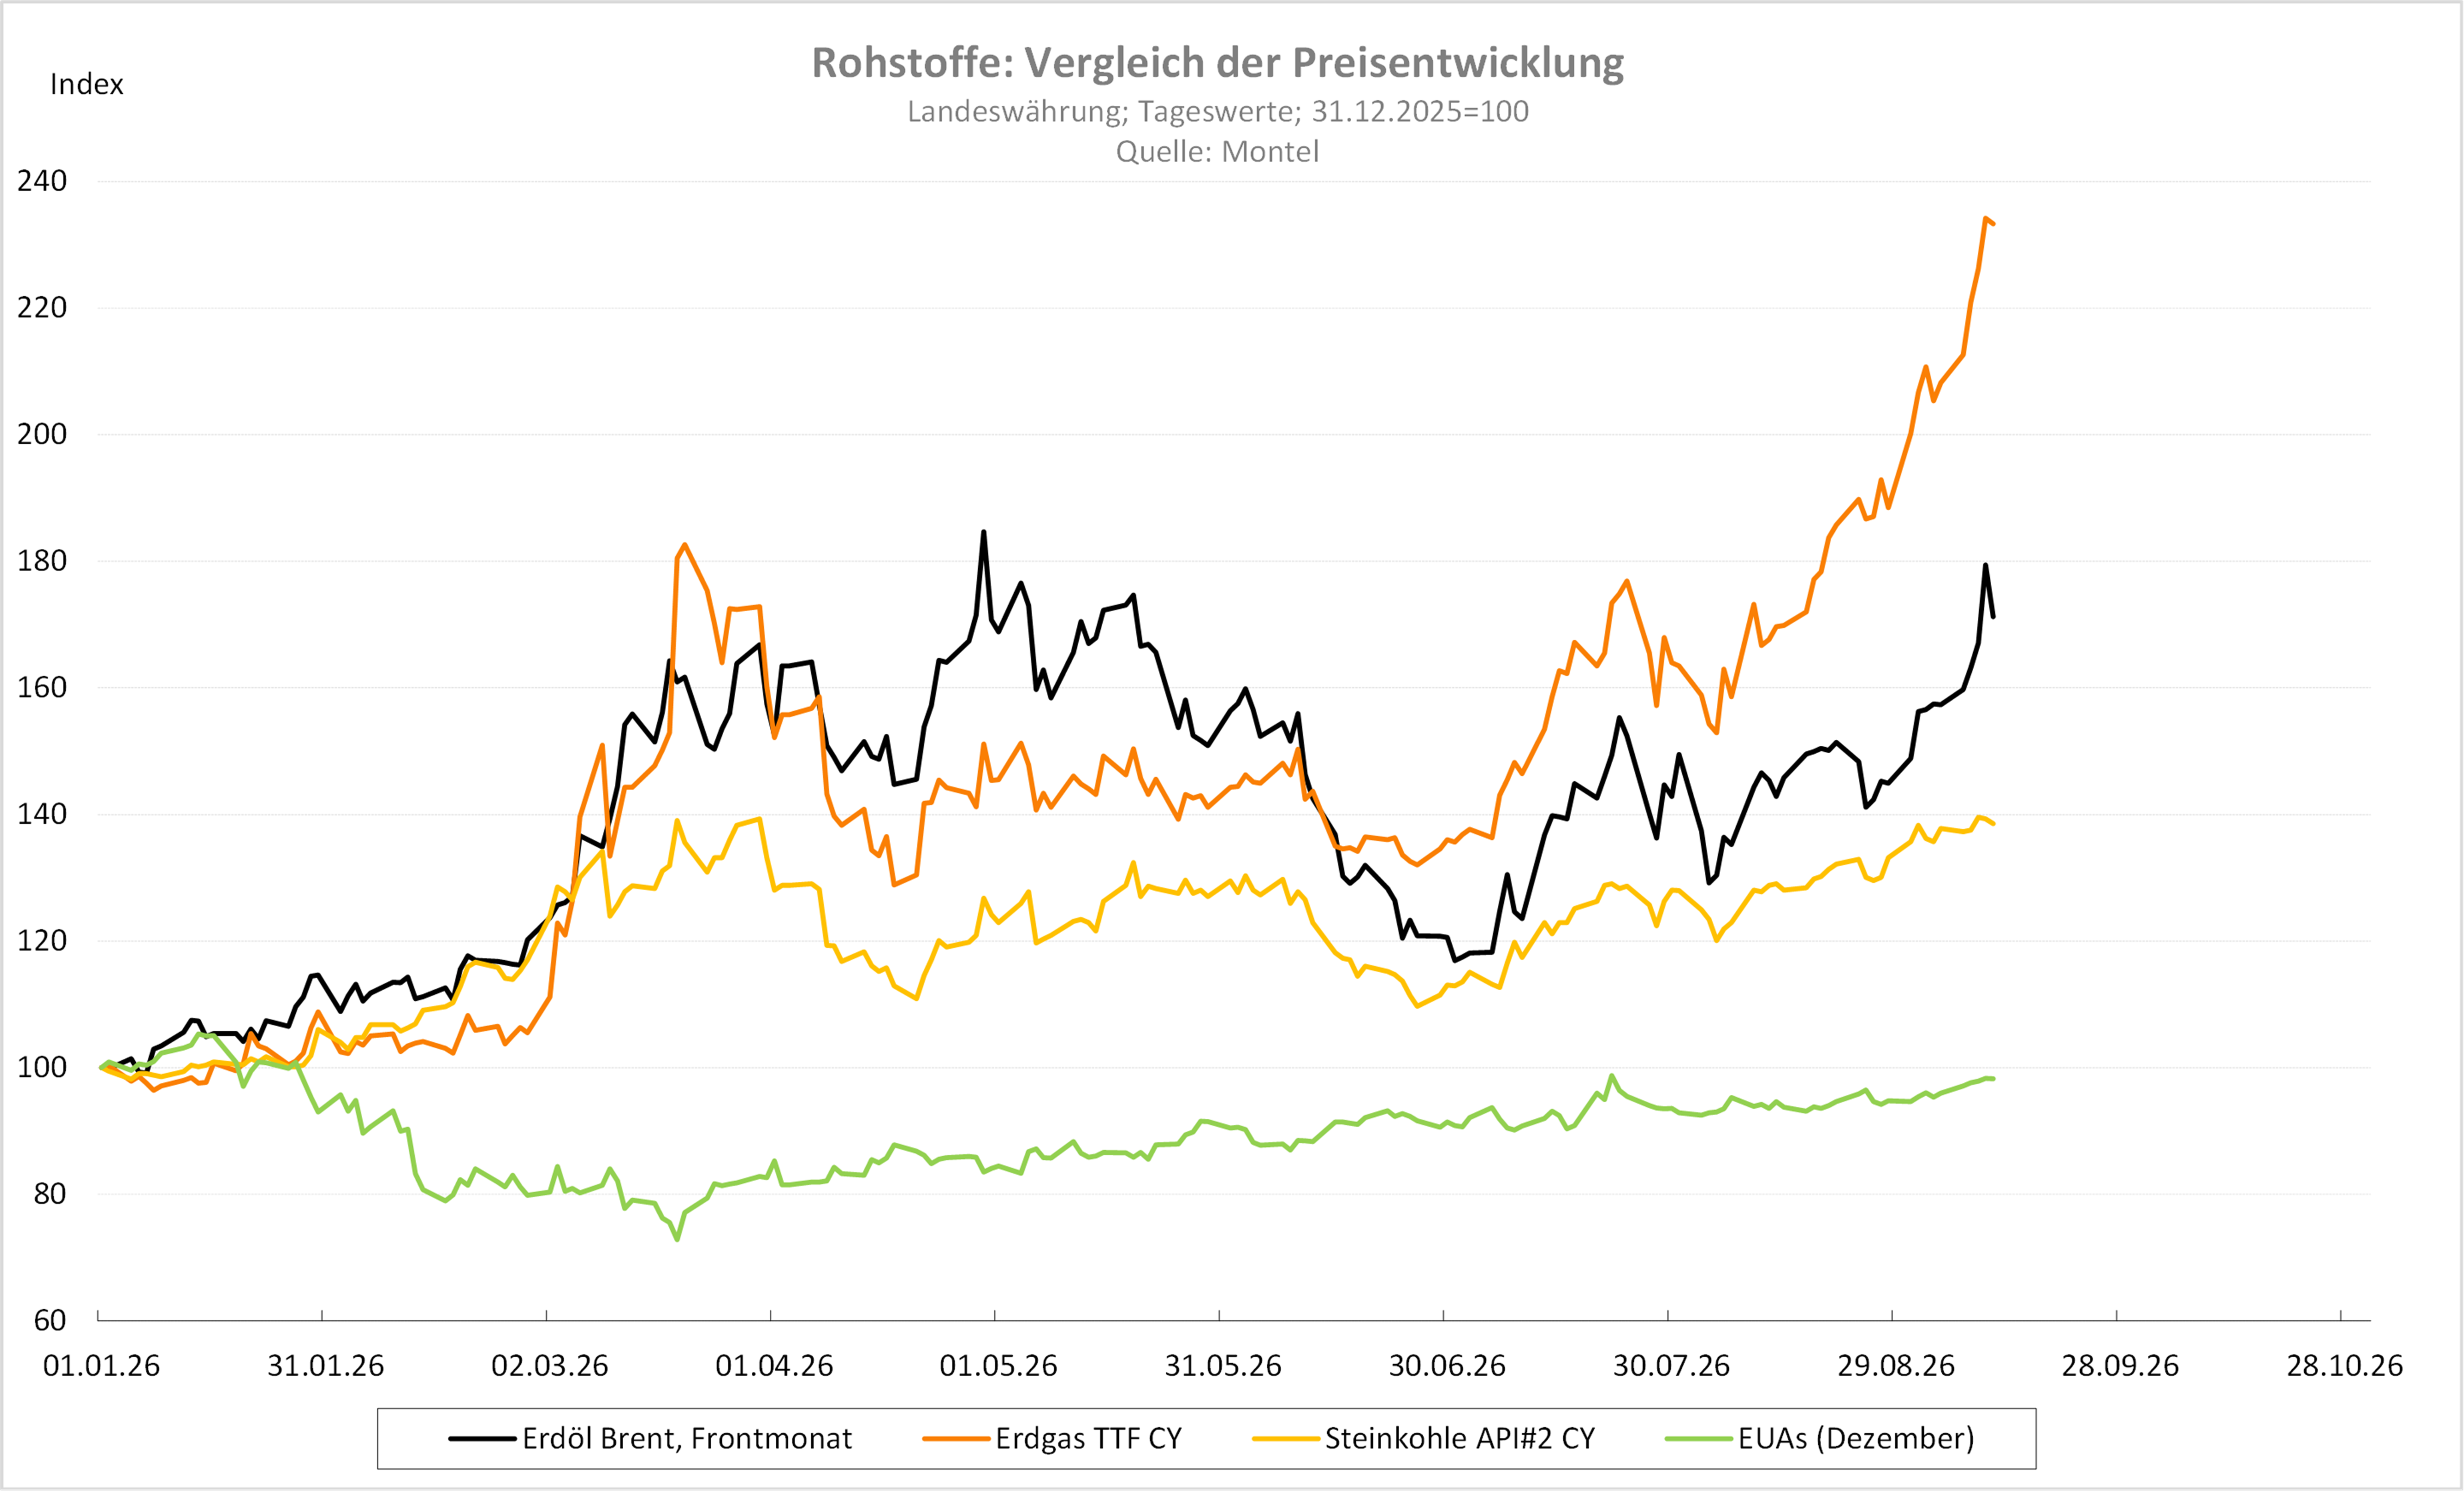
25,635 – so viel kostete am 31.12.2025 eine MWh Erdgas TTF Cal 27. Es klingt wie aus einer vergangenen Epoche. Gut 9 Monate später, am Freitag, den 11. September (dem Jahrestag des Terroranschlags in den USA), mussten für die gleiche Menge 59,82 Euro aufgewendet werden, ein stolzes Plus in Höhe von 133 Prozent bzw. ein Indexwert von 233 Punkten - wie in der Graphik abgetragen. Damit liegt Erdgas TTF Cal 27 von den vier abgebildeten Rohstoffen klar an der Spitze.
Zwei Dinge fallen mir bei der Betrachtung der Graphik spontan ein: Erstens, warum gibt es nicht längst einen ETC auf Erdgas TTF (und auf API#2), so dass man an der fulminanten Aufwärtsbewegung hätte partizipierten können? Bei allen anderen möglichen oder unmöglichen Rohstoffen ist dies doch auch gang und gäbe. Zweitens, ist es nach der beeindruckenden Rallye – seit dem 5. August ging es praktisch nur noch stramm nach oben – nicht an der Zeit für eine Korrektur? Den genauen Zeitpunkt hierfür zu bestimmen, ist zwar unmöglich, aber es ist zumindest möglich, sich Gedanken über das „Chance-Risiko-Verhältnis“ zu machen. Eine Aufwärtsbewegung steht immer dann vor einer Korrektur (oder ihrem Ende), wenn sich die Notierungen entweder zu weit von ihrem fundamental gerechtfertigten Wert entfernt haben oder sich die fundamentale Datenlage spürbar verändert hat. Den 2. Fall können wir ausschließen, denn das Umfeld für Erdgas ist nach wie vor sehr angespannt. Dies führt uns zu Punkt 1: Hat sich Erdgas TTF Cal 27 zu weit von seinem „inneren“ Wert entfernt? Auch das ist leider nicht zu beantworten, denn ein „reines“ Verbrauchsgut hat keinen inneren Wert. Die Knappheit und die Zahlungsbereitschaft bestimmen den Preis, wobei die Förderkosten eine Art Untergrenze darstellen.
Dennoch ist aus unserer Sicht nun eine Korrektur - keine Trendwende – wahrscheinlich. Zum einen kamen seit geraumer Zeit keine wirklich neuen Informationen hinzu, die die Notierungen weiter angetrieben haben. Zum anderen sieht man an der Steinkohle API#2 und am Frontmonat von Brent Crude, dass die frühen Hochs dieses Jahres in der KW 37 nicht überwunden wurden. Zugegeben, dies ist nur ein sehr „weiches“ Argument, aber auch die stark überkaufte Lage gepaart mit den einseitig positiven Analystenstimmen spricht wohl nun eher dafür, dass kurzfristig zumindest etwas Luft (nicht nur) aus dem „Erdgas-Kessel“ abgelassen wird. Vielleicht ist ja das anberaumte Treffen zwischen den Golfstaaten und dem Iran Anfang der Woche ein Katalysator hierfür.
Die Preise am deutschen Strom-Spotmarkt sinken am morgigen Samstag aufgrund schwächerer Wochenendnachfrage in Kombination mit gleichbleibenden Wind- und PV-Erträgen merklich. Der Baseloadpreis für den morgigen Samstag liegt bei 137,96 Euro/MWh, 29,3 Prozent unter dem heutigen Preis. Das Tagesprofil zeigt eine flache Mittagsdelle zwischen 12:00 und 16:00 Uhr. Der Tagestiefstpreis liegt bei minus 0,48 Euro/MWh. Das Tageshoch wird in der ersten Viertelstunde um 00:00 Uhr bei 212,04 Euro/MWh erreicht. Die teuerste Abendviertelstunde liegt um 20:15 Uhr bei 211,17 Euro/MWh.
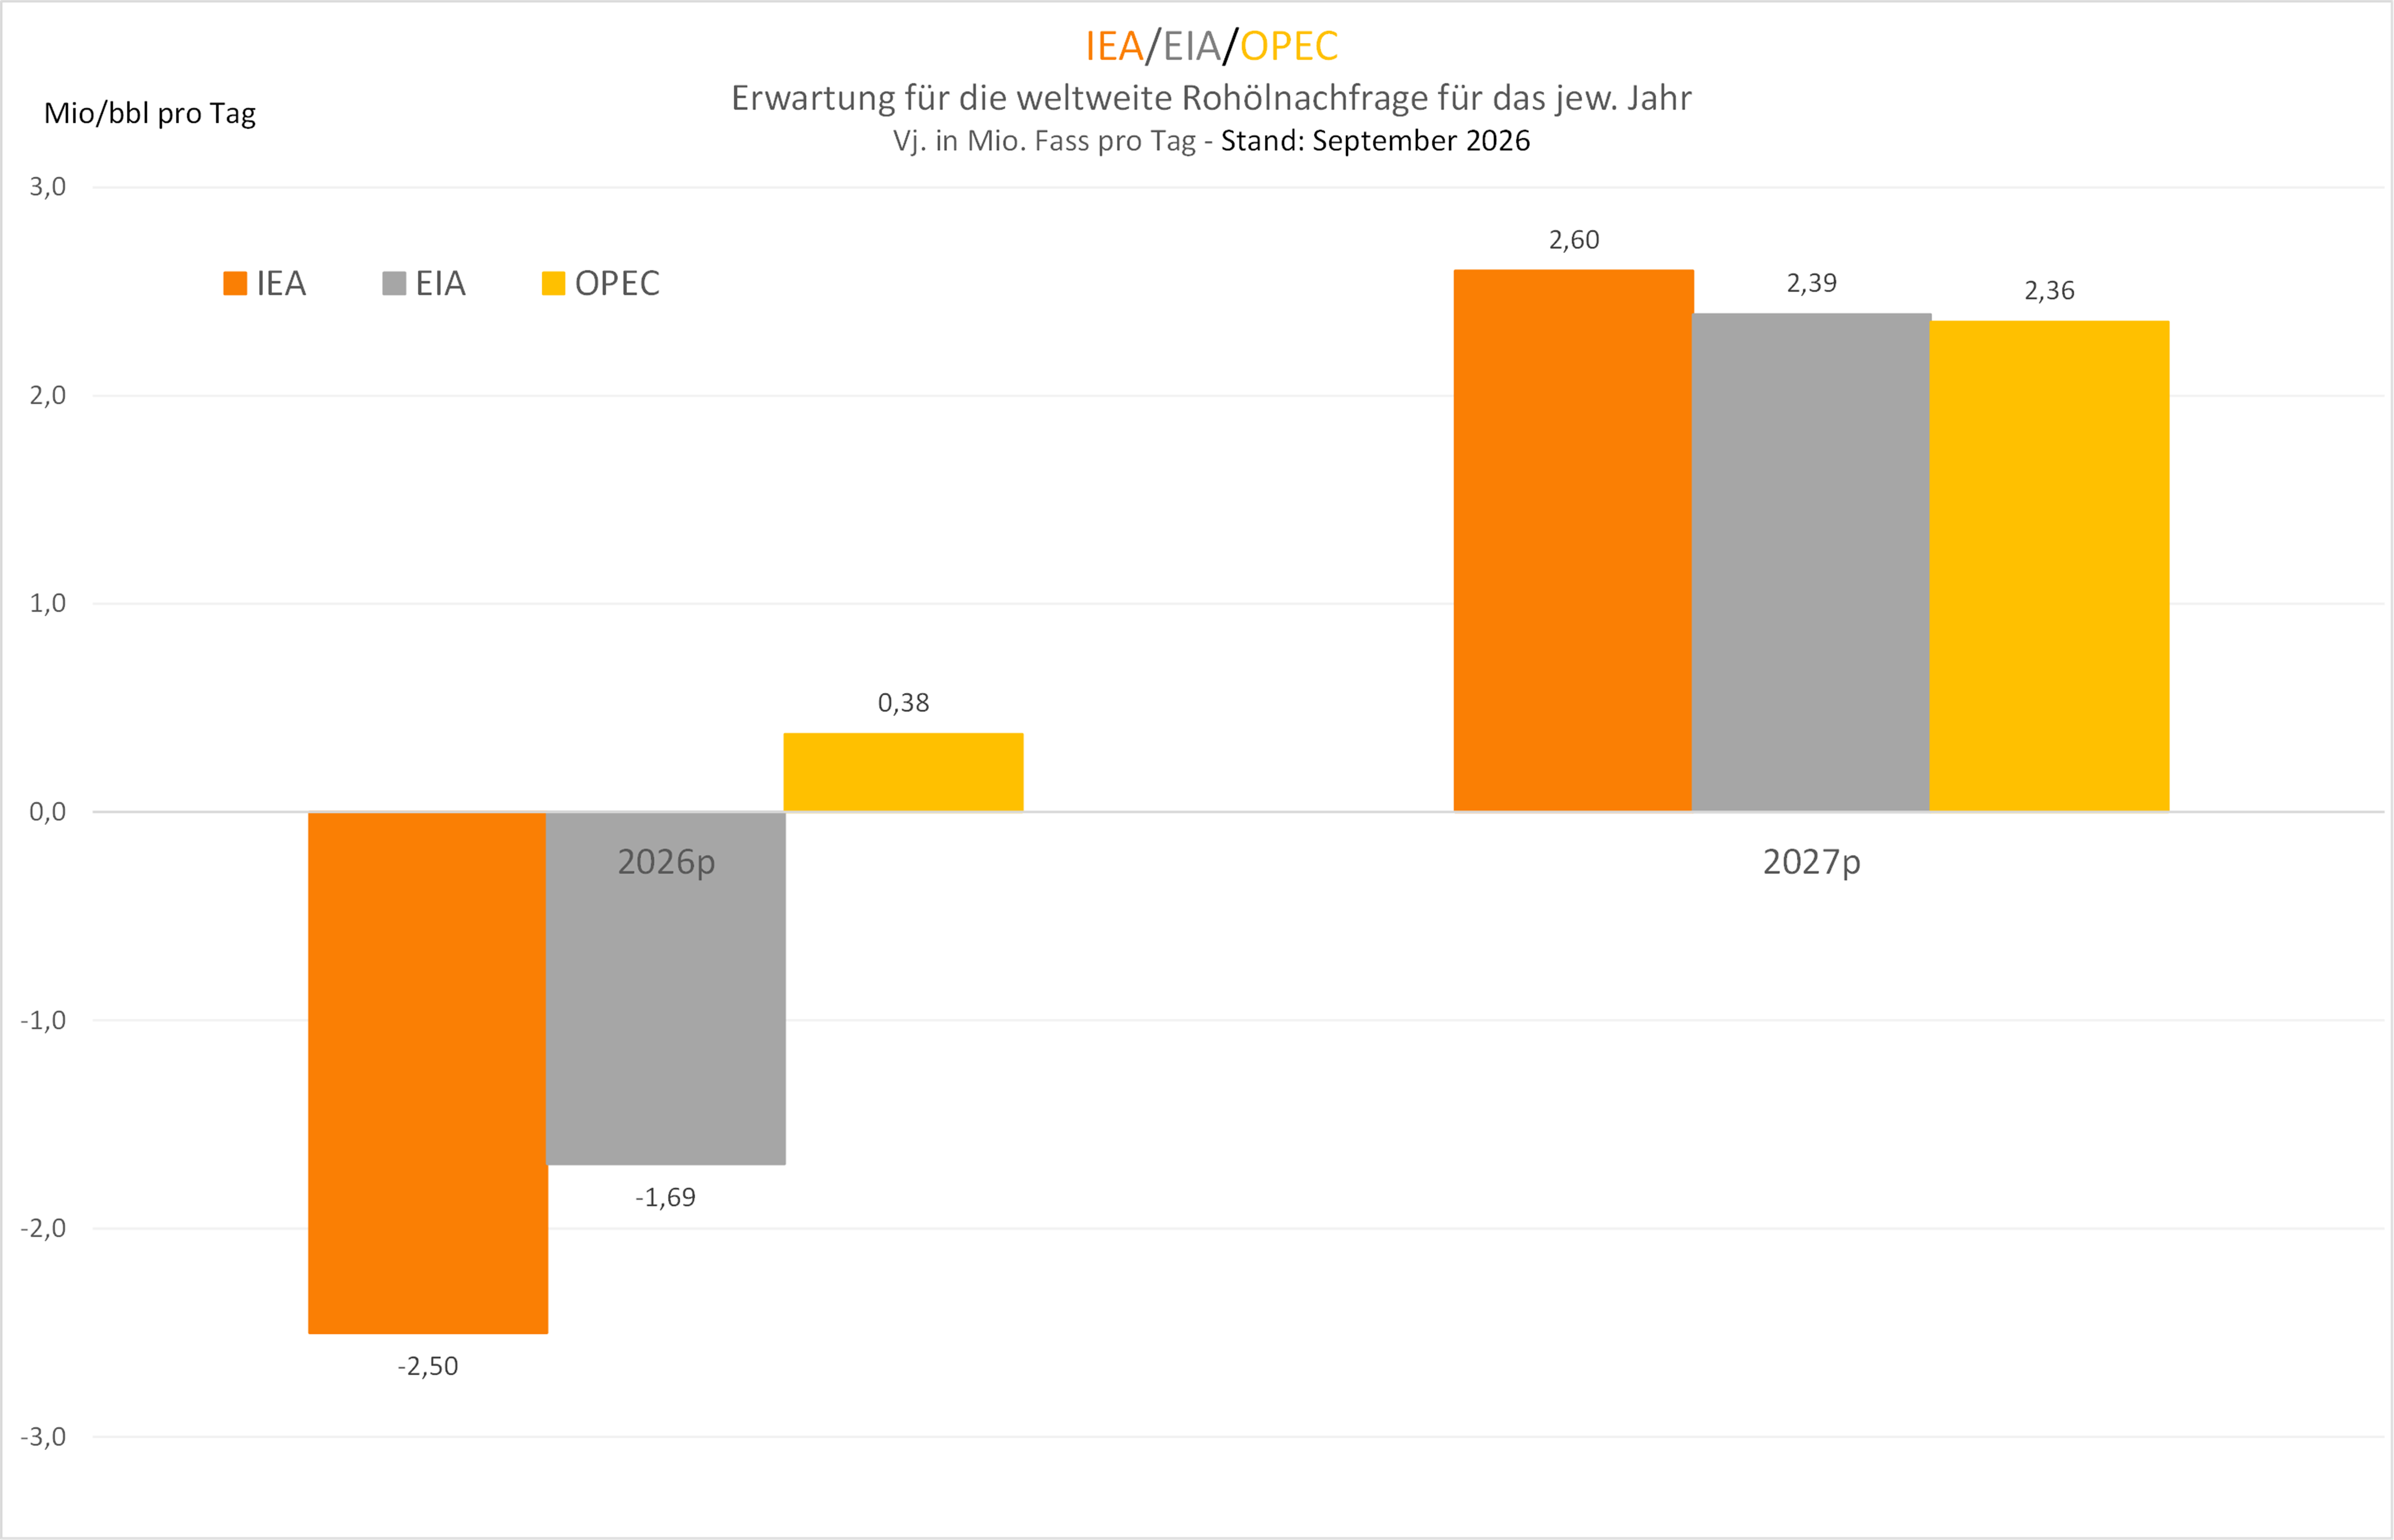
Nach der US-Energiebehörde EIA und der OPEC während der Woche hat heute nun auch die Internationale Energieagentur (IEA) ihren Monatsbericht für September veröffentlicht und dieser hat es in sich. So wurde der Rückgang der weltweiten Rohölnachfrage in diesem Jahr nochmals spürbar nach unten revidiert und zwar um 940 Tsd. Fass ggü. Vormonat auf minus 2,5 Mio. Fass pro Tag. Das wäre der größte Rückgang in einem Jahr seit der „Corona-Pandemie“. Gleichzeitig soll wegen der anhaltenden Spannung im Nahen Osten das weltweite Erdölangebot um 5,7 Mio. Fass pro Tag ggü. 2025 auf 100,7 Mio. Fass pro Tag sinken.
Im August sind die beobachtbaren globalen Erdölreserven um weitere 95 Mio. Fass abgebaut worden. Seit Februar dieses Jahres steht damit ein Rückgang um 507 Mio. Fass zu Buche. Erst im kommenden Jahr soll sich die weltweite Rohölnachfrage bei einer Normalisierung der geopolitischen Lage und dann aber sehr kräftig um 2,6 Mio. Fass pro Tag erholen. Damit liegt die IEA für 2027 mit den Projektionen der EIA und der OPEC auf einer Linie (Graphik). Das 2026er-Ausgangsniveau der drei Organisationen für 2027 ist aber sehr unterschiedlich, vor allem zur OPEC.
Einschätzung: Der Preis für Brent Crude Frontmonat ist heute unter Druck. Stand 13.05 Uhr (MEZ) beträgt der Abschlag zum Vortag knapp 4% auf unter 104 USD je Fass. Marktberichten zu Folge hat dies mit der Veröffentlichung des IEA-Berichts zu tun. Allerdings steht Rohöl Brent schon seit den sehr frühen Morgenstunden unter Abgabedruck, der IEA-Bericht hat diesen somit bestenfalls verstärkt. Alles in allem sieht es eher danach aus, dass Gründe gesucht werden, vor dem Wochenende Gewinne mitzunehmen. Immerhin hat sich das schwarze Gold vom 25. August bis 10. September in der Spitze um knapp 30% verteuert. Eine nachhaltige Trendwende können wir leider nicht erkennen.
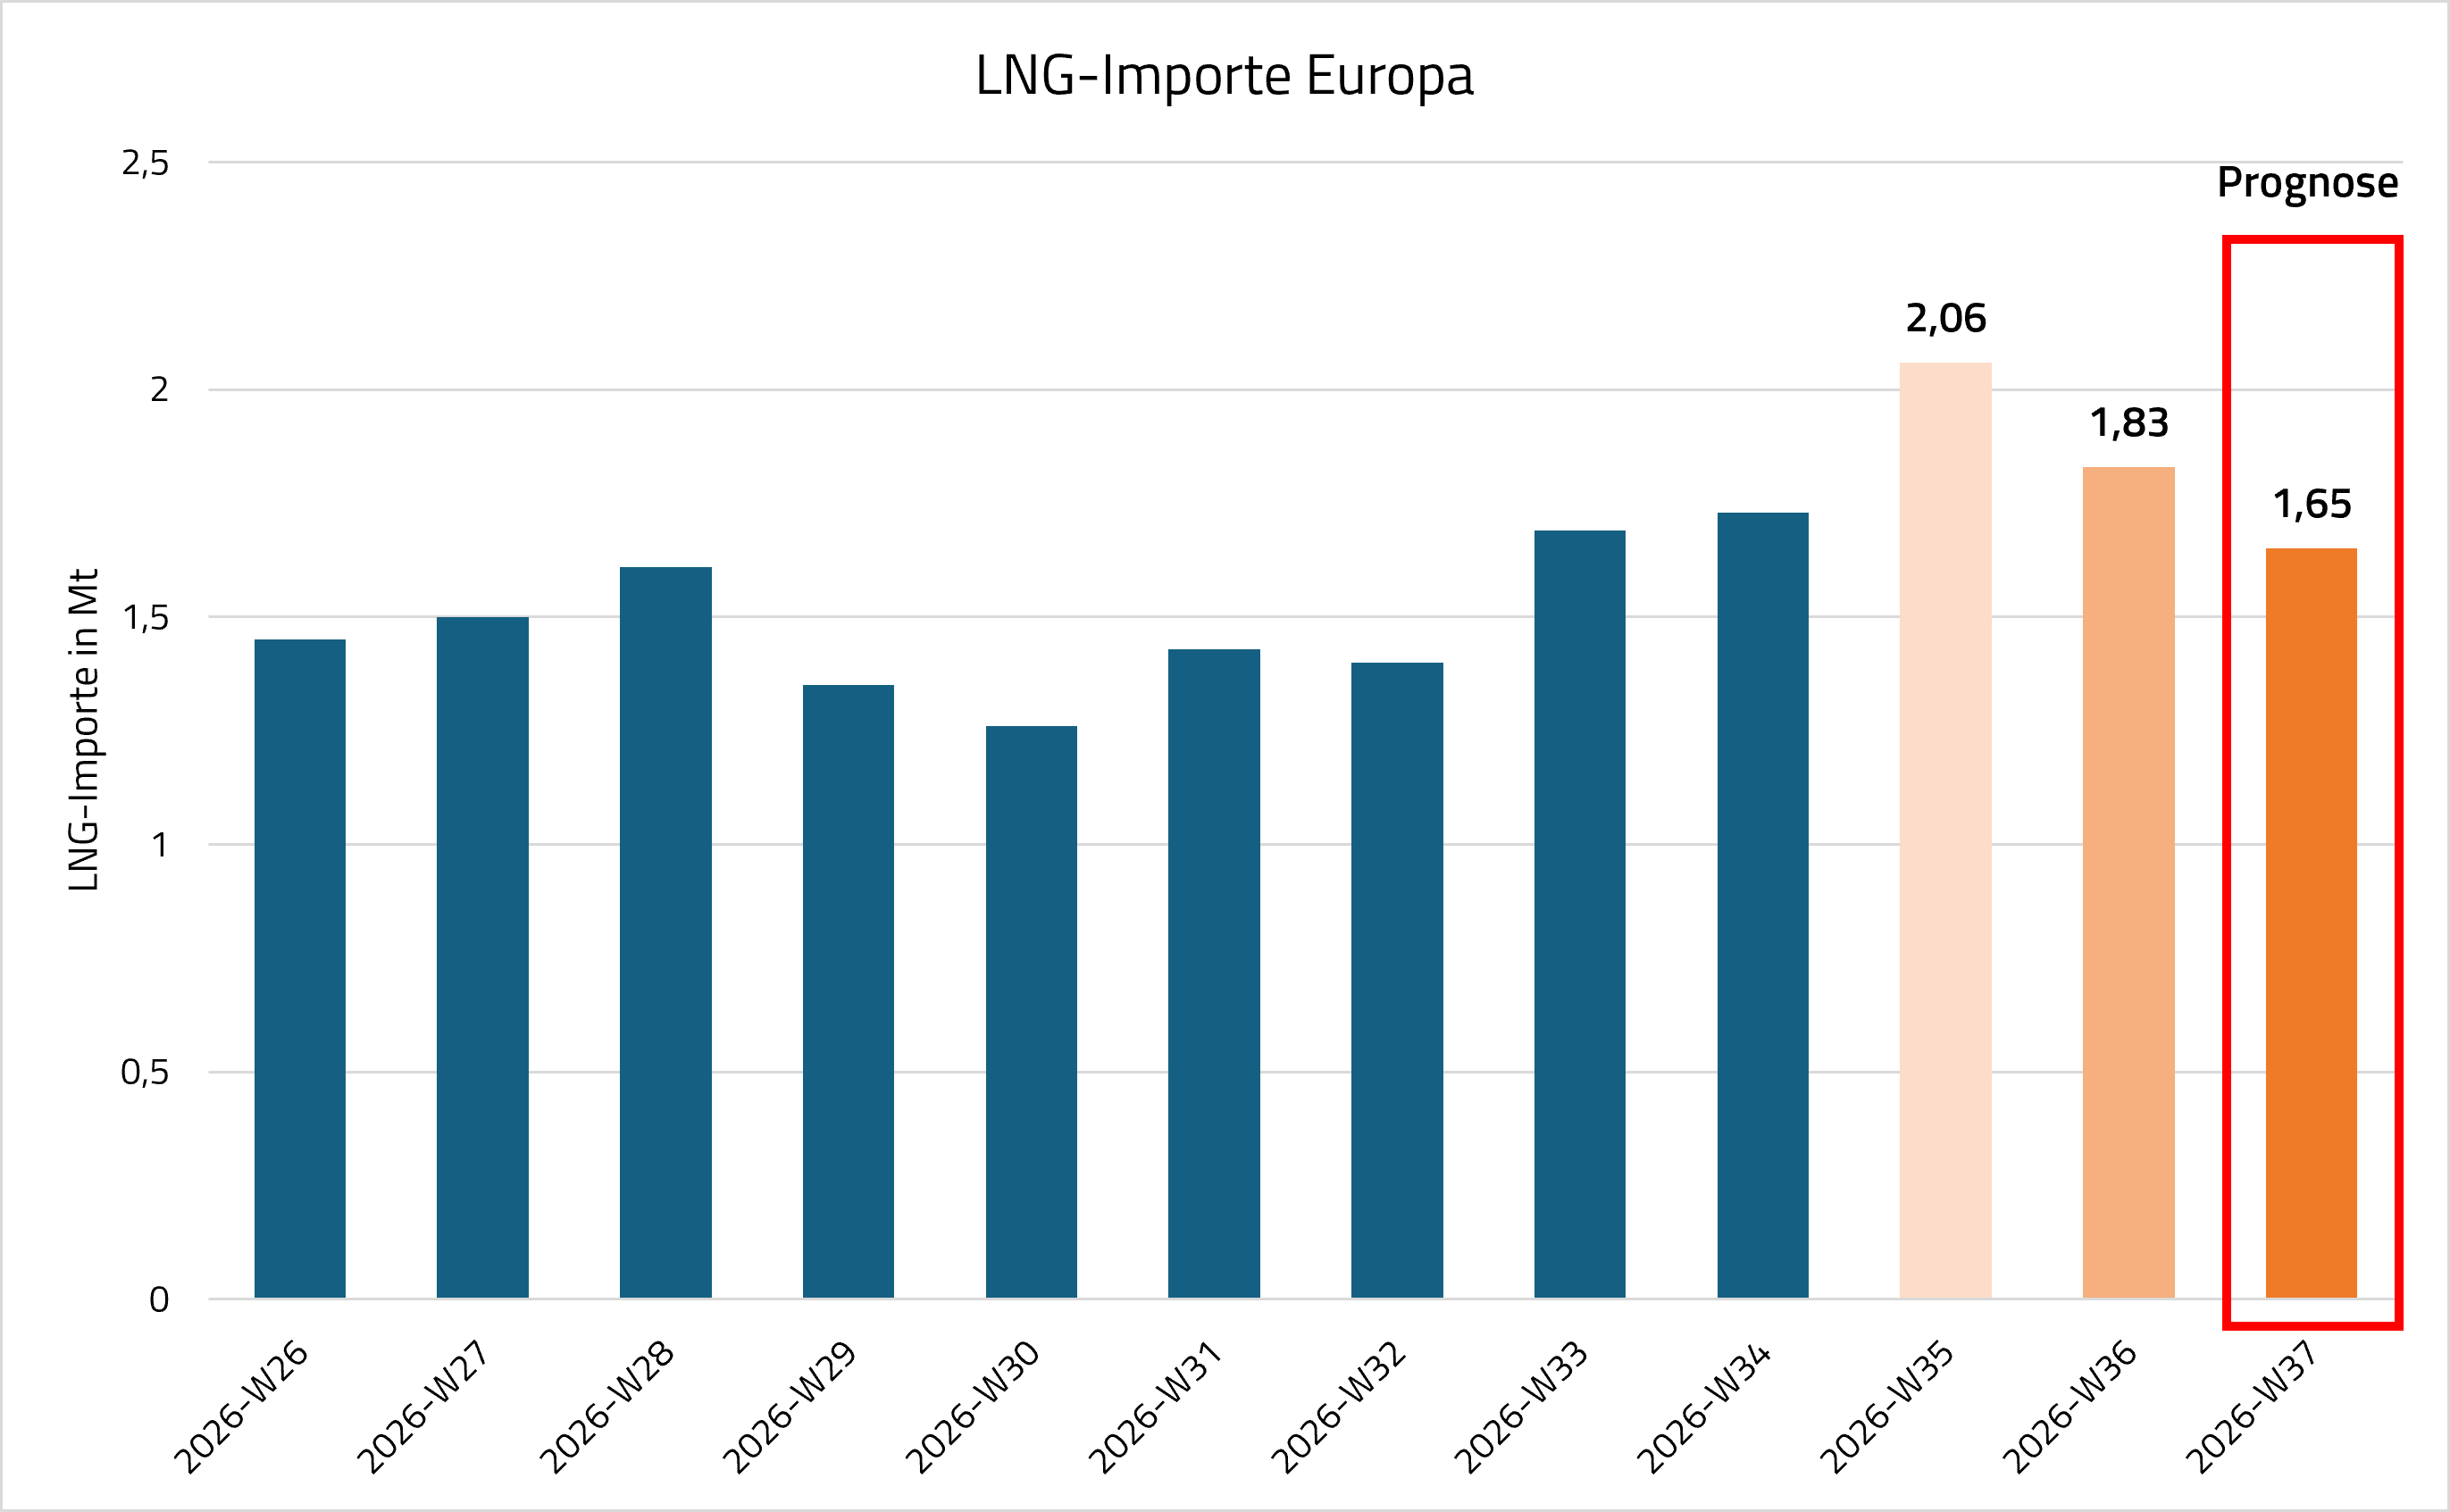
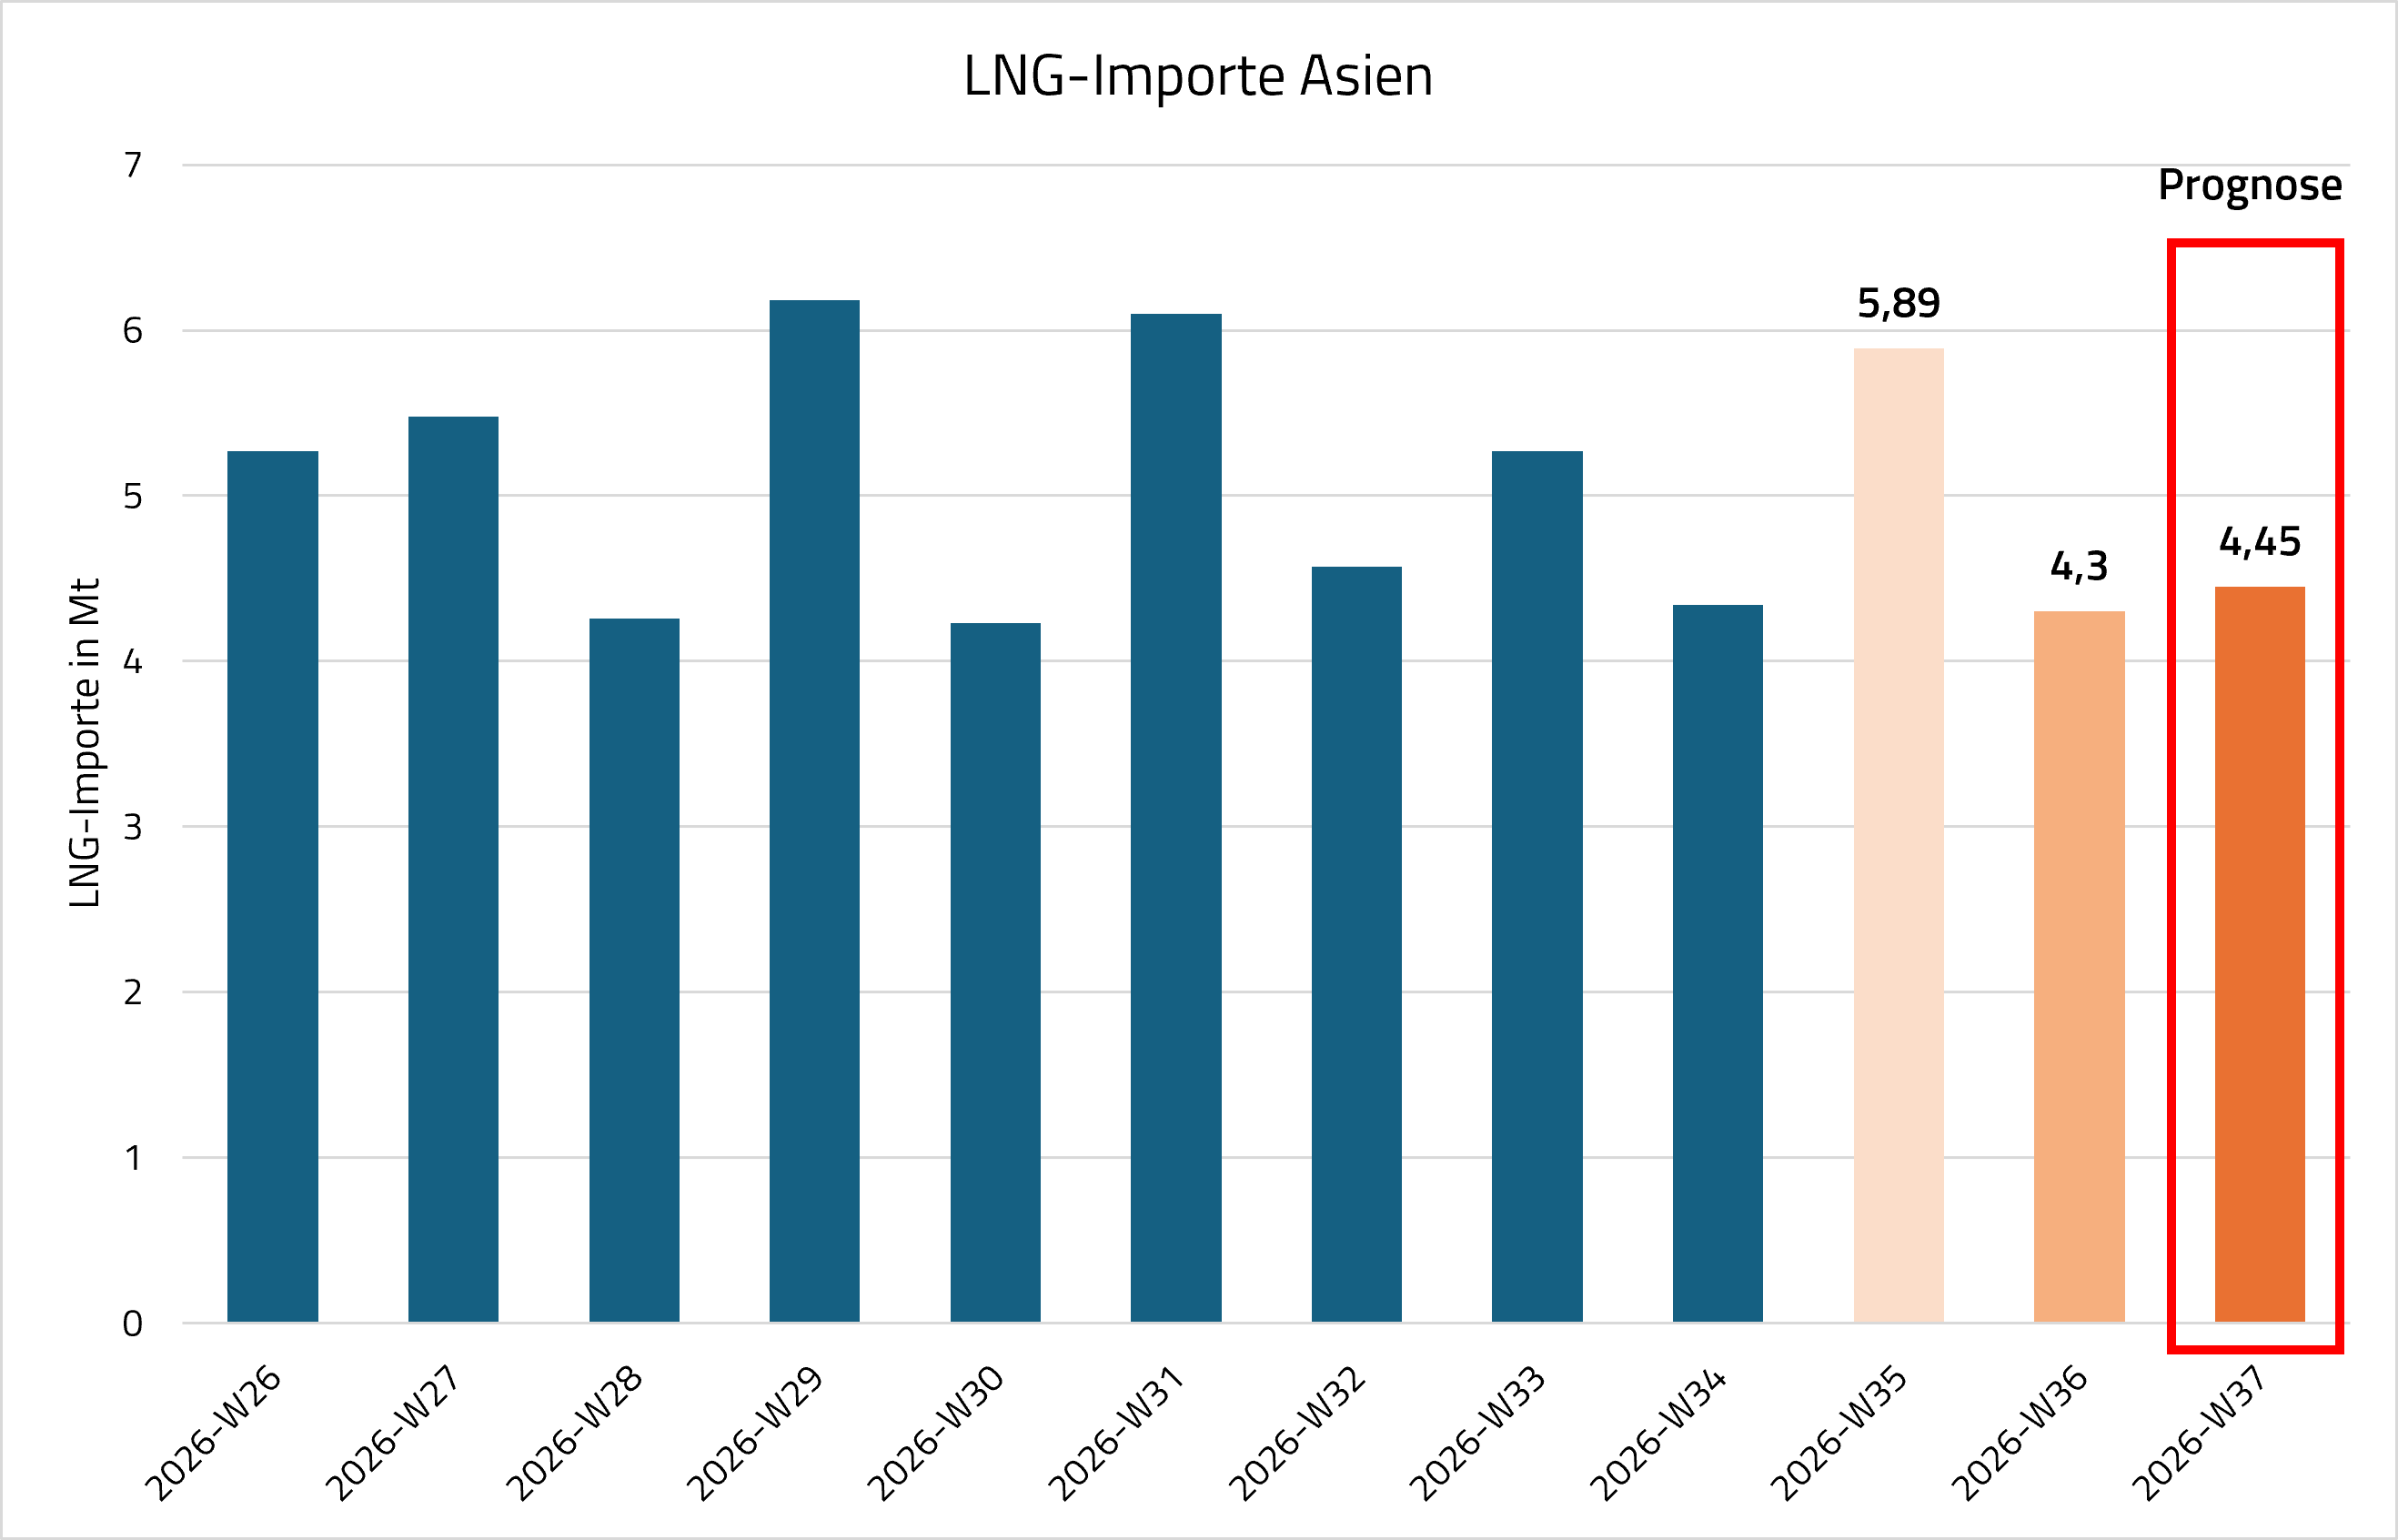
Der Wettbewerb zwischen Asien und Europa um LNG verschärft sich weiter: Der Preisvorsprung des TTF gegenüber dem JKM für Oktober weitete sich von 6,83 Euro/MWh am 9. September auf 9,12 Euro/MWh am 10. September aus (Settlementpreis). Damit ist Europa derzeit der attraktivere Absatzmarkt für kurzfristig verfügbare LNG-Ladungen, was die physische Versorgung Asiens zusätzlich erschweren kann.
Dennoch gehen die aktuellen LNG-Anlandungen in Europa zurück. Die Importe sinken laut Kpler von 2,06 Mt in KW 35 über 1,83 Mt in KW 36 auf voraussichtlich nur noch 1,65 Mt in der aktuellen KW 37. Gleichzeitig zeigen die aktuellen Kpler-Daten bislang auch keine breite Erholung der asiatischen LNG-Nachfrage. Für KW 37 werden die asiatischen Importe auf 4,45 Mt geschätzt, nach 4,30 Mt in der Vorwoche, womit sie zwar leicht um rund 3 Prozent steigen, aber weiterhin deutlich unter den 5,89 Mt aus KW 35 liegen. Besonders deutlich fällt der Rückgang in China aus: Die Importe sinken von 1,18 auf 0,69 Mt, entsprechend einem Minus von 42 Prozent. Japan erhöht seine Einfuhren dagegen voraussichtlich leicht von 0,99 auf 1,10 Mt und Südkorea von 0,41 auf 0,68 Mt, während Indien mit 0,41 Mt nach 0,45 Mt leicht weniger importiert.
Bemerkenswert ist zudem, dass Chinas LNG-Importe im August auf 5,2 Mt fielen und damit 6,8 Prozent unter Juli sowie 17,8 Prozent unter dem Vorjahresmonat lagen. Gleichzeitig erreichten die russische Lieferungen mit 1,07 Mt aber einen Rekordwert und deckten 20,5 Prozent der chinesischen LNG-Einfuhren ab, während insbesondere die Mengen aus Australien zurückgingen und aus Katar gar keine Lieferungen eintrafen. Ein großer Teil der russischen Zunahme stammte aus Yamal LNG, Sakhalin 2 sowie Arctic LNG 2 und den Umschlagterminals Murmansk und Kamtschatka, wodurch Russland im August zum zweitgrößten LNG-Lieferanten Chinas aufstieg. Parallel fielen Europas Importe von russischem LNG auf 0,49 Mt.
Der Umweltausschuss (ENVI) des EU-Parlaments hat sich am Donnerstag mit 43 zu 21 Stimmen bei 6 Enthaltungen dafür ausgesprochen, den Invalidierungsmechanismus der Marktstabilitätsreserve (MSR) beizubehalten. Der Kommissionsvorschlag vom April, der eine Abschaffung der automatischen Löschung von Zertifikaten oberhalb der 400-Millionen-Schwelle vorsah, fand damit keine Mehrheit. Die Löschung überschüssiger Zertifikate oberhalb von 400 Mio. läuft demnach bis zum 28. Februar 2027 weiter, ab dem 1. März 2027 greift dann eine angehobene Schwelle von 650 Mio. Zertifikaten. Berichterstatter Pierfrancesco Maran (S&D) begründete dies mit mehr Flexibilität bei gleichzeitiger Absicherung des Systems vor einem übermäßigen Zertifikateaufbau in der Reserve. Die Kommission hatte für ein schnelleres Vorgehen plädiert, da monatlich weiter Zertifikate gelöscht würden, was die Pufferfunktion der MSR bei Preisspitzen einschränke. Grüne, S&D und Renew Europe hatten ursprünglich eine Verschiebung der Abstimmung bis zur Vorlage der separaten ETS-Reform gefordert. Das Plenum stimmt voraussichtlich am Dienstag in Straßburg über den Entwurf ab. Der Rat der Mitgliedstaaten will seine Verhandlungsposition voraussichtlich am Mittwoch annehmen, danach folgen Trilog-Verhandlungen. Die MSR-Reform ist von der umfassenderen ETS-Revision zu unterscheiden, über die auf EU-Ebene parallel weiterverhandelt wird.
Nach den aktuellen INES-Modellrechnungen könnte der deutsche Gasspeicherfüllstand bis zum 1. November 2026 technisch noch rund 77 Prozent erreichen. Damit läge das mögliche Niveau nur moderat unter dem derzeitigen Buchungsstand von etwa 83 Prozent. Ob dieser Füllstand tatsächlich erreicht wird, hängt jedoch davon ab, ob die Speicherkunden ihre gebuchten Kapazitäten auch entsprechend nutzen. Dafür müsste das Einspeichertempo in den kommenden Wochen deutlich steigen. In den verbleibenden knapp zwei Monaten wären insgesamt größere Einspeichermengen erforderlich als in den vergangenen drei Monaten zusammen. Bleibt die Befüllung dagegen auf dem derzeit niedrigen Niveau, dürfte auch der technisch noch erreichbare Speicherfüllstand weiter zurückgehen. Mit den Wartungen an den norwegischen Gasanlagen im September und den sinkenden Temperaturen, insbesondere im Oktober, ist nicht von einer Zunahme des Einspeichertempos auszugehen. Im Falle eines kalten Winters wie 2010 sieht INES einen Versorgungsengpass ab Januar, obwohl INES eine hohe LNG-Verfügbarkeit annimmt.
Entsprechend überrascht es nicht, dass sich erstmals seit 2022 wieder größere deutsche Unternehmen auf mögliche Einschränkungen der Gasversorgung vorbereiten und sogenannte Schutzschriften erstellen lassen, mit denen sie im Krisenfall eine bevorzugte Belieferung begründen wollen. Auslöser der neuen Unsicherheit ist unter anderem, dass der Netzbetreiber Westnetz große Gaskunden erneut auffordert, ihre Notfall-Kontaktdaten für mögliche Versorgungsengpässe zu aktualisieren. Während BASF wegen langfristiger Lieferverträge keine unmittelbare Gefahr sieht, stuft Covestro die Versorgungslage für den kommenden Winter bereits als risikobehaftet ein. Auffällig ist vor allem, dass Unternehmen erstmals seit der Energiekrise 2022 wieder konkrete Vorsorge für eine mögliche Gasmangellage treffen, obwohl die Bundesregierung die Versorgung weiterhin als gesichert bezeichnet. Auch Stadtwerke bereiten sich auf mögliche Folgewirkungen vor, falls Billiganbieter bei hohen Beschaffungskosten erneut Kunden nicht mehr versorgen können.
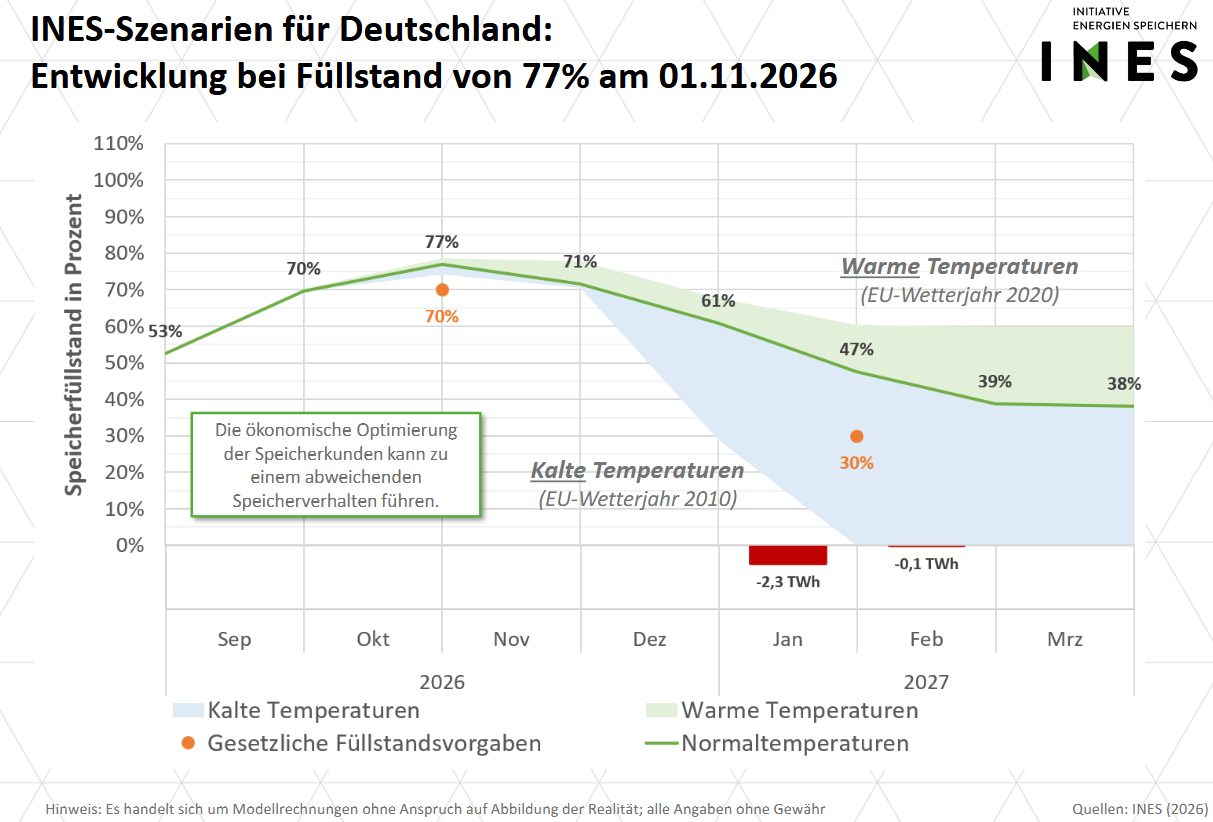
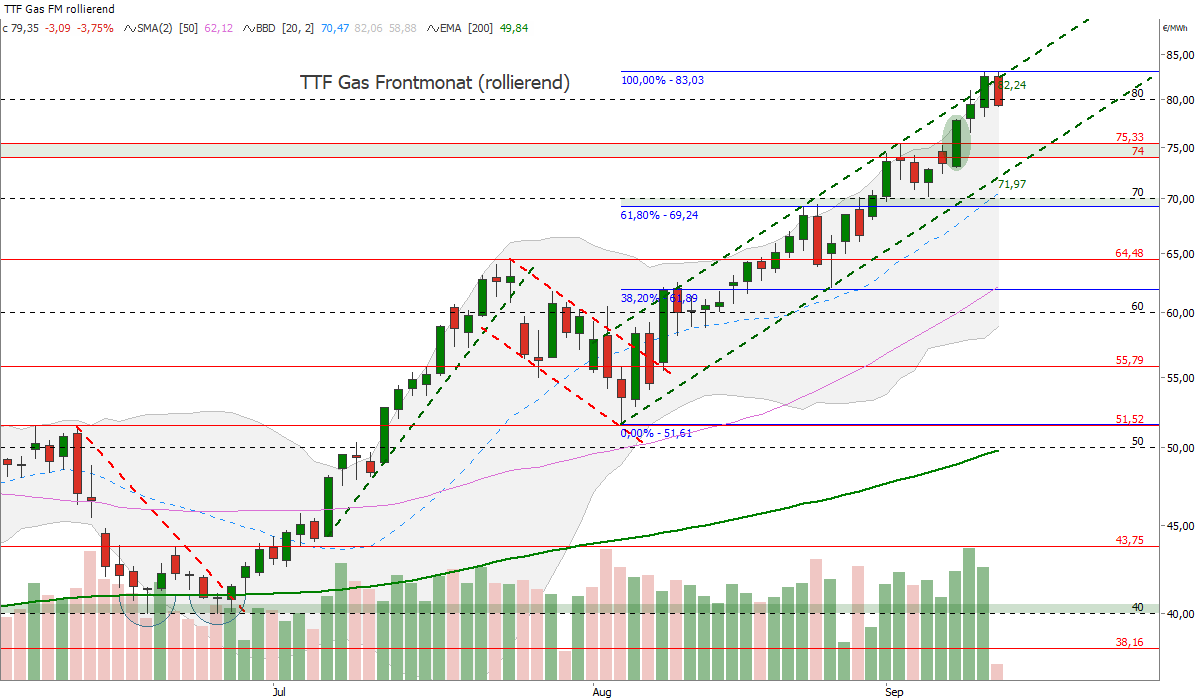
Die Grafik verdeutlicht die sehr unterschiedliche Verteilung der europäischen Untergrund-Gasspeicherkapazitäten (UGS) und zeigt zugleich, wie stark diese Kapazitäten in der Vergangenheit maximal genutzt wurden. Mit Abstand über die größte Speicherkapazität verfügt die Ukraine mit rund 31 bcm, gefolgt von Deutschland mit etwa 23 bcm und Italien mit rund 18 bcm. Dahinter folgen die Niederlande und Frankreich. Damit konzentriert sich ein erheblicher Teil der europäischen Speicherkapazitäten auf wenige Länder. Auffällig ist jedoch, dass eine hohe technische Kapazität nicht automatisch mit einer hohen tatsächlichen Auslastung einhergeht. Die Dreiecke zeigen die durchschnittlich erreichte maximale Befüllung der vergangenen zehn Jahre. In den meisten EU-Ländern wurden im Durchschnitt Spitzenfüllstände von etwa 85 bis knapp 100 Prozent erreicht. Besonders hoch liegen unter anderem Italien, Polen und das Vereinigte Königreich. Deutschland erreicht ebenfalls regelmäßig Füllstände von über 90 Prozent. Eine deutliche Ausnahme stellt die Ukraine dar. Obwohl das Land die größte Speicherkapazität besitzt, wurde diese historisch nur zu rund einem Drittel ausgeschöpft. Dies verdeutlicht zugleich das erhebliche theoretische Speicherpotenzial der Ukraine für den europäischen Gasmarkt. Insgesamt zeigt die Grafik, dass Europas Versorgungssicherheit nicht allein von der vorhandenen Speicherkapazität, sondern entscheidend von deren tatsächlicher Befüllung und Nutzbarkeit abhängt. (Quelle: IEA: Gas Reserve Mechanisms and Flexibility Options)
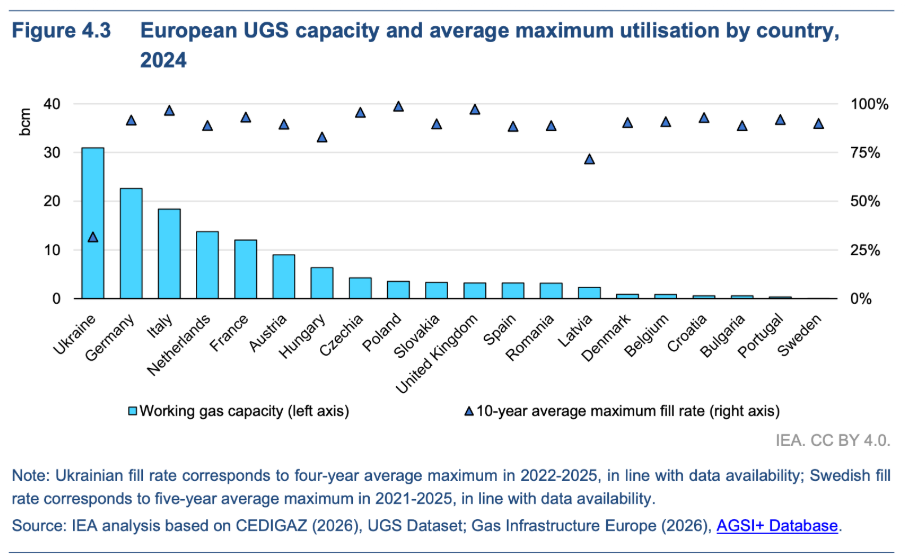
Die CO2-Zertifikate haben ihre Aufwärtsbewegung in der laufenden Handelswoche weiter fortgesetzt. Der EUA Dez.26-Future legte am Montag deutlich zu und schloss bei 84,98 Euro/t CO2. Auch am Dienstag und Mittwoch ging es weiter aufwärts, wobei die Dynamik zunehmend nachließ. Am Donnerstagnachmittag notierte der Kontrakt gegen 15 Uhr mit 85,25 Euro/t CO2 etwas unter dem Vortagesschluss, aber weiterhin deutlich über dem Niveau vom vergangenen Freitag. Im Fokus stehen neben den hohen Gas- und Energiepreisen weiterhin die Compliance-Frist Ende September sowie die politische Reformdebatte. Das Europäische Parlament will sich Mitte Dezember auf seine Position zu den von der EU-Kommission im Juli vorgelegten ETS-Reformen verständigen. Bis dahin ist mit weiteren politischen Vorschlägen zu rechnen, die für zusätzliche Volatilität am EUA-Markt sorgen könnten. Unterstützung kommt inzwischen wieder von der Positionierung der Investmentfonds. Nach mehreren Wochen des Abbaus stieg ihre Netto-Long-Position in der Berichtswoche zum 4. September erstmals wieder um 4,6 Prozent. Gegenwind könnte dagegen von der anlaufenden kostenlosen Zuteilung kommen, durch die zusätzliche Zertifikate auf die Anlagenbetreiberkonten gelangen und teilweise am Markt verkauft werden könnten.
Kostenlose EUA-Zuteilung läuft an
Die kostenlose Zuteilung von EUAs für 2026 ist angelaufen. Erste Mitgliedstaaten haben bereits Zertifikate auf die Anlagenbetreiberkonten übertragen. In den Niederlanden wurden 33,1 Mio. EUA auf die Konten gebucht, Polen hat eine erste Ausgabeliste über rund 37,3 Mio. EUA veröffentlicht. In Deutschland soll die Ausgabe laut DEHSt bis etwa Mitte September abgeschlossen sein. EU-weit sind für 2026 rund 444,7 Mio. EUA vorgesehen, 7,1 Prozent weniger als 2025 und 11,0 Prozent weniger als 2024. Die späte Ausgabe hängt mit dem Beginn des zweiten Zuteilungszeitraums der vierten EU-ETS-Handelsperiode zusammen, da zentrale Vorgaben der EU-Kommission erst im Juni und Juli festgelegt wurden. Dadurch erfolgt die kostenlose Zuteilung in diesem Jahr ungewöhnlich nah an der Compliance-Frist Ende September.
Liese drängt auf unbegrenzte CO2-Entnahmen im EU-ETS
Der EU-Abgeordnete Peter Liese will sich dafür einsetzen, dauerhafte CO2-Entnahmen ohne mengenmäßige Begrenzung in das EU-Emissionshandelssystem aufzunehmen. Die Europäische Kommission hatte bislang vorgeschlagen, nach 2030 bis zu 250 Millionen Tonnen CO2-Entnahmen zu integrieren und dafür zusätzliche EUAs auszugeben. Die Erlöse aus deren Versteigerung sollen zur Finanzierung hochwertiger dauerhafter CO2-Entnahmen verwendet werden, wobei bei höheren Entnahmekosten zusätzlich bis zu 10 Millionen Zertifikate versteigert werden könnten. Vertreter der CO2-Entnahmebranche bezweifeln jedoch, dass dieser finanzielle Puffer ausreicht, da sowohl die künftigen EUA-Preise als auch die Kostenentwicklung der Technologien unsicher sind.
CoT EUA: Rückgang der Netto-Long-Position beendet
Nach mehreren Wochen des Rückzugs bauten die Investmentfonds ihre Netto-Long-Position erstmals wieder aus, und zwar um 1,5 Mio. EUA auf 34,0 Mio. EUA. Auf der Long-Seite stockten die Fonds ihre Positionen von 56,7 auf 58,2 Mio. EUA auf. Der Zuwachs von 1,5 Mio. EUA beziehungsweise 2,6 Prozent markiert die erste Trendumkehr nach dem wochenlangen Abbau. Auf der Short-Seite verharrte die Position bei 24,2 Mio. EUA. Damit stellt sich die Frage, ob der jüngste Anstieg nach dem wochenlangen Rückgang nur eine Verschnaufpause darstellt oder ob die Fonds nun tatsächlich den Boden markiert haben. In den vergangenen Berichtswochen divergierten Kursverlauf und Positionierung noch deutlich, die Long-Position sank trotz steigender Notierungen. Nun kehren die Spekulanten erstmals wieder auf die Käuferseite zurück. Ob sich diese Bewegung fortsetzt oder es bei einem einmaligen Ausschlag bleibt, zeigt sich erst im Bericht der kommenden Woche.
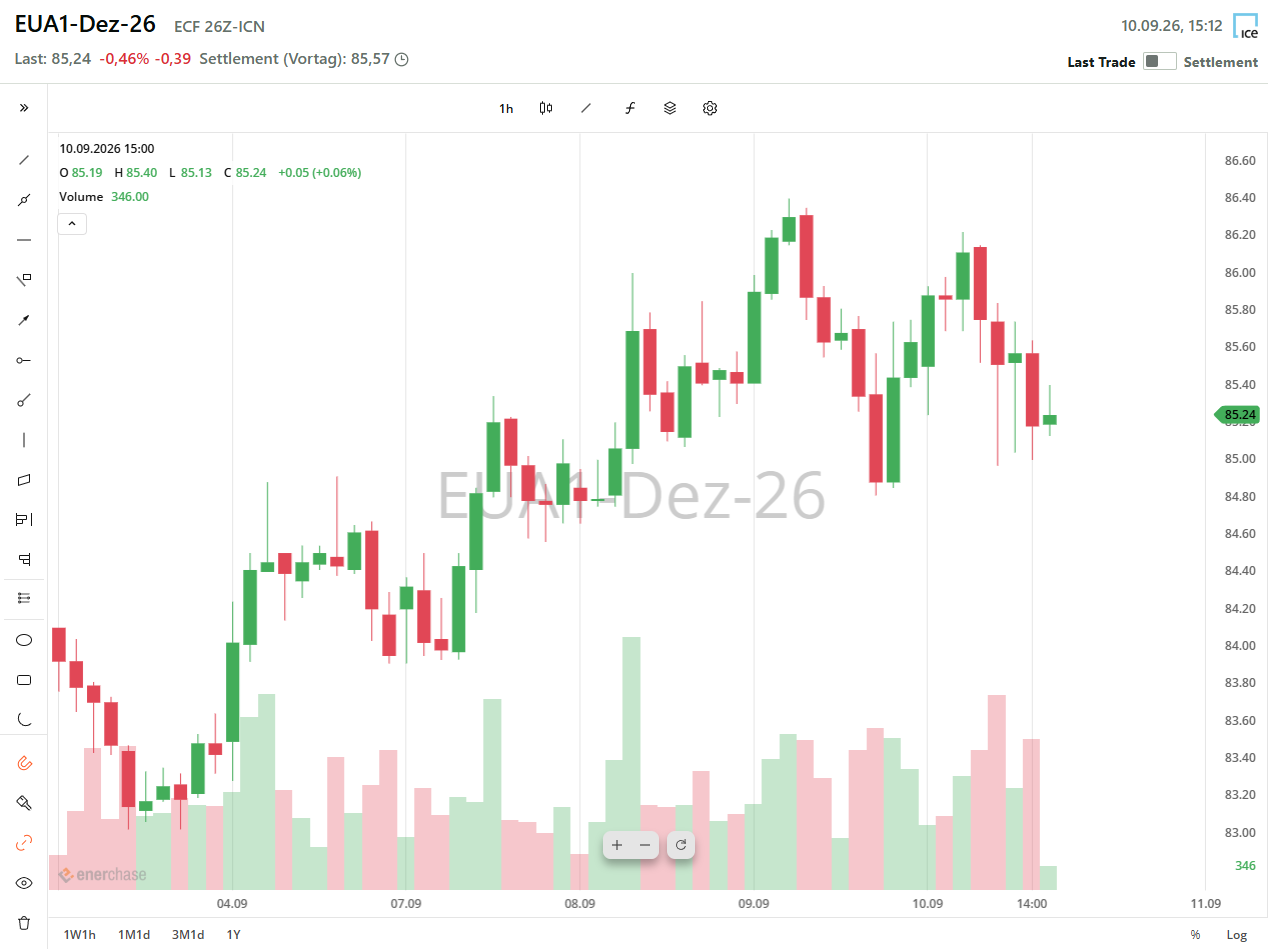
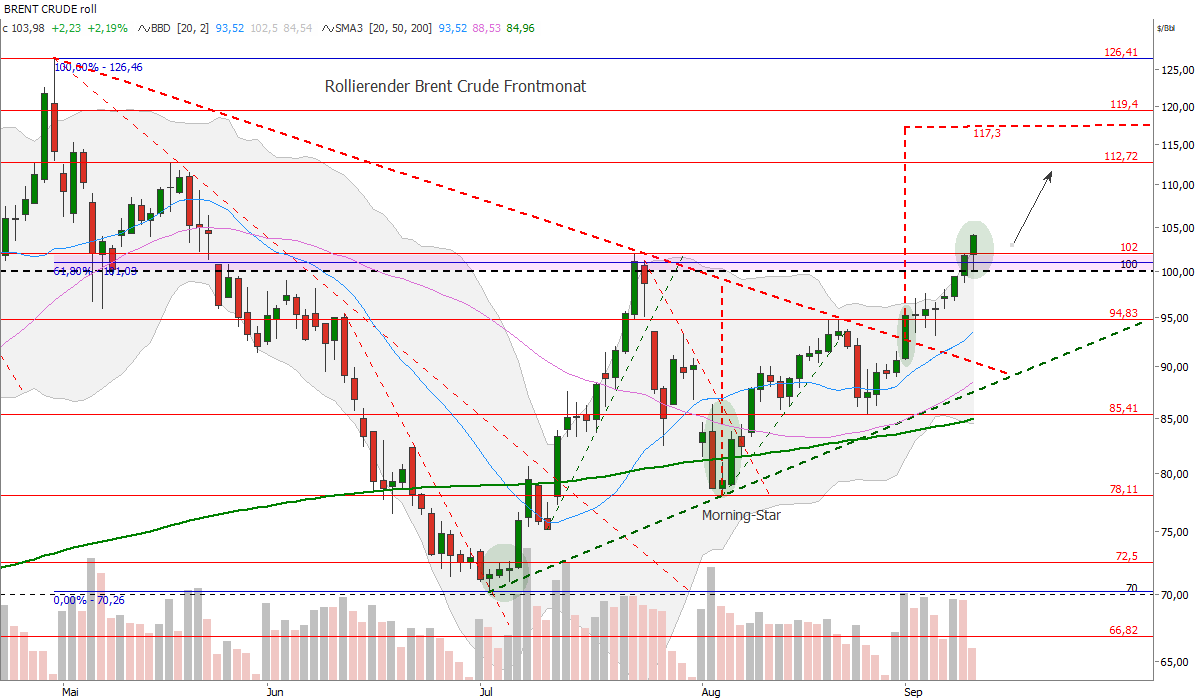
Seit Beginn der Kämpfe am 28. Februar hat sich der US-Iran-Konflikt zunehmend auf die Handelsschifffahrt ausgeweitet, wobei die USA nach eigenen Angaben innerhalb einer Woche zehn iranische Tanker angegriffen haben. Iran meldete seinerseits Angriffe auf US-Schiffe und mehrere Tanker, während auch neutrale Handelsschiffe im Persischen Golf und im Golf von Oman getroffen wurden und erste Todesopfer zu beklagen sind. Unter anderem wurde der mit rund zwei Millionen Barrel irakischem Heizöl beladene VLCC New Andros in irakischen Gewässern von einer Drohne getroffen, ohne dass die Besatzung verletzt wurde. US-Präsident Donald Trump räumte zugleich ein, dass der Krieg länger dauern könnte als zunächst erwartet, während laut Wall Street Journal führende Regierungsberater davon ausgehen, dass Iran dem aktuellen militärischen und wirtschaftlichen Druck möglicherweise bis über Januar 2029 hinaus standhalten könnte (siehe Link zu ntv). Die Entwicklung erinnert zunehmend an den sogenannten Tankerkrieg der 1980er-Jahre, als Angriffe auf Handelsschiffe und Ölexporte zu einem zentralen Instrument wirtschaftlicher Kriegsführung wurden. Der Iran bereitet nun eine neue maritime „Sanktionszone“ rund um Chabahar sowie Teile des Golfs von Oman und des Arabischen Meeres vor, die auch wichtige Zufahrten zur Straße von Hormus berühren soll. Die Krise hat die Frachtraten für sehr große Rohöltanker massiv steigen lassen (siehe Chart). Morgan Stanley erwartet, dass die Verknappung am VLCC-Markt (Very Large Crude Carriers) über den aktuellen Konflikt hinaus anhalten könnte, nachdem die Frachtraten in diesem Jahr bereits auf das Dreifache gestiegen sind und für zweijährige Charterraten noch ein Aufwärtspotenzial von 20 bis 30 Prozent gesehen wird. VLCC-Frachtraten sind ein wichtiger Faktor für Brent Crude, weil stark steigende Transportkosten insbesondere bei Störungen zentraler Handelsrouten wie der Straße von Hormus die Kosten der globalen Rohölversorgung erhöhen und regionale Preisaufschläge verstärken können. Gleichzeitig signalisieren extrem hohe VLCC-Raten eine Verknappung verfügbarer Transportkapazitäten, wodurch Ölströme schwieriger umgeleitet werden können und geopolitische Angebotsrisiken stärker auf den Brent-Preis durchschlagen. Aufgrund der hohen Korrelation von Brent Crude zum TTF-Gas unddamit zum Strommarkt (siehe Chart) sind auch die VLCC-Raten relevant fürsteigende Gas- und Strompreise in Deutschland.
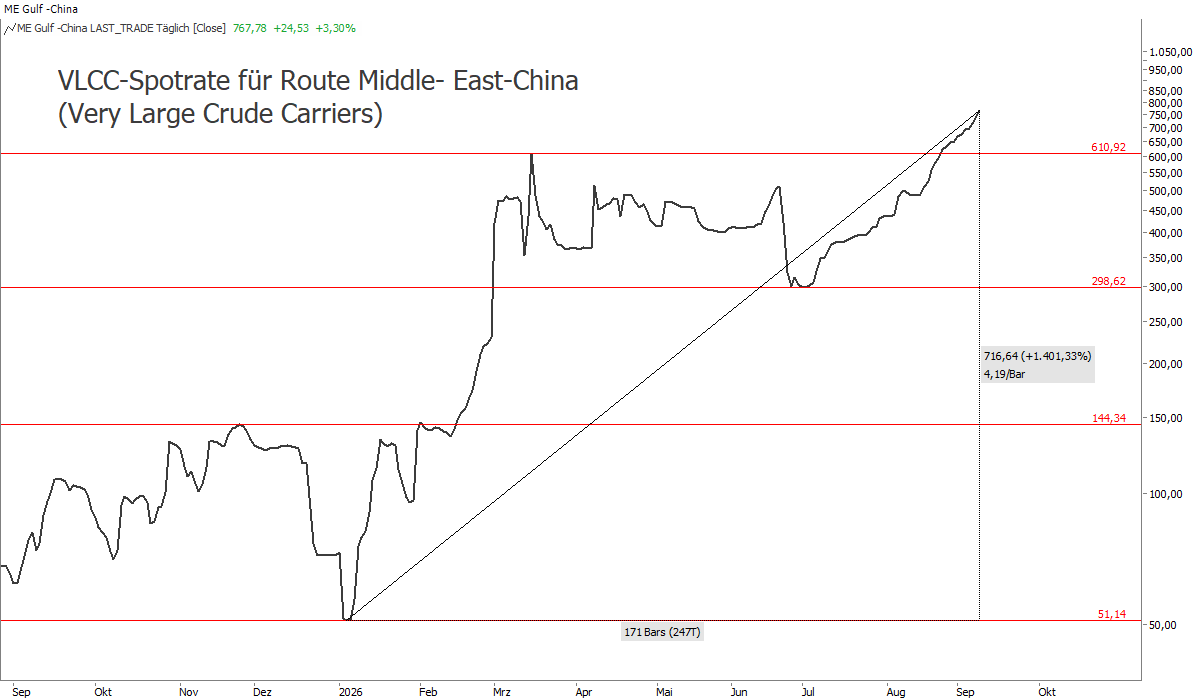
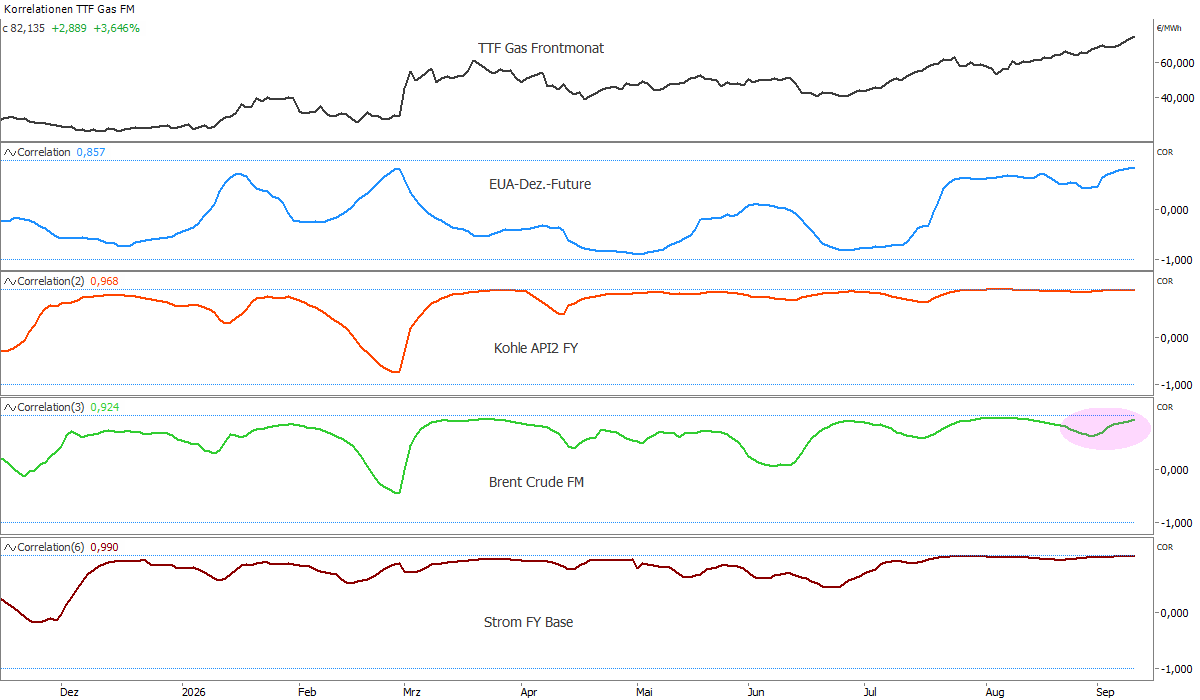
Der globale LNG-Markt zeigt sich Anfang September von einer wachsenden Angebotsseite geprägt, während die Nachfrage in einzelnen Regionen saisonal nachlässt und politische Eingriffe neue Unsicherheiten schaffen. In den USA sind die Feedgas-Lieferungen an Golden Pass LNG auf den höchsten Stand seit rund zwei Wochen gestiegen, bleiben jedoch deutlich unter dem Niveau, das für einen Betrieb des ersten Produktionsstrangs bei voller Kapazität erforderlich wäre. Gleichzeitig deutet sich in Angola nach einer verlängerten Wartungsphase eine Normalisierung der Exporte an, wobei im September bis zu sechs Ladungen möglich sind und die Anlage damit wieder nahe an ihre übliche Auslastung herankommen könnte. Auf der Nachfrageseite gingen die LNG-Importe Südamerikas im August gegenüber Juli um 25 Prozent zurück, vor allem aufgrund des nachlassenden Winterbedarfs in Argentinien und Chile sowie günstiger Wasserkraftbedingungen in Brasilien. Eine Ausnahme bildet Kolumbien, wo sinkende heimische Gasproduktion weiterhin für strukturell höhere LNG-Importe sorgt. In Australien verschärft sich unterdessen die Debatte über die künftige Gasversorgung, nachdem die Regierung eine nationale Gasreservierung von bis zu 20 Prozent der LNG-Exportmengen vorgeschlagen hat, um den heimischen Markt abzusichern. Die Industrie warnt, dass eine solche Verpflichtung Investitionsanreize schwächen könnte, während zugleich neue Gasressourcen benötigt werden, um ab Ende des Jahrzehnts mögliche Versorgungslücken zu vermeiden.
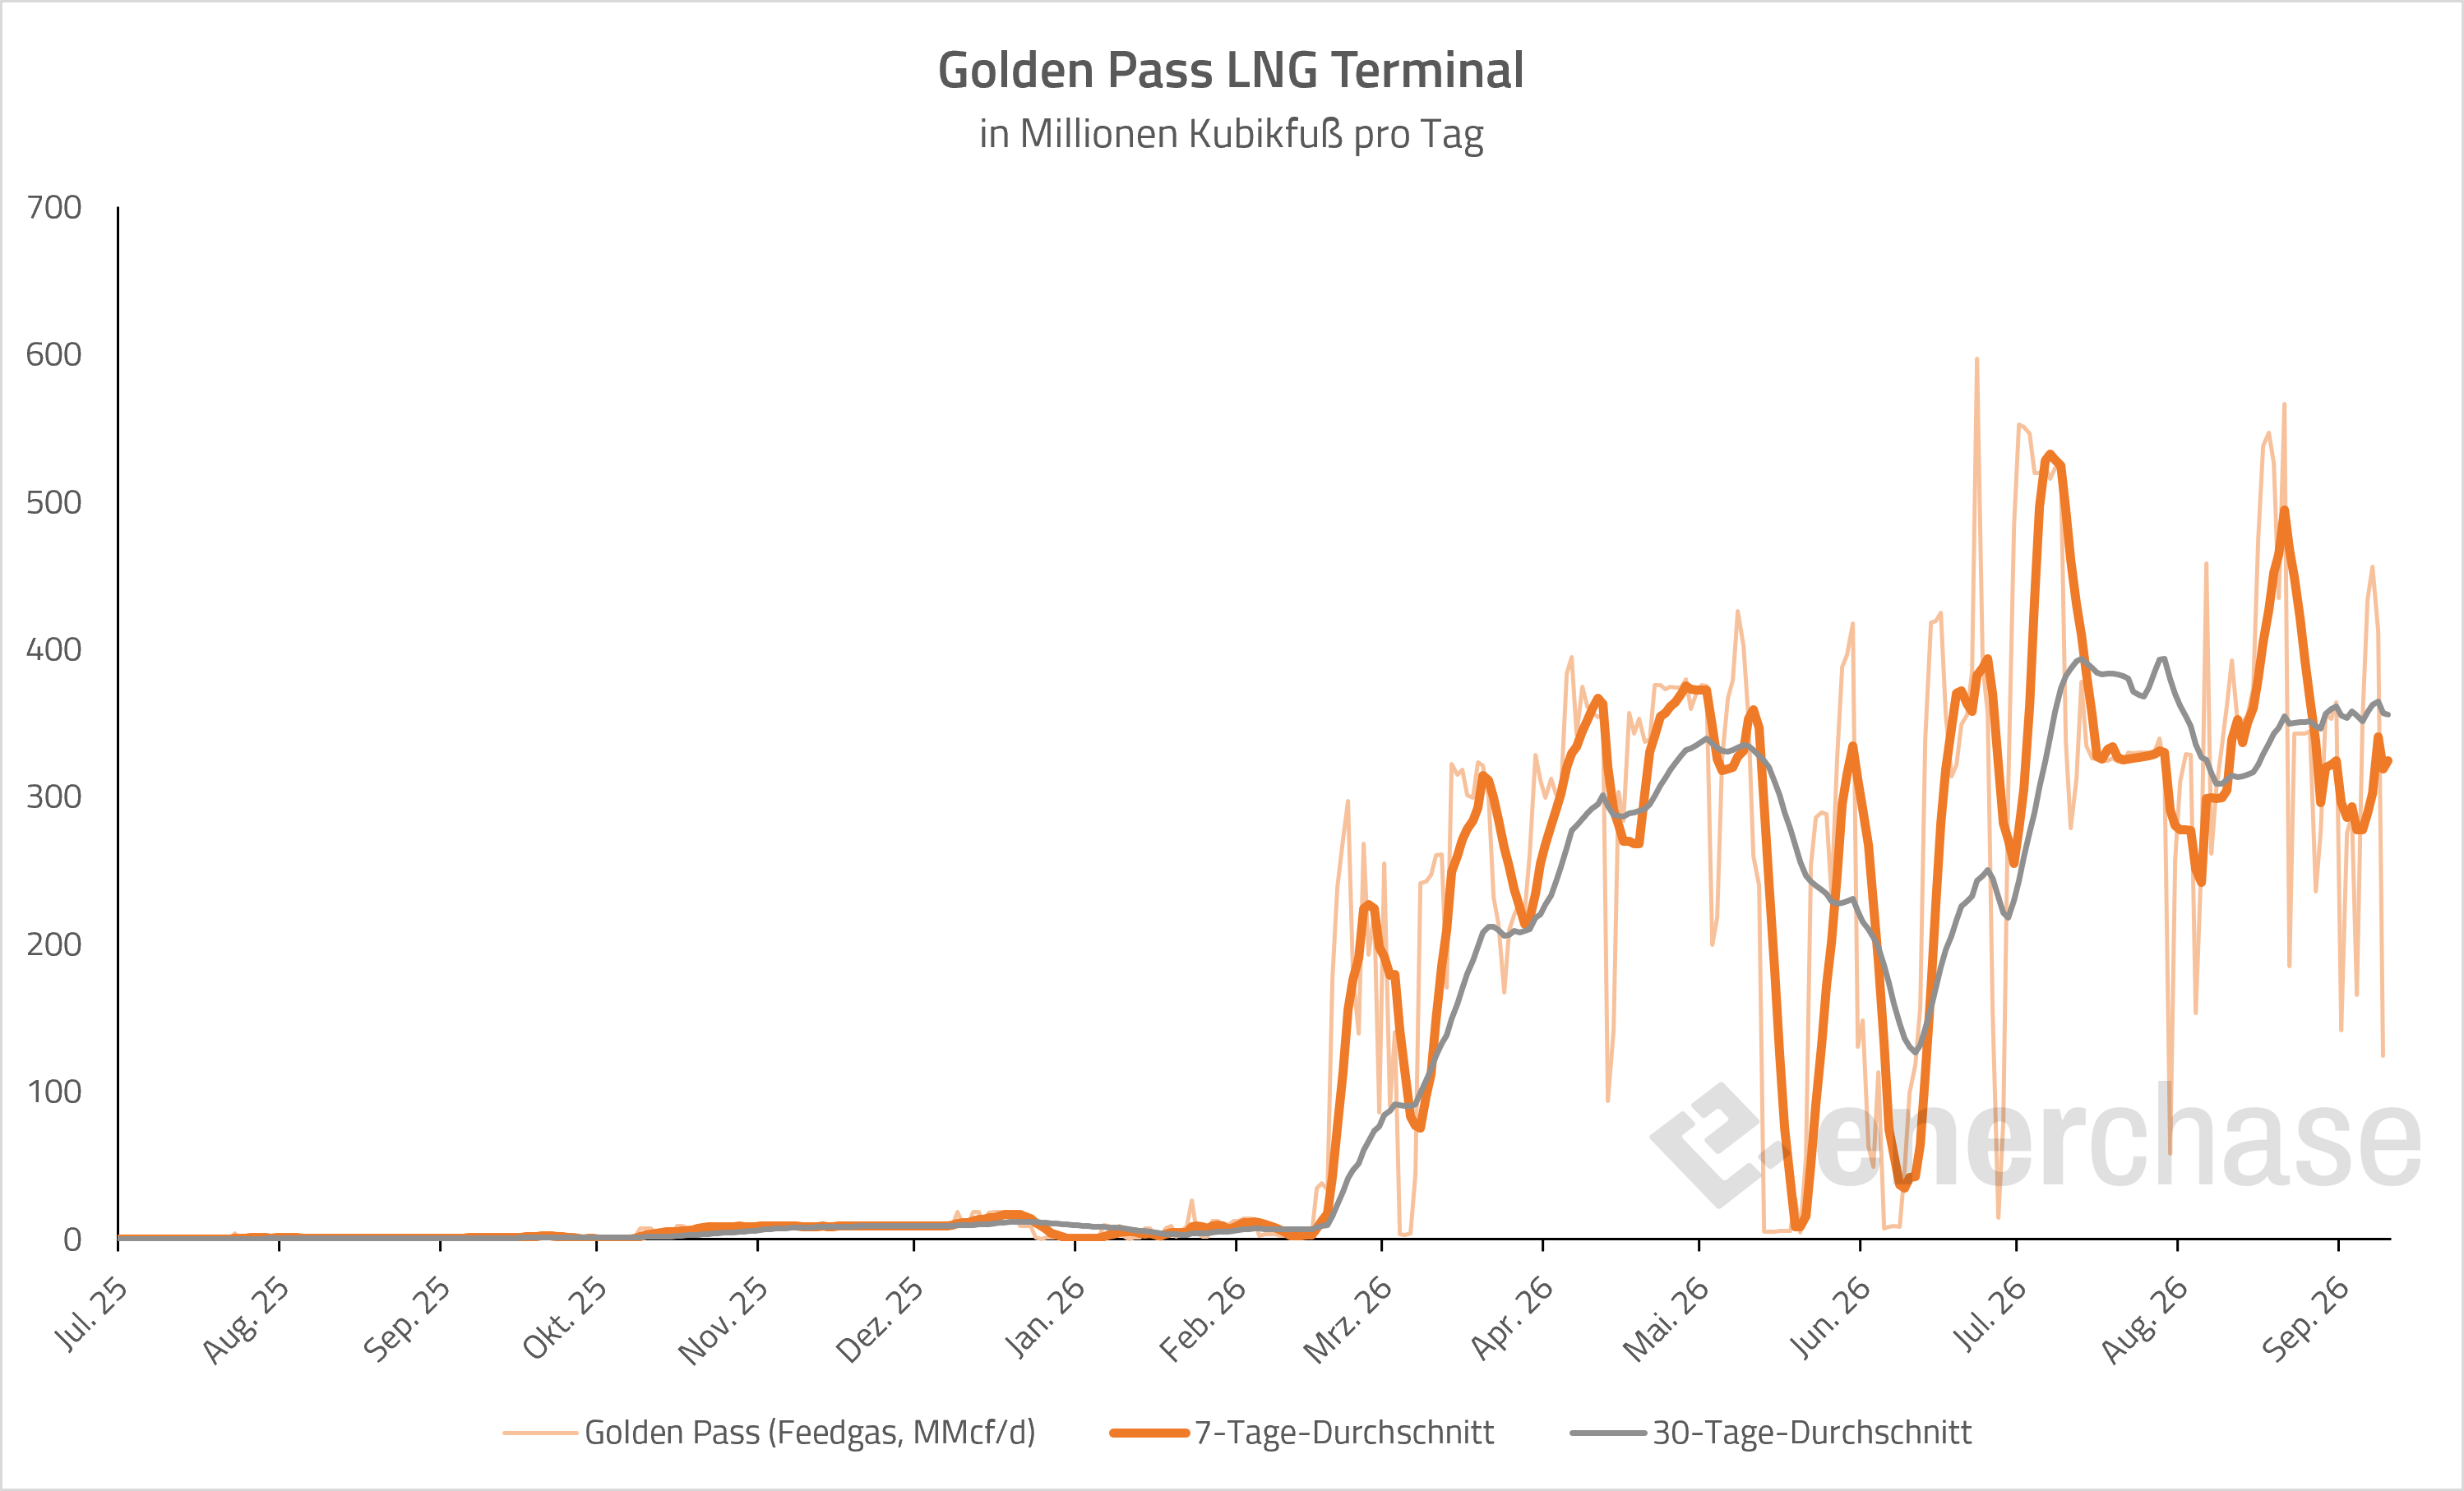
Während der PV-Ertrag am morgigen Freitag mit 12 GW fast unverändert hoch bleibt, nimmt der Windertrag weiter ab. Aktuelle Wettermodelle erwarten 8,2 GW, der langfristige Mittelwert liegt bei 11,4 GW. Der Baseloadpreis für den morgigen Freitag liegt bei 195,23 Euro/MWh, 1,8 Prozent über dem heutigen Preis. Die Windverfügbarkeit ist am morgigen Freitag gleichmäßiger über den Tag verteilt, daher sinken die Preise für die Abendstunden im Vergleich zu heute, bleiben allerdings mit über 300 Euro/MWh hoch. Der Tagestiefstpreis liegt bei 121,90 Euro/MWh um 13:00 Uhr. Der Tageshöchstpreis wird um 19:45 Uhr bei 326,46 Euro/MWh erreicht. Die Winderträge bleiben vorerst auf einem niedrigen Niveau von rund 8 GW, der PV-Ertrag bleibt in den kommenden Tagen mit rund 12 GW überdurchschnittlich.
Die Gaseinspeicherung liegt derzeit über dem Vorjahresniveau, das absolute Tempo reicht angesichts der knappen Füllstände jedoch weiterhin nicht aus, um den Speicherrückstand spürbar zu verringern. Am Dienstag wurden EU-weit 2.324 GWh/Tag eingespeichert, etwas weniger als am Vortag mit 2.504 GWh/Tag und auch unter den 2.556 GWh/Tag der Vorwoche. In Deutschland wurden 565 GWh/Tag eingespeichert nach 560 GWh/Tag am Vortag und 314 GWh/Tag am Dienstag der Vorwoche. Die Einspeicherung dürfte nun saisonal bedingt zurückgehen, da die Einspeicherraten zum Ende der Sommersaison typischerweise nachlassen, auch wenn die Dynamik im Jahresvergleich sowohl EU-weit als auch in Deutschland höher bleibt.
Damit steigt zugleich die Aufmerksamkeit für mögliche staatliche Maßnahmen zur Speicherbefüllung. THE bereitet sich nach eigenen Angaben operativ auf mögliche Eingriffe vor, bislang gibt es jedoch keine öffentlichen Hinweise darauf, dass das Unternehmen eine Zustimmung für Maßnahmen nach § 35c EnWG bereits beantragt hat oder vom Bundeswirtschaftsministerium entsprechend beauftragt wurde. Bereits am 24. August erklärte ein Sprecher des BMWE auf die konkrete Frage nach einer möglichen Initiative von THE nach § 35c Abs. 2 EnWG, ihm sei keine entsprechende Kommunikation von THE an das Ministerium bekannt. Auch Ende August und Anfang September verwies das Ministerium weiterhin darauf, dass zunächst der Markt für eine ausreichende Befüllung sorgen solle, während mögliche Handlungsoptionen lediglich vorbereitet würden. Ein staatlicher Eingriff bleibt damit grundsätzlich möglich, wurde nach öffentlich verfügbarem Stand bislang aber nicht aktiviert.
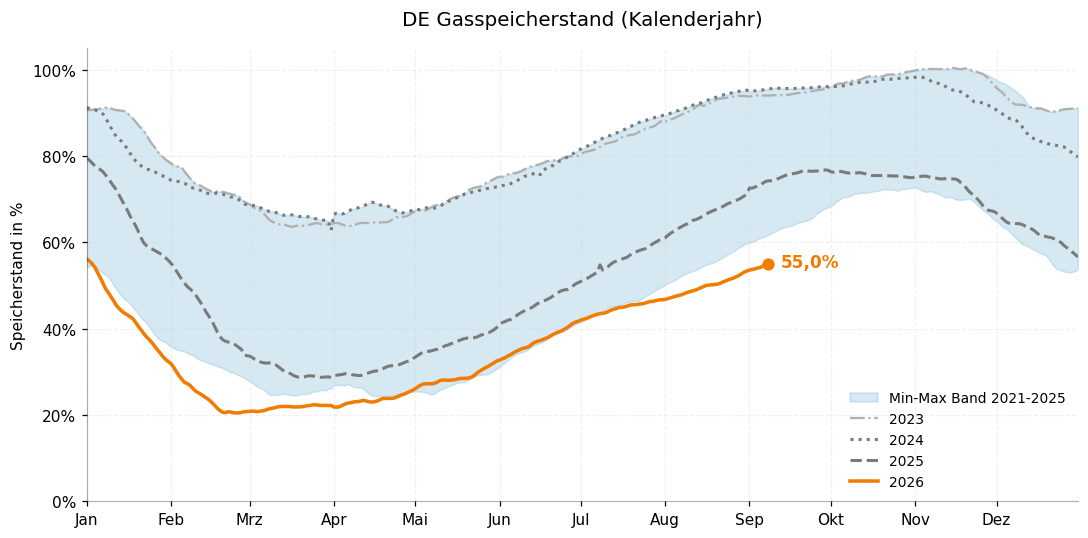
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben im Bereich Technische Analyse veröffentlicht!
Die kostenlose Zuteilung von EUAs für das Jahr 2026 ist offenbar angelaufen. Obwohl die Europäische Kommission bislang keine zentrale Fortschrittstabelle veröffentlicht hat, zeigen enerchase-Recherchen bei den nationalen Behörden, dass erste Mitgliedstaaten bereits EUAs auf die Anlagenbetreiberkonten übertragen haben. Am weitesten fortgeschritten sind die Niederlande: Dort wurden 33,1 Mio. EUA auf die Konten von 268 ETS-Anlagen gebucht. Auch die Slowakei hat mittlerweile in zwei Tranchen Emissionsberechtigungen an Anlagen ohne beziehungsweise mit veränderten Aktivitätsniveaus ausgegeben. In Deutschland kündigte die Deutsche Emissionshandelsstelle (DEHSt) an, die Ausgabe im August zu beginnen und bis etwa Mitte September abzuschließen. Die deutsche Zuteilungstabelle umfasst für 2026 insgesamt rund 106,3 Mio. EUA, wobei bislang nicht bekannt ist, wie viele davon bereits übertragen wurden. Polen hat unterdessen eine erste Ausgabeliste über rund 37,3 Mio. EUA veröffentlicht. Nach den aktuellen nationalen Zuteilungstabellen umfasst die für 2026 vorgesehene kostenlose Zuteilung EU-weit rund 444,7 Mio. EUA und liegt damit 7,1 Prozent unter der derzeit für 2025 ausgewiesenen Menge von 478,8 Mio. EUA sowie 11,0 Prozent unter dem Wert für 2024 von 499,6 Mio. EUA.
Die Verzögerungen sind vor allem auf den Beginn des zweiten Zuteilungszeitraums der vierten EU-ETS-Handelsperiode zurückzuführen. Die Europäische Kommission genehmigte die nationalen Umsetzungsmaßnahmen erst Mitte Juni 2026, bevor anschließend die neuen Benchmarkwerte und Ende Juli der sektorübergreifende Korrekturfaktor festgelegt wurden. Erst danach konnten die Mitgliedstaaten ihre endgültigen Zuteilungsentscheidungen treffen und die Übertragung der Emissionsberechtigungen veranlassen. Anders als in den Vorjahren erfolgte die kostenlose Zuteilung deshalb nicht bereits im ersten Halbjahr, sondern erst vergleichsweise kurz vor der diesjährigen Compliance-Frist.
Unsere Einschätzung: Mit der Ausgabe gelangen nun erhebliche Mengen an EUAs auf die Anlagenbetreiberkonten im Unionsregister. Unternehmen, die einen Teil ihrer kostenlosen Zuteilung nicht unmittelbar für die Erfüllung ihrer Abgabepflichten benötigen, könnten überschüssige Zertifikate am Markt verkaufen. Die anlaufende Zuteilung stellt daher grundsätzlich einen bearischen Faktor für den EUA-Markt dar. Kurzfristig dürfte dieser Effekt jedoch durch den Kaufbedarf im Vorfeld der Compliance-Frist am 30. September abgedämpft oder überlagert werden, sodass bis zum Monatsende weiterhin mit einem gewissen Kaufdruck zu rechnen ist.
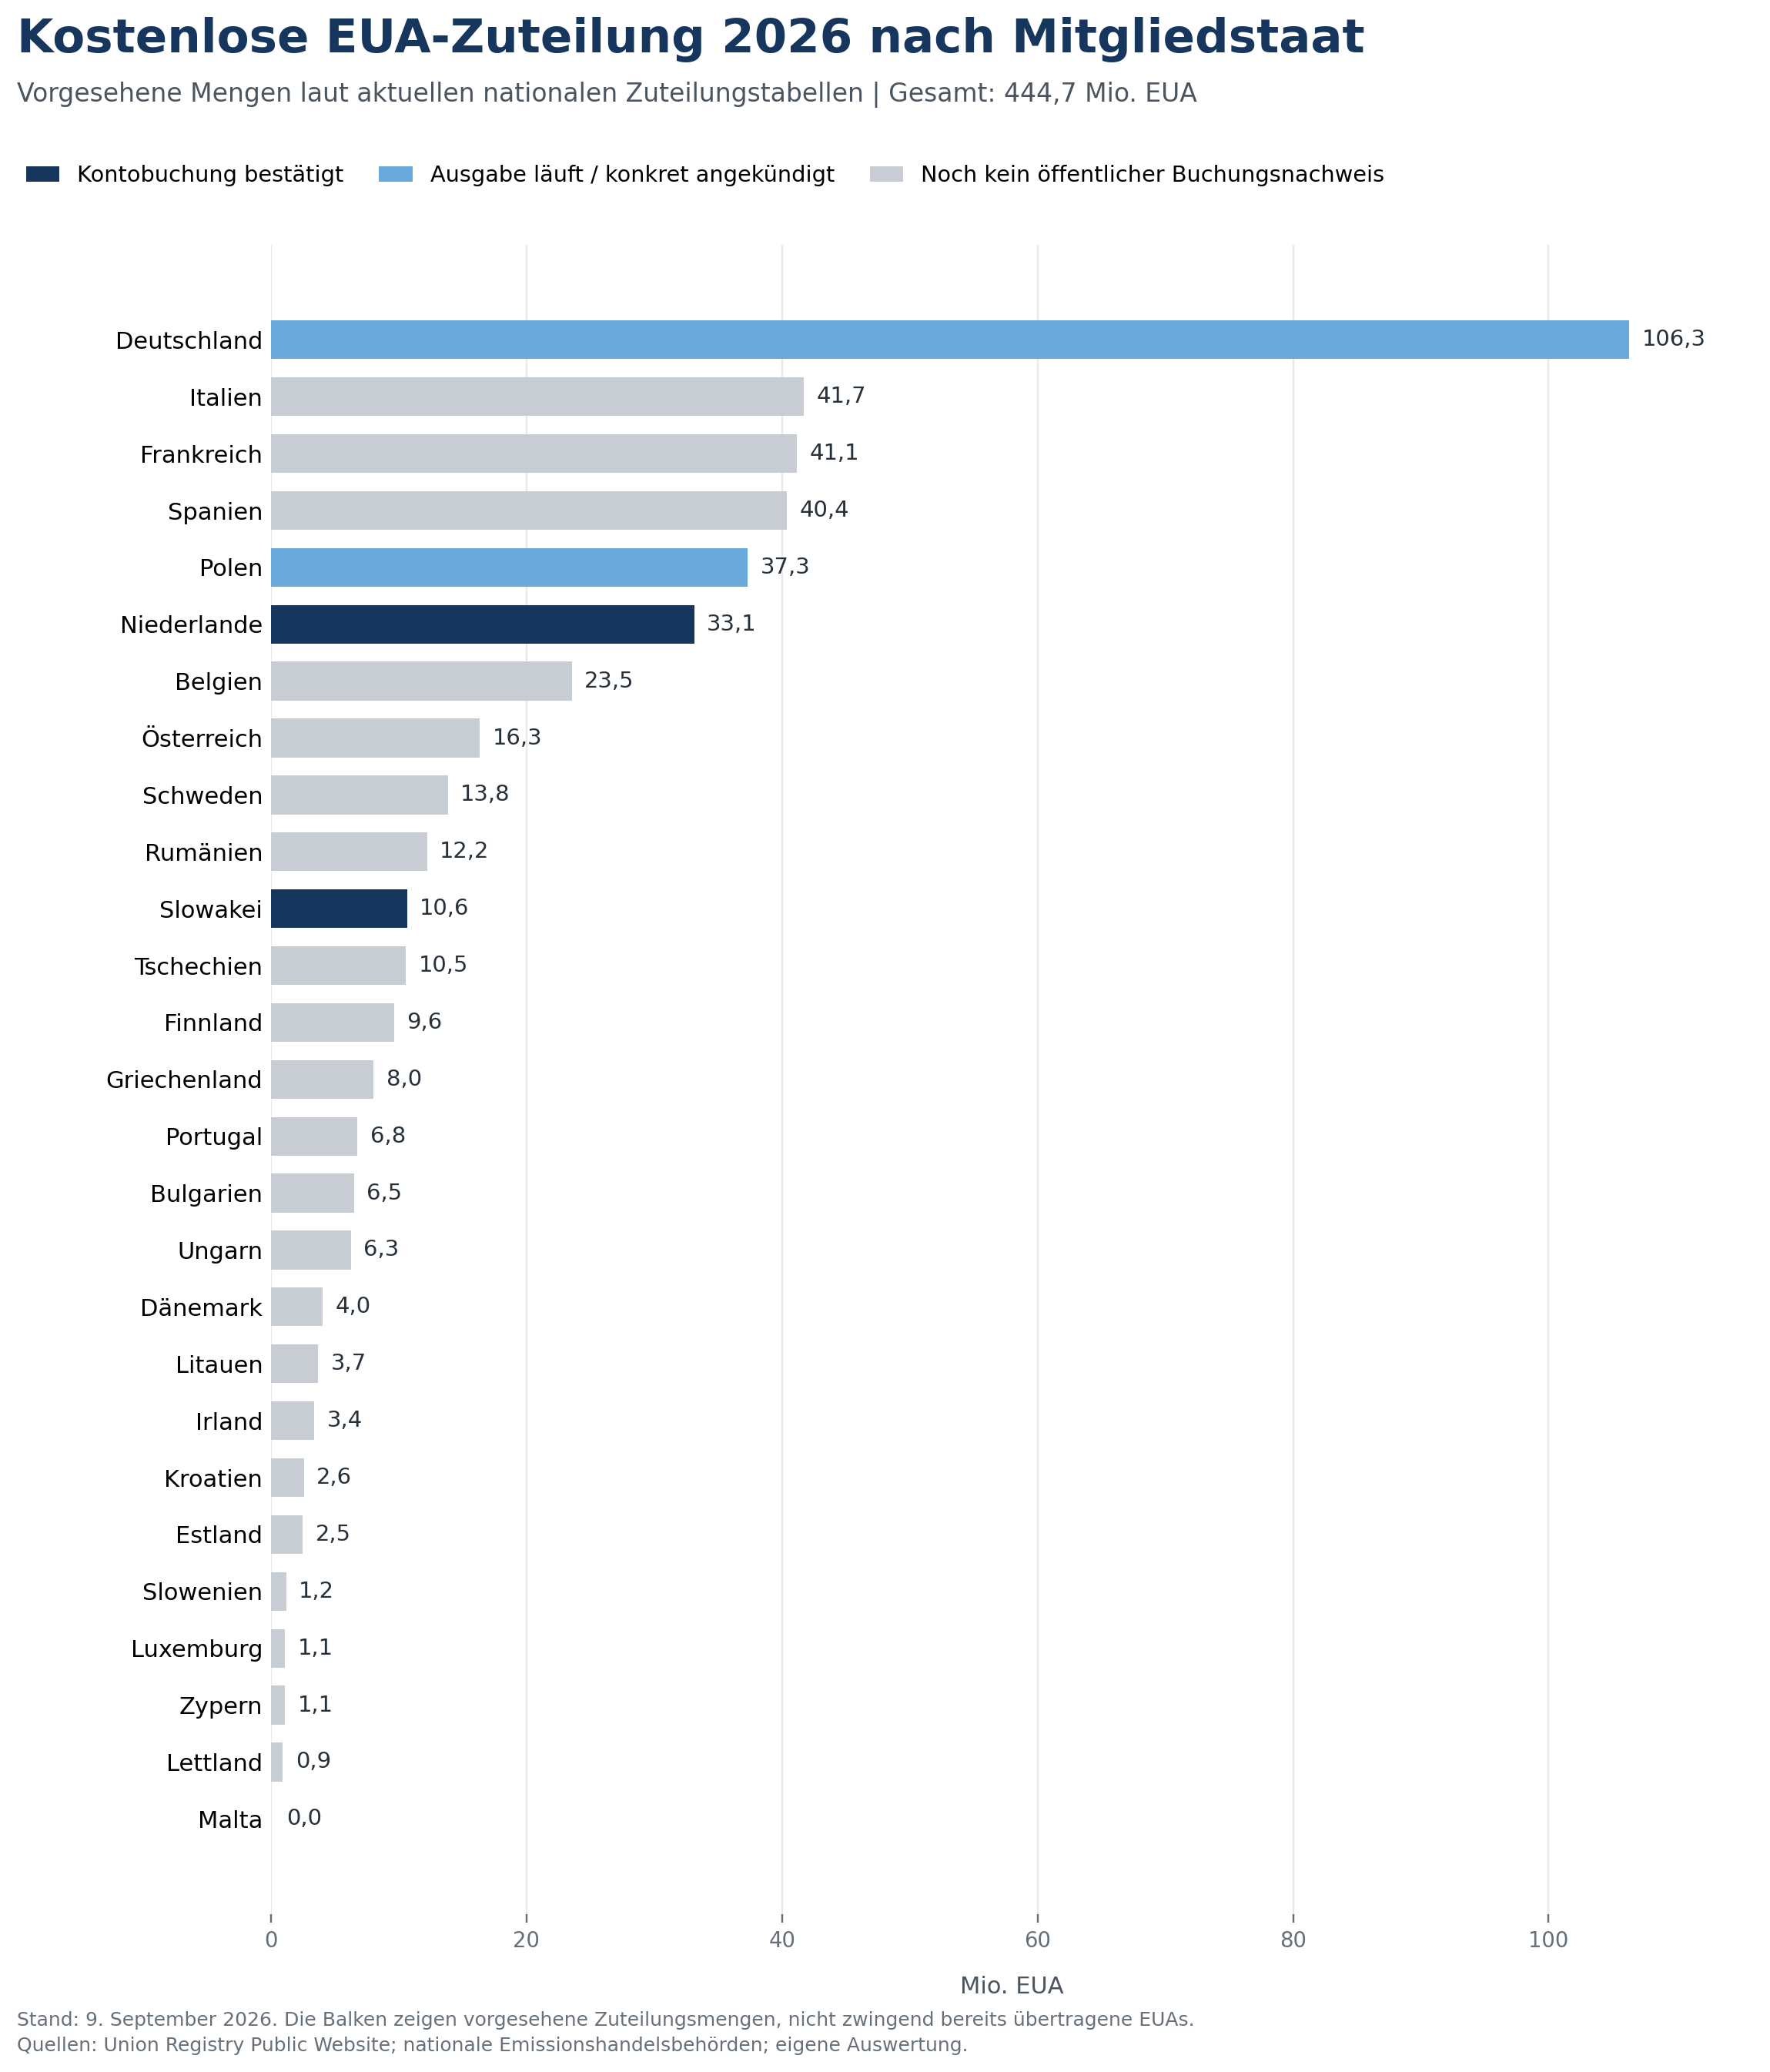
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben im Bereich Technische Analyse veröffentlicht!
Der EUA Dez. 26-Future legte in der Berichtswoche zum 4. September um 1,3 Prozent zu und bewegt sich weiter im intakten Aufwärtstrendkanal. Nach mehreren Wochen des Rückzugs bauten die Investmentfonds ihre Netto-Long-Position parallel erstmals wieder aus.Die Netto-Long-Position der Investmentfonds stieg um 1,5 Mio. EUA auf 34,0 Mio. EUA. Das entspricht einem Zuwachs von 4,6 Prozent gegenüber der Vorwoche.
Auf der Long-Seite stockten die Fonds ihre Positionen von 56,7 auf 58,2 Mio. EUA auf. Der Zuwachs von 1,5 Mio. EUA beziehungsweise 2,6 Prozent markiert die erste Trendumkehr nach dem wochenlangen Abbau und deutet darauf hin, dass ein Teil der Spekulanten wieder auf steigende Notierungen setzt. Auf der Short-Seite blieben die Fonds dagegen nahezu untätig. Die Positionen verharrten bei 24,2 Mio. EUA, ein minimaler Rückgang von 0,1 Prozent gegenüber der Vorwoche.
Damit stellt sich die Frage, ob der wochenlange Rückgang der Netto-Position nur eine Verschnaufpause war oder ob die Fonds nun tatsächlich den Boden markiert haben. In den vergangenen Berichtswochen divergierten Kursverlauf und Positionierung noch deutlich, die Long-Position sank trotz steigender Notierungen. Nun kehren die Spekulanten erstmals wieder auf die Käuferseite zurück und stützen damit potenziell den intakten Aufwärtstrend zusätzlich. Ob sich diese Bewegung fortsetzt oder es bei einem einmaligen Ausschlag bleibt, zeigt sich erst im Bericht der kommenden Woche.
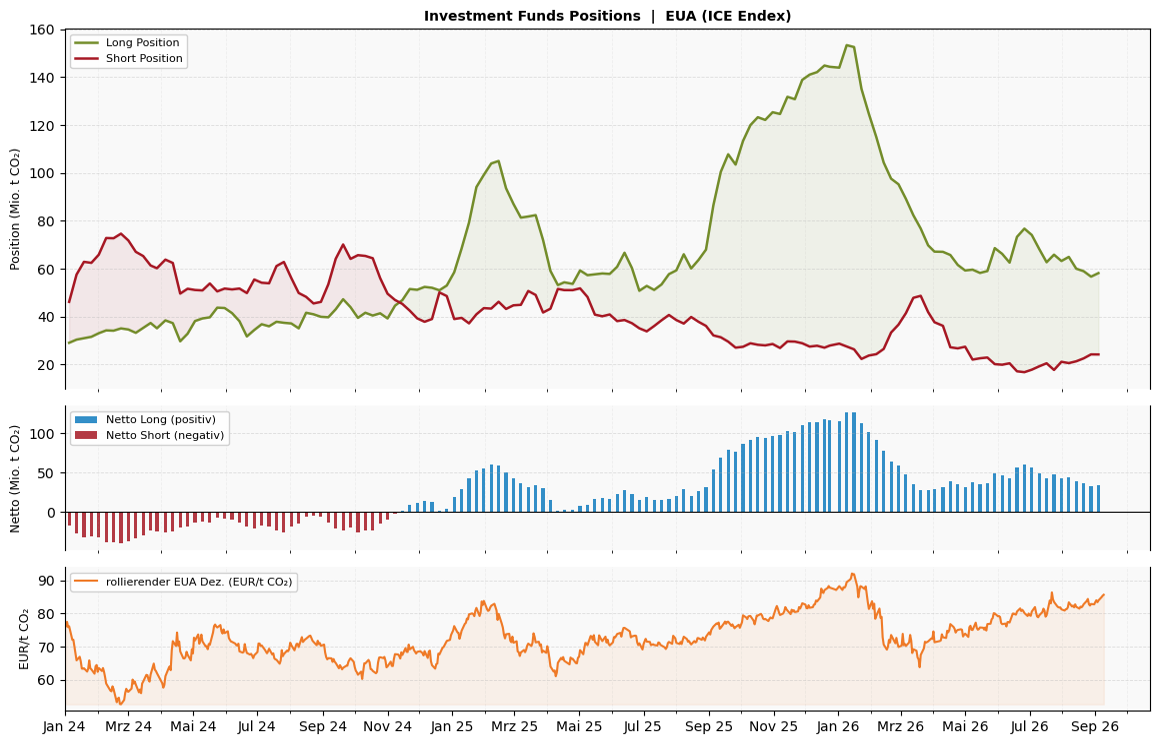
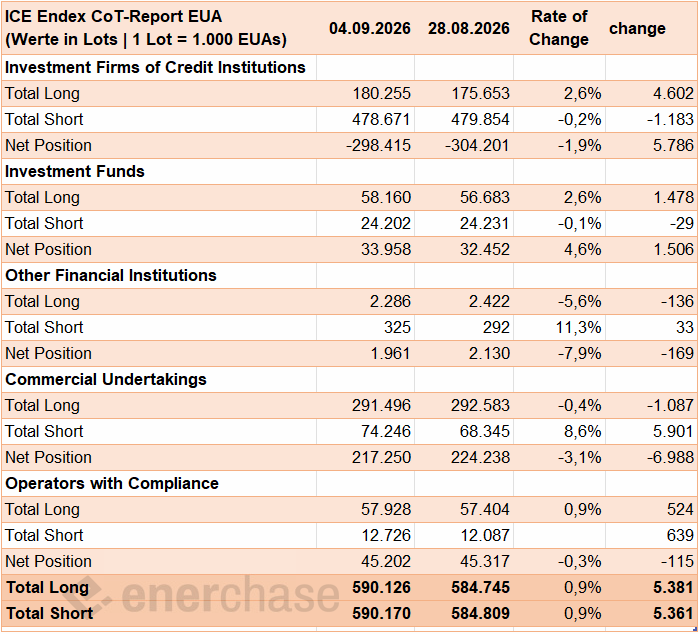
Der TTF Gas Frontmonat legte in der Berichtswoche zum 4. September um 7,4 Prozent zu. Die Investmentfonds begleiteten den Anstieg nicht, sondern bauten ihre Netto-Long-Position erneut ab. Die Netto-Long-Position sank um 8,9 TWh auf 210,5 TWh. Das entspricht einem Rückgang von 4,1 Prozent gegenüber der Vorwoche.
Auf der Long-Seite reduzierten die Fonds ihre Positionen von 368,7 auf 361,0 TWh. Der Abbau von 7,7 TWh beziehungsweise 2,1 Prozent setzt die Bewegung der Vorwoche fort, fällt aber deutlich moderater aus als der Rückgang von 42,4 TWh in der vorangegangenen Berichtswoche. Auf der Short-Seite stiegen die Positionen marginal von 149,2 auf 150,5 TWh, ein Zuwachs von 1,2 TWh oder 0,8 Prozent. Der Aufbau bleibt damit in der Größenordnung aber überschaubar.
Damit bestätigt sich die These der Vorwoche. Die jüngste Aufwärtsbewegung wird offenbar nicht mehr von spekulativer Seite getragen, obwohl der Kurs deutlich stärker zulegte als in der Woche zuvor. Angesichts der Medienberichterstattung und Meldungen aus Politik über die leeren Gasspeicher vor der Wintersaison schließen offenbar zunehmend Marktteilnehmer ihre offenen Positionen. Aus reiner CoT-Perspektive könnte der Rally damit allmählich die Substanz fehlen. Sollte allerdings etwa die Bundesregierung intervenieren und den Trading Hub Europe zur Einspeicherung auffordern, dürften die Spekulanten auf diesen Long-Zug aufspringen. Aktuell liefert die Positionierung aber ein Frühwarnsignal für eine fehlende Marktbreite der Rally.
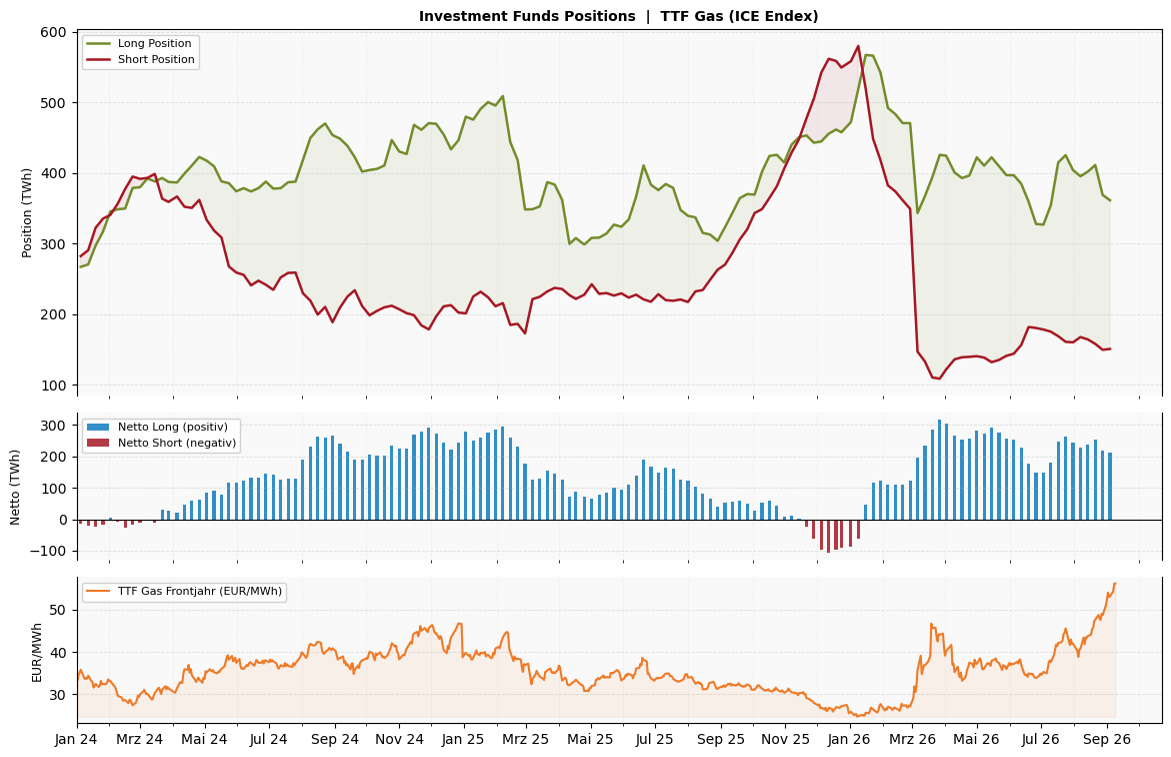
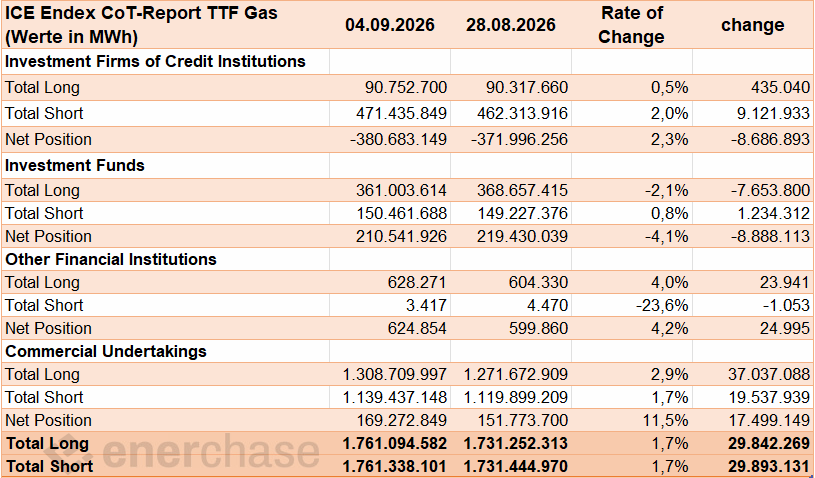
Die Windeinspeisung fällt am morgigen Donnerstag von 25,3 auf 11,9 GW, besonders in den Abendstunden wird mit wenig Wind gerechnet. Die PV-Einspeisung steigt um 2,5 GW auf rund 12,5 GW. Der Baseloadpreis steigt um 34 Prozent auf 191,82 Euro/MWh. Die teuerste Viertelstunde wird um 19:45 Uhr bei 585,10 Euro/MWh erreicht. Der Tagestiefstpreis liegt um 13:15 Uhr bei 62,38 Euro/MWh. Der Baseloadpreis war zuletzt am 24. Juni höher (207,84 Euro/MWh). In den kommenden Tagen sinkt die Windeinspeisung unter den langfristigen Durchschnitt von etwa 11,5 GW auf Werte zwischen 7 und 10 GW. Die PV-Einspeisung bleibt mit rund 12,5 GW überdurchschnittlich.
Die militärische Auseinandersetzung rund um die Straße von Hormus hat sich deutlich verschärft, nachdem US-Streitkräfte fünf mit Iran verbundene Tanker angegriffen haben. Nach Angaben des US Central Command waren den Angriffen iranische Versuche vorausgegangen, ein US-Kriegsschiff mit ballistischen Raketen zu treffen. Mehrere der angegriffenen Tanker wurden offenbar schwer beschädigt, während ein Schiff sogar sank. Insgesamt haben die USA damit innerhalb weniger Tage acht iranische oder mit Iran verbundene Tanker ins Visier genommen. US-Außenminister Marco Rubio kündigte an, diese Vorgehensweise fortzusetzen, solange Iran US-Marineschiffe angreife. Iran erklärte daraufhin, zwei US-Schiffe, acht Öltanker und zehn weitere Schiffe beim Versuch der Passage durch die Straße von Hormus angegriffen zu haben, wobei diese Angaben bislang nicht unabhängig bestätigt wurden. Zusätzlich warnte Teheran Besatzungen von Tankern in kuwaitischen und bahrainischen Häfen vor möglichen Angriffen, da beide Staaten US-Streitkräfte beherbergen. Vertreter der International Maritime Organization sehen darin eine zunehmende Nutzung der Handelsschifffahrt als geopolitisches Druckmittel, wobei Risiken inzwischen auch im Schwarzen Meer und im Roten Meer bestehen. Eine Gruppe von 18 wichtigen Schifffahrtsnationen warnt zudem, dass die Erosion internationaler Regeln die globalen Schifffahrtsmärkte und Handelsströme stärker fragmentieren und damit auch die Energieversorgung und Transportkosten weiter belasten könnte.
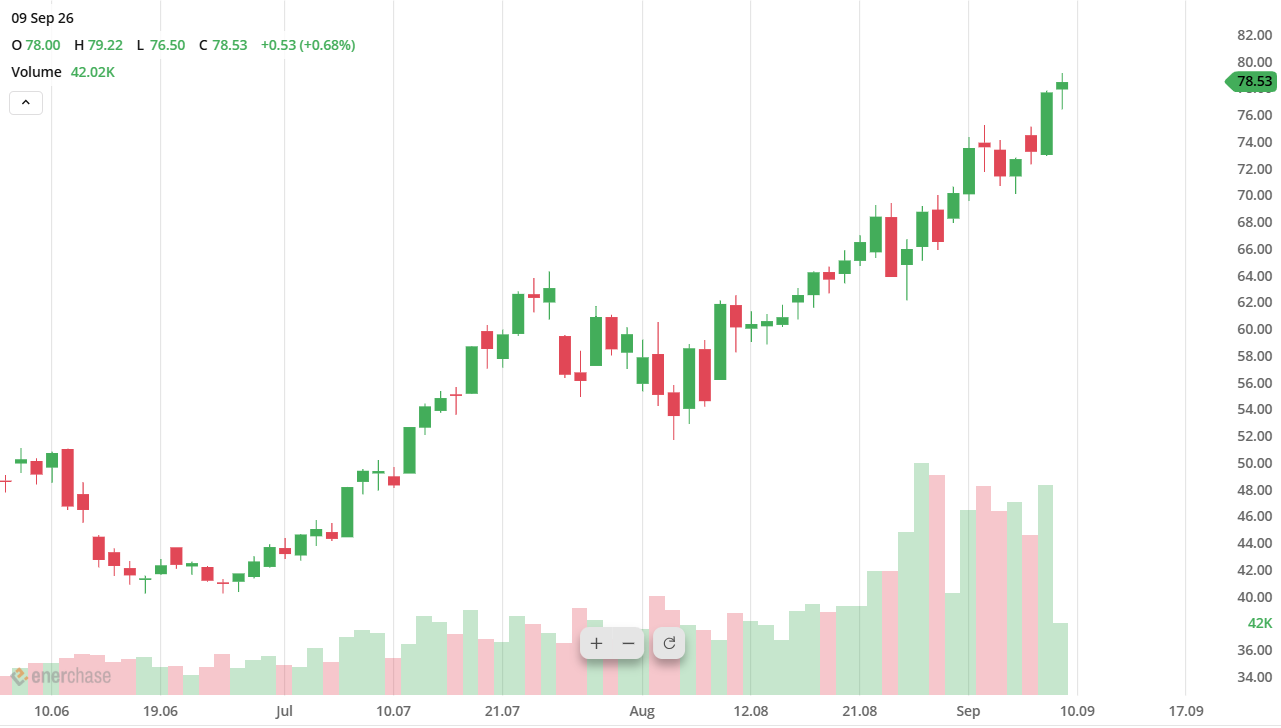
Der Spread zwischen dem europäischen TTF Gaspreis und US-Natural-Gas hat sich zuletzt wieder massiv ausgeweitet. Während der TTF Gas Frontmonat inzwischen im Bereich von fast 80 Euro/MWh notiert, bewegt sich Henry Hub weiterhin um lediglich 3 USD/MMBtu bzw. rund 9 Euro/MWh. Damit zahlt Europa aktuell ein Vielfaches des US-Preises. Die Ursachen liegen vor allem in den völlig unterschiedlichen regionalen Fundamentaldaten. Der US-Markt profitiert weiterhin von einer sehr hohen Gasproduktion und komfortablen Lagerbeständen. Die EIA erwartet die US-Gasvorräte vor dem Winter sogar auf dem höchsten Niveau seit 2016. Gleichzeitig begrenzen bestehende LNG-Exportkapazitäten, wie stark der günstige US-Gaspreis unmittelbar auf den Weltmarkt übertragen werden kann. Europa befindet sich dagegen in einer deutlich angespannteren Situation. Die Speicherstände liegen ungewöhnlich niedrig, während die anhaltenden Einschränkungen im LNG-Verkehr durch die Straße von Hormus insbesondere katarische und emiratische Lieferungen treffen. Rund 20 Prozent des globalen LNG-Angebots sind durch die Störungen betroffen. Europa muss daher mit Asien verstärkt um flexible LNG-Ladungen konkurrieren. Der Spread zwischen TTF und US-Gas ist inzwischen wieder auf ein Niveau gestiegen, das zuletzt Ende 2022 während der europäischen Energiekrise erreicht wurde. Die zunehmende Divergenz unterstreicht damit erneut die deutlich höhere Versorgungssensitivität des europäischen Gasmarktes und in die Anfälligkeit für geopolitische Schocks.
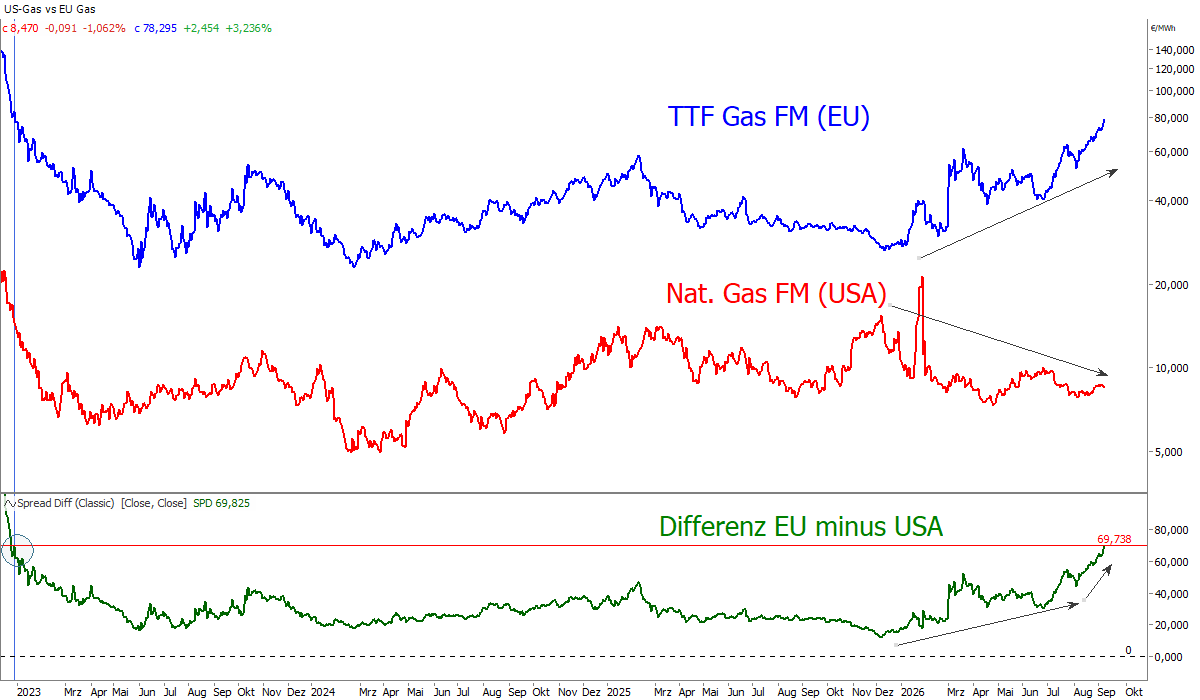

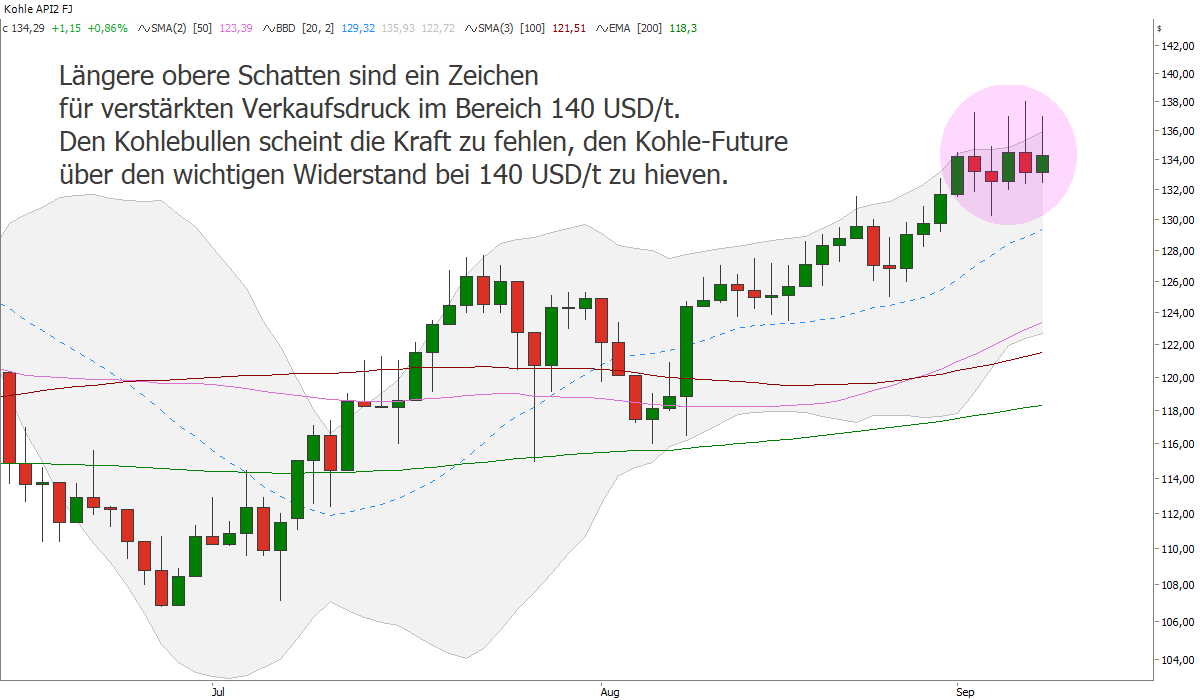
Die Polizei hat am Dienstag den 48-jährigen Daniel V. festgenommen, der verdächtigt wird, mehrere Anschläge auf Umspannwerke und Hochspannungsleitungen in Brandenburg und Nordrhein-Westfalen verübt zu haben. Dabei soll er mit selbst gebauten Vorrichtungen versucht haben, Kurzschlüsse im Stromnetz auszulösen. Bei Bergheim wurden dadurch mehrere Blöcke eines Kraftwerks außer Betrieb gesetzt, zu Stromausfällen kam es dort jedoch nicht. Der Verdächtige hatte die Taten in Schreiben an Medien für sich reklamiert und sie mit dem Klimawandel sowie Umweltschäden durch die Nutzung fossiler Energieträger begründet. Die Schreiben enthalten nach Angaben der Ermittler Täterwissen, doch der Terrorismusforscher Peter R. Neumann hält in einem Post auf X insbesondere die darin genannte Motivation für ungewöhnlich und verweist auf die sehr knappe politische Begründung. Im ersten Schreiben werden unter anderem fossile Brennstoffe, der Krieg in Gaza und die Vermeidung von Leid als Motive genannt, ohne diese ausführlicher herzuleiten. Neumann weist darauf hin, dass Bekennerschreiben grundsätzlich auch dazu dienen können, eine Tat in einen politischen Zusammenhang zu stellen, der nicht zwingend dem tatsächlichen Motiv entspricht. Damit bleibt offen, ob hinter den Angriffen auf die Strominfrastruktur tatsächlich primär eine extremistische Klimamotivation stand oder andere Beweggründe eine Rolle spielten.
Unsere Einschätzung: Für die Sicherheit der deutschen Strominfrastruktur ist entscheidend, ob es sich bei den jüngsten Vorfällen um die Tat eines Einzeltäters handelte oder ob ein größerer Zusammenhang besteht. Im Falle eines Einzeltäters wäre die unmittelbare Bedrohungslage nach dessen Festnahme zunächst reduziert.
Gleichzeitig bestehen Zweifel an den Bekennerschreiben. Damit bleibt die Möglichkeit bestehen, dass eine andere politische Motivation hinter den Vorfällen steckt, etwa im Zusammenhang mit hybrider Kriegsführung durch Russland. Die Ereignisse haben zudem gezeigt, wie verwundbar Teile der Strominfrastruktur offenbar sind und dass gezielte Schäden mit vergleichsweise begrenztem Aufwand ausgelöst werden können, auch wenn dies sicherlich nicht ohne Weiteres für jedermann möglich wäre.
Abgemildert wurden die Auswirkungen dadurch, dass die Vorfälle an vergleichsweise entspannten Tagen mit hoher Einspeisung aus Windenergie auftraten. Zudem erfolgten sie nicht gleichzeitig und auch nicht gezielt zu besonders angespannten Netzsituationen wie etwa einer Dunkelflaute im Winter. Beides hat dazu beigetragen, dass die Versorgungssicherheit am Strommarkt nicht stärker beeinträchtigt wurde.