
DailyReport Recap - ab 19:00 Uhr im Portal

Dieser Inhalt ist in Ihrem Abo nicht enthalten.
Bei Fragen zu unserem Angebot, einem unverbindlichem Testzeitraum oder sonstigen Anliegen kontaktieren Sie einfach Carsten Theede.

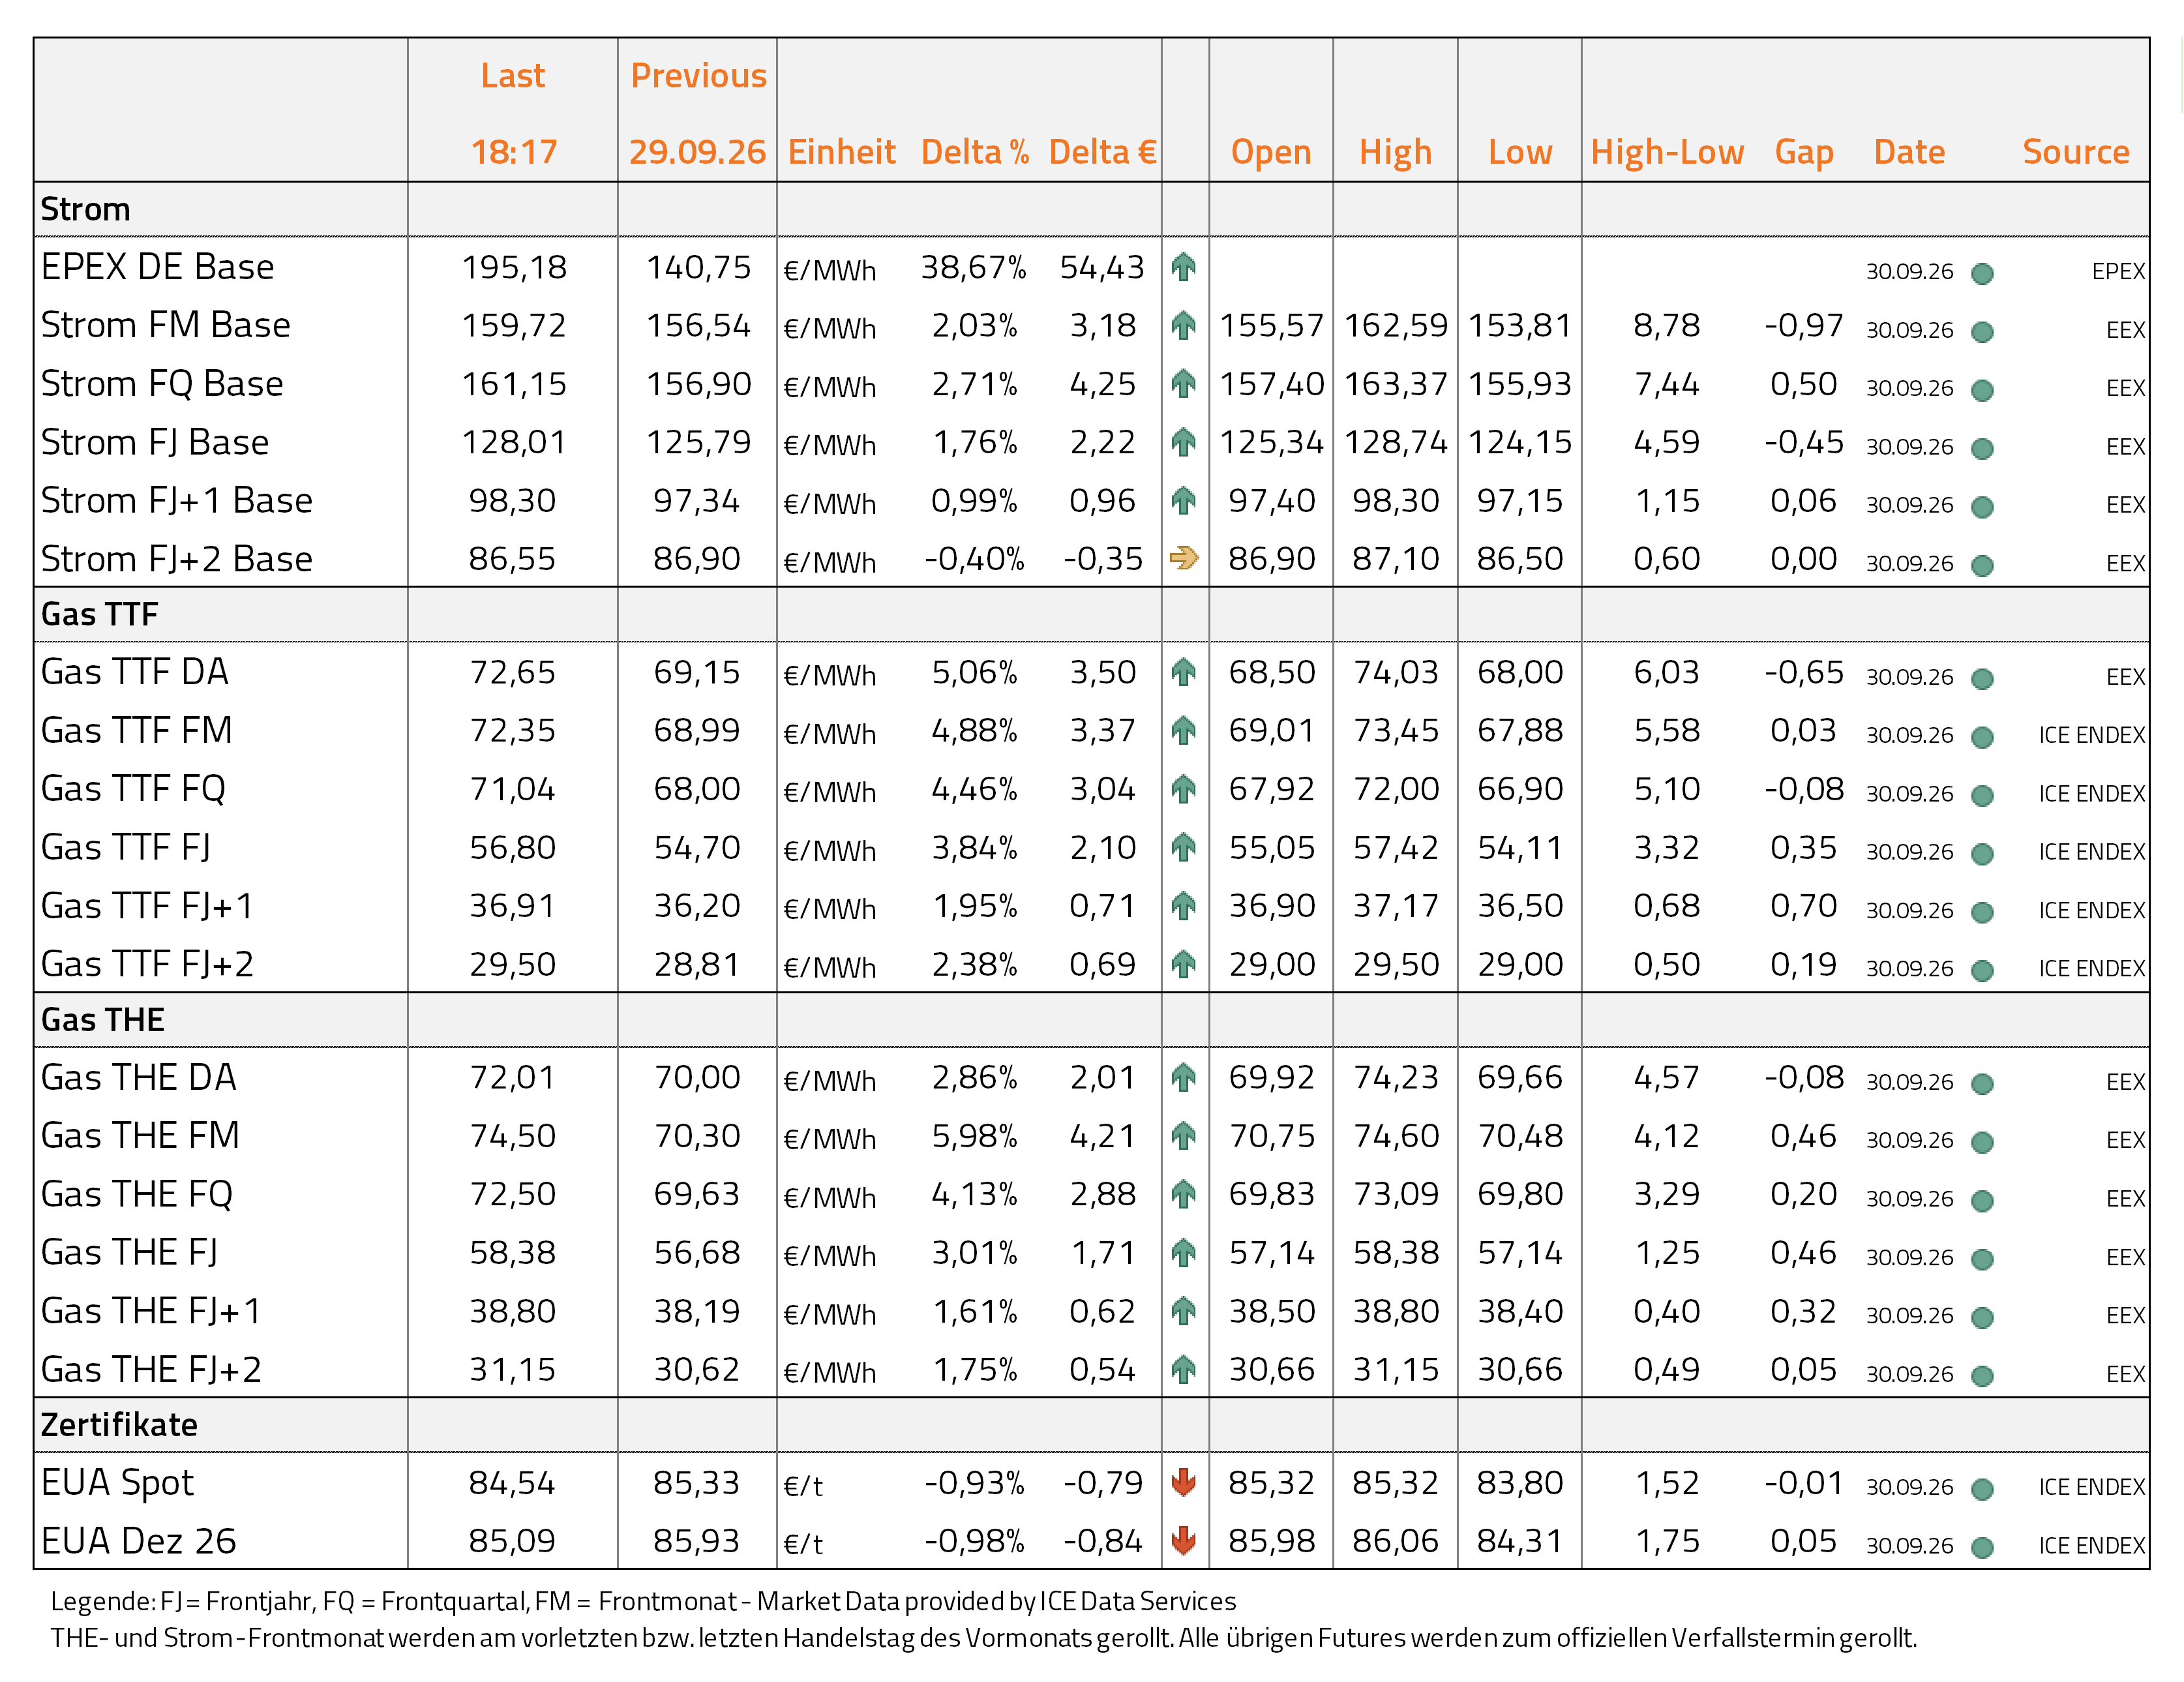
Am Mittwoch haben die Energiemärkte deutlich zugelegt. Besonders kräftig ging es am Gasmarkt aufwärts. Sowohl am TTF als auch am THE zogen die Notierungen deutlich an, wobei insbesondere die vorderen Monatskontrakte November und Dezember kräftige Zugewinne verzeichneten. Auslöser waren Berichte vom Vormittag, wonach das Bundeswirtschaftsministerium den staatlichen Gasimporteur SEFE nun verbindlich mit zusätzlichen Speicherbefüllungen beauftragt hat. Dies sorgte für spürbaren Kaufdruck am Gasmarkt und übertrug sich auch auf den Strommarkt. Die Strom-Futures legten allerdings weniger deutlich zu, da die Aufwärtsbewegung durch Kursverluste bei den EUAs begrenzt wurde. Auch am Ölmarkt ging es aufwärts. Der Brent Crude Frontmonat notierte gegen 18:00 Uhr bei 103,70 USD/bbl und damit 1,1 Prozent im Plus. Die USA haben unterdessen ihre letzten Truppen aus dem Irak abgezogen. Dies ging prompt mit Drohungen Iran-treuer Milizen gegenüber der irakischen Regierung einher. Es wird befürchtet, dass der Irak nun in eine Phase zunehmender Instabilität gerät und stärker unter den Einfluss des Iran fällt. Der Irak grenzt unmittelbar an Saudi-Arabien. Von irakischem Territorium aus soll zudem vor rund zwei Wochen der Angriff auf die saudische Ost-West-Pipeline erfolgt sein.
Staatliche Anweisung: SEFE soll 8 TWh Gas bis Mitte Dezember einspeichern
Das Bundeswirtschaftsministerium hat die staatseigene SEFE angewiesen, bis zum 15. Dezember zusätzlich 8 TWh Erdgas zu beschaffen und einzuspeichern. Die Käufe sollen zu den jeweiligen Marktpreisen erfolgen, wobei SEFE Mengen und Beschaffungszeitpunkte selbst festlegt und andere Marktteilnehmer möglichst nicht beeinträchtigen soll. Ziel ist laut Ministerium nicht ein bestimmter Speicherfüllstand, sondern eine zusätzliche Absicherung der deutschen Gasversorgung angesichts anhaltender geopolitischer Risiken. Noch Mitte September war zunächst eine mögliche marktliche Beschaffung von 5 TWh geprüft worden, nun fällt die Maßnahme deutlich umfangreicher aus. Die 8 TWh entsprechen etwa 3 Prozent der deutschen Speicherkapazität. Der Füllstand lag zuletzt deutschlandweit bei 57,7 Prozent.
Unsere Einschätzung: Bereits vor zwei Wochen gab es Berichte über einen Eingriff des Bundeswirtschaftsministeriums bei SEFE. Dabei handelte es sich allerdings nicht um eine klare Weisung, sondern offenbar eher um eine politische Einflussnahme im Rahmen von Gesprächen. Nun liegt hingegen eine ausdrückliche Anweisung vor. Das ist qualitativ etwas anderes und dürfte am Markt bullish aufgenommen werden. Die Monatskontrakte im TTF handelten am Mittwoch entsprechend deutlich im Plus. Der Eingriff ist allerdings nicht so groß, dass es zu größeren Verzerrungen kommen könnte.
Chinas LNG-Importe mit deutlich höherem Russland-Anteil
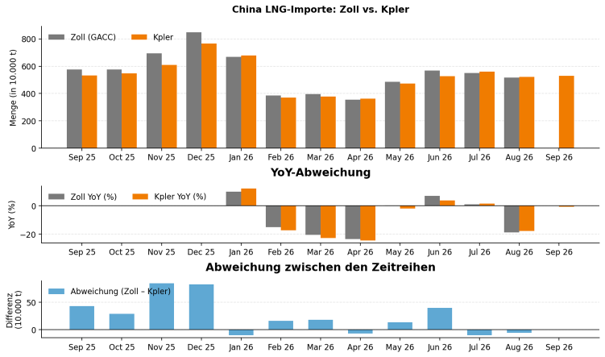
Chinas LNG-Importe lagen im September bei rund 5,3 Mio. Tonnen und damit nach Kpler-Daten nahezu auf dem Niveau des Vormonats. Im Vergleich zu den chinesischen Zolldaten von 5,75 Mio. Tonnen im September 2025 entspräche dies einem Rückgang von rund 8 Prozent, während die Kpler-Daten für September 2025 mit 5,32 Mio. Tonnen im Vorjahresvergleich kaum eine Veränderung anzeigen. Deutlich verschoben hat sich allerdings die Herkunft der Lieferungen: Der Anteil Russlands an den chinesischen LNG-Importen stieg von weniger als 9 Prozent zu Jahresbeginn auf 20,5 Prozent im August und 32,8 Prozent im September. Mit 1,69 Mio. Tonnen erreichten die russischen LNG-Lieferungen im September einen neuen Monatsrekord, wobei insbesondere zusätzliche Mengen aus Yamal LNG und Arctic LNG 2 zu dem Anstieg beitrugen. Gleichzeitig fielen die Lieferungen aus Katar im September vollständig aus, sodass Russland inzwischen knapp ein Drittel der chinesischen LNG-Importe abdeckt und damit einen erheblichen Teil der ausgefallenen katarischen Mengen ersetzt.
Strom-Spotauktion für Do., 01.10.: Wind- und PV-Erträge sinken, Preise reagieren entsprechend
Am Donnerstag sinkt die Windeinspeisung auf rund 10 GW und liegt damit unter dem langfristigen Mittelwert von 13,6 GW. Der PV-Ertrag sinkt ebenfalls auf etwa 8,8 GW (Klimamittel: 7,8 GW). Der Baseloadpreis für den Liefertag Donnerstag steigt dementsprechend um 38,7 Prozent auf 195,18 Euro/MWh. Das Tagesmaximum liegt bei 314,78 Euro/MWh um 19:30 Uhr. Das Tagesminimum liegt bei 147,09 Euro/MWh um 14:15 Uhr. Der Windertrag fällt in den kommenden Tagen weiter. Besonders von Freitag bis Sonntag wird es mit Erträgen zwischen 1,7 und 5 GW sehr windarm. Die PV-Einspeisung geht ab Freitag auf rund 7,5 GW zurück und liegt am Wochenende bei etwa 10 GW.
CoT EUA: Investmentfonds stocken Long-Positionen weiter auf
Der EUA Dez.26-Future schloss die Berichtswoche zum 25. September nahezu unverändert. In diesem ruhigen Umfeld stockten die Investmentfonds ihre Long-Positionen weiter auf und fuhren ihre Shorts leicht zurück.Die Netto-Long-Position der Investmentfonds stieg um 3,0 Mio. EUA auf 36,7 Mio. EUA. Das entspricht einem Plus von 8,8 Prozent gegenüber der Vorwoche. Auch bei den EUA wurden die Daten nachträglich angepasst, allerdings weit weniger deutlich als bei TTF. Auf der aktuellen Basis hat sich die Netto-Position seit Ende August von 32,5 Mio. EUA um 4,3 Mio. EUA erhöht.
Auf der Long-Seite erhöhten die Fonds ihre Positionen um 2,4 Mio. EUA auf 64,5 Mio. EUA. Der Zuwachs von 3,9 Prozent fällt deutlich größer aus als in der Vorwoche mit 0,8 Mio. EUA und ist die vierte Ausweitung in Folge. Die Longs liegen damit auf dem höchsten Stand seit Anfang August. Die Käuferseite kehrt zurück, aber in kleinen Schritten. Seit Ende August summiert sich der Aufbau auf 7,8 Mio. EUA. Auf der Short-Seite reduzierten die Fonds ihre Positionen um 0,5 Mio. EUA auf 27,7 Mio. EUA. Der Rückgang von 1,8 Prozent ist gering, unterbricht aber den Short-Aufbau der Vorwochen, bei dem die Fonds von 24,2 Mio. EUA Anfang September auf 28,2 Mio. EUA gegangen waren. Das Niveau bleibt erhöht, ein Abbau in größerem Stil ist noch nicht erkennbar.
Unsere Einschätzung: Von den Investmentfonds geht damit kein Verkaufsdruck aus, eher im Gegenteil. Die Positionierung bleibt aber verhalten. Mit 36,7 Mio. EUA liegt die Netto-Long-Position rund 71 Prozent unter dem Jahreshoch von 125,6 Mio. EUA Mitte Januar. Die Fonds richten sich vorsichtig konstruktiv aus, ohne den Kurs zu treiben.
CoT TTF: Korrigierte Daten zeigen kontinuierlichen Abbau der Netto-Long-Position
Der TTF Gas Frontmonat verlor in der Berichtswoche zum 25. September 9,4 Prozent, das TTF Gas Frontjahr gab um 4,3 Prozent nach. Die Investmentfonds unterstützten die Kursschwäche durch den Abbau ihrer Long-Positionen. Die Netto-Long-Position der Investmentfonds sank um 26,8 TWh auf 164,5 TWh. Das entspricht einem Minus von 14,0 Prozent gegenüber der Vorwoche. Seit dem Stand von 253,4 TWh am 21. August geht die Netto-Position die fünfte Woche in Folge zurück, insgesamt um 88,9 TWh oder 35,1 Prozent.
Dabei muss allerdings die Vorwoche neu bewertet werden. Die Werte der Vorwoche, die einen Netto-Long-Aufbau von rund 94 TWh gezeigt haben, wurden nachträglich angepasst. Die Zuordnung der Werte zu den einzelnen Marktparteien (Investment Funds, Commercial, usw.) wurde korrigiert, sodass sich in Summe wenig verändert hat. Doch allein die Daten der Investmentfonds haben nun ein völlig anderes Bild.
Mit den nun aktuellen (vorläufigen) Daten reduzierten die Fonds auf der Long-Seite ihre Positionen um 24,2 TWh auf 313,0 TWh. Der Rückgang von 7,2 Prozent bringt die Longs auf den niedrigsten Stand seit Jahresbeginn. Die Gewinnmitnahmen nach der Rally setzen sich fort. Auf der Short-Seite erhöhten die Fonds ihre Positionen leicht um 2,7 TWh auf 148,6 TWh. Der Zuwachs von 1,8 Prozent ist zu klein, um von einer bearishen Neuausrichtung zu sprechen.
Unsere Einschätzung: Die Fonds nehmen Risiko aus dem Markt, positionieren sich aber nicht auf fallende Preise. Mit 164,5 TWh liegt die Netto-Long-Position weiterhin klar im positiven Bereich, aber rund 48 Prozent unter dem Jahreshoch von 317,0 TWh Ende März. Solange die Short-Seite stabil bleibt, spricht wenig für eine Trendumkehr.
Unser Analyse-Team


EnerChase GmbH & Co. KG, (im Folgenden "enerchase"),
Sitz:
Willich, eingetragen im Handelsregister des Amtsgerichts Krefeld unter HRB 13893 diese vertreten durch die Geschäftsführer Stefan Küster und Dennis Warschewitz.
Autoren: Dennis Warschewitz, Stefan Küster, Tobias Waniek
Hinweis zur Methodik: Die Markteinschätzung beruht auf fundamentaler und technischer Analyse. Der Zeitrahmen, auf die sich die Tendenzaussagen beziehen, ist jeweils ein Tag. Die Tendenzen werden im täglichen Rhythmus veröffentlicht.
Mögliche Interessenkonflikte:
Gesellschafter der EnerChase GmbH & Co. KG, können Unternehmen oder Beratungskunden der EnerChase GmbH & Co. KG könnten zum Zeitpunkt der Erstellung dieser Analyse in den besprochenen Derivaten oder Basiswerten investiert sein.Disclaimer / Haftungsbeschränkung Der DailyReport inklusive der Wochentendenzen (im Folgenden „Analysen“) richtet sich an institutionelle Marktteilnehmer. Die Analysen sind für die allgemeine Verbreitung bestimmt und dienen ausschließlich zu Informationszwecken und stellen insbesondere keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf oder Verkauf von Derivaten dar und beziehen sich nicht auf die spezifischen Anlageziele, die finanzielle Situation bzw. auf etwaige Anforderungen von Personen. Handlungen basierend auf den von enerchase veröffentlichten Analysen geschehen auf eigene Verantwortung der Nutzer. Grundsätzlich gilt, dass die Wertentwicklung in der Vergangenheit keine Garantie für die Wertentwicklung in der Zukunft ist. Vergangenheitsbezogene Daten bieten keinen Indikator für die zukünftige Wertentwicklung. enerchase übernimmt keine Haftung für direkte wie auch für indirekte Schäden oder Folgeschäden, welche im Zusammenhang mit der Verwendung der Informationen entstehen können mit Ausnahme für Schäden, die auf einer vorsätzlichen oder grob fahrlässigen Pflichtverletzung unsererseits oder einer vorsätzlichen oder grob fahrlässigen Pflichtverletzung einer unserer Erfüllungsgehilfen beruhen. Insbesondere besteht keine Haftung dafür, dass sich die in den Analysen enthaltenen Prognosen auch bewahrheiten. Die Informationen und Prognosen wurden mit großer Sorgfalt zusammengestellt. Für die Richtigkeit, Aktualität und Vollständigkeit kann gleichwohl keine Gewähr übernommen werden, auch auf eine Verlässlichkeit der Daten hat der Nutzer keinen Anspruch. Des Weiteren wird die Haftung für Ausfälle der Dienste oder Schäden jeglicher Art bspw. aufgrund von DoS-Attacken, Computerviren oder sonstigen Attacken ausgeschlossen. Die Nutzung der Inhalte der Analysen erfolgt auf eigene Gefahr des Nutzers. Unsere Tätigkeit ist gemäß § 86 WpHG bei der BaFin angezeigt. Weitere Informationen zur Methodik und die historischen Tagestendenzen können unter research@enerchase.de jederzeit angefragt werden. Diese Publikation ist urheberrechtlich geschützt. Das Kopieren sowie die Verarbeitung, Veränderung und/oder Weitergabe dieser Informationen ist nur mit ausdrücklicher schriftlicher Genehmigung der EnerChase GmbH & Co. KG zulässig.
