TradingUpdate

Dieser Inhalt ist in Ihrem Abo nicht enthalten.
Bei Fragen zu unserem Angebot, einem unverbindlichem Testzeitraum oder sonstigen Anliegen kontaktieren Sie einfach Carsten Theede.

Strom-Spotauktion für Sa., 23.10.: Sturm Austen sorgt für niedrigsten Baseloadpreis seit September


Am morgigen Freitag liegt die erwartete Windleistung mit rund 47 GW und liegt damit 17 GW über dem heutigen Niveau und 32 GW über dem langfristigen Mittelwert. Grund für die Hohe Windeinspeisung ist das Sturmtief „Austen“ welches heute den Südwesten Großbritanniens trifft. Die PV-Leistung bleibt fast unverändert bei rund 4 GW (Klimamittel: 5,1 GW). Der Baseloadpreis für den Liefertag Samstag sinkt um 78,1 Prozent auf 30,12 Euro/MWh. Der morgige Höchstpreis liegt um 19:00 Uhr bei 111,31 Euro/MWh, das Tagestief wird um 13:30 Uhr bei 0,00 Euro/MWh erreicht. Der Baseloadpreis ist damit der niedrigste seit dem 20.09.26 (21,75 Euro/MWh). Am Sonntag werden aktuell ebenfalls 47 GW erwartet. In KW 44 sinkt die Windeinspeisung auf etwa 16,2 GW im Wochenschnitt und liegt damit knapp über dem Klimamittel von 15,7 GW. Besonders ab Mittwoch beginnt eine Windflaute bei Werten von circa 6 GW bis Monatsende. Die PV-Leistung steigt in KW 44 voraussichtlich auf Werte zwischen 7 und 9 GW, das Klimamittel liegt bei rund 4,5 GW.


EU erzielt vorläufige Einigung auf höheren MSR-Schwellenwert
Gestern berieten der EU-Rat und das Europäische Parlament über Regeln für die dauerhafte Löschung überschüssiger Emissionszertifikate aus der Marktstabilitätsreserve (MSR). Heute gab der Rat bekannt, dass laut einer vorläufigen Einigung zwischen den Unterhändlern der Schwellenwert, ab dem die Zertifikate gelöscht werden auf 700 Millionen erhöht werden soll. Dies würde die Reserve um 300 Millionen anheben und so Schwankungen im CO2-Preis verringern. Eine zweite Verhandlungsrunde ist für den 30. November 2026 geplant.
Am Montag hatte sich der Umweltausschuss des Europäischen Parlaments bereits dafür ausgesprochen, die kostenlose Zuteilung von CO2-Zertifikaten für besonders effiziente Industrieunternehmen bis 2030 auszuweiten. Vor den EU-Beratungen hatten sich Vertreter energieintensiver Industrien dafür ausgesprochen, eine Klausel aus dem Beschluss zur Erweiterung des CO2-Grenzausgleichssystems (Carbon Border Adjustment Mechanism, CBAM) zu streichen. Diese würde es ermöglichen, den CBAM vorübergehend auszusetzen. In einem Brief erklärte ein Verband von Stahl-, Düngemittel- und Zementherstellern, eine solche Option würde die Investitionsunsicherheit erhöhen. Zu den Unterzeichnern gehörten unter anderem der deutsche Stahlkonzern Saarstahl und der norwegische Düngemittelhersteller Yara. Bereits zuvor hatte Yara die Klausel scharf kritisiert, da die die Profitabilität der Dekarbonisierungsmaßnahmen des Unternehmens auch vom CBAM abhingen. Das Europäische Parlament hatte sich für die Streichung der Klausel ausgesprochen. Der Europäische Rat will sie hingegen beibehalten, die Voraussetzungen für ihre Aktivierung jedoch verschärfen. Weitere Diskussionspunkte sind die Anerkennung internationaler CO2-Gutschriften und die Behandlung von Produzenten aus Drittländern.
Grundsätzlich sprechen sich viele Industrieunternehmen für eine deutliche Ausweitung des CBAM-Mechanismus und klare Anforderungen aus. Kritik kommt jedoch unter anderem aus der europäischen Automobilindustrie. Sie warnt davor, dass eine zu weitreichende Ausweitung eine erhebliche zusätzliche Compliance-Belastung mit sich bringen könnte.
Irans Außenminister dämpft Hoffnungen auf eine baldige Einigung mit den USA
Irans Außenminister Abbas Araghtschi erklärte in einem am Mittwoch veröffentlichten Gastbeitrag für die Financial Times, das Weiße Haus habe bislang keine Bereitschaft gezeigt, eine Verständigung mit Teheran zu erreichen. Deshalb gebe es derzeit wenig Anlass, mit Fortschritten zu rechnen. Iran bleibe zwar zu einer diplomatischen Lösung bereit, sei aber ebenso entschlossen, sich gegen weitere Angriffe zu verteidigen. Nach den unbestätigten Berichten vom Dienstag über einen neuen Vermittlungsvorschlag durch Katar und Pakistan stellt sich Araghtschi ausdrücklich gegen die Erwartung einer kurzfristigen Einigung. Allerdings handelt es sich um eine politische Stellungnahme, nicht um den offiziellen Abbruch der Verhandlungen.

Strom-Spotauktion für Do., 22.10.: Hoher Spread trotz sinkender Preise
Am morgigen Donnerstag steigt die Windleistung von 14,8 auf knapp 29 GW. Die PV-Leistung steigt ebenfalls auf rund 8 GW (Klimamittel: 5,3 GW).
Der Baseloadpreis für den Liefertag Donnerstag sinkt um 29,9 Prozent auf 148,61 Euro/MWh. Der morgige Höchstpreis liegt um 19:00 Uhr bei 287,06 Euro/MWh, das Tagestief wird um 13:00 Uhr bei 70,00 Euro/MWh erreicht. Das Tagesprofil zeigt eine stark ausgeprägte Abendrampe mit einem Tagesspread von 198,48 Euro/MWh.
In den kommenden Tagen steigt die Windleistung weiter, am Samstag werden aktuell 43 GW erwartet. In KW 44 sinkt die Einspeisung wieder in Richtung des Klimamittels von 15,6 GW. Die PV-Leistung liegt bis einschließlich Sonntag bei etwa 4,5 GW.
EUAs bestätigen Doppelboden (hourly) - Aufwärtsbewegung (trotz Fehlsignal) denkbar
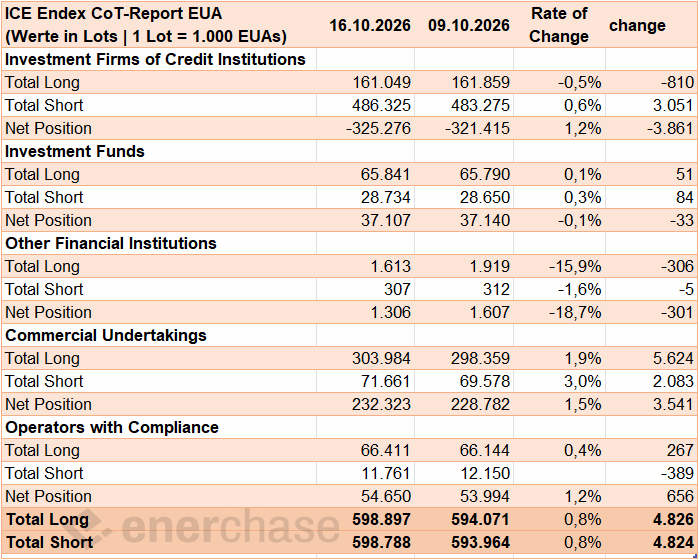
CoT EUA: Fonds treten auf der Stelle
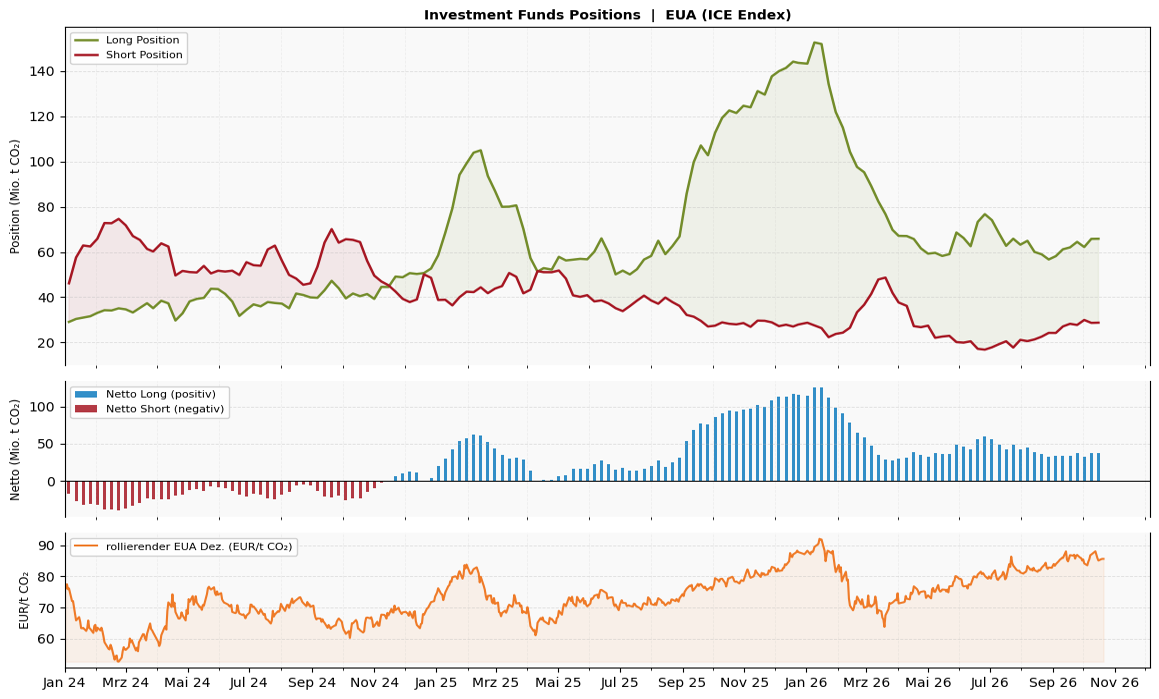
Der EUA Dez. 26 Future gab in der Berichtswoche zum 16. Oktober um 2,3 Prozent auf 85,10 Euro/t CO2 nach. Die Investmentfonds ließen ihre Positionierung dabei nahezu unverändert. Die Netto-Position sank um rund 33.000 EUA auf 37,1 Mio. EUA. Das entspricht einem Minus von 0,1 Prozent gegenüber der Vorwoche und ist die geringste Veränderung im laufenden Jahr. Die Vorwochenwerte blieben ohne Anpassung.
Auf der Long-Seite stockten die Fonds ihre Positionen um lediglich 51.000 EUA auf 65,8 Mio. EUA auf. Der Zuwachs von 0,1 Prozent ist kaum messbar. Nach dem kräftigen Aufbau der Vorwoche um 3,6 Mio. EUA fehlt damit die Anschlussbewegung. Auf der Short-Seite erhöhten die Fonds ihre Positionen um 84.000 EUA auf 28,7 Mio. EUA. Der Anstieg von 0,3 Prozent folgt auf einen Abbau von 1,3 Mio. EUA in der Vorwoche. Die Shorts bleiben damit nahe dem höchsten Niveau seit April.
Die Fonds verharren am oberen Rand der Spanne von 32 bis 37 Mio. EUA, in der die Netto-Position seit Ende August pendelt. Den Preisrückgang begleiteten sie weder mit Verkäufen noch mit Zukäufen. Formal stockten sie ihre Longs zwar die zweite Woche in Folge auf. Bei dieser Größenordnung ist das aber kein belastbares Signal für spekulativen Rückenwind. Aus der Reformdebatte in Brüssel kamen zuletzt keine neuen Impulse, die eine Neupositionierung auslösen könnten. Mit 37,1 Mio. EUA liegt die Netto-Long-Position weiterhin rund 70 Prozent unter dem Jahreshoch von 125,6 Mio. EUA Mitte Januar.
CoT TTF: Die spekulativen Käufer bestätigen ihr Comeback
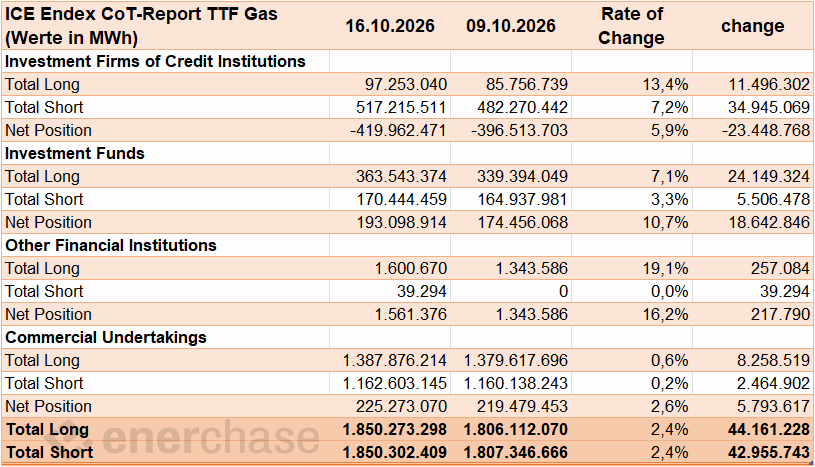
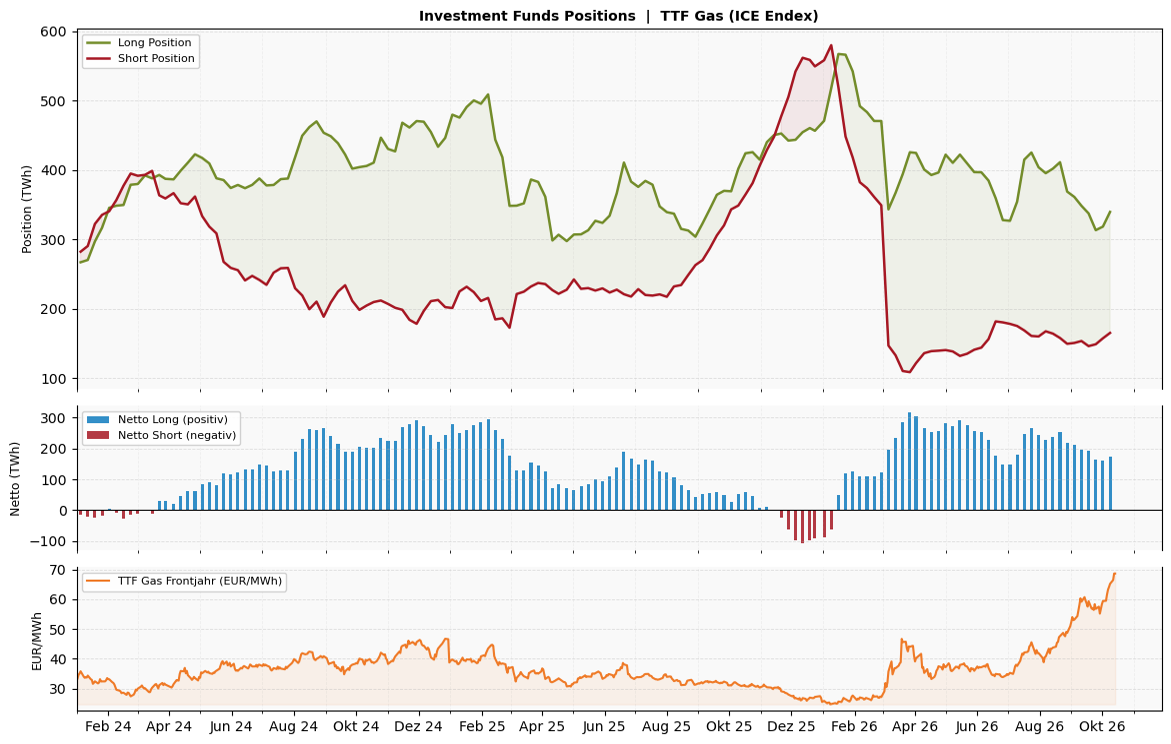
Der TTF Gas Frontmonat legte in der Berichtswoche zum 16. Oktober um 10,1 Prozent auf 88,33 Euro/MWh zu, das TTF Gas Frontjahr stieg um 11,1 Prozent auf 71,35 Euro/MWh. Die Investmentfonds bauten ihre Long-Positionen erneut kräftig aus, während die Shorts nur moderat zulegten. In Summe stieg die Netto-Position um 18,6 TWh auf 193,1 TWh. Das entspricht einem Plus von 10,7 Prozent gegenüber der Vorwoche. Der Zuwachs fällt noch stärker aus als zuletzt und ist der kräftigste seit Ende Juli. Die Vorwochendaten wurden ohne Anpassung bestätigt.
Auf der Long-Seite stockten die Fonds ihre Positionen um 24,1 TWh auf 363,5 TWh auf. Der Zuwachs von 7,1 Prozent übertrifft den Aufbau der Vorwoche von 21,2 TWh. Seit dem Tief von 313,0 TWh am 25. September summiert sich das Plus in drei Wochen auf 50,5 TWh. Die Rückkehr der Käufer setzt sich mit höherem Tempo fort. Auf der Short-Seite erhöhten die Fonds ihre Positionen um 5,5 TWh auf 170,4 TWh. Der Zuwachs von 3,3 Prozent ist der dritte Aufbau in Folge, fällt aber kleiner aus als in der Vorwoche mit 7,8 TWh. Die Shorts übertreffen damit auch den Stand von Anfang August. Der Long-Aufbau war allerdings mehr als viermal so groß.
Die Positionierung bestätigt das Signal der Vorwoche. Die Fonds kaufen in die Rally hinein und erhöhen dabei das Tempo, während sich der Short-Aufbau verlangsamt. In zwei Wochen machte die Netto-Long-Position mit einem Plus von 32,1 TWh rund ein Drittel des Abbaus seit dem 21. August wieder wett. Hält der Long-Aufbau an, dürfte er die Preise weiter stützen. Zeitlich fällt die Trendwende mit der Weisung des Bundeswirtschaftsministeriums an das Staatsunternehmen SEFE zusammen, bis zum 15. Dezember zusätzlich acht Terawattstunden Gas zu beschaffen und einzuspeichern. Die Weisung wurde am 30. September bekannt, einen Tag nach dem Zwischentief der Preise. In derselben Berichtswoche stockten die Fonds ihre Longs erstmals nach fünf Rückgängen wieder auf. Die Menge ist überschaubar, als Nachfragesignal dürfte die Anordnung aber ein kleiner Faktor sein.
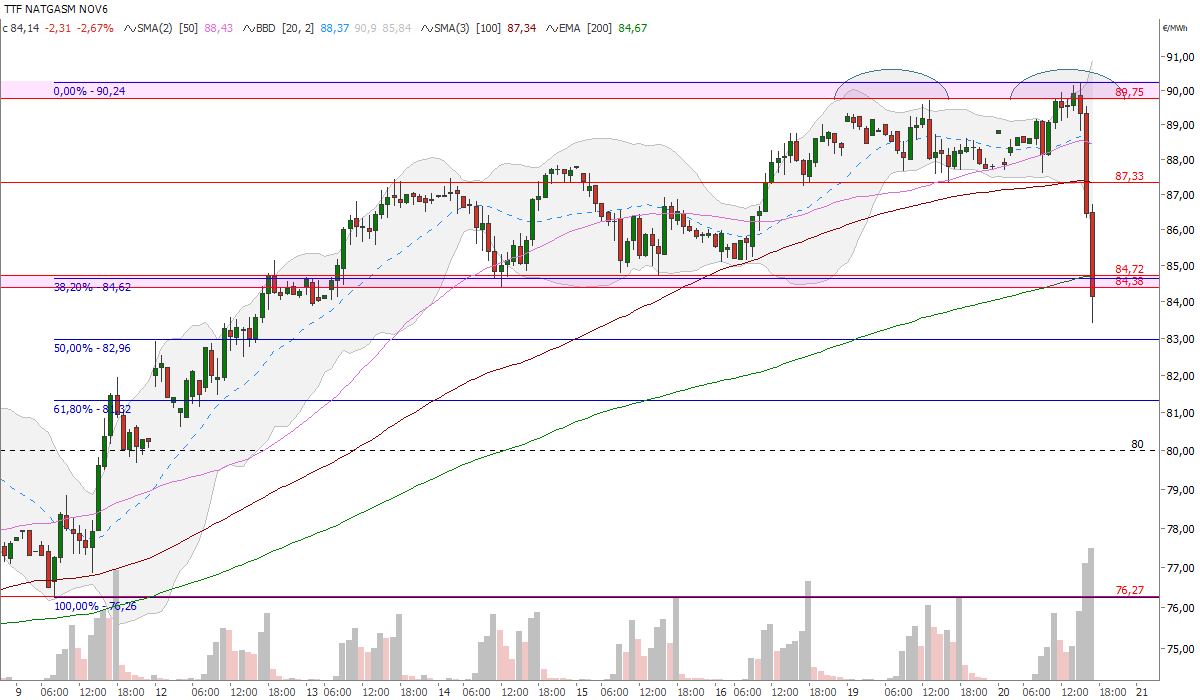
Wie schnell das Bild drehen kann, zeigte allerdings der Dienstag. Der TTF Gas Frontmonat stieg zunächst bis auf 90,24 Euro/MWh und fiel im Nachmittagshandel bis auf 83,41 Euro/MWh. Der Rückgang um 7,6 Prozent vom Tageshoch ging einher mit unbestätigten Berichten über eine mögliche diplomatische Annäherung zwischen den USA und dem Iran. Bis Handelsschluss wurden die Verluste zwar eingegrenzt, doch mit dem wachsenden Long-Überhang steigt die Anfälligkeit für solche Entspannungssignale. Bestätigt sich eine Annäherung, könnten Gewinnmitnahmen der Fonds den Rückgang verstärken.

EUA-Dez-Future: Auf "Piercing Pattern" folgt "Bullisher Hammer"

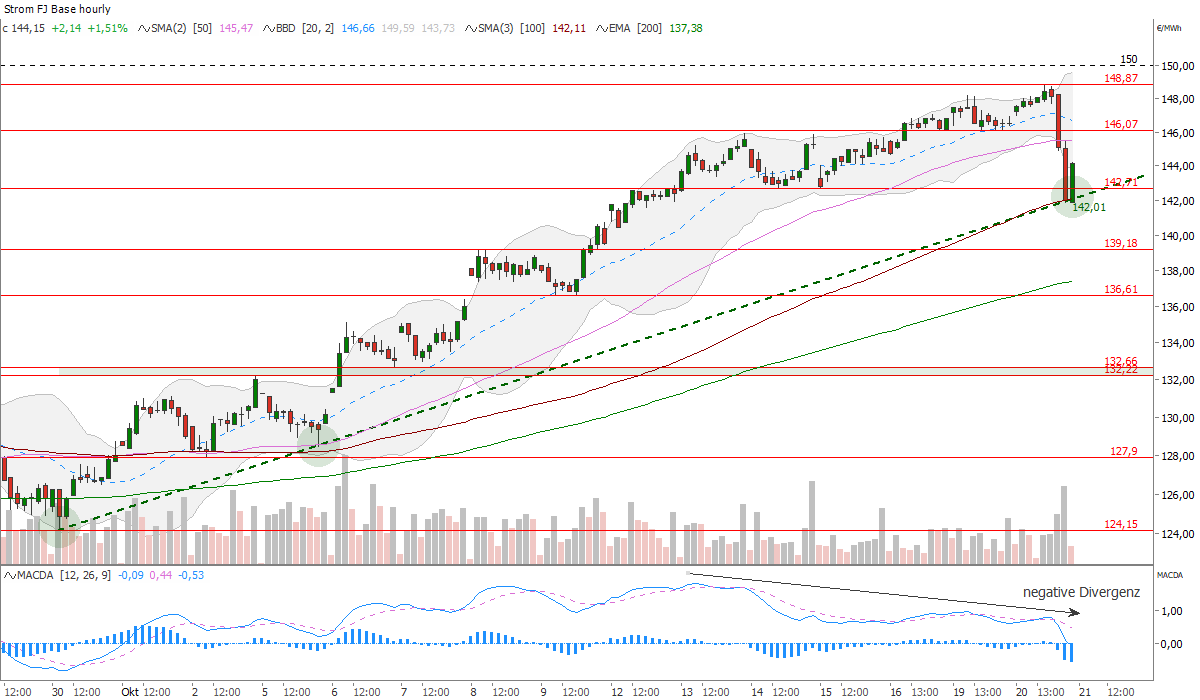
Strom Cal 27 Base (hourly) stabilisiert sich auf Trendlinie
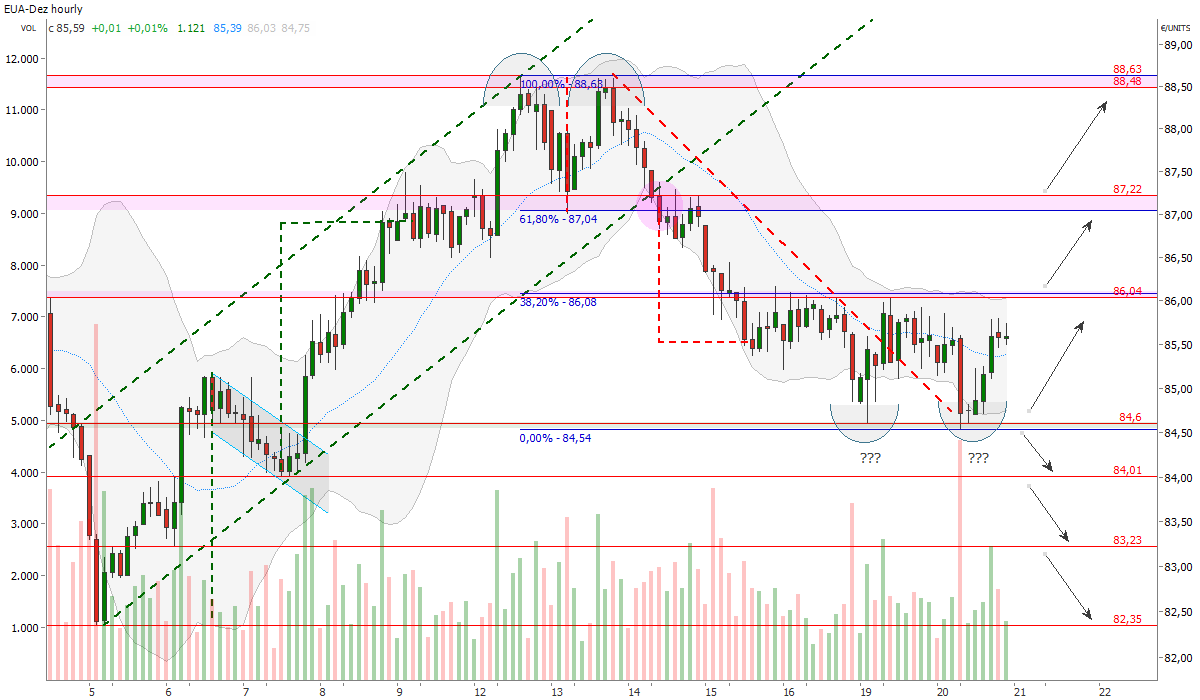
Potenzieller Doppelboden im EUA-Stundenchart
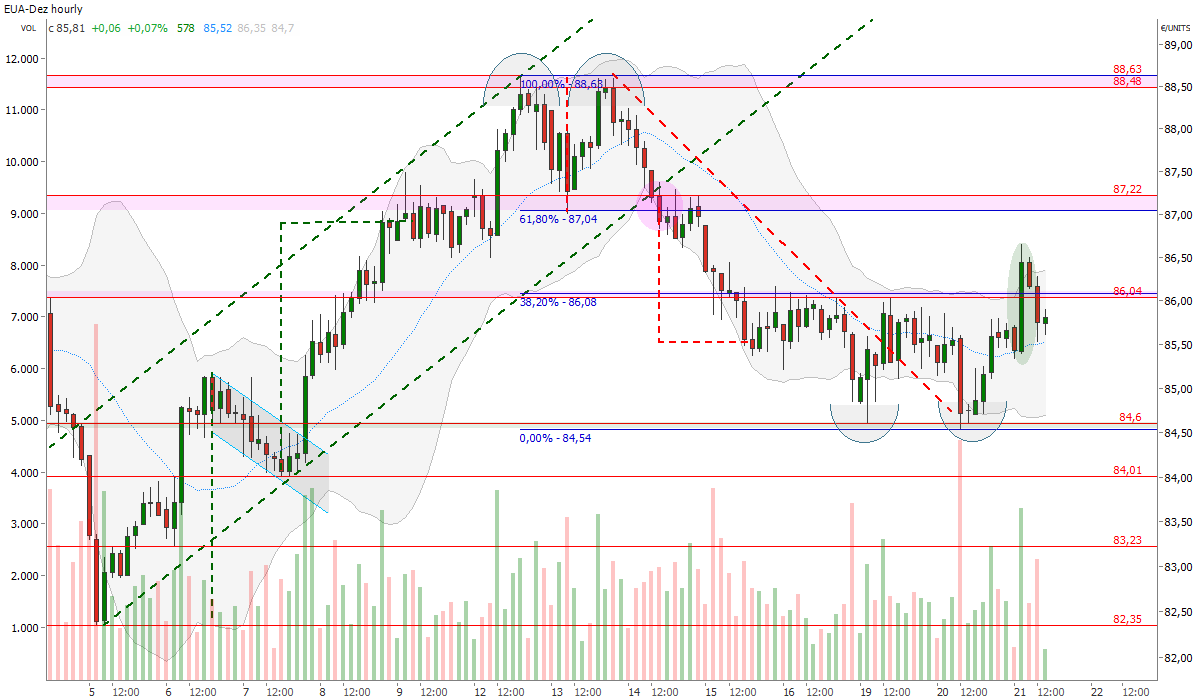
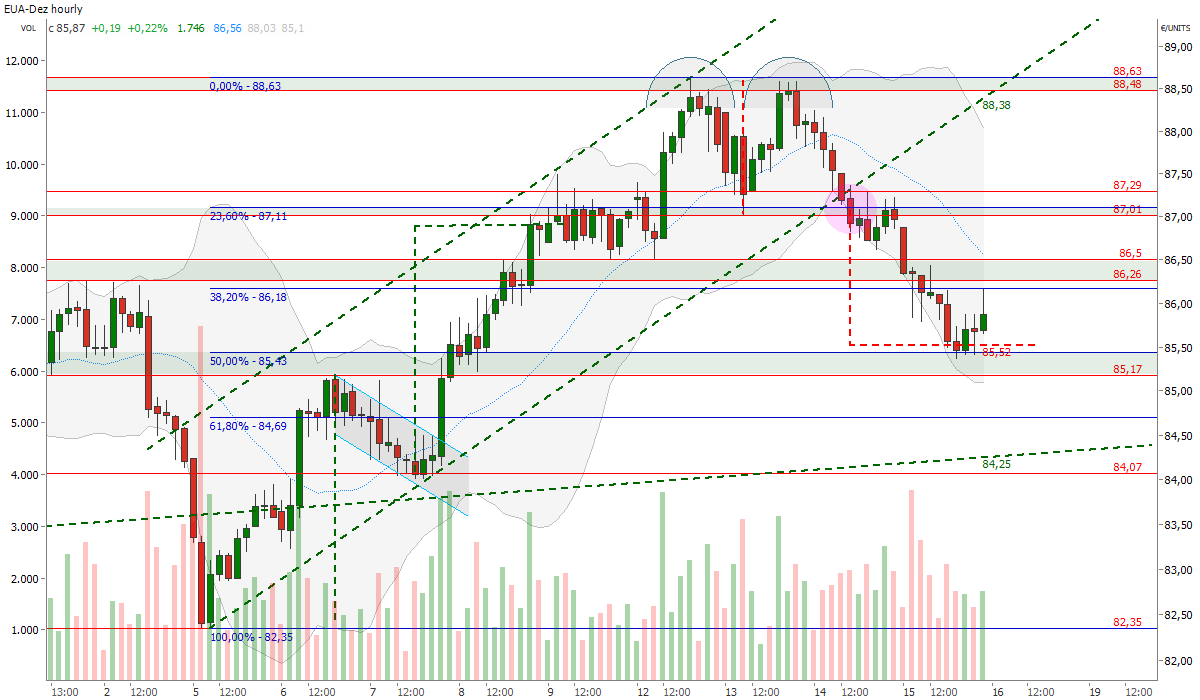
Der EUA-Dezember-Future stabilisiert sich im Stundenchart zuletzt im Bereich von 84,60 Euro/t CO2. Die wiederholte Zurückweisung tieferer Notierungen deutet auf Kaufinteresse hin und eröffnet die Möglichkeit eines Doppelbodens. Bestätigt wäre diese untere Umkehrformation allerdings erst mit einem nachhaltigen Anstieg über die Nackenlinie bei rund 86 Euro/t CO2. Das 38,2%-Fibo-Retracement verstärkt diese Zone als kurzfristig relevanten Widerstand. Ein erfolgreicher Ausbruch könnte eine Erholung in Richtung 87 Euro/t CO2 auslösen. Dort bildet das 61,8%-Fibonacci-Retracement bei 87,04 Euro/t CO2 zusammen mit der ehemaligen Nackenlinie des Doppeltops einen weiteren starken Widerstandsbereich. Solange die Ausbruchsbestätigung fehlt, bleibt die Bodenbildung unvollständig. Ein Rückfall unter 84,60 Euro/t CO2 würde das Szenario Bodenbildung schwächen und einen Test von 84 Euro/t CO2 oder auch 82,35 Euro/t CO2 begünstigen.
Diplomatische Annäherung zwischen USA und Iran sorgt für Entspannung an den Märkten
Berichte über diplomatische Bemühungen zwischen den USA und dem Iran haben offenbar zu einem deutlichen Rückgang der Öl- und Gasnotierungen am Dienstag beigetragen. Katar und Pakistan sollen einen Kompromissvorschlag vermittelt haben, der laut informierten Kreisen bereits eine vorläufige Zustimmung aus Washington und Teheran erhalten hat. Der Vorschlag sieht unter anderem vertrauliche Inspektionen iranischer Nuklearanlagen durch die Internationale Atomenergiebehörde vor. Eine unabhängige Bestätigung der berichteten Vereinbarung liegt bislang nicht vor.
TTF Gas Nov.-Future (hourly) bildet Doppeltop aus
Große rote Stundenkerze beim Strom Cal 27 Future
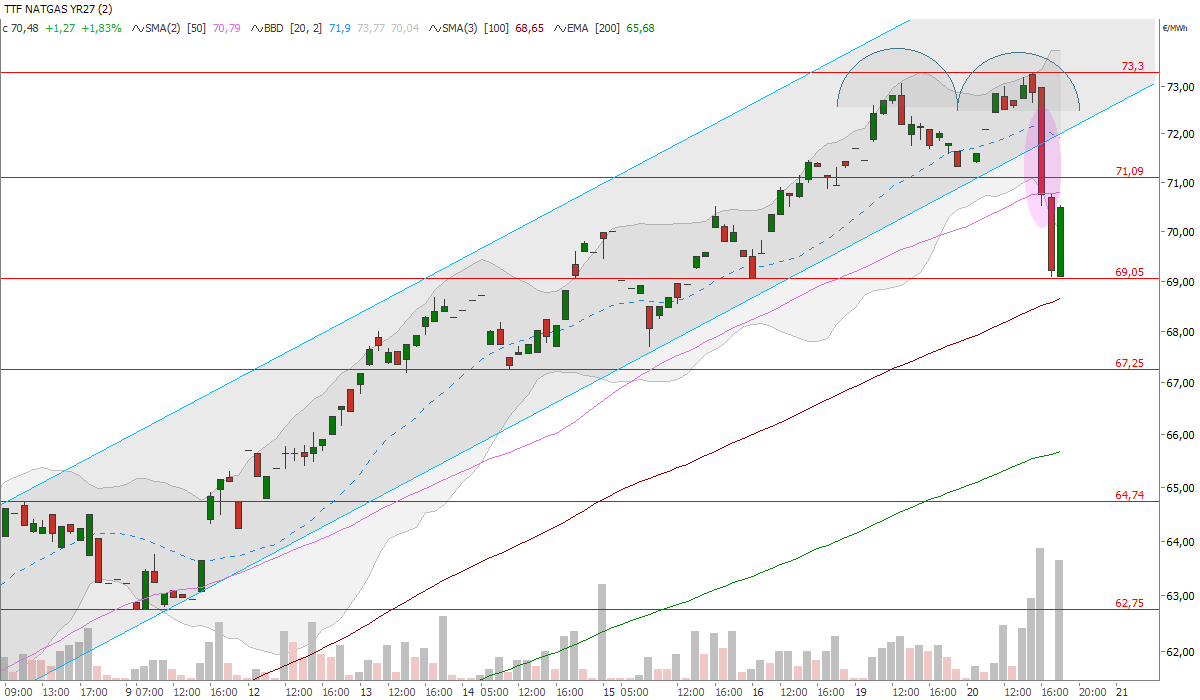
TTF Gas Cal 27 (hourly) bricht Aufwärtstrendkanal und bildet Doppeltop aus
DailyTrading-Analysen veröffentlicht!
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben unter der Rubrik "Technische Analyse" veröffentlicht!
Strom-Spotauktion für Mi., 21.10.: Preisanstieg vor sehr windstarker Restwoche
Am morgigen Mittwoch sinkt die Windleistung von 19 auf 12,5 GW. Die PV-Leistung sinkt ebenfalls auf etwa 3 GW (Klimamittel: 5,4 GW). Der Baseloadpreis für den Liefertag Mittwoch steigt um 8,3 Prozent auf 211,94 Euro/MWh. Der morgige Höchstpreis liegt um 08:00 Uhr bei 279,61 Euro/MWh, das Tagestief wird um 23:45 Uhr bei 152,81 Euro/MWh erreicht.
Die im Vergleich zu den Morgenstunden relativ günstigeren Abendstunden sowie das Tagestief um 23:45 Uhr kündigen bereits die sehr hohen Winderträge in der restlichen Woche an. Im Durchschnitt liegt die restliche KW 43 (Donnerstag bis Sonntag) mit 28,2 GW, 12,8 GW über dem langfristigen Klimamittel. Besonders windig wird es am Samstag mit 38,6 GW und am Sonntag mit 36,5 GW.
Märkte am Mittag: Nahost-Risiken und MSR-Verhandlungen im Fokus
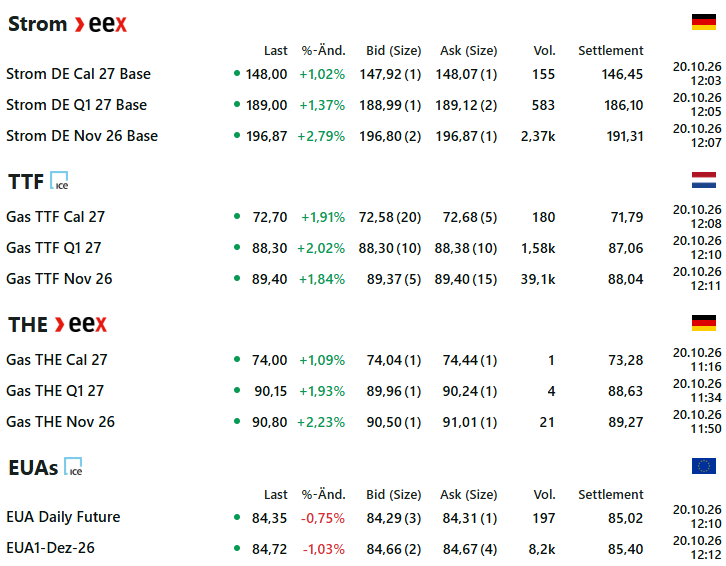
Nach anfänglichen Preisrückgängen zu Beginn des Handelstages haben sich die Energiemärkte am Dienstag, 20. Oktober 2026, bis zum Mittag deutlich ins Plus bewegt. Der TTF Gas Frontmonat notiert 1,8 Prozent fester bei 89,40 Euro/MWh. Der THE Nov. 26 legt um 2,2 Prozent auf 90,80 Euro/MWh zu.
Auch die Gas-Frontjahre notieren im Plus. Insgesamt sorgt die feste Entwicklung am Gasmarkt für Aufwärtsdruck am Strommarkt. Der deutsche Strom Nov. 26 Base gewinnt 2,8 Prozent auf 196,87 Euro/MWh. Das deutsche Strom Frontjahr Base liegt 1,0 Prozent höher bei 148,00 Euro/MWh.
Die CO2-Zertifikate geben hingegen nach. Im Zuge der Verunsicherung an den Finanzmärkten verliert der EUA Dez. 26 Future bis zum Mittag 1,0 Prozent und notiert bei 84,72 Euro/t CO2. Gleichzeitig verhandeln der Europäische Rat und das Europäische Parlament am Dienstag über die Regeln zur Marktstabilitätsreserve. In diesem Zusammenhang ist im weiteren Tagesverlauf mit erhöhter Volatilität am EUA-Markt zu rechnen.
Der Ölmarkt zeigt sich ebenfalls von der bullishen Seite. Der Brent Crude Frontmonat notiert gegen 12:15 Uhr bei 111,21 USD/bbl und damit 1,5 Prozent fester.
Hintergrund der weiteren Preisaufschläge sind vor allem die anhaltend hohen geopolitischen Risiken im Nahen Osten. Im Mittelpunkt stehen dabei insbesondere die jüngsten Angriffe auf Tanker in der Straße von Hormus, die die Sorgen um die Sicherheit der Energieexporte aus der Region weiter verstärken.
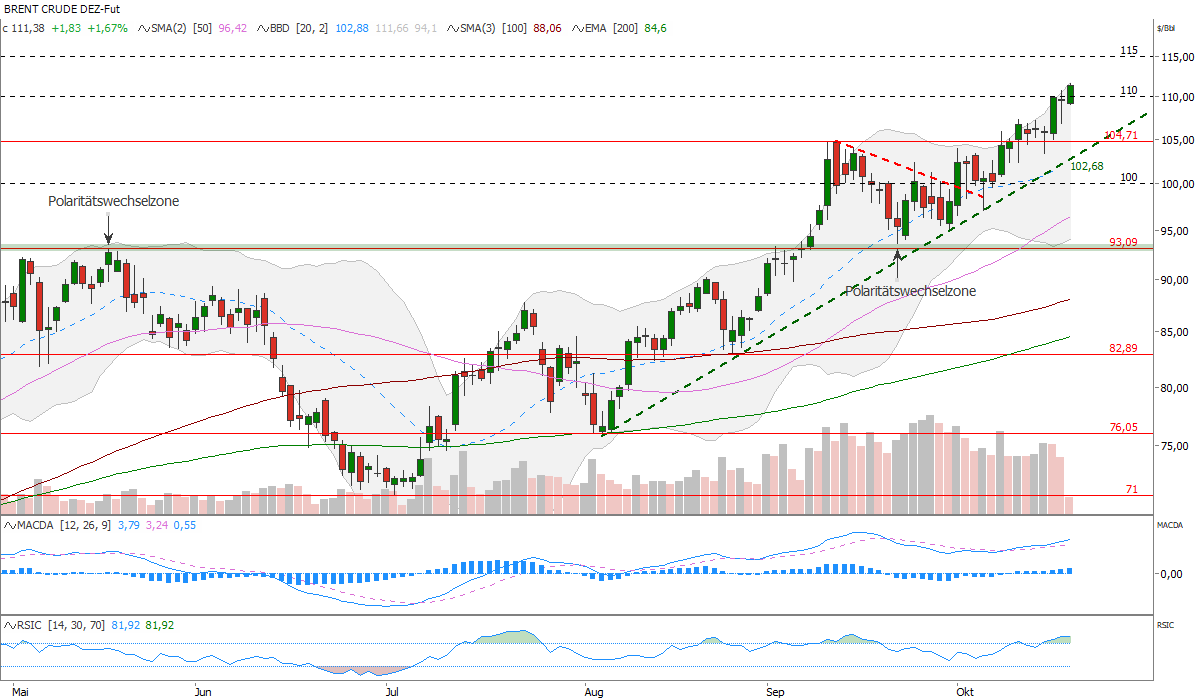
Brent Crude mit Anstieg über 110 USD/bbl - Kursziel im Bereich 115 USD/bbl in Reichweite
Der Brent Crude Dezember-Future setzt seinen seit Anfang August bestehenden Aufwärtstrend fort. Der erfolgreiche Polaritätswechsel im September bildete dafür eine wichtige Grundlage. Nach dem Ausbruch über den früheren Widerstand bei 93,09 US-Dollar/Barrel wurde diese Marke beim anschließenden Pullback als Unterstützung bestätigt. Zugleich verteidigten die Käufer die steigende grüne Aufwärtstrendlinie. Der anschließende Bruch des korrektiven rot gestrichelten Abwärtstrends lieferte ein weiteres positives Signal. Zuletzt bestätigte der Anstieg über das Septemberhoch bei 104,71 US-Dollar/Barrel die Fortsetzung der Aufwärtsbewegung. Inzwischen wird auch die psychologische Marke bei 110,00 US-Dollar/Barrel überschritten. Aktuell notiert der Kontrakt bei 111,38 US-Dollar/Barrel, ein Tagesplus von 1,7 Prozent. Unser seit Ende August bestehendes Kursziel bei 115-116 US-Dollar/Barrel rückt damit in unmittelbare Reichweite. Der MACD stützt das bullishe Umfeld. Der RSI signalisiert mit 81,92 eine ausgeprägte Überkauftlage, weshalb Gewinnmitnahmen möglich bleiben. Rücksetzer könnten bei 104,71 US-Dollar/Barrel aufgefangen werden. Solange der Aufwärtstrend intakt bleibt, überwiegen die Chancen auf einen Test der Zielmarke. Ein nachhaltiger Trendbruch würde diese positive Einschätzung schwächen.
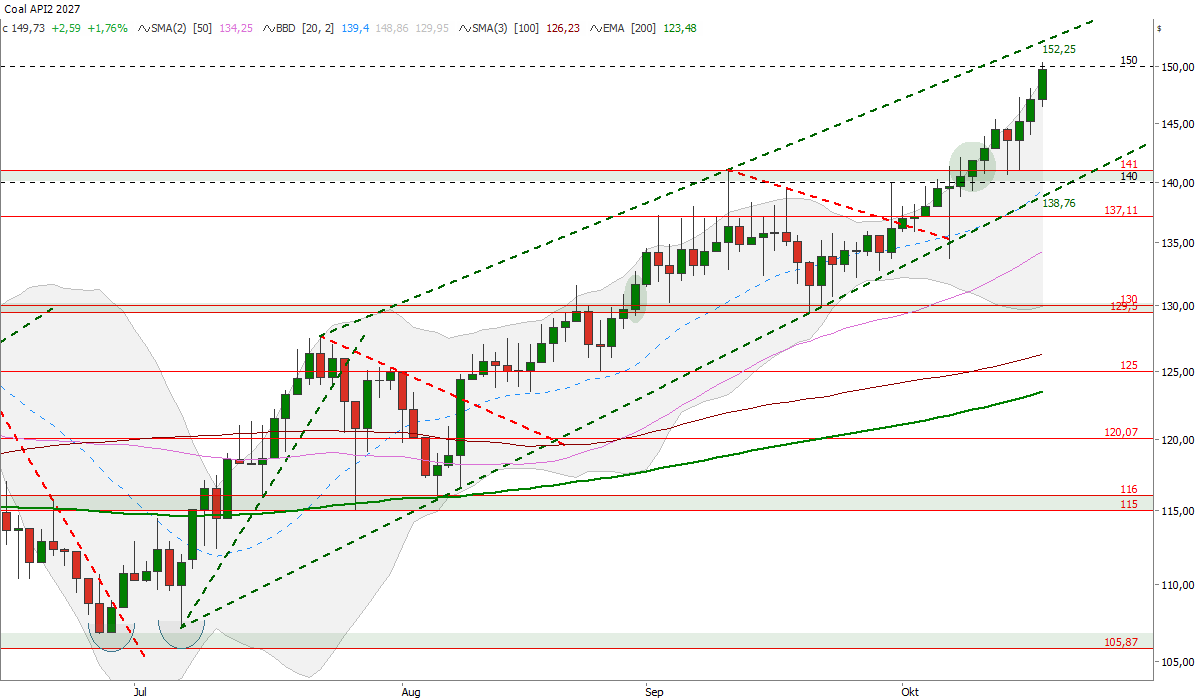
Kohle API#2 Cal 27 Future erreicht Kursziel bei 150 USD/t
"Piercing-Pattern" Candlestick-Umkehrmuster bei den EUAs
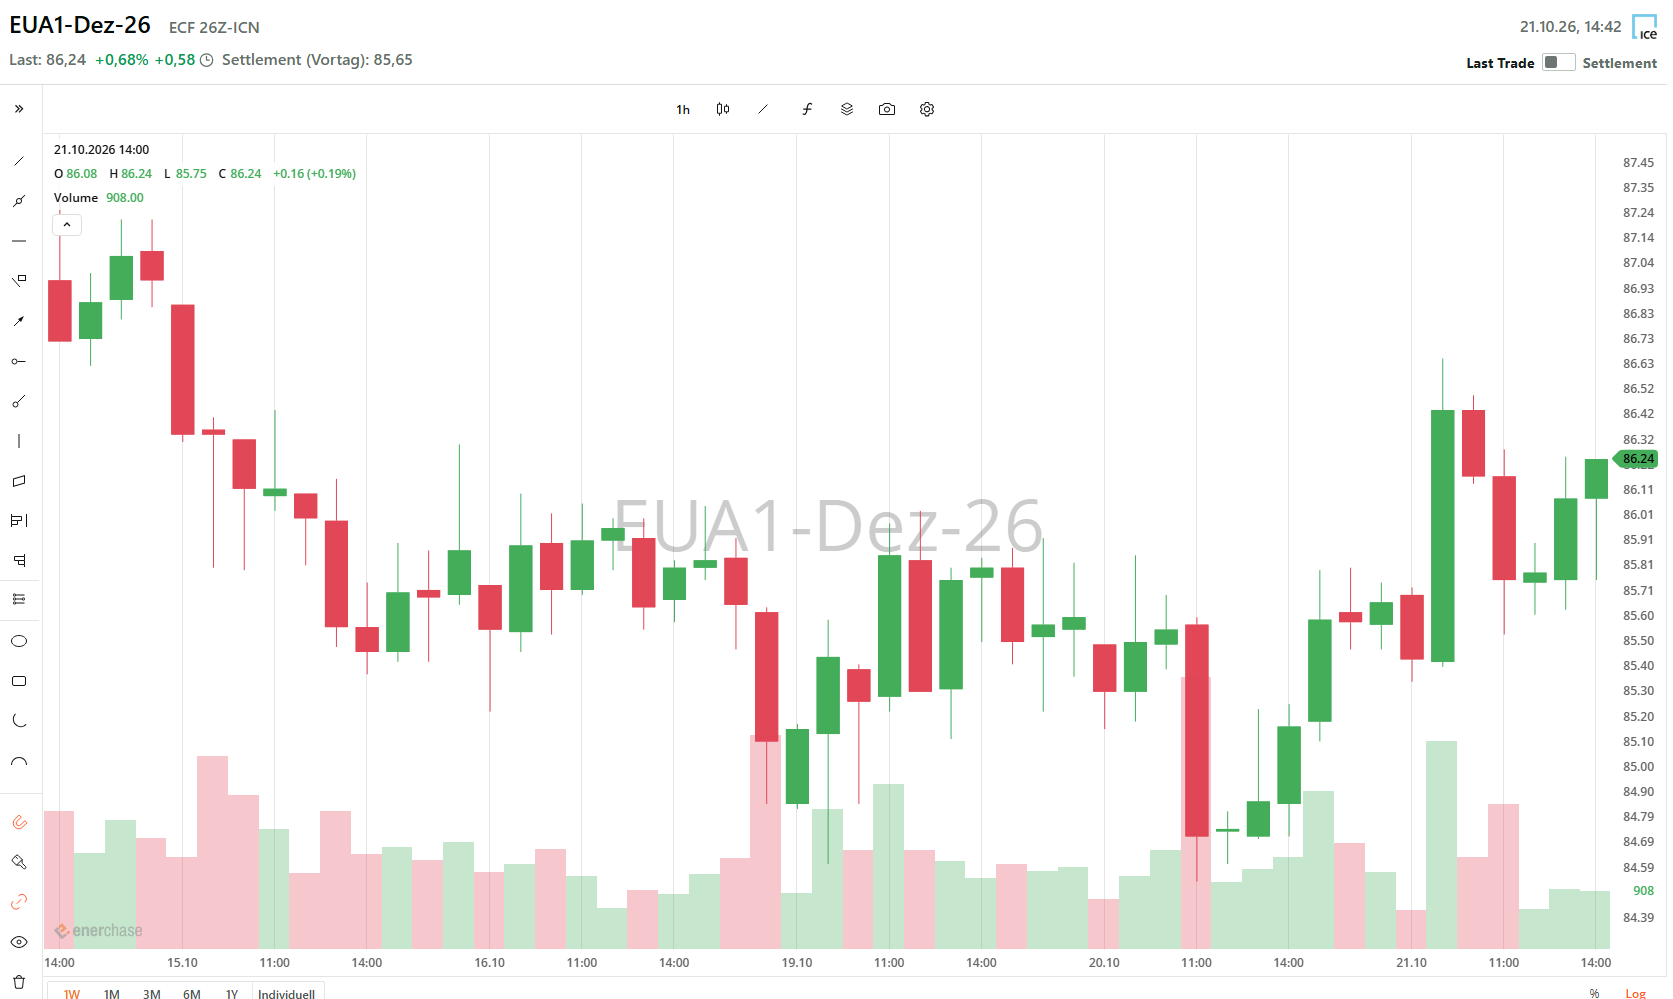
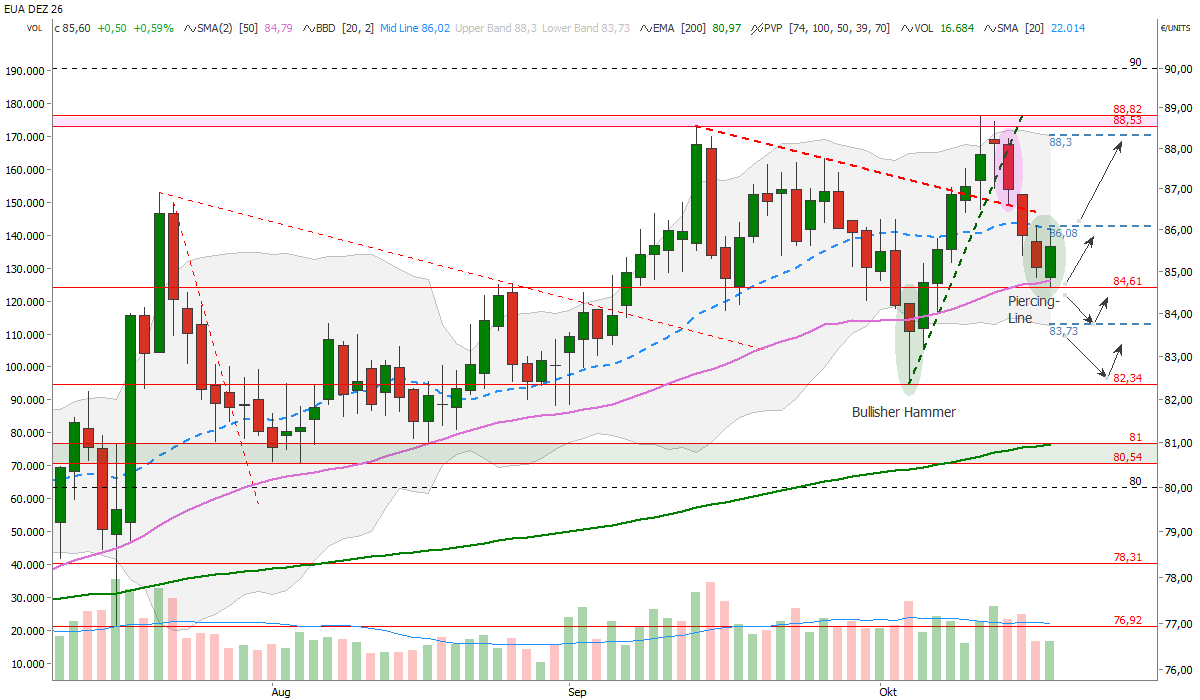
Der EUA-Dezember-Future prallte vergangene Woche am Trendhoch um 88,50 Euro/t CO2 ab und beendete seinen kurzfristigen steilen Aufwärtstrend. Die anschließende Korrektur führte bis an die 50-Tage-Linie bei aktuell 84,79 Euro/t CO2. Dieser gleitende Durchschnitt bot seit Juni regelmäßig interessante Kaufgelegenheiten. Von dort zeichnet sich am Montag ein bullishes „Piercing Pattern“ Candlestick-Muster ab, das zunehmendes Kaufinteresse nach dem vorherigen Rückgang signalisiert. Die Bestätigung zum Tagesschluss steht allerdings noch aus. Das mittlere Bollinger-Band bei 86,02 Euro/t CO2 bildet gemeinsam mit dem bisherigen Hoch der Piercing-Kerze bei 86,03 Euro/t CO2 eine Widerstandszone. Ein nachhaltiger Anstieg darüber würde sowohl aus Sicht der Bollinger-Bänder als auch der Candlestick-Analyse ein Kaufsignal liefern. Anschließend erscheint ein Hochlauf in Richtung 88 Euro/t CO2 wahrscheinlich. Das obere Bollinger-Band bei 88,30 Euro/t CO2 bietet eine Kursziel-Orientierung. Ein Rückfall unter das Piercing-Line-Formationstief bei 84,61 Euro/t CO2 und unter den 50-Tage-SMA (84,79 Euro/t CO2) würde dagegen das kurzfristige Umkehrsignal entkräften und eine Korrekturausweitung zum unteren Bollinger-Band bei 83,73 Euro/t CO2 begünstigen.
Strom-Spotauktion für Di., 20.10.: Spot-Preise sinken leicht – Viel Wind in KW 43
Der deutsche Day-Ahead-Baseloadpreis lag am Samstag bei 168,27 Euro/MWh und stieg am Sonntag auf 175,21 Euro/MWh. Für den heutigen Montag liegt er bei 208,44 Euro/MWh. Die Preise am vergangenen Wochenende sind damit deutlich höher als am vorangegangenen Wochenende (51,08 und 122,31 Euro/MWh).
Am morgigen Dienstag sinkt die Windleistung leicht von 20,1 auf 18,7 GW. Die PV-Leistung bleibt unverändert hoch bei 8,4 GW (Klimamittel: 5,5 GW). Der Baseloadpreis für den Liefertag Dienstag sinkt um 6,1 Prozent auf 195,66 Euro/MWh. Der morgige Höchstpreis liegt um 18:45 Uhr bei 262,25 Euro/MWh, das Tagestief wird um 12:45 Uhr bei 143,64 Euro/MWh erreicht.
In KW 43 wird es laut aktuellen Modellläufen zu Beginn der Woche, vor allem am Montag und Dienstag, windig (Montag: 20,1 GW, Dienstag: 18,8 GW). Am Mittwoch sinkt die Einspeisung auf 13,5 GW, leicht unter das Klimamittel von 15,3 GW. Ab Donnerstag bis zum Ende der Woche sehen die Modelle allerdings wieder eine sehr ertragreiche Erzeugung bei Werten zwischen 28 und 30 GW. Die PV-Einspeisung wird aktuell im Wochendurchschnitt mit 6,1 GW prognostiziert, das Klimamittel liegt bei etwa 5,3 GW.
DailyTrading-Analysen veröffentlicht!
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben unter der Rubrik "Technische Analyse" veröffentlicht!
LNG-Tanker attackiert - Angriffe rund um den Persischen Golf häufen sich
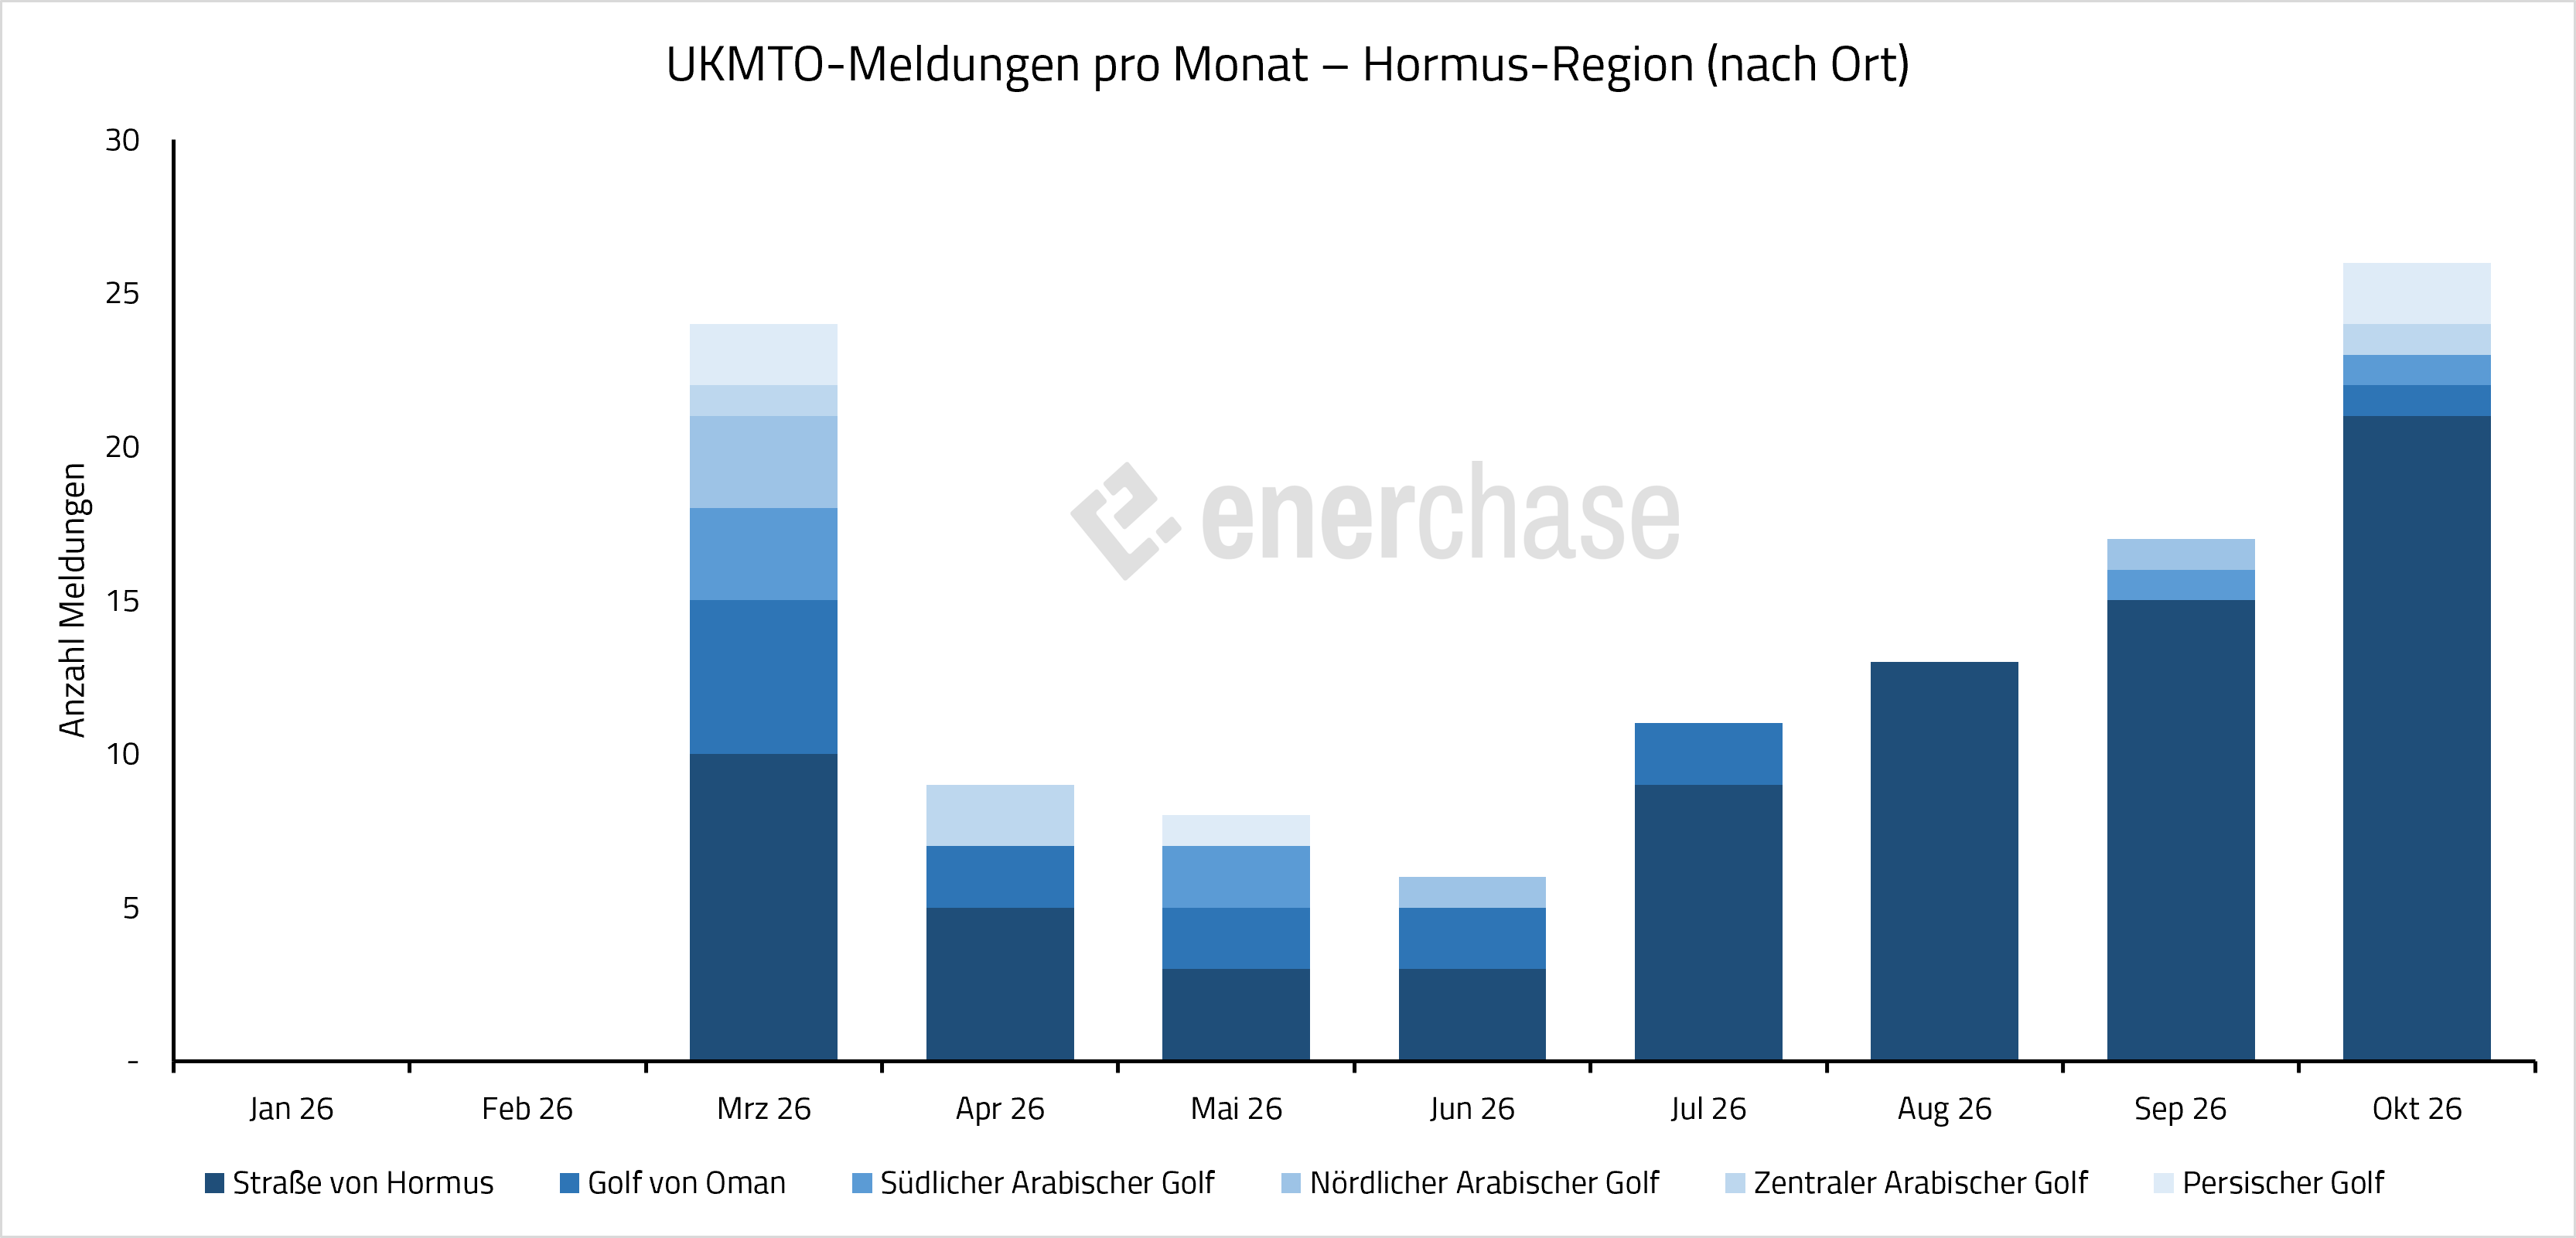
Die Sicherheitslage in der Straße von Hormus und den angrenzenden Gewässern verschlechtert sich zusehends. Wie die UKMTO (United Kingdom Maritime Trade Operations) meldet, wurden im Oktober bereits 26 Vorfälle verzeichnet und damit mehr als im ersten Kriegsmonat März (24). Im September waren es 17, im August 13. Hauptursache für Teherans zunehmende Aggressivität ist die weiterhin wirksame US-Blockade iranischer Tanker, während die übrigen Golfstaaten ihre Exporte in den vergangenen Wochen steigern konnten.
Am vergangenen Freitag wurde ein Tanker vor der saudi-arabischen Küste von einem Schnellboot aus beschossen. Der Angriff erfolgte mit einem tragbaren Raketenwerfer, was ungewöhnlich ist, da die große Mehrheit der Attacken mit Drohnen oder Raketen ausgeführt wird. Einen ähnlichen Angriff gab es am Samstag im Golf von Aden, rund 140 Seemeilen vor der jemenitischen Küste. Ein kleines Boot näherte sich einem LNG-Tanker und eröffnete das Feuer. Nach Warnschüssen des Sicherheitspersonals an Bord drehten die Angreifer ab. Ob es sich um somalische Piraten oder Huthi-Milizen handelt, ist bislang unklar.

Bundestag stoppt CO2-Preisanstieg für 2027
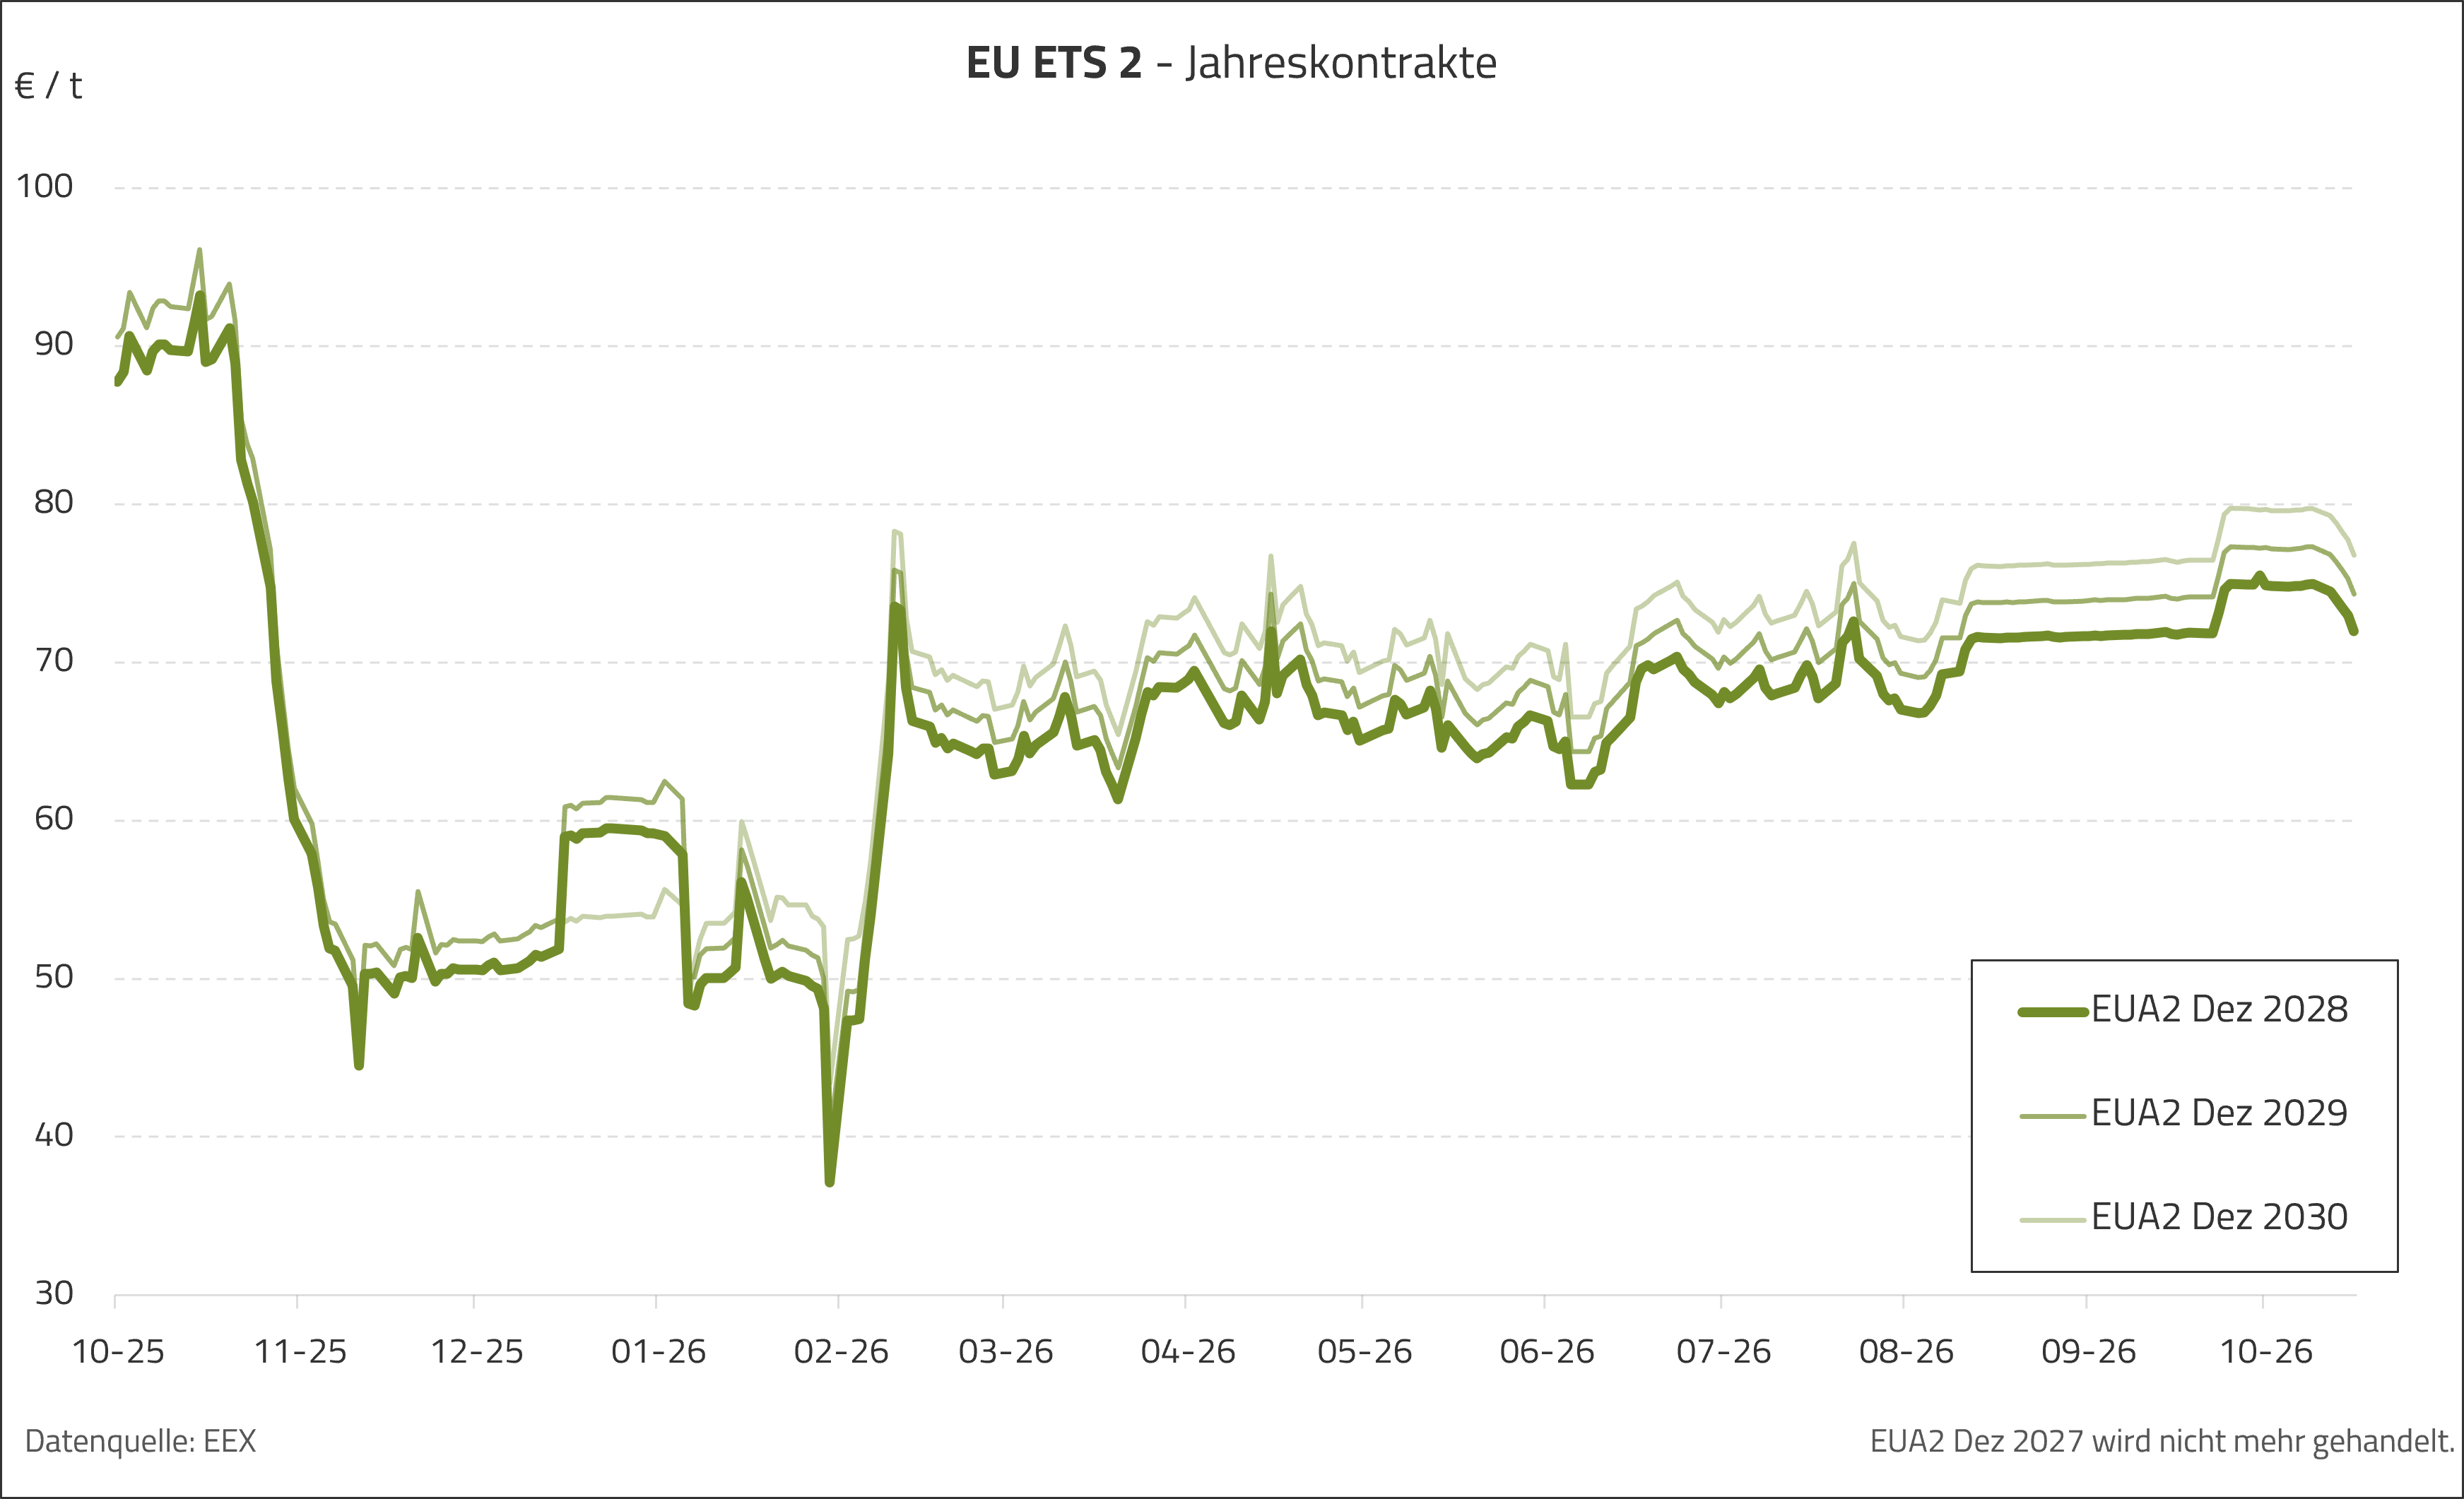
Der Bundestag hat am Donnerstag die BEHG-Novelle beschlossen. Statt des ursprünglich geplanten höheren Preiskorridors bleibt der CO2-Preis 2027 bei 55 bis 65 Euro/t CO2. Rund 234 Millionen Zertifikate sollen versteigert werden, gut 22 Prozent mehr als 2026. Die Preise für die anschließende Festpreisphase und Nachkäufe wurden gegenüber dem Entwurf auf 71 beziehungsweise 73 Euro/t CO2 gesenkt. Die Entscheidung soll Verbraucher und Unternehmen entlasten, könnte aber mindestens 400 Millionen Euro an Einnahmen im Klima- und Transformationsfonds kosten. Zugleich hat der EU-Rat neue Preisstabilisierungsregeln für das 2028 startende ETS2 beschlossen. Oberhalb der Preisschwelle von 45 Euro/t CO2 (Preisbasis 2020) können bis zu 40 Millionen zusätzliche Zertifikate freigegeben werden. Erste ETS2-Auktionen sind für 2027 geplant.
Wocheneröffnung KW 43: Frieden durch Handel?
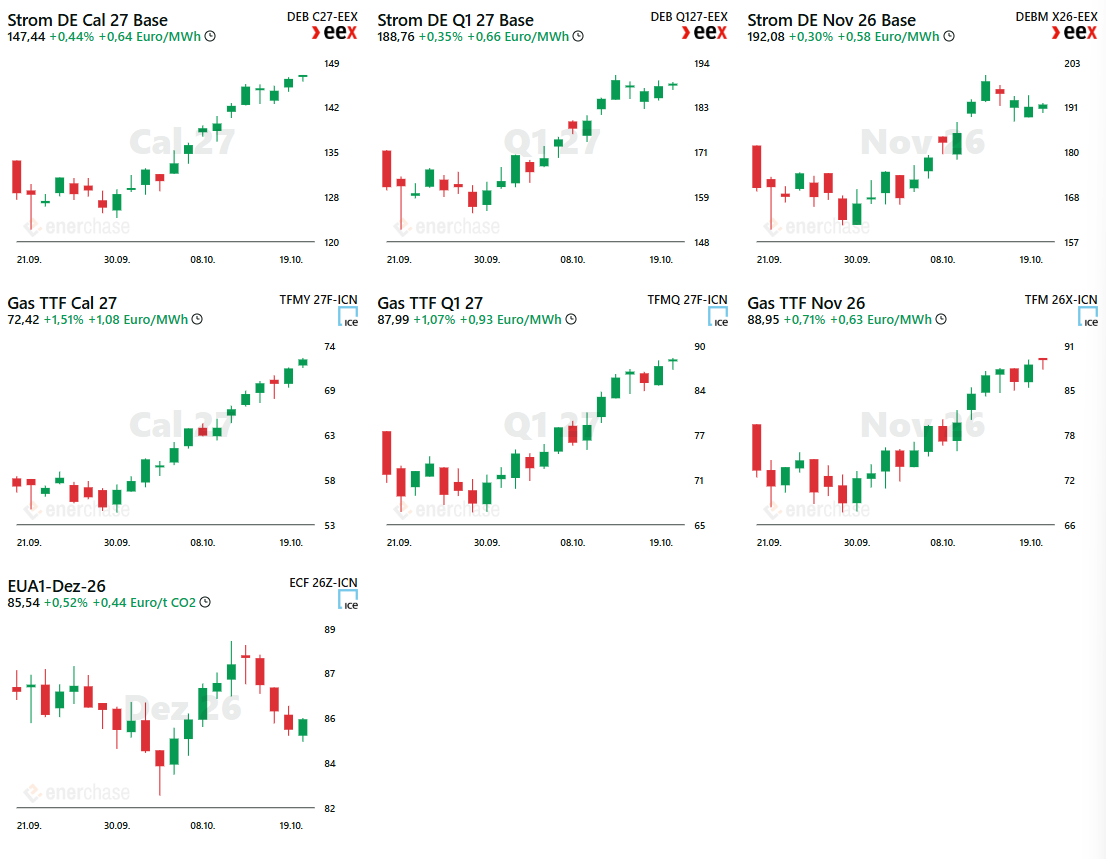
Die Energiemärkte starten am Montagmorgen bullish in die neue Handelswoche: Das TTF Gas Frontjahr handelt 0,7 Prozent höher, der EUA Dez. 26 Future notiert ebenfalls 0,5 Prozent stärker bei 85,57 Euro/t CO2. Die deutschen Strom-Futures zeigen sich trotz der starken Windeinspeisung fester.
US-Vertreter werben für russisches Gas in Europa
Die „New York Times“ berichtet über einen Plan der US-Regierung, der Europa wieder zum Großabnehmer russischen Erdgases machen würde. Die Trump-Gesandten Jared Kushner und Steve Witkoff haben demnach bei Treffen mit ukrainischen und EU-Vertretern angeregt, die stillgelegten Leitungen erneut in Betrieb zu nehmen. Moskau soll durch die zusätzlichen Einnahmen einen Anreiz bekommen, sich auf ein Friedensabkommen einzulassen. Washington verspricht sich außerdem sinkende Energiepreise diesseits und jenseits des Atlantiks. Brüssel sieht das skeptisch, denn die EU will sich bis November 2027 komplett von russischem Gas lösen. Vor allem Kanzler Merz soll den Vorstoß zurückgewiesen haben.
Angriffe zeigen Wirkung – Erdölexporte sinken
Der Nahe Osten sorgt weiter für angespannte Stimmung an den Märkten. UKMTO meldet zwei weitere Angriffe auf Handelsschiffe am Wochenende. Unter anderem wurde am Samstag ein LNG-Tanker im Golf von Aden etwa 140 Seemeilen südlich der jemenitischen Küste von einem Schnellboot angegriffen. Die Angreifer feuerten auf den Tanker, drehten allerdings ab, nachdem das Sicherheitsteam an Bord des Tankers Warnschüsse abgab. Die Rohölexporte aus dem Persischen Golf sinken laut Kpler-Daten unterdessen angesichts der deutlich angestiegenen Angriffe. In KW 41 wurden im Tagesdurchschnitt 8,8 Mio. Barrel exportiert, in KW 40 waren es noch 9,9. Die vorläufigen Zahlen für KW 42 liegen bei rund 5,7 Mio. Barrel. Der Brent-Crude-Frontmonat ging am vergangenen Freitag bei 109,86 USD/bbl aus dem Handel und notiert am heutigen Montag um 10:00 Uhr trotz der schwachen Exporte 2,6 Prozent leichter bei 107,00 USD/bbl.
Windeinspeisung in KW 43 deutlich erhöht
Der deutsche Day-Ahead-Baseloadpreis lag am Samstag bei 168,27 Euro/MWh und stieg am Sonntag auf 175,21 Euro/MWh. Für den heutigen Montag liegt er bei 208,44 Euro/MWh. Die Preise am vergangenen Wochenende sind damit deutlich höher als am vorangegangenen Wochenende (51,08 und 122,31 Eur/MWh).
In der KW 43 wird es laut aktuellen Modellläufen zu Beginn der Woche, vor allem am Montag und Dienstag, windig (Montag 20,1 GW, Dienstag 18,8 GW). Am Mittwoch sinkt die Einspeisung auf 13,5 GW, leicht unter das Klimamittel von 15,3 GW. Ab Donnerstag bis zum Ende der Woche sehen die Modelle allerdings wieder eine sehr ertragreiche Erzeugung bei Werten zwischen 28 und 30 GW. Die PV-Einspeisung wird aktuell im Wochendurchschnitt mit 6,1 GW prognostiziert, das Klimamittel liegt bei etwa 5,3 GW.

TradingUpdate
Am morgigen Freitag liegt die erwartete Windleistung mit rund 47 GW und liegt damit 17 GW über dem heutigen Niveau und 32 GW über dem langfristigen Mittelwert. Grund für die Hohe Windeinspeisung ist das Sturmtief „Austen“ welches heute den Südwesten Großbritanniens trifft. Die PV-Leistung bleibt fast unverändert bei rund 4 GW (Klimamittel: 5,1 GW). Der Baseloadpreis für den Liefertag Samstag sinkt um 78,1 Prozent auf 30,12 Euro/MWh. Der morgige Höchstpreis liegt um 19:00 Uhr bei 111,31 Euro/MWh, das Tagestief wird um 13:30 Uhr bei 0,00 Euro/MWh erreicht. Der Baseloadpreis ist damit der niedrigste seit dem 20.09.26 (21,75 Euro/MWh). Am Sonntag werden aktuell ebenfalls 47 GW erwartet. In KW 44 sinkt die Windeinspeisung auf etwa 16,2 GW im Wochenschnitt und liegt damit knapp über dem Klimamittel von 15,7 GW. Besonders ab Mittwoch beginnt eine Windflaute bei Werten von circa 6 GW bis Monatsende. Die PV-Leistung steigt in KW 44 voraussichtlich auf Werte zwischen 7 und 9 GW, das Klimamittel liegt bei rund 4,5 GW.
Gestern berieten der EU-Rat und das Europäische Parlament über Regeln für die dauerhafte Löschung überschüssiger Emissionszertifikate aus der Marktstabilitätsreserve (MSR). Heute gab der Rat bekannt, dass laut einer vorläufigen Einigung zwischen den Unterhändlern der Schwellenwert, ab dem die Zertifikate gelöscht werden auf 700 Millionen erhöht werden soll. Dies würde die Reserve um 300 Millionen anheben und so Schwankungen im CO2-Preis verringern. Eine zweite Verhandlungsrunde ist für den 30. November 2026 geplant.
Am Montag hatte sich der Umweltausschuss des Europäischen Parlaments bereits dafür ausgesprochen, die kostenlose Zuteilung von CO2-Zertifikaten für besonders effiziente Industrieunternehmen bis 2030 auszuweiten. Vor den EU-Beratungen hatten sich Vertreter energieintensiver Industrien dafür ausgesprochen, eine Klausel aus dem Beschluss zur Erweiterung des CO2-Grenzausgleichssystems (Carbon Border Adjustment Mechanism, CBAM) zu streichen. Diese würde es ermöglichen, den CBAM vorübergehend auszusetzen. In einem Brief erklärte ein Verband von Stahl-, Düngemittel- und Zementherstellern, eine solche Option würde die Investitionsunsicherheit erhöhen. Zu den Unterzeichnern gehörten unter anderem der deutsche Stahlkonzern Saarstahl und der norwegische Düngemittelhersteller Yara. Bereits zuvor hatte Yara die Klausel scharf kritisiert, da die die Profitabilität der Dekarbonisierungsmaßnahmen des Unternehmens auch vom CBAM abhingen. Das Europäische Parlament hatte sich für die Streichung der Klausel ausgesprochen. Der Europäische Rat will sie hingegen beibehalten, die Voraussetzungen für ihre Aktivierung jedoch verschärfen. Weitere Diskussionspunkte sind die Anerkennung internationaler CO2-Gutschriften und die Behandlung von Produzenten aus Drittländern.
Grundsätzlich sprechen sich viele Industrieunternehmen für eine deutliche Ausweitung des CBAM-Mechanismus und klare Anforderungen aus. Kritik kommt jedoch unter anderem aus der europäischen Automobilindustrie. Sie warnt davor, dass eine zu weitreichende Ausweitung eine erhebliche zusätzliche Compliance-Belastung mit sich bringen könnte.

Irans Außenminister Abbas Araghtschi erklärte in einem am Mittwoch veröffentlichten Gastbeitrag für die Financial Times, das Weiße Haus habe bislang keine Bereitschaft gezeigt, eine Verständigung mit Teheran zu erreichen. Deshalb gebe es derzeit wenig Anlass, mit Fortschritten zu rechnen. Iran bleibe zwar zu einer diplomatischen Lösung bereit, sei aber ebenso entschlossen, sich gegen weitere Angriffe zu verteidigen. Nach den unbestätigten Berichten vom Dienstag über einen neuen Vermittlungsvorschlag durch Katar und Pakistan stellt sich Araghtschi ausdrücklich gegen die Erwartung einer kurzfristigen Einigung. Allerdings handelt es sich um eine politische Stellungnahme, nicht um den offiziellen Abbruch der Verhandlungen.
Am morgigen Donnerstag steigt die Windleistung von 14,8 auf knapp 29 GW. Die PV-Leistung steigt ebenfalls auf rund 8 GW (Klimamittel: 5,3 GW).
Der Baseloadpreis für den Liefertag Donnerstag sinkt um 29,9 Prozent auf 148,61 Euro/MWh. Der morgige Höchstpreis liegt um 19:00 Uhr bei 287,06 Euro/MWh, das Tagestief wird um 13:00 Uhr bei 70,00 Euro/MWh erreicht. Das Tagesprofil zeigt eine stark ausgeprägte Abendrampe mit einem Tagesspread von 198,48 Euro/MWh.
In den kommenden Tagen steigt die Windleistung weiter, am Samstag werden aktuell 43 GW erwartet. In KW 44 sinkt die Einspeisung wieder in Richtung des Klimamittels von 15,6 GW. Die PV-Leistung liegt bis einschließlich Sonntag bei etwa 4,5 GW.
Der EUA Dez. 26 Future gab in der Berichtswoche zum 16. Oktober um 2,3 Prozent auf 85,10 Euro/t CO2 nach. Die Investmentfonds ließen ihre Positionierung dabei nahezu unverändert. Die Netto-Position sank um rund 33.000 EUA auf 37,1 Mio. EUA. Das entspricht einem Minus von 0,1 Prozent gegenüber der Vorwoche und ist die geringste Veränderung im laufenden Jahr. Die Vorwochenwerte blieben ohne Anpassung.
Auf der Long-Seite stockten die Fonds ihre Positionen um lediglich 51.000 EUA auf 65,8 Mio. EUA auf. Der Zuwachs von 0,1 Prozent ist kaum messbar. Nach dem kräftigen Aufbau der Vorwoche um 3,6 Mio. EUA fehlt damit die Anschlussbewegung. Auf der Short-Seite erhöhten die Fonds ihre Positionen um 84.000 EUA auf 28,7 Mio. EUA. Der Anstieg von 0,3 Prozent folgt auf einen Abbau von 1,3 Mio. EUA in der Vorwoche. Die Shorts bleiben damit nahe dem höchsten Niveau seit April.
Die Fonds verharren am oberen Rand der Spanne von 32 bis 37 Mio. EUA, in der die Netto-Position seit Ende August pendelt. Den Preisrückgang begleiteten sie weder mit Verkäufen noch mit Zukäufen. Formal stockten sie ihre Longs zwar die zweite Woche in Folge auf. Bei dieser Größenordnung ist das aber kein belastbares Signal für spekulativen Rückenwind. Aus der Reformdebatte in Brüssel kamen zuletzt keine neuen Impulse, die eine Neupositionierung auslösen könnten. Mit 37,1 Mio. EUA liegt die Netto-Long-Position weiterhin rund 70 Prozent unter dem Jahreshoch von 125,6 Mio. EUA Mitte Januar.
Der TTF Gas Frontmonat legte in der Berichtswoche zum 16. Oktober um 10,1 Prozent auf 88,33 Euro/MWh zu, das TTF Gas Frontjahr stieg um 11,1 Prozent auf 71,35 Euro/MWh. Die Investmentfonds bauten ihre Long-Positionen erneut kräftig aus, während die Shorts nur moderat zulegten. In Summe stieg die Netto-Position um 18,6 TWh auf 193,1 TWh. Das entspricht einem Plus von 10,7 Prozent gegenüber der Vorwoche. Der Zuwachs fällt noch stärker aus als zuletzt und ist der kräftigste seit Ende Juli. Die Vorwochendaten wurden ohne Anpassung bestätigt.
Auf der Long-Seite stockten die Fonds ihre Positionen um 24,1 TWh auf 363,5 TWh auf. Der Zuwachs von 7,1 Prozent übertrifft den Aufbau der Vorwoche von 21,2 TWh. Seit dem Tief von 313,0 TWh am 25. September summiert sich das Plus in drei Wochen auf 50,5 TWh. Die Rückkehr der Käufer setzt sich mit höherem Tempo fort. Auf der Short-Seite erhöhten die Fonds ihre Positionen um 5,5 TWh auf 170,4 TWh. Der Zuwachs von 3,3 Prozent ist der dritte Aufbau in Folge, fällt aber kleiner aus als in der Vorwoche mit 7,8 TWh. Die Shorts übertreffen damit auch den Stand von Anfang August. Der Long-Aufbau war allerdings mehr als viermal so groß.
Die Positionierung bestätigt das Signal der Vorwoche. Die Fonds kaufen in die Rally hinein und erhöhen dabei das Tempo, während sich der Short-Aufbau verlangsamt. In zwei Wochen machte die Netto-Long-Position mit einem Plus von 32,1 TWh rund ein Drittel des Abbaus seit dem 21. August wieder wett. Hält der Long-Aufbau an, dürfte er die Preise weiter stützen. Zeitlich fällt die Trendwende mit der Weisung des Bundeswirtschaftsministeriums an das Staatsunternehmen SEFE zusammen, bis zum 15. Dezember zusätzlich acht Terawattstunden Gas zu beschaffen und einzuspeichern. Die Weisung wurde am 30. September bekannt, einen Tag nach dem Zwischentief der Preise. In derselben Berichtswoche stockten die Fonds ihre Longs erstmals nach fünf Rückgängen wieder auf. Die Menge ist überschaubar, als Nachfragesignal dürfte die Anordnung aber ein kleiner Faktor sein.
Wie schnell das Bild drehen kann, zeigte allerdings der Dienstag. Der TTF Gas Frontmonat stieg zunächst bis auf 90,24 Euro/MWh und fiel im Nachmittagshandel bis auf 83,41 Euro/MWh. Der Rückgang um 7,6 Prozent vom Tageshoch ging einher mit unbestätigten Berichten über eine mögliche diplomatische Annäherung zwischen den USA und dem Iran. Bis Handelsschluss wurden die Verluste zwar eingegrenzt, doch mit dem wachsenden Long-Überhang steigt die Anfälligkeit für solche Entspannungssignale. Bestätigt sich eine Annäherung, könnten Gewinnmitnahmen der Fonds den Rückgang verstärken.
Der EUA-Dezember-Future stabilisiert sich im Stundenchart zuletzt im Bereich von 84,60 Euro/t CO2. Die wiederholte Zurückweisung tieferer Notierungen deutet auf Kaufinteresse hin und eröffnet die Möglichkeit eines Doppelbodens. Bestätigt wäre diese untere Umkehrformation allerdings erst mit einem nachhaltigen Anstieg über die Nackenlinie bei rund 86 Euro/t CO2. Das 38,2%-Fibo-Retracement verstärkt diese Zone als kurzfristig relevanten Widerstand. Ein erfolgreicher Ausbruch könnte eine Erholung in Richtung 87 Euro/t CO2 auslösen. Dort bildet das 61,8%-Fibonacci-Retracement bei 87,04 Euro/t CO2 zusammen mit der ehemaligen Nackenlinie des Doppeltops einen weiteren starken Widerstandsbereich. Solange die Ausbruchsbestätigung fehlt, bleibt die Bodenbildung unvollständig. Ein Rückfall unter 84,60 Euro/t CO2 würde das Szenario Bodenbildung schwächen und einen Test von 84 Euro/t CO2 oder auch 82,35 Euro/t CO2 begünstigen.
Berichte über diplomatische Bemühungen zwischen den USA und dem Iran haben offenbar zu einem deutlichen Rückgang der Öl- und Gasnotierungen am Dienstag beigetragen. Katar und Pakistan sollen einen Kompromissvorschlag vermittelt haben, der laut informierten Kreisen bereits eine vorläufige Zustimmung aus Washington und Teheran erhalten hat. Der Vorschlag sieht unter anderem vertrauliche Inspektionen iranischer Nuklearanlagen durch die Internationale Atomenergiebehörde vor. Eine unabhängige Bestätigung der berichteten Vereinbarung liegt bislang nicht vor.
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben unter der Rubrik "Technische Analyse" veröffentlicht!
Am morgigen Mittwoch sinkt die Windleistung von 19 auf 12,5 GW. Die PV-Leistung sinkt ebenfalls auf etwa 3 GW (Klimamittel: 5,4 GW). Der Baseloadpreis für den Liefertag Mittwoch steigt um 8,3 Prozent auf 211,94 Euro/MWh. Der morgige Höchstpreis liegt um 08:00 Uhr bei 279,61 Euro/MWh, das Tagestief wird um 23:45 Uhr bei 152,81 Euro/MWh erreicht.
Die im Vergleich zu den Morgenstunden relativ günstigeren Abendstunden sowie das Tagestief um 23:45 Uhr kündigen bereits die sehr hohen Winderträge in der restlichen Woche an. Im Durchschnitt liegt die restliche KW 43 (Donnerstag bis Sonntag) mit 28,2 GW, 12,8 GW über dem langfristigen Klimamittel. Besonders windig wird es am Samstag mit 38,6 GW und am Sonntag mit 36,5 GW.

Nach anfänglichen Preisrückgängen zu Beginn des Handelstages haben sich die Energiemärkte am Dienstag, 20. Oktober 2026, bis zum Mittag deutlich ins Plus bewegt. Der TTF Gas Frontmonat notiert 1,8 Prozent fester bei 89,40 Euro/MWh. Der THE Nov. 26 legt um 2,2 Prozent auf 90,80 Euro/MWh zu.
Auch die Gas-Frontjahre notieren im Plus. Insgesamt sorgt die feste Entwicklung am Gasmarkt für Aufwärtsdruck am Strommarkt. Der deutsche Strom Nov. 26 Base gewinnt 2,8 Prozent auf 196,87 Euro/MWh. Das deutsche Strom Frontjahr Base liegt 1,0 Prozent höher bei 148,00 Euro/MWh.
Die CO2-Zertifikate geben hingegen nach. Im Zuge der Verunsicherung an den Finanzmärkten verliert der EUA Dez. 26 Future bis zum Mittag 1,0 Prozent und notiert bei 84,72 Euro/t CO2. Gleichzeitig verhandeln der Europäische Rat und das Europäische Parlament am Dienstag über die Regeln zur Marktstabilitätsreserve. In diesem Zusammenhang ist im weiteren Tagesverlauf mit erhöhter Volatilität am EUA-Markt zu rechnen.
Der Ölmarkt zeigt sich ebenfalls von der bullishen Seite. Der Brent Crude Frontmonat notiert gegen 12:15 Uhr bei 111,21 USD/bbl und damit 1,5 Prozent fester.
Hintergrund der weiteren Preisaufschläge sind vor allem die anhaltend hohen geopolitischen Risiken im Nahen Osten. Im Mittelpunkt stehen dabei insbesondere die jüngsten Angriffe auf Tanker in der Straße von Hormus, die die Sorgen um die Sicherheit der Energieexporte aus der Region weiter verstärken.
Der Brent Crude Dezember-Future setzt seinen seit Anfang August bestehenden Aufwärtstrend fort. Der erfolgreiche Polaritätswechsel im September bildete dafür eine wichtige Grundlage. Nach dem Ausbruch über den früheren Widerstand bei 93,09 US-Dollar/Barrel wurde diese Marke beim anschließenden Pullback als Unterstützung bestätigt. Zugleich verteidigten die Käufer die steigende grüne Aufwärtstrendlinie. Der anschließende Bruch des korrektiven rot gestrichelten Abwärtstrends lieferte ein weiteres positives Signal. Zuletzt bestätigte der Anstieg über das Septemberhoch bei 104,71 US-Dollar/Barrel die Fortsetzung der Aufwärtsbewegung. Inzwischen wird auch die psychologische Marke bei 110,00 US-Dollar/Barrel überschritten. Aktuell notiert der Kontrakt bei 111,38 US-Dollar/Barrel, ein Tagesplus von 1,7 Prozent. Unser seit Ende August bestehendes Kursziel bei 115-116 US-Dollar/Barrel rückt damit in unmittelbare Reichweite. Der MACD stützt das bullishe Umfeld. Der RSI signalisiert mit 81,92 eine ausgeprägte Überkauftlage, weshalb Gewinnmitnahmen möglich bleiben. Rücksetzer könnten bei 104,71 US-Dollar/Barrel aufgefangen werden. Solange der Aufwärtstrend intakt bleibt, überwiegen die Chancen auf einen Test der Zielmarke. Ein nachhaltiger Trendbruch würde diese positive Einschätzung schwächen.
Der EUA-Dezember-Future prallte vergangene Woche am Trendhoch um 88,50 Euro/t CO2 ab und beendete seinen kurzfristigen steilen Aufwärtstrend. Die anschließende Korrektur führte bis an die 50-Tage-Linie bei aktuell 84,79 Euro/t CO2. Dieser gleitende Durchschnitt bot seit Juni regelmäßig interessante Kaufgelegenheiten. Von dort zeichnet sich am Montag ein bullishes „Piercing Pattern“ Candlestick-Muster ab, das zunehmendes Kaufinteresse nach dem vorherigen Rückgang signalisiert. Die Bestätigung zum Tagesschluss steht allerdings noch aus. Das mittlere Bollinger-Band bei 86,02 Euro/t CO2 bildet gemeinsam mit dem bisherigen Hoch der Piercing-Kerze bei 86,03 Euro/t CO2 eine Widerstandszone. Ein nachhaltiger Anstieg darüber würde sowohl aus Sicht der Bollinger-Bänder als auch der Candlestick-Analyse ein Kaufsignal liefern. Anschließend erscheint ein Hochlauf in Richtung 88 Euro/t CO2 wahrscheinlich. Das obere Bollinger-Band bei 88,30 Euro/t CO2 bietet eine Kursziel-Orientierung. Ein Rückfall unter das Piercing-Line-Formationstief bei 84,61 Euro/t CO2 und unter den 50-Tage-SMA (84,79 Euro/t CO2) würde dagegen das kurzfristige Umkehrsignal entkräften und eine Korrekturausweitung zum unteren Bollinger-Band bei 83,73 Euro/t CO2 begünstigen.
Der deutsche Day-Ahead-Baseloadpreis lag am Samstag bei 168,27 Euro/MWh und stieg am Sonntag auf 175,21 Euro/MWh. Für den heutigen Montag liegt er bei 208,44 Euro/MWh. Die Preise am vergangenen Wochenende sind damit deutlich höher als am vorangegangenen Wochenende (51,08 und 122,31 Euro/MWh).
Am morgigen Dienstag sinkt die Windleistung leicht von 20,1 auf 18,7 GW. Die PV-Leistung bleibt unverändert hoch bei 8,4 GW (Klimamittel: 5,5 GW). Der Baseloadpreis für den Liefertag Dienstag sinkt um 6,1 Prozent auf 195,66 Euro/MWh. Der morgige Höchstpreis liegt um 18:45 Uhr bei 262,25 Euro/MWh, das Tagestief wird um 12:45 Uhr bei 143,64 Euro/MWh erreicht.
In KW 43 wird es laut aktuellen Modellläufen zu Beginn der Woche, vor allem am Montag und Dienstag, windig (Montag: 20,1 GW, Dienstag: 18,8 GW). Am Mittwoch sinkt die Einspeisung auf 13,5 GW, leicht unter das Klimamittel von 15,3 GW. Ab Donnerstag bis zum Ende der Woche sehen die Modelle allerdings wieder eine sehr ertragreiche Erzeugung bei Werten zwischen 28 und 30 GW. Die PV-Einspeisung wird aktuell im Wochendurchschnitt mit 6,1 GW prognostiziert, das Klimamittel liegt bei etwa 5,3 GW.
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben unter der Rubrik "Technische Analyse" veröffentlicht!
Die Sicherheitslage in der Straße von Hormus und den angrenzenden Gewässern verschlechtert sich zusehends. Wie die UKMTO (United Kingdom Maritime Trade Operations) meldet, wurden im Oktober bereits 26 Vorfälle verzeichnet und damit mehr als im ersten Kriegsmonat März (24). Im September waren es 17, im August 13. Hauptursache für Teherans zunehmende Aggressivität ist die weiterhin wirksame US-Blockade iranischer Tanker, während die übrigen Golfstaaten ihre Exporte in den vergangenen Wochen steigern konnten.
Am vergangenen Freitag wurde ein Tanker vor der saudi-arabischen Küste von einem Schnellboot aus beschossen. Der Angriff erfolgte mit einem tragbaren Raketenwerfer, was ungewöhnlich ist, da die große Mehrheit der Attacken mit Drohnen oder Raketen ausgeführt wird. Einen ähnlichen Angriff gab es am Samstag im Golf von Aden, rund 140 Seemeilen vor der jemenitischen Küste. Ein kleines Boot näherte sich einem LNG-Tanker und eröffnete das Feuer. Nach Warnschüssen des Sicherheitspersonals an Bord drehten die Angreifer ab. Ob es sich um somalische Piraten oder Huthi-Milizen handelt, ist bislang unklar.
Der Bundestag hat am Donnerstag die BEHG-Novelle beschlossen. Statt des ursprünglich geplanten höheren Preiskorridors bleibt der CO2-Preis 2027 bei 55 bis 65 Euro/t CO2. Rund 234 Millionen Zertifikate sollen versteigert werden, gut 22 Prozent mehr als 2026. Die Preise für die anschließende Festpreisphase und Nachkäufe wurden gegenüber dem Entwurf auf 71 beziehungsweise 73 Euro/t CO2 gesenkt. Die Entscheidung soll Verbraucher und Unternehmen entlasten, könnte aber mindestens 400 Millionen Euro an Einnahmen im Klima- und Transformationsfonds kosten. Zugleich hat der EU-Rat neue Preisstabilisierungsregeln für das 2028 startende ETS2 beschlossen. Oberhalb der Preisschwelle von 45 Euro/t CO2 (Preisbasis 2020) können bis zu 40 Millionen zusätzliche Zertifikate freigegeben werden. Erste ETS2-Auktionen sind für 2027 geplant.
Die Energiemärkte starten am Montagmorgen bullish in die neue Handelswoche: Das TTF Gas Frontjahr handelt 0,7 Prozent höher, der EUA Dez. 26 Future notiert ebenfalls 0,5 Prozent stärker bei 85,57 Euro/t CO2. Die deutschen Strom-Futures zeigen sich trotz der starken Windeinspeisung fester.
US-Vertreter werben für russisches Gas in Europa
Die „New York Times“ berichtet über einen Plan der US-Regierung, der Europa wieder zum Großabnehmer russischen Erdgases machen würde. Die Trump-Gesandten Jared Kushner und Steve Witkoff haben demnach bei Treffen mit ukrainischen und EU-Vertretern angeregt, die stillgelegten Leitungen erneut in Betrieb zu nehmen. Moskau soll durch die zusätzlichen Einnahmen einen Anreiz bekommen, sich auf ein Friedensabkommen einzulassen. Washington verspricht sich außerdem sinkende Energiepreise diesseits und jenseits des Atlantiks. Brüssel sieht das skeptisch, denn die EU will sich bis November 2027 komplett von russischem Gas lösen. Vor allem Kanzler Merz soll den Vorstoß zurückgewiesen haben.
Angriffe zeigen Wirkung – Erdölexporte sinken
Der Nahe Osten sorgt weiter für angespannte Stimmung an den Märkten. UKMTO meldet zwei weitere Angriffe auf Handelsschiffe am Wochenende. Unter anderem wurde am Samstag ein LNG-Tanker im Golf von Aden etwa 140 Seemeilen südlich der jemenitischen Küste von einem Schnellboot angegriffen. Die Angreifer feuerten auf den Tanker, drehten allerdings ab, nachdem das Sicherheitsteam an Bord des Tankers Warnschüsse abgab. Die Rohölexporte aus dem Persischen Golf sinken laut Kpler-Daten unterdessen angesichts der deutlich angestiegenen Angriffe. In KW 41 wurden im Tagesdurchschnitt 8,8 Mio. Barrel exportiert, in KW 40 waren es noch 9,9. Die vorläufigen Zahlen für KW 42 liegen bei rund 5,7 Mio. Barrel. Der Brent-Crude-Frontmonat ging am vergangenen Freitag bei 109,86 USD/bbl aus dem Handel und notiert am heutigen Montag um 10:00 Uhr trotz der schwachen Exporte 2,6 Prozent leichter bei 107,00 USD/bbl.
Windeinspeisung in KW 43 deutlich erhöht
Der deutsche Day-Ahead-Baseloadpreis lag am Samstag bei 168,27 Euro/MWh und stieg am Sonntag auf 175,21 Euro/MWh. Für den heutigen Montag liegt er bei 208,44 Euro/MWh. Die Preise am vergangenen Wochenende sind damit deutlich höher als am vorangegangenen Wochenende (51,08 und 122,31 Eur/MWh).
In der KW 43 wird es laut aktuellen Modellläufen zu Beginn der Woche, vor allem am Montag und Dienstag, windig (Montag 20,1 GW, Dienstag 18,8 GW). Am Mittwoch sinkt die Einspeisung auf 13,5 GW, leicht unter das Klimamittel von 15,3 GW. Ab Donnerstag bis zum Ende der Woche sehen die Modelle allerdings wieder eine sehr ertragreiche Erzeugung bei Werten zwischen 28 und 30 GW. Die PV-Einspeisung wird aktuell im Wochendurchschnitt mit 6,1 GW prognostiziert, das Klimamittel liegt bei etwa 5,3 GW.
Die US-Gesandten Witkoff und Kushner brachten die Idee, dass europäische Käufe russischen Gases Teil eines Friedensabkommens werden könnten, laut „New York Times“ zunächst im September bei Selenskyj in Kiew und im Oktober bei einem Treffen in Miami mit ukrainischen und europäischen Vertretern ein. Die Zeitung berichtete am 17. Oktober darüber. Kiew solle prüfen, die Transitleitungen wieder zu öffnen, das brächte der Ukraine Transiteinnahmen und wäre ein wirtschaftlicher Anreiz für Moskau. Zudem verweisen die Gesandten auf den Wunsch europäischer Wähler nach günstigerer Energie. Ukrainische und europäische Vertreter erwarten, dass die USA im Gegenzug an den Gewinnen beteiligt werden wollen. Merz’ Sicherheitsberater Günter Sautter wies den Vorschlag in Miami zurück. Der Kreml begrüßt den Vorstoß. Mengen, Zeitplan und rechtliche Umsetzung sind bislang nicht belegt, die Informationen stammen aus anonymen Quellen.
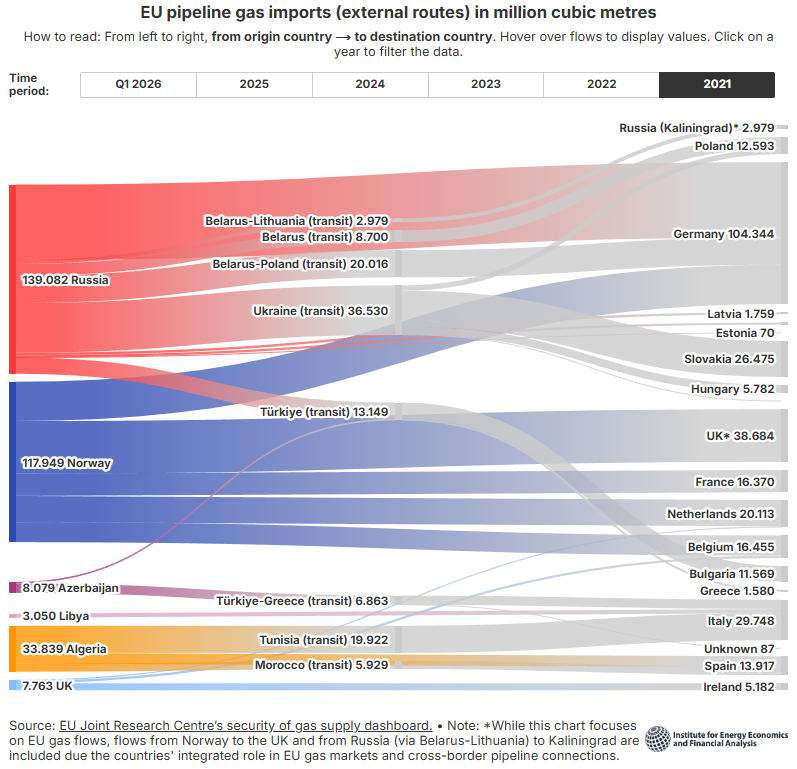
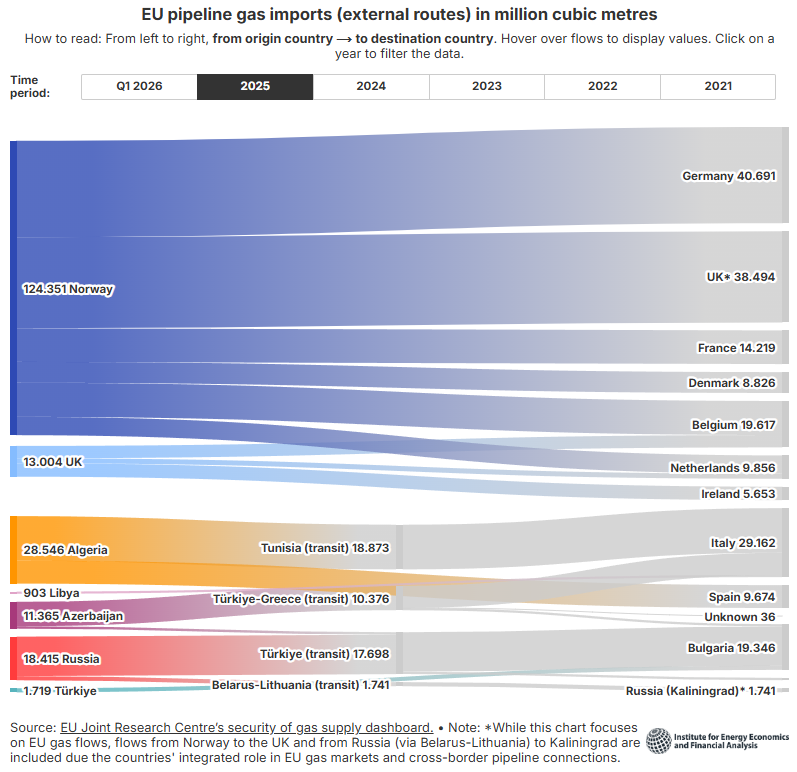
Beim Pipelinegas zeigen die Grafiken, wie weit Russland zurückgefallen ist: 2021 flossen laut dem Gasversorgungs-Dashboard des Joint Research Centre (JRC), der Forschungsstelle der EU-Kommission, rund 139 bcm aus Russland nach Europa, davon 36,5 bcm über die Ukraine, 2025 nur noch 18,4 bcm, nahezu vollständig über TurkStream. Über die Ukraine liefen 2024 rund 15 bcm, vertraglich vorgesehen waren 40 bcm. Russisches LNG kam dagegen im ersten Halbjahr 2026 auf 13,4 bcm, plus 17 Prozent zum Vorjahr.
Entscheidend ist der rechtliche Rahmen: Das EU-Verbot gilt für LNG ab 1. Januar 2027 und für langfristiges Pipelinegas ab 30. September 2027. Es ist europäisches Recht und lässt sich aus Washington nicht kippen. Ausnahmen sind eng gefasst: Erklärt ein Mitgliedstaat den Gasnotstand, kann die Kommission das Verbot für höchstens vier Wochen und nur bei Kurzfristverträgen aussetzen. Beim Pipelinegas verschiebt sich die Frist auf den 1. November 2027, wenn Speicherziele verfehlt werden. Bemerkenswert ist, dass der Vorstoß aus den USA kommt, die den europäischen Ausstieg aus russischem Gas jahrelang unterstützt haben. Ihr LNG stellte 2025 gut die Hälfte der EU-LNG-Importe, eine Rückkehr russischer Mengen wäre allerdings direkte Konkurrenz. Ob die USA an neuen Lieferungen mitverdienen würden, ist offen.
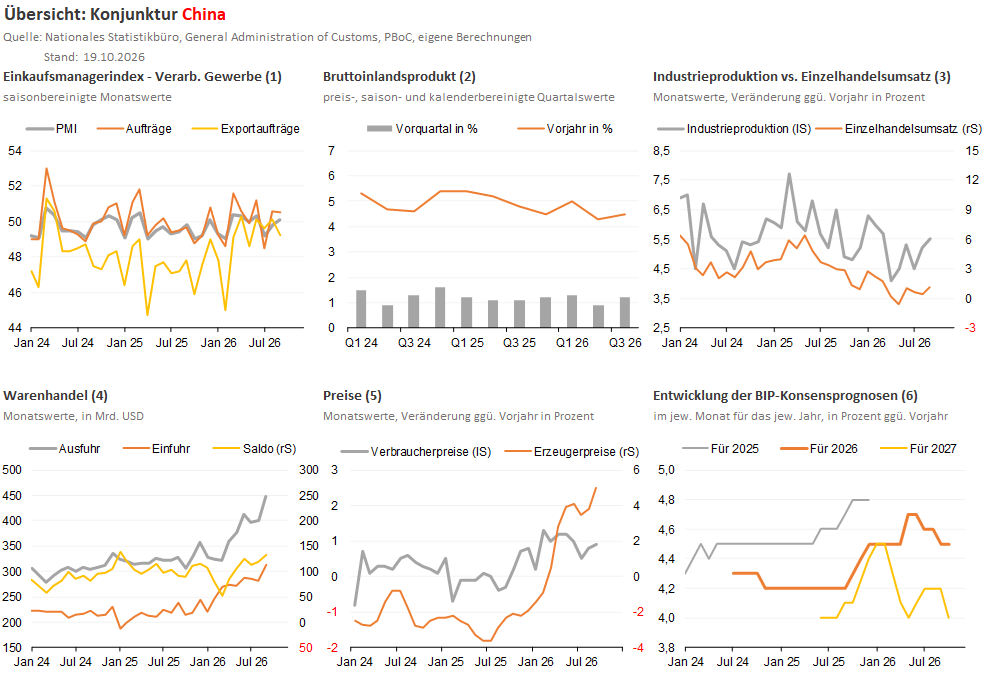
Die heute gemeldeten, zahlreichen Wirtschaftszahlen Chinas haben zwar mehrheitlich die Konsensprognosen übertroffen. Das gilt sowohl für das BIP im dritten Quartal, welches um 4,5% ggü. Vorjahr expandierte (e: 4,4%) oder auch die Industrieproduktion, die statt der erwarteten 5,4% um 5,5% ggü. Vorjahr zulegte. Das grundlegende Dilemma aber, dass die konjunkturelle Entwicklung lediglich auf einem Bein steht, nämlich der Warenausfuhr, ist nach wie vor gültig. Chinas Handelsüberschuss erreichte im September (wir berichteten) mit 133,5 Mrd. US-Dollar einen Rekordwert. Doch der Exportmotor gerät zunehmend unter Druck. Die Energiekosten steigen und der massive Anstieg bei Produktion und Exporten sorgt bei den Handelspartnern für wachsenden Unmut wie die jüngste Reaktion der EU zeigte.
Eine Steigerung der staatlichen Investitionen trug lediglich dazu bei, die anhaltende Verschlechterung bei den privaten Investitionen abzufedern. So brachen in den ersten neun Monaten dieses Jahres die Sachanlageinvestitionen in städtischen Gebieten um 7,2% ggü. Vorjahr ein. Die Investitionen in die Immobilienentwicklung verzeichneten sogar einen noch stärkeren Rückgang und zwar um 20,6%, nach einem Minus von 19,9 % in den ersten acht Monaten. Es ist also geradezu offensichtlich, dass die inländischen Ungleichgewichte zwischen Angebot und Nachfrage weiter zunehmen. Die politischen Entscheidungsträger stehen nun noch mehr als zuvor vor der schwierigen Aufgabe, die inländische Kaufkraft zu stärken und gleichzeitig die Wettbewerbsfähigkeit im Ausland zu erhalten, zumal auch die Geldpolitik in ihren Möglichkeiten eingeschränkt ist.
Für die Rohstoffmärkte bedeutet dies, dass abseits der aufgrund des Konfliktes im Nahen Osten strukturell robusten Nachfrage nach Kohle kein Rückenwind von Chinas Wirtschaft auf die Preise ausgeht. Da der Übergang zur Stärkung der heimischen Nachfrage in einer Staatswirtschaft niemals effektiv und effizient gelingen kann, wird Chinas wirtschaftliche Bedeutung für die Welt langfristig eine ähnliche Entwicklung nehmen wie diejenige Japans in den 90er Jahren.
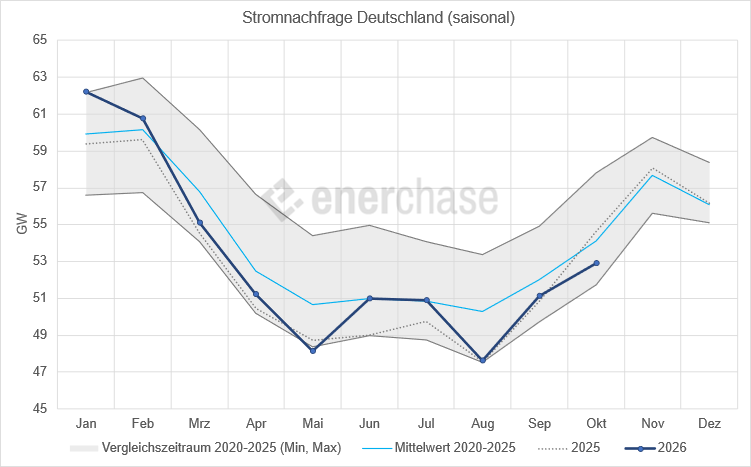
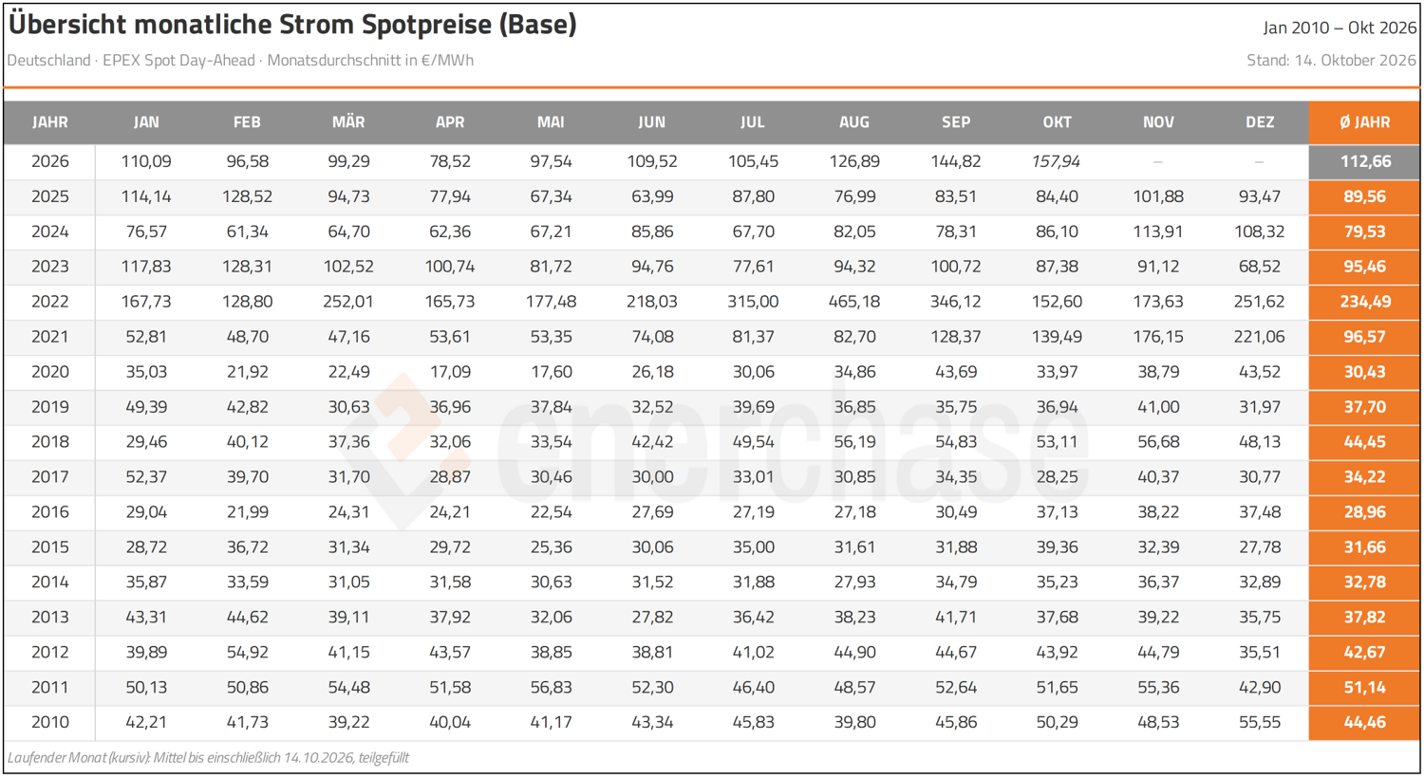
Die Stromnachfrage in Deutschland steigt im Oktober zwar saisonal an, bleibt bislang jedoch unter dem Vorjahresniveau und dem langjährigen Durchschnitt. Während sich der Verbrauch im September noch weitgehend auf dem Niveau von 2025 bewegte, liegt die durchschnittliche Nachfrage im laufenden Oktober mit rund 53 GW etwa 1 GW unter dem Vorjahreswert. Eine mögliche Erklärung liefert das außergewöhnlich hohe Spotmarktpreisniveau: Mit durchschnittlich 157,94 Euro/MWh liegt der Day-Ahead-Preis im bisherigen Oktober rund 87,1 Prozent über dem Monatsdurchschnitt des Vorjahres und sogar leicht über dem Oktoberwert des Energiekrisenjahres 2022 von 152,60 Euro/MWh. Insbesondere für energieintensive Industrieunternehmen mit flexibler Strombeschaffung könnten diese Preise Anreize bieten, ihren Verbrauch zu reduzieren oder zeitlich zu verlagern. Daneben kommen auch witterungsbedingte Einflüsse als Ursache infrage. Der Kalendereffekt dürfte die schwächere Nachfrage hingegen kaum erklären, da der Tag der Deutschen Einheit in diesem Jahr auf einen Samstag fiel, während er 2025 an einem Freitag lag. Ein unmittelbarer Zusammenhang zwischen den hohen Strompreisen und der geringeren Nachfrage lässt sich aus den bisherigen Daten allerdings nicht eindeutig nachweisen.
Am morgigen Samstag bleibt die Windeinspeisung den ganzen Tag über solide und bewegt sich zwischen rund 14 GW in der Nacht und gut 20 GW am Mittag. Der PV-Ertrag erreicht herbstbedingt nur noch ein Mittagsmaximum von 17,0 GW. Die Residuallast bleibt dadurch auch zur Mittagszeit durchgehend im positiven Bereich und sinkt nur auf ein Tagestief von 17,4 GW. Der Tagestiefstpreis liegt entsprechend bei 118,34 Euro/MWh um 13:45 Uhr. Zum Abend hin steigt die Residuallast auf ihr Tageshoch von 40,3 GW um 18:00 Uhr, der Preis erreicht mit 245,43 Euro/MWh um 19:00 Uhr das Tagesmaximum. Der Baseloadpreis für den Liefertag Samstag sinkt wochenendbedingt um 20,1 Prozent auf 168,27 Euro/MWh, der Peakload-Preis fällt im ähnlichen Maße um 21,9 Prozent auf 166,53 Euro/MWh. Das Handelsvolumen liegt mit rund 710.232 MWh um 17,0 Prozent unter dem Vortag.
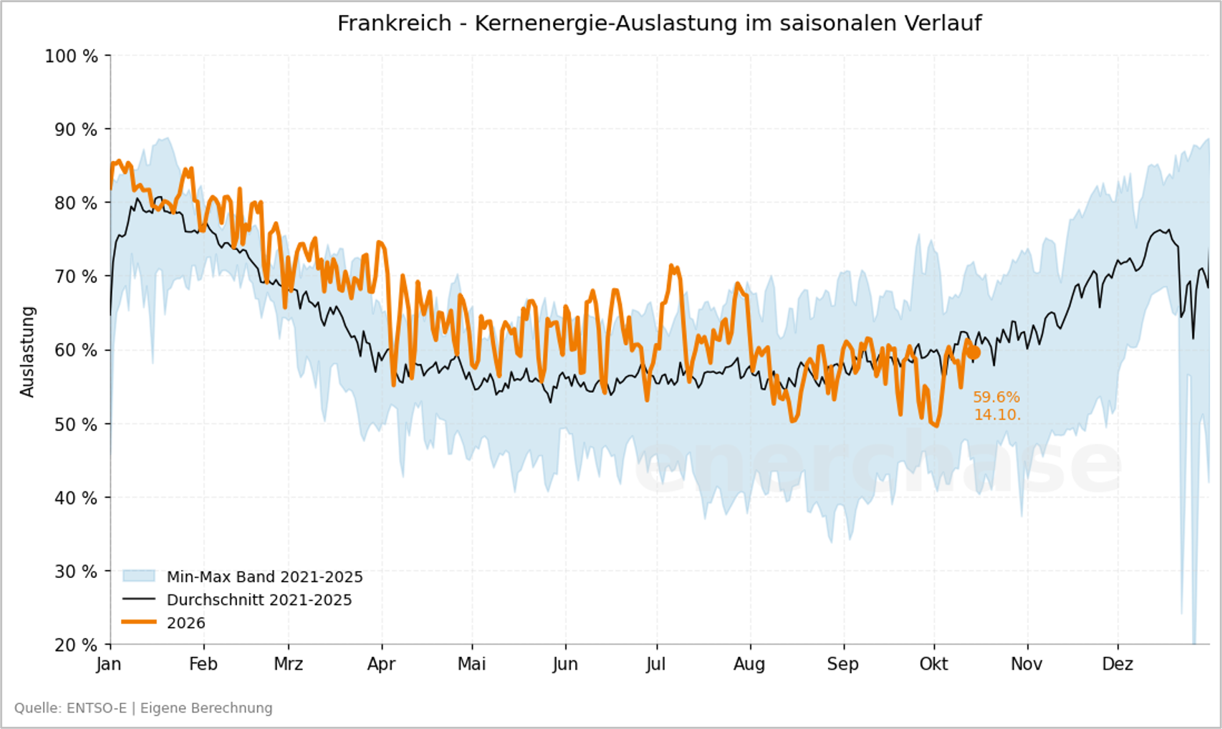
Die Auslastung der französischen Kernkraftwerke liegt weiterhin unter dem saisonalen Durchschnitt der Jahre 2021 bis 2025. Am 14. Oktober erreichte sie lediglich 59,6 Prozent und verfehlte damit das historische Mittel von rund 61 Prozent. Neben planmäßigen Wartungsarbeiten und technischen Störungen belasten weiterhin wetterbedingte Einschränkungen die Stromerzeugung. Insbesondere die außergewöhnlich niedrigen Wasserstände französischer Flüsse erschweren den Betrieb einzelner Anlagen, da Umweltauflagen die Nutzung von Kühlwasser begrenzen. Anfang Oktober musste EDF beispielsweise den Reaktor Saint-Alban 2 mit einer Leistung von 1,3 GW wetterbedingt einschränken.
Hinzu kommen ungeplante technische Ausfälle: Am 14. Oktober wurde der Reaktor Golfech 2 automatisch abgeschaltet. Die Ursache wird nach Angaben von EDF noch untersucht. Angesichts der bevorstehenden Heizperiode wächst der politische Druck auf den staatlichen Kraftwerksbetreiber. Frankreichs Premierminister Sébastien Lecornu forderte EDF am 7. Oktober ausdrücklich auf, seine Erzeugungskapazitäten unter Einhaltung der Sicherheitsanforderungen maximal auszuschöpfen. Hintergrund sind die stark gestiegenen europäischen Strompreise und das Ziel, die Abhängigkeit der französischen Strompreise von den hohen Gaspreisen zu begrenzen. Eine steigende Verfügbarkeit der französischen Kernkraftwerke wäre auch für die Versorgungslage in den europäischen Nachbarländern ein wichtiges Entlastungssignal.
Die US-Erdgasspeicher wurden in der Woche bis zum 9. Oktober um 1,89 Milliarden Kubikmeter (67 Milliarden Kubikfuß) aufgefüllt und damit deutlich weniger als die erwarteten 2,15 Milliarden Kubikmeter (76 Milliarden Kubikfuß). Der Speicheraufbau lag zudem unter dem Vorjahreswert von 2,26 Milliarden Kubikmeter (80 Milliarden Kubikfuß) und dem Fünfjahresdurchschnitt von 2,54 Milliarden Kubikmeter (90 Milliarden Kubikfuß), wodurch sich der Speicherüberschuss gegenüber dem fünfjährigen Mittel von 2,0 auf 1,3 Prozent verringerte. Der geringere Speicheraufbau ist vor allem auf die rückläufige US-Gasproduktion zurückzuführen.

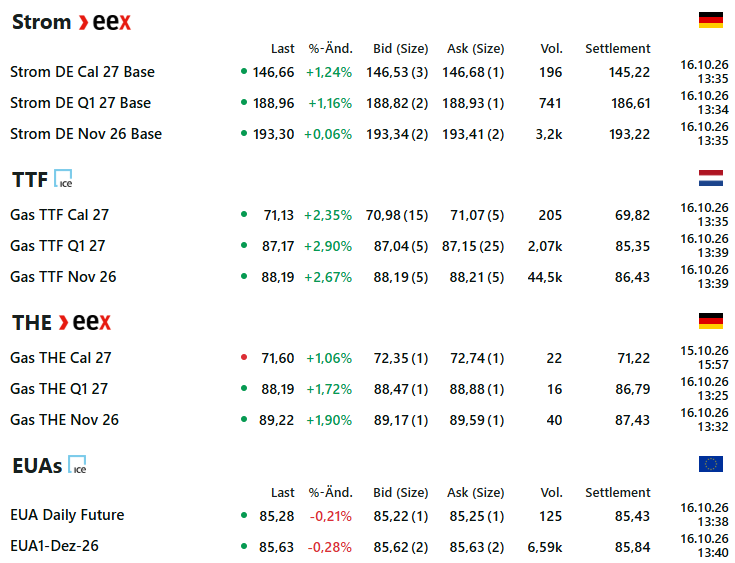
Nach der Schwäche am Vortag und einem verhaltenen Start am Freitag zeigt sich der Gasmarkt am Mittag wieder fester. Der TTF Gas Frontmonat, der am Morgen noch 0,4 Prozent tiefer notierte, liegt nun 2,7 Prozent im Plus bei 88,19 Euro/MWh, der TTF Gas Cal 27 gewinnt 2,4 Prozent auf 71,13 Euro/MWh. Der Brent Crude Frontmonat notiert mit 106,2 USD/bbl dagegen nur moderat im Plus. Der deutsche Strom Cal 27 Base Future steigt im Einklang mit den festeren Gaspreisen um 1,2 Prozent auf 146,66 Euro/MWh, am kurzen Ende ist das Bild dagegen gemischt. Der EUA Dez. 26 Future bleibt mit 85,63 Euro/t leicht unter dem Vortag. Geopolitisch bleibt die Lage mit weiteren iranischen Angriffen auf Schiffe angespannt. Beim EU-Gipfel sicherten Ursula von der Leyen und António Costa der Ukraine weitere Unterstützung zu. Von der Leyen kündigte an, den Druck auf Russland zu erhöhen, das 22. Sanktionspaket sei in Arbeit, und Sanktionen würden nicht aufgehoben, solange Russland den Krieg nicht beendet.
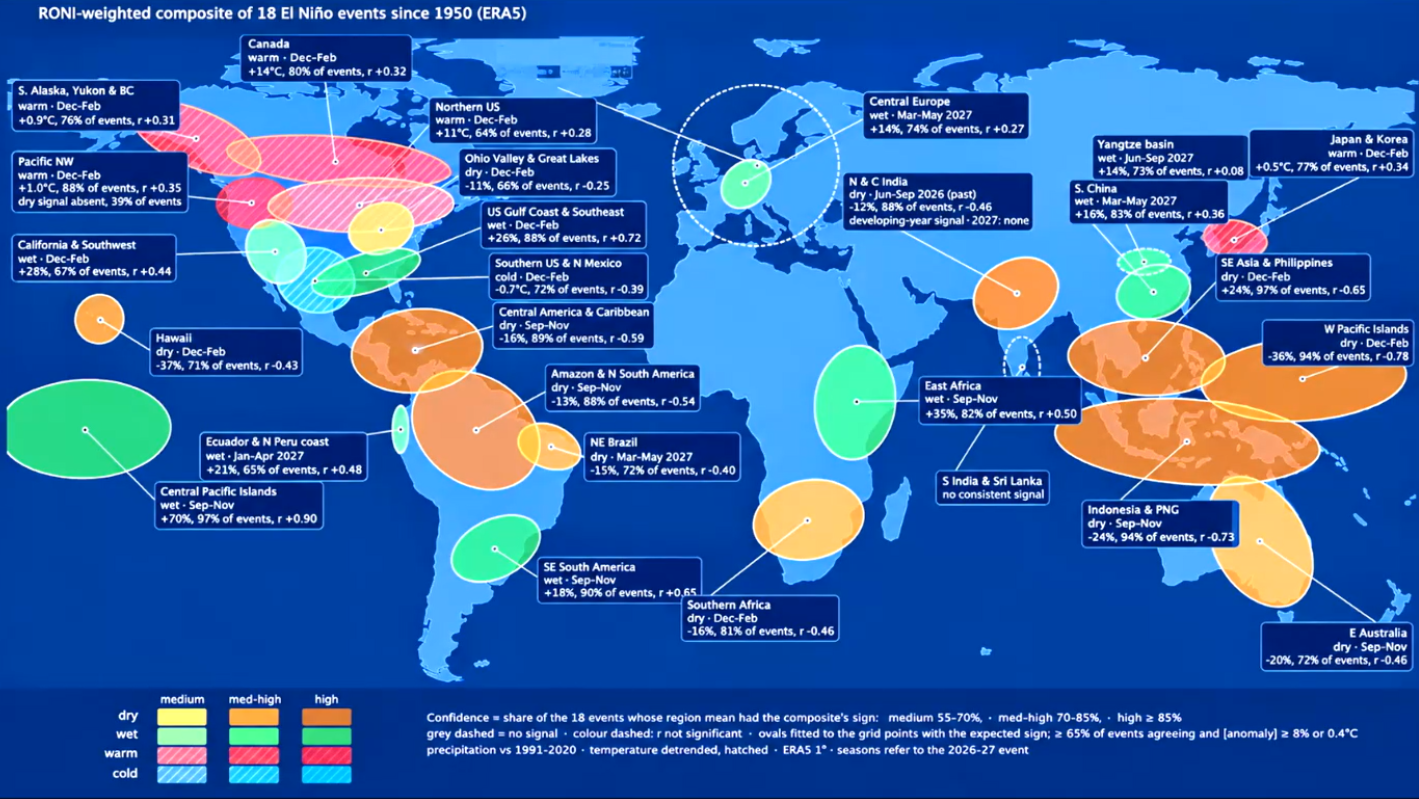
Der Wetterdienst MetDesk hat am 15. Oktober seinen saisonalen Wetterausblick für den Winter 2026/27 vorgestellt. Demnach dürfte ein außergewöhnlich starkes El-Niño-Ereignis die großräumigen atmosphärischen Zirkulationsmuster maßgeblich beeinflussen. Die Prognosen deuten für weite Teile Europas auf einen insgesamt eher milden Winter hin, wobei insbesondere im Januar und Februar zeitweise Kaltlufteinbrüche möglich bleiben. Für die europäischen Energiemärkte ergeben sich daraus unterschiedliche Risiken hinsichtlich der Heizenergienachfrage, der Windstromerzeugung und der Wasserkraftverfügbarkeit.
Außergewöhnlich starker El Niño prägt die Ausgangslage
Nach Einschätzung von MetDesk zählt das aktuelle El-Niño-Ereignis zu den stärksten seit Beginn der entsprechenden Aufzeichnungen. Der sogenannte Niño-3.4-Index liegt Anfang Oktober bei einer Meeresoberflächentemperaturanomalie von rund +3,4 °C, wobei dieser Wert noch nicht um den langfristigen Erwärmungstrend bereinigt ist. Der Relative Oceanic Niño Index (RONI) ermöglicht eine bessere Einordnung gegenüber früheren Ereignissen. Neben den ungewöhnlich hohen Wassertemperaturen im tropischen Pazifik berücksichtigt MetDesk weitere atmosphärische Einflussfaktoren, darunter die Nordatlantische Oszillation (NAO), die Pazifische Dekadische Oszillation (PDO) und die ungewöhnlich warmen Meeresoberflächen im Nordatlantik.
November und Dezember überwiegend mild
Für den November prognostiziert MetDesk überwiegend milde Temperaturen in West- und Mitteleuropa. Gleichzeitig dürften die Windverhältnisse in Westeuropa vergleichsweise schwach ausfallen, während sich die Niederschläge regional unterschiedlich entwickeln. Ein erhöhtes Risiko für länger anhaltende Dunkelflauten sieht der Wetterdienst zunächst nicht. Für die europäischen Strommärkte könnte die Kombination aus milder Witterung und zeitweise schwacher Windstromerzeugung dennoch relevant werden.
Im Dezember könnte sich die milde Witterung nochmals verstärken. MetDesk erwartet eine überwiegend positive Phase der Nordatlantischen Oszillation (NAO) und einen außergewöhnlich milden Monat, insbesondere in Nordwest- und Mitteleuropa. Die Temperaturprognosen zeigen großflächig positive Abweichungen gegenüber dem langjährigen Mittel. Für die Gasnachfrage wäre dies grundsätzlich ein entlastendes Szenario, da die Heizenergienachfrage zum Beginn der meteorologischen Wintersaison vergleichsweise niedrig ausfallen könnte. Gleichzeitig dürfte die Windstromerzeugung regional weiterhin unterdurchschnittlich bleiben.
Januar und Februar mit erhöhtem Risiko für Kaltlufteinbrüche
Ab Januar zeichnet sich nach Einschätzung von MetDesk eine Veränderung der atmosphärischen Zirkulation ab. Die NAO könnte sich zunehmend in Richtung neutraler oder negativer Werte bewegen, wodurch die Wahrscheinlichkeit für Kaltluftvorstöße nach Mittel- und Nordeuropa zunimmt. Für Januar werden ein bis zwei Kaltlufteinbrüche in Nordwest- und Mitteleuropa sowie im Alpenraum für möglich gehalten. Besonders Skandinavien weist ein erhöhtes Risiko für länger anhaltende Kälteperioden auf.
Dabei unterscheidet MetDesk zwei mögliche Entwicklungen: Während sich zu Monatsbeginn noch mildere Witterungsbedingungen durchsetzen könnten, steigt insbesondere in der zweiten Januarhälfte das Risiko einer großräumigeren Kältephase in Nordeuropa. Diese könnte mit nasskaltem Wetter in Frankreich und Spanien sowie trockeneren Verhältnissen in Norwegen und Großbritannien einhergehen.
Im Februar bleiben die Temperaturgegensätze innerhalb Europas ausgeprägt. Während Süd- und Südosteuropa weiterhin überdurchschnittlich mild ausfallen dürften, besteht insbesondere in Skandinavien und Teilen Nord- und Osteuropas ein erhöhtes Risiko für Kälteperioden. MetDesk sieht zudem die Möglichkeit, dass sich die winterlichen Bedingungen in Nordosteuropa stärker ausbreiten als bislang im Basisszenario angenommen.
Wasserkraft: Angespannte Ausgangslage in den Alpen
Ein weiterer Schwerpunkt des Winterausblicks betrifft die Wasserkraftverfügbarkeit. Die vergleichsweise trockenen Sommermonate haben in mehreren europäischen Ländern zu niedrigen Füllständen der Wasserkraftreservoirs geführt. Insbesondere Frankreich, Italien und Teile der Alpenregion starten mit einer ungünstigen Ausgangslage in die Wintersaison.
MetDesk erwartet zwar, dass sich die hydrologischen Bedingungen im weiteren Winterverlauf teilweise verbessern könnten. Die prognostizierten Niederschläge und Schneemengen dürften jedoch nicht ausreichen, um sämtliche zuvor entstandenen Defizite auszugleichen. Damit bleibt die Wasserkraftverfügbarkeit ein potenziell preisstützender Faktor für die europäischen Strommärkte, insbesondere wenn gleichzeitig längere windschwache Phasen auftreten.
Nordostasien: Überwiegend milder Winter mit Kälterisiken
Für Nordostasien erwartet MetDesk ebenfalls einen überwiegend milden Winter. Insbesondere Japan, Südkorea und Teile Chinas dürften im saisonalen Mittel überdurchschnittliche Temperaturen verzeichnen. Gleichzeitig werden zwei Zeitfenster für mögliche Kälteeinbrüche hervorgehoben: Ende November beziehungsweise im Dezember sowie zwischen Mitte Januar und Anfang Februar.
Im zweiten Zeitfenster besteht das Risiko einer zwei- bis dreiwöchigen Kälteperiode in Nordostasien, sofern sich entsprechende negative AO-/NAO-Muster entwickeln. Für den internationalen LNG-Markt ist diese Entwicklung von Bedeutung, da längere Kälteperioden in Japan, Südkorea und China zusätzliche Gasnachfrage auslösen und den Wettbewerb um kurzfristig verfügbare LNG-Ladungen verschärfen könnten.
Fazit: Insgesamt eher milder Winter, aber relevante Risiken für die Energiemärkte
Der aktuelle Winterausblick von MetDesk liefert zunächst keine Anzeichen für einen durchgehend strengen Winter in Europa. Insbesondere der Dezember dürfte deutlich milder als üblich ausfallen und damit die Heizenergienachfrage begrenzen. Ab Januar nehmen jedoch die Unsicherheiten zu, da Veränderungen der atmosphärischen Zirkulation zeitweise deutlich kältere Witterungsphasen ermöglichen könnten.
Für den europäischen Energiemarkt sind insbesondere drei Faktoren entscheidend: die mögliche Entlastung der Gasnachfrage durch einen milden Winterbeginn, eine potenziell unterdurchschnittliche Windstromerzeugung in West- und Mitteleuropa sowie die eingeschränkte Wasserkraftverfügbarkeit in Teilen der Alpenregion. Sollte es im Januar oder Februar zu längeren Kälteperioden kommen, könnte sich die fundamentale Marktlage entsprechend verschärfen. Die saisonalen Prognosen sind allerdings mit erheblichen Unsicherheiten verbunden und lassen insbesondere hinsichtlich einzelner Kälteepisoden noch keine belastbaren Aussagen zu.
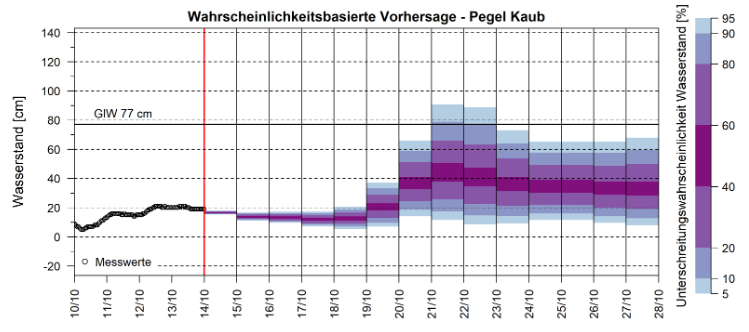
Die Niedrigwassersituation am Rhein dürfte sich in den kommenden zwei Wochen nur geringfügig entspannen. Laut der aktuellen 14-Tage-Prognose der Bundesanstalt für Gewässerkunde (BfG) vom 14. Oktober liegt der Wasserstand am Pegel Kaub derzeit bei rund 20 Zentimetern. Bis zum 22. Oktober zeichnet sich zwar ein vorübergehender Anstieg ab, allerdings bleibt die Prognose mit erheblichen Unsicherheiten behaftet. Die Wahrscheinlichkeit, dass der Wasserstand unter dem Gleichwertigen Wasserstand (GlW) von 77 Zentimetern bleibt, liegt über weite Strecken bei nahezu 100 Prozent. Damit dürften die Einschränkungen für die Rheinschifffahrt vorerst bestehen bleiben. Insbesondere der Transport von Kohle, Mineralölprodukten und anderen Massengütern könnte weiterhin durch reduzierte Beladungsmengen und erhöhte Frachtkosten beeinträchtigt werden.
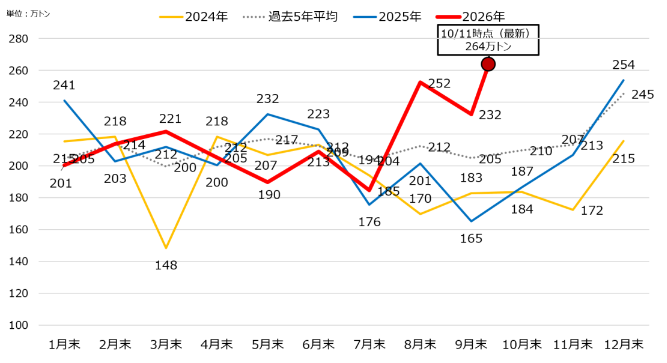
Die japanischen LNG-Lagerbestände liegen Mitte Oktober deutlich über dem langjährigen Durchschnitt. Nach Angaben des japanischen Wirtschaftsministeriums beliefen sich die Vorräte der großen Stromversorger am 11. Oktober auf rund 2,64 Millionen Tonnen und damit auf den höchsten Stand seit Jahresbeginn. Gegenüber dem Vorjahr entspricht dies einem Anstieg um rund 41,2 Prozent. Gleichzeitig sind die japanischen LNG-Importe zuletzt deutlich zurückgegangen und liegen nach einer kurzen Erholung Anfang Oktober wieder unter dem Durchschnitt der vergangenen Jahre. Die hohen Lagerbestände verschaffen den Versorgern damit zunächst einen komfortablen Puffer für die bevorstehende Wintersaison.
Ein wichtiger Einflussfaktor bleibt die Entwicklung der japanischen Kernkraftwerke. Seit der Reaktorkatastrophe von Fukushima wurden insgesamt 15 Reaktoren wieder in Betrieb genommen, zuletzt Block 6 des Kernkraftwerks Kashiwazaki-Kariwa im April 2026. Weitere Wiederinbetriebnahmen verzögern sich allerdings: Im September zog Chubu Electric die Anträge für die Reaktoren 3 und 4 des Kernkraftwerks Hamaoka nach Unregelmäßigkeiten bei Sicherheitsprüfungen zurück. Auch die geplante Wiederinbetriebnahme von Tomari 3, die frühestens 2027 erwartet wird, ist mit Unsicherheiten verbunden. Damit bleibt Japan auch im kommenden Winter in erheblichem Umfang auf LNG zur Stromerzeugung angewiesen. Ein überdurchschnittlich kalter Winter oder unerwartete Ausfälle von Kernkraftwerken könnten die LNG-Nachfrage entsprechend erhöhen und zusätzliche Konkurrenz um verfügbare Lieferungen auf dem asiatischen Spotmarkt auslösen.
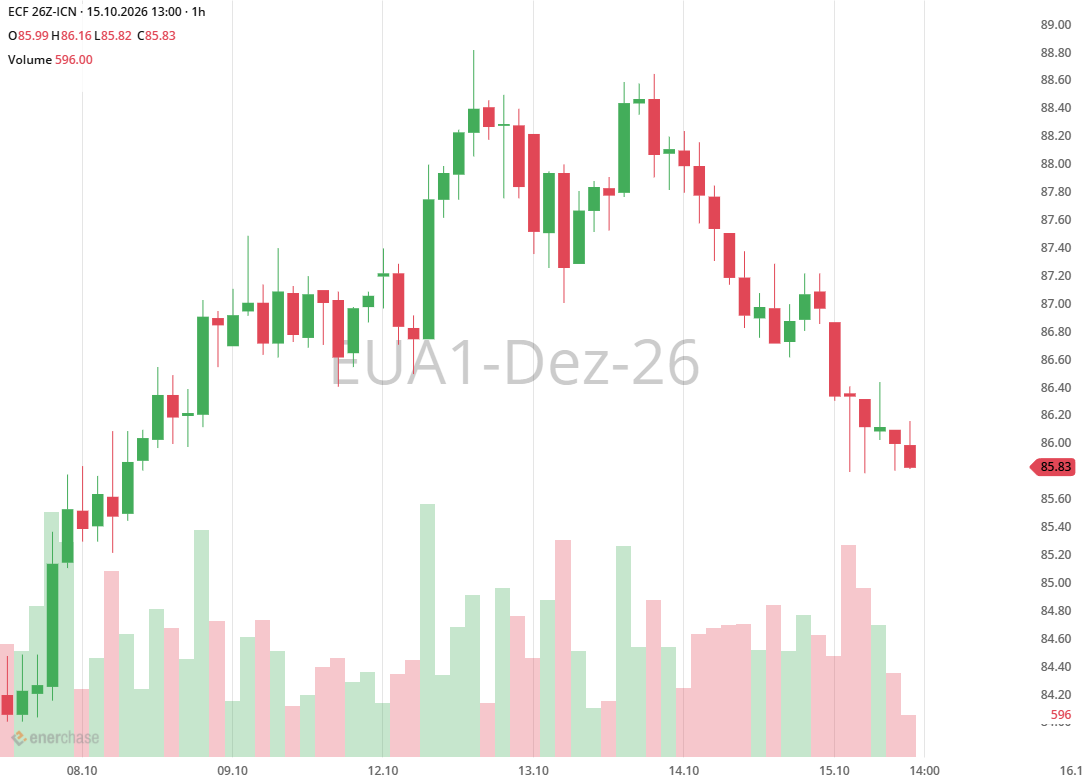
Die CO2-Zertifikate sind zu Wochenbeginn zunächst gestiegen. Der EUA Dez. 26 Future überschritt am Montag und Dienstag zeitweise das Septemberhoch, konnte sich auf Tagesschlusskursbasis jedoch nicht darüber halten. Seit Mittwoch geben die Notierungen wieder nach. Gegen 13 Uhr am Donnerstag notierte der Kontrakt bei rund 86,0 Euro/t CO2 und damit unter dem Schlusskurs der Vorwoche (87,06 Euro/t CO2). Im Mittelpunkt bleiben die ETS-Reform und die mögliche Verknüpfung mit dem britischen Emissionshandel. Italiens Forderung nach einer vorübergehenden Aussetzung des ETS unterstreicht die politische Unsicherheit. Zugleich warnen Marktteilnehmer vor negativen Folgen eines Preiskorridors für die Liquidität. Beim heute beginnenden EU-Gipfel könnten weitere Reformforderungen zur Senkung der industriellen Energiekosten laut werden.
EU-Umweltminister uneinig über ETS-Reform
Beim EU-Umweltrat am 12. Oktober kritisierten Frankreich und elf weitere Mitgliedstaaten den Kommissionsvorschlag, kostenlose Emissionszertifikate nach 2030 stärker an Dekarbonisierungsinvestitionen zu knüpfen. Frankreich warnte vor zusätzlicher Bürokratie und Wettbewerbsnachteilen. Belgien und Estland forderten mehr Rücksicht auf nationale und branchenspezifische Unterschiede, wobei Belgien grundsätzlich offen für Investitionsbedingungen blieb. Deutschland verlangte dagegen, kostenlose Zertifikate verbindlich an Investitionen innerhalb der EU zu knüpfen. Auch Dänemark und Schweden befürworteten Bedingungen. Uneinigkeit bestand zudem über die künftige Verknappung der Zertifikate. Frankreich unterstützte eine gestaffelte Reduktion, während mehrere Mitgliedstaaten mögliche automatische Anpassungen als Unsicherheitsfaktor kritisierten. Eine gemeinsame Verhandlungsposition soll am 11. Dezember stehen. Die endgültige ETS-Reform soll im ersten Quartal 2027 beschlossen werden.
Beschluss zur Verknüpfung von EU-ETS und UK-ETS im November?
Die britischen CO2-Zertifikate (UKAs) notieren aktuell bei rund 64 GBP/t CO2 (rund 75,6 Euro/t CO2), nachdem sie am Montag im Tageshoch 66,75 GBP/t CO2 (rund 79 Euro/t CO2) erreicht hatten. Die Erwartungen an eine mögliche Verknüpfung der britischen und europäischen Emissionshandelssysteme hatten die Notierungen zu Wochenbeginn gestützt. Über eine solche Verknüpfung soll beim EU-Großbritannien-Gipfel am 20. November in Brüssel verhandelt werden. Sie könnte zu einer Angleichung der bislang günstigeren britischen Zertifikate an das europäische Preisniveau führen und erhebliche Auswirkungen auf die CO2-Preise sowie die Marktliquidität haben.
Warnung vor sinkender Liquidität durch ETS-Preiskorridor
Die geplante Überarbeitung des Preisstabilisierungsmechanismus im europäischen Emissionshandel (EU-ETS) stößt bei Marktexperten auf Kritik, da sie negative Auswirkungen auf die Marktliquidität befürchten. Der Vorschlag des Europaabgeordneten Peter Liese sieht vor, Artikel 29a der EU-ETS-Richtlinie so anzupassen, dass bei Erreichen bestimmter Preisschwellen schneller CO2-Zertifikate freigegeben oder in den Markt eingebracht werden können. Verschiedene Experten warnen, dass ein solcher Preiskorridor insbesondere Finanzmarktakteure abschrecken und die Liquidität im Emissionshandel verringern könnte. Dadurch drohten größere Geld-Brief-Spannen und höhere Transaktionskosten, ohne dass die Preisvolatilität tatsächlich sinke, womit die Experten die Bedenken der EU-Kommission teilen.
CoT EUA: Fonds stocken wieder auf, das Auf und Ab setzt sich fort
Die Investmentfonds stockten in der Berichtswoche zum 9. Oktober ihre Long-Positionen auf und bauten zugleich ihre Shorts ab. Die Netto-Position stieg dadurch um 4,9 Mio. EUA auf 37,1 Mio. EUA. Das entspricht einem Plus von 15,2 Prozent gegenüber der Vorwoche und gleicht den Rückgang um 4,5 Mio. EUA aus der Vorwoche mehr als aus. Die Netto-Position liegt damit auf dem höchsten Stand seit der Berichtswoche zum 14. August. Der Zuwachs ist der stärkste seit Ende Juli. Die Fonds kehrten damit in der Berichtswoche auf die Käuferseite zurück. Die Signalwirkung bleibt jedoch begrenzt. Die Netto-Position pendelt seit Ende August in einer Spanne zwischen 32 und 37 Mio. EUA und steht nun am oberen Rand. Der Wechsel zwischen Aufbau und Abbau hält damit an, einen Richtungswechsel zeigen die Daten noch nicht.
Am morgigen Freitag sinkt die Windleistung von 12,8 auf 10,9 GW. Die PV-Leistung bleibt unverändert hoch bei 10,3 GW (Klimamittel: 5,9 GW).
Der Baseloadpreis für den Liefertag Freitag steigt um 12,5 Prozent auf 210,67 Euro/MWh. Der morgige Höchstpreis liegt erneut in den Morgenstunden um 09:00 Uhr bei 289,07 Euro/MWh, das Tagestief wird um 13:45 Uhr bei 145,04 Euro/MWh erreicht.
Die Windleistung ist aktuell mit knapp 12 GW unterdurchschnittlich, neueste Modellläufe zeigen allerdings ab Sonntag mit Werten zwischen 16 und 19 GW mehr Wind als zuletzt erwartet (Klimamittel: 15GW). Die PV-Prognose bleibt kaum verändert. Am Wochenende sinken die aktuell hohen Einspeisungen von etwa 10 GW auf etwa 5 GW. In KW 43 wird allerdings wieder mehr PV-Leistung erwartet.
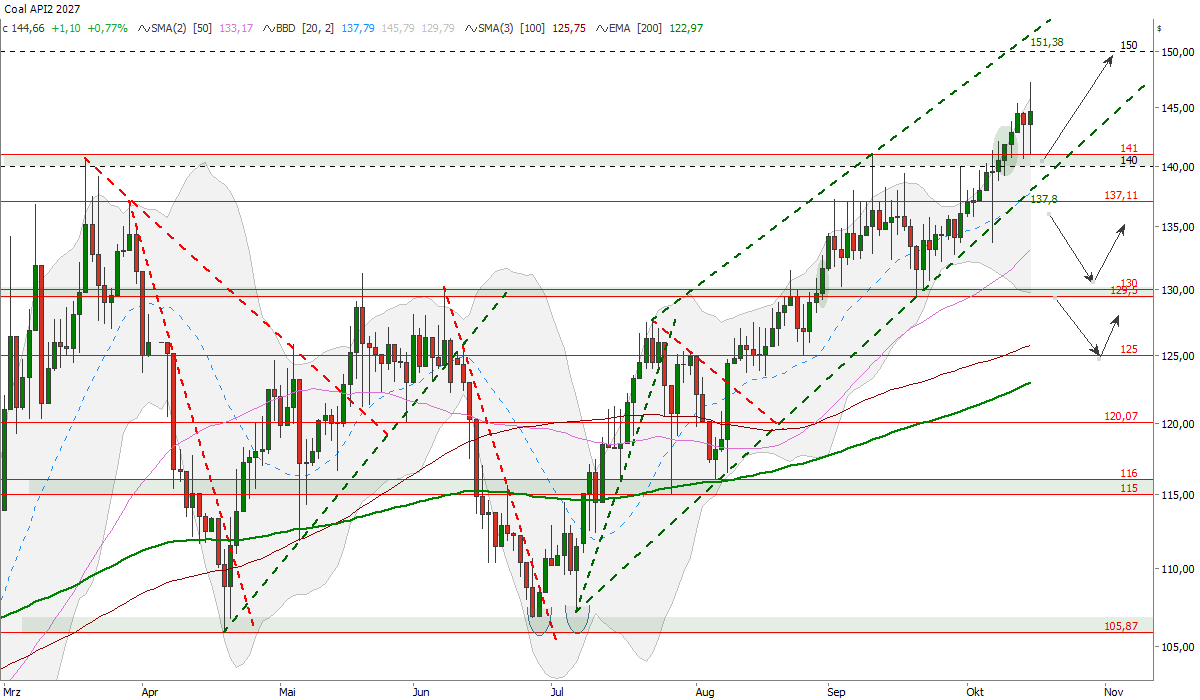
Der API2 Kohle Cal 2027 Future hat im Tageschart mit dem Ausbruch über 141 US-Dollar/t ein neues Jahreshoch ausgebildet und damit einen wichtigen Widerstand überwunden. Die Kurse scheinen sich inzwischen auf höherem Niveau zu stabilisieren. Besonders die letzte abgeschlossene Tageskerze lässt sich als roter bullisher Hammer interpretieren. Ihr langer unterer Schatten dokumentiert, dass der Rücksetzer an die Ausbruchszone um 140 US-Dollar/t auf Kaufinteresse traf. Die rote Kerzenfarbe steht dieser positiven Interpretation nicht entgegen. Entscheidend ist die Zurückweisung tieferer Notierungen. Die laufende Tageskerze unterstützt das Stabilisierungsszenario bislang. Aktuell notiert der Kontrakt bei 144,66 US-Dollar/t, ein Tagesplus von 0,8 Prozent. Solange der grüne Aufwärtstrendkanal intakt bleibt, überwiegen die Chancen auf einen weiteren Anstieg in Richtung 150 US-Dollar/t als nächste psychologische Zielmarke. Zunächst bildet das obere Bollinger-Band bei 145,79 US-Dollar/t eine dynamische Hürde. Die obere Kanalbegrenzung bei etwa 151,38 US-Dollar/t verstärkt anschließend den potenziellen Zielbereich. Auf der Unterseite sollte die überwundene Widerstandszone zwischen 140 und 141,00 US-Dollar/t durch einen Polaritätswechsel Unterstützung bieten. Ein nachhaltiger Rückfall darunter wäre als Fehlausbruch zu werten. Besonders unterhalb der horizontalen Marke bei 137 US-Dollar/t wäre mit einer Korrekturausweitung in Richtung 130 US-Dollar/t zu rechnen. Erneutes kräftiges Kaufinteresse wäre dort zu erwarten.
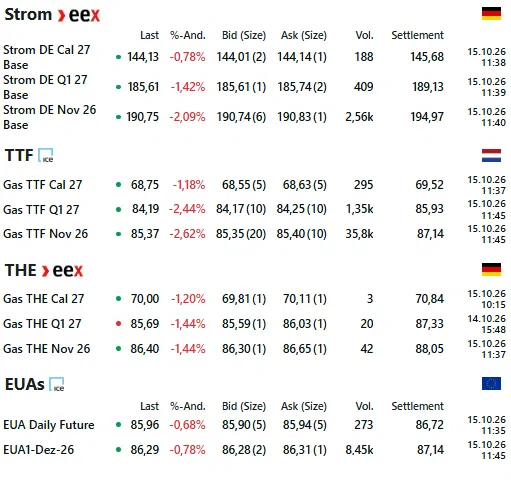
Am Donnerstagmittag zeigen sich die Energiemärkte schwächer. TTF Gas Cal 27 fällt um 1,2 Prozent auf 68,75 Euro/MWh, der deutsche Strom Cal 27 Base Future gibt an der EEX um 0,8 Prozent auf 144,13 Euro/MWh nach. Der EUA Dez 26 verliert 0,8 Prozent auf 86,29 Euro/t. Geopolitisch bleibt die Lage angespannt, die Ukraine greift wieder russische Ölraffinerien an nachdem die von US-Präsident Trump ausgerufene Energie-Waffenruhe gescheitert ist. UKMTO meldet weitere Angriffe in der Straße von Hormus. Der Brent Crude Frontmonat gibt dennoch um 2,0 Prozent auf 103,90 USD/bbl nach.
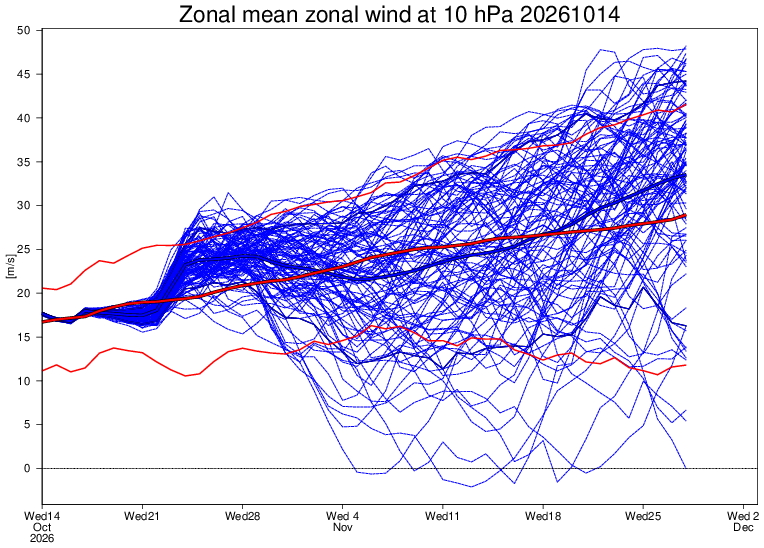
Die Entwicklung des stratosphärischen Polarwirbels bleibt mit Blick auf den kommenden Winter weiter interessant. In den aktuellen Ensemble-Prognosen für den zonalen Wind in 10 hPa zeigt sich gegenüber der Vorwoche eine deutlich größere Zahl von Berechnungen, die im Verlauf des Novembers eine kräftige Abschwächung der Westwinde erwarten. Einzelne Ensemble-Member fallen dabei zeitweise bis in den Bereich von 0 m/s oder leicht darunter und erreichen damit theoretisch die Schwelle, die bei der Definition eines Major Sudden Stratospheric Warming (SSW) eine Rolle spielt. Entscheidend ist allerdings, dass der Ensemble-Mittelwert weiterhin klar positiv bleibt und bis Ende November sogar wieder deutlich ansteigt. Von einem belastbaren SSW-Signal kann daher derzeit noch nicht gesprochen werden.
Ein Major SSW ist durch eine starke Störung des stratosphärischen Polarwirbels gekennzeichnet, bei der der zonale Wind bei 60°N und 10 hPa von West auf Ost dreht. Solche Ereignisse können sich anschließend mit einer Verzögerung von einigen Wochen bis in die Troposphäre auswirken und dort die Wahrscheinlichkeit für blockierende Wetterlagen und Kaltluftvorstöße nach Europa erhöhen. Ein SSW bedeutet allerdings keineswegs automatisch eine ausgeprägte Kältephase in Mitteleuropa, da die Auswirkungen stark von der weiteren atmosphärischen Entwicklung abhängen. Major SSWs treten im Mittel etwa sechsmal pro Jahrzehnt auf und konzentrieren sich überwiegend auf Januar und Februar. Seit 2017 wurden mehrere solcher Ereignisse beobachtet, darunter besonders markant das SSW im Februar 2018, dem die ausgeprägte europäische Kältephase des „Beast from the East“ folgte. Für den Energiemarkt ist die aktuelle Entwicklung deshalb noch kein konkretes Kältesignal, aber ein zunehmend relevanter Frühindikator, der in den kommenden Modellläufen weiter beobachtet werden sollte.
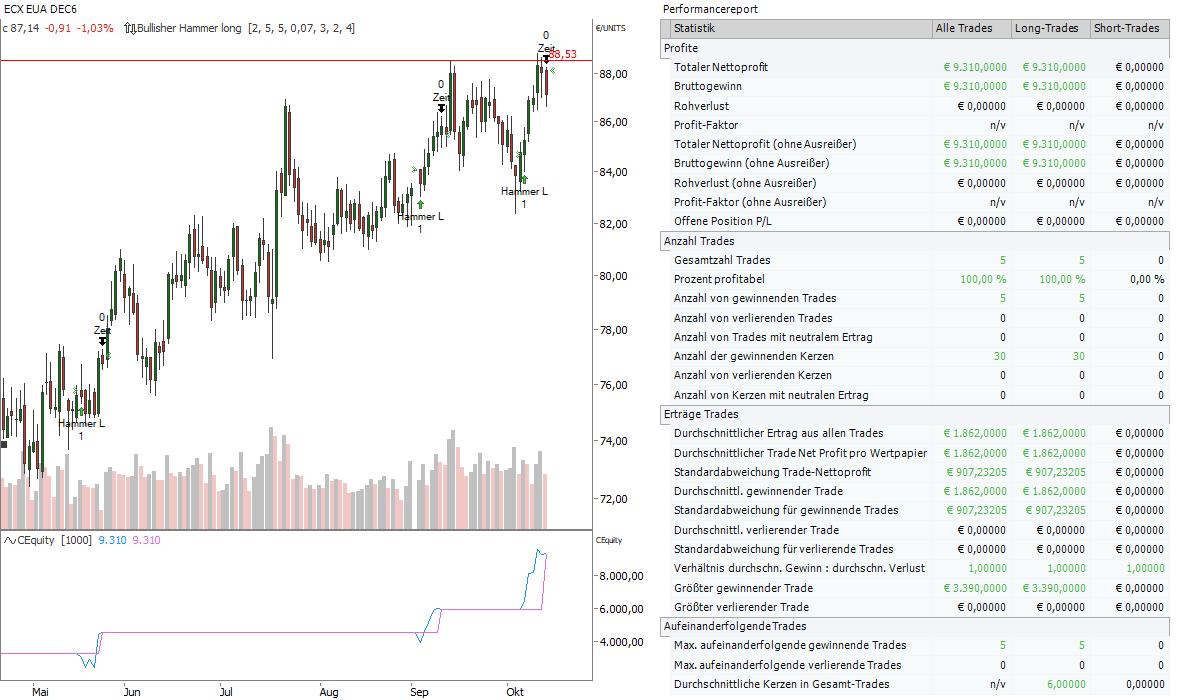
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben unter der Rubrik "Technische Analyse" veröffentlicht!
Am morgigen Donnerstag sinkt die Windleistung von 20 aufrund 13 GW. Die PV-Leistung bleibt unverändert hoch bei knapp 10 GW(Klimamittel: 6,1 GW). Der Baseloadpreis für den Liefertag Donnerstag steigt leichtum 4,6 Prozent auf 187,30 Euro/MWh. Der morgige Höchstpreis liegt um 08:00 Uhrbei 269,84 Euro/MWh, das Tagestief wird um 14:00 Uhr bei 89,19 Euro/MWherreicht. Die Windleistung bewegt sich bis zum Ende der Woche zwischen10 und 14 GW, das Klimamittel liegt bei 15 GW. Die PV-Leistung bleibt bis einschließlich Freitag mit rund10 GW überdurchschnittlich hoch, etwa 4 GW über dem langjährigen Durchschnitt.
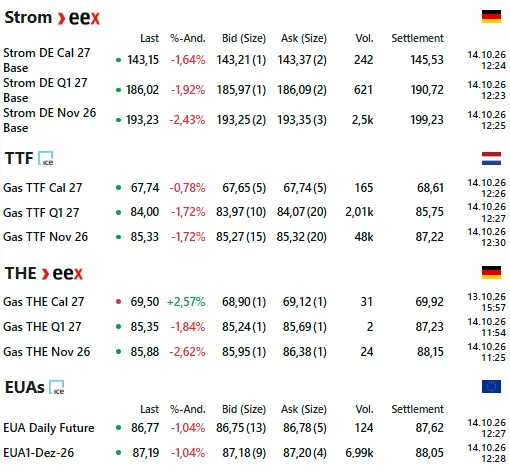
Am Mittwochmittag zeigen sich die Energiemärkte uneinheitlich: Das TTF Cal 27 fällt um 0,8 Prozent auf 67,74 Euro/MWh, der deutsche Strom Cal 27 Base weitet seine Verluste aus und verliert 1,6 Prozent auf 143,15 Euro/MWh, am Morgen lag das Minus noch bei 0,8 Prozent. Der EUA Dez 26 gibt um 1,0 Prozent auf 87,19 Euro/t nach. Insbesondere die anhaltende Eskalation in Nahost bleibt im Fokus der Märkte, eine Entspannung ist weiterhin nicht in Sicht. Die vom Iran unterstützte Huthi-Miliz hat einen Angriff auf das Hauptquartier von Aramco in Saudi-Arabien verübt. Unterdessen nehmen die Angriffe auf Tanker in der Straße von Hormus rasant zu. Der Brent Crude Frontmonat steigt dagegen um 0,6 Prozent auf 106,40 USD/bbl.
Die EU-Kommission schlägt vor, die Methanvorschriften für Öl-, Gas- und Kohleimporte um ein Jahr zu verschieben, um zusätzliche Risiken für die europäische Energieversorgung zu vermeiden. Importeure sollen dadurch bis zum 31. Mai 2029 Zeit erhalten, die Einhaltung der europäischen Überwachungs- und Berichtspflichten oder gleichwertiger Standards für Lieferungen aus dem Jahr 2028 nachzuweisen. Hintergrund sind Bedenken der USA, dass die Vorschriften insbesondere Flüssigerdgaslieferungen nach Europa beeinträchtigen könnten. Auch Frankreich hatte auf eine Verschiebung gedrängt und dabei auf rechtliche Risiken für europäische Energieimporteure hingewiesen. Die Änderung muss noch vom Europäischen Parlament und den EU-Mitgliedstaaten beschlossen werden, wobei unter anderem Italien und Tschechien eine weitergehende Verschiebung um drei Jahre fordern.
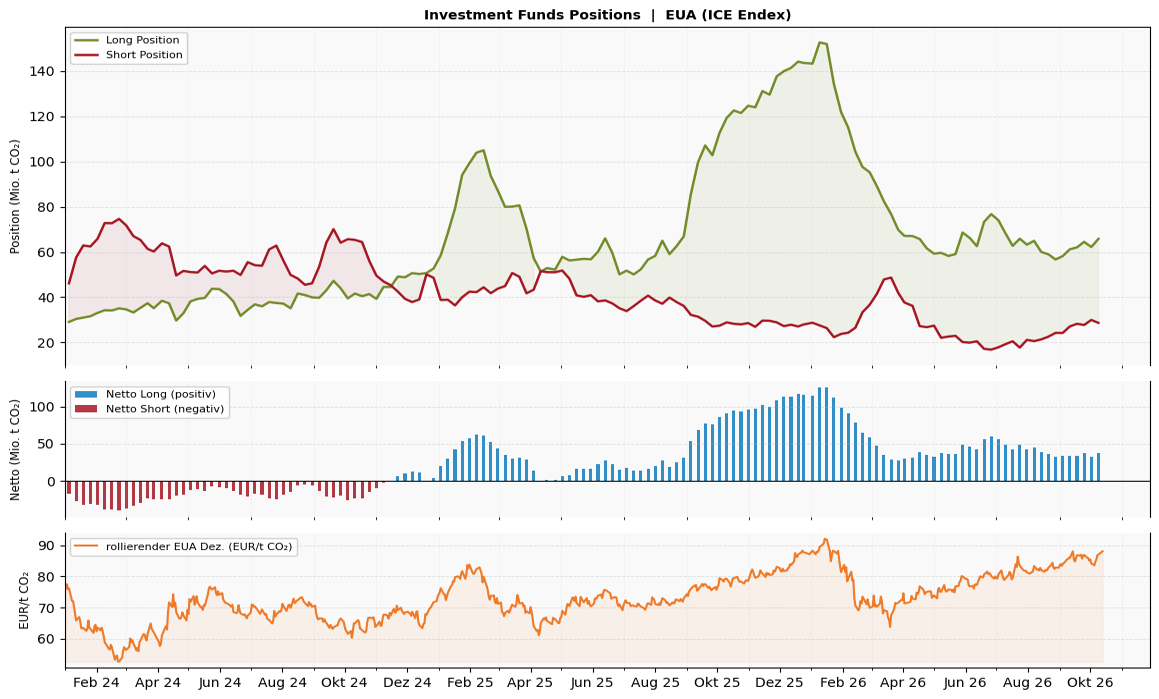
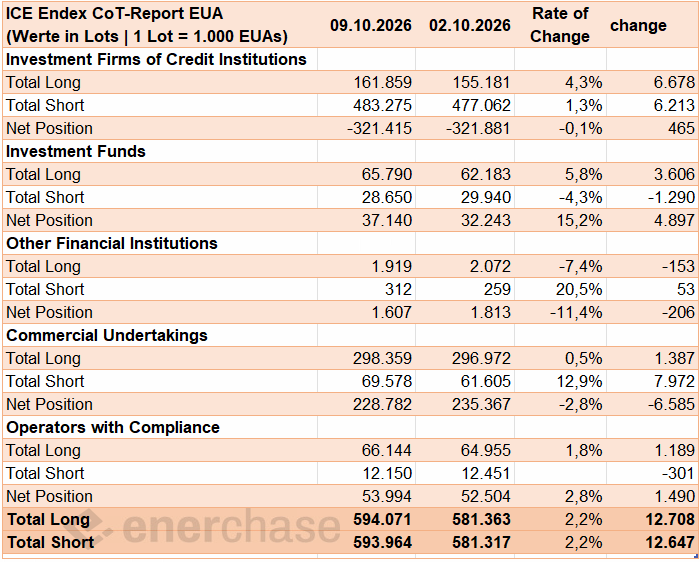
Der EUA Dez. 26 Future legte in der Berichtswoche zum 9. Oktober um 3,4 Prozent zu. Die Investmentfonds stockten in der Zeit ihre Long-Positionen auf und bauten zugleich ihre Shorts ab. Die Netto-Position stieg dadurch um 4,9 Mio. EUA auf 37,1 Mio. EUA. Das entspricht einem Plus von 15,2 Prozent gegenüber der Vorwoche und gleicht den Rückgang um 4,5 Mio. EUA aus der Vorwoche mehr als aus. Die Netto-Position liegt damit auf dem höchsten Stand seit der Berichtswoche zum 14. August. Der Zuwachs ist der stärkste seit Ende Juli.
Auf der Long-Seite erhöhten die Fonds ihre Positionen um 3,6 Mio. EUA auf 65,8 Mio. EUA. Der Zuwachs von 5,8 Prozent ist der stärkste seit Mitte Juni und macht den Abbau der Vorwoche von 2,3 Mio. EUA mehr als wett. Auf der Short-Seite reduzierten die Fonds ihre Positionen um 1,3 Mio. EUA auf 28,6 Mio. EUA. Der Rückgang von 4,3 Prozent nimmt allerdings nur einen Teil des Aufbaus der Vorwoche von 2,2 Mio. EUA zurück. Die Shorts bleiben damit nahe dem höchsten Niveau seit April.
Die Fonds kehren laut aktueller Daten auf die Käuferseite zurück, doch die Signalwirkung bleibt begrenzt. Die Netto-Position pendelt seit Ende August in einer Spanne zwischen 32 und 37 Mio. EUA und steht nun am oberen Rand. Der Wechsel zwischen Aufbau und Abbau hält damit an, einen Richtungswechsel zeigen die Daten noch nicht. Mit 37,1 Mio. EUA liegt die Netto-Long-Position rund 70 Prozent unter dem Jahreshoch von 125,6 Mio. EUA Mitte Januar. Erst wenn die Fonds ihre Longs über mehrere Wochen in Folge aufstocken, wäre das ein belastbares Signal für spekulativen Rückenwind. Die Einordnung steht unter dem Vorbehalt möglicher nachträglicher Datenanpassungen.
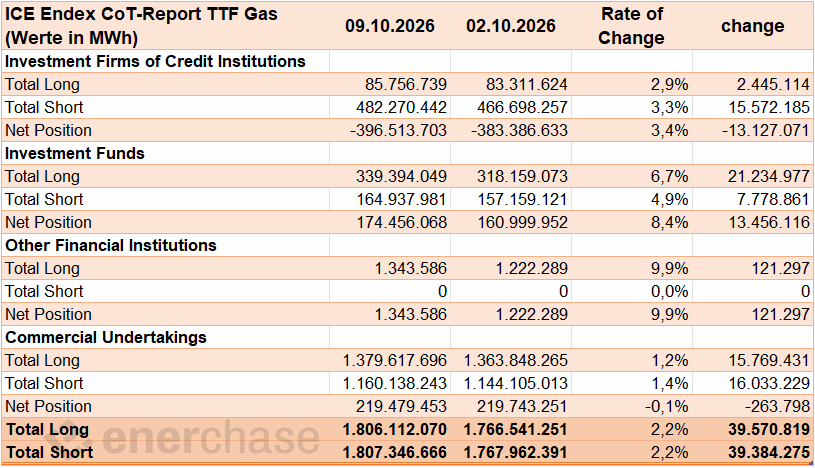
Der TTF Gas Frontmonat legte in der Berichtswoche zum 9. Oktober um 5,1 Prozent zu, das TTF Gas Frontjahr stieg 6,3 Prozent. Die Investmentfonds stockten ihre Long-Positionen in der Woche kräftig auf, bauten zugleich aber auch ihre Shorts weiter aus. In Summe stieg die Netto-Position um 13,5 TWh auf 174,5 TWh. Das entspricht einem Plus von 8,4 Prozent gegenüber der Vorwoche. Damit endet die Serie von sechs Rückgängen in Folge. Der Zuwachs ist der stärkste seit der Woche zum 21. August.
Auf der Long-Seite erhöhten die Fonds ihre Positionen um 21,2 TWh auf 339,4 TWh. Der Zuwachs von 6,7 Prozent ist der stärkste seit Mitte Juli und bringt die Longs auf den höchsten Stand seit vier Wochen. In der Vorwoche hatte es mit 5,1 TWh nur einen zaghaften ersten Anstieg nach fünf Rückgängen gegeben. Nun kehren die Käufer sichtbar zurück. Auf der Short-Seite stockten die Fonds ihre Positionen um 7,8 TWh auf 164,9 TWh auf. Der Zuwachs von 4,9 Prozent ist der zweite Aufbau in Folge und hebt die Shorts auf den höchsten Stand seit Anfang August. Der Aufbau fällt jedoch klar kleiner aus als bei den Longs. Ein Teil der „starken Hände“ bleibt damit gegen die Rally positioniert.
Anders als in der Vorwoche trägt die Positionierung den Preisanstieg nun mit. Die Fonds stocken Longs in die Rally hinein auf, statt sie nur zu halten. Das spricht für einen Anstieg, der auch von spekulativem Kapital gestützt wird. Dass die Shorts parallel zulegen, bremst das bullische Signal etwas, ändert aber nichts an der Richtung. Mit 174,5 TWh liegt die Netto-Long-Position noch deutlich unter den Niveaus des Sommers, der Markt hat also Spielraum für weitere Käufe. Ein Vorbehalt bleibt: Die gemeldeten Daten können nachträglich angepasst werden. Die Einordnung steht daher unter Revisionsvorbehalt.
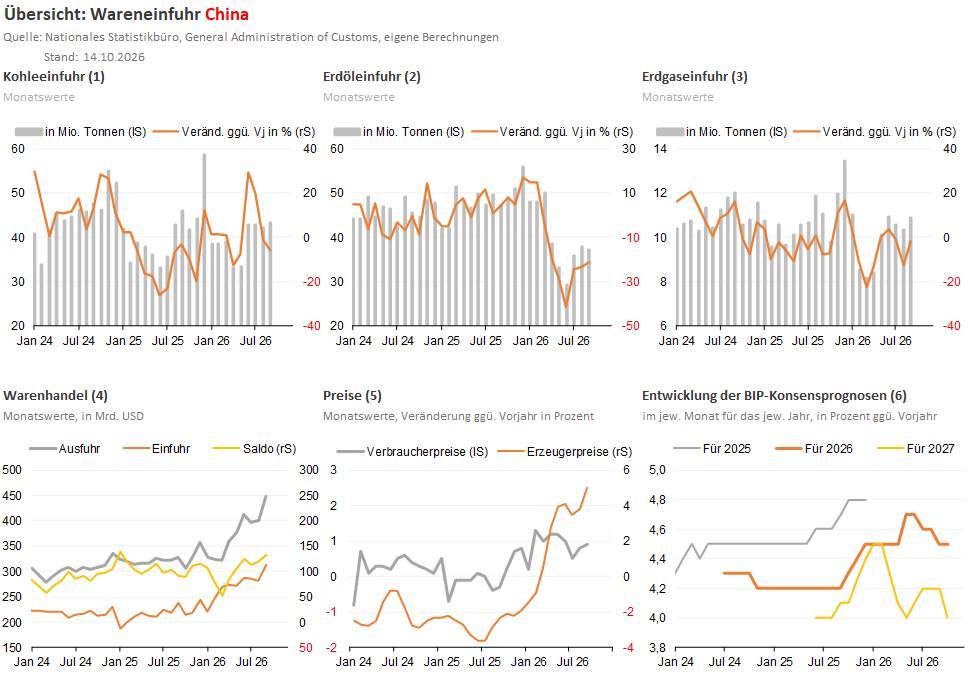
Chinas Warenhandel präsentierte sich im September nicht nur sehr robust, die Aus- und Einfuhr verstärkte sich sogar noch gegenüber den Vormonaten. So schnellten Chinas Exporte im Jahresvergleich um nicht weniger als 36,3% nach oben. Damit wurden die Konsensprognosen nicht nur um rund 10 Prozentpunkte übertroffen, sondern auch der höchste Zuwachs seit Februar dieses Jahres markiert. Die Importe legten ebenfalls sehr kräftig und zwar um 31,0% ggü. Vorjahr zu. Die Konsensschätzung wurde damit um 6,5 Prozentpunkte überboten und gleichzeitig der stärkste Anstieg seit Juni verzeichnet. Aufgrund dessen stieg der Handelsbilanzüberschuss auf 133,53 Mrd. US-Dollar und damit den höchsten Stand seit Januar 2025 an (Graphik 4). Vor allem die Warenausfuhr in die USA expandierte im September besonders kräftig und zwar um 39,6% ggü. Vorjahr, wobei der Wert der weltweiten Exporte chinesischer Speicher-Chips (also die Komponenten für Rechenzentren, die für künstliche Intelligenz benötigt werden) im September im Jahresvergleich sogar um 136% Vj. in die Höhe schoss. Gleichzeitig überschwemmte das Reich der Mitte die Weltmärkte mit Autoexporten in Höhe von 1,18 Mio. Fahrzeugen, ein stolzes Plus von 56,3% ggü. Vorjahr.
Im Rohstoffsektor fiel auf, dass die Kohleeinfuhr zwar um 5,7% ggü. Vorjahr sank, das Volumen in Höhe von 43,37 Mio. Tonnen aber dennoch als unverändert robust eingestuft werden kann (Graphik 1). Nicht umsonst steht von Januar bis September ein Plus von 2,2% ggü. Vorjahr zu Buche. Die heimische Förderung kann offenbar (noch) nicht schnell genug hochgefahren werden, so dass China nach wie vor als großer Nachfrager auf dem Weltmarkt aktiv ist. Das Volumen der Rohölimporte (Graphik 2) wiederum ging den sechsten Monat in Folge zweistellig zurück (-21,5% Vj.), auch wenn der Wert der Importe aufgrund der hohen Weltmarktpreise sogar erstmals seit Mai wieder anstieg. Auch bei der Erdgaseinfuhr ist das Importvolumen (Sep.: 10,86 Mio. Tonnen) seit Jahresbeginn rückläufig. Das Minus im September in Höhe von 1,7% ggü. Vorjahr war jedoch nicht mehr besonders groß.
Fazit: Der Außenhandel ist nach wie vor eindeutig der einzige Wachstumstreiber der Wirtschaft Chinas. Das Ungleichgewicht in deren Warenbilanz wird damit immer größer und damit wohl auch der Unmut der übrigen Handelspartner, denn die Warenausfuhr – vor allem die Autoexporte - wird von Chinas Regierung enorm subventioniert. Das kann man bspw. als USA oder EU zwar zulassen, denn für die inländische Bevölkerung ist es natürlich grundsätzlich ein Gewinn, wenn hochwertige Waren günstig importiert werden. Wenn es allerdings darum geht, die betroffenen heimischen Branchen und deren Arbeitsplätze vor unlauterem Wettbewerb zu schützen, ist die Lage nicht mehr ganz so eindeutig. Die USA und China hatten jedenfalls im vergangenen Monat Pläne angekündigt, Zölle auf Waren im Wert von jeweils 30 Mrd. US-Dollar abzubauen und den Handelswaffenstillstand um zwei Monate bis Januar 2027 zu verlängern. In Bezug auf die Rohstoffe kann gesagt werden, dass Chinas Nachfrage den Kohlemarkt weiterhin merklich mitbestimmt und damit die Preise hochhält, während es bei Rohöl und Erdgas aufgrund von Lieferproblemen und/oder zu hohen Preisen etwas anders aussieht.