TradingUpdate

Dieser Inhalt ist in Ihrem Abo nicht enthalten.
Bei Fragen zu unserem Angebot, einem unverbindlichem Testzeitraum oder sonstigen Anliegen kontaktieren Sie einfach Carsten Theede.

75 Prozent Wahrscheinlichkeit für historisch starken El Niño


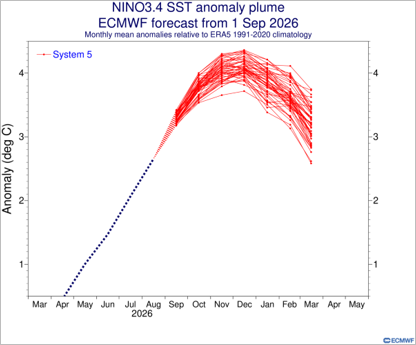
Die Erwartungen an den El Niño im Winter 2026/27 haben sich zuletzt deutlich erhöht und könnten damit auch für Europas Gasmarkt an Bedeutung gewinnen. Während zu Jahresbeginn noch erhebliche Unsicherheit über die Stärke des Wetterphänomens bestand, geht die US-Wetterbehörde NOAA inzwischen mit einer Wahrscheinlichkeit von mehr als 90 Prozent von einem sehr starken El Niño im Herbst und Winter aus. Für den Zeitraum Oktober bis Dezember beziffert NOAA die Wahrscheinlichkeit sogar auf 75 Prozent, dass das Ereignis eine historische Stärke erreicht und damit frühere El-Niño-Ereignisse seit Beginn der entsprechenden Datenreihe übertrifft. Die Weltorganisation für Meteorologie sieht zudem eine nahezu 100-prozentige Wahrscheinlichkeit dafür, dass El Niño bis Februar 2027 anhält.
Für Europas Energiemärkte ist vor allem relevant, dass ein ausgeprägter El Niño die Wahrscheinlichkeit kräftiger Westwinde über dem Nordatlantik erhöhen und damit die Windstromproduktion insbesondere in Deutschland, dem Vereinigten Königreich, Frankreich und der Nordsee unterstützen könnte. Gleichzeitig rechnen Wetterdienste mit überdurchschnittlich milden Temperaturen in weiten Teilen Kontinentaleuropas, wodurch der Heizbedarf und damit die Gasnachfrage zusätzlich gedämpft werden könnten.
Damit könnte sich auch die bislang verbreitete Sorge über vergleichsweise niedrige europäische Gasspeicherstände relativieren: Geringere Speicherentnahmen während des Winters würden den Bedarf an zusätzlichen Gaslieferungen reduzieren. Gleichzeitig könnte ein milder und windreicher Winter die Nachfrage Europas nach LNG begrenzen und damit Erwartungen an einen stärkeren europäischen LNG-Importbedarf gegen Jahresende unter Druck setzen.
Auf einen milden und windreichen Winter zu hoffen, ist angesichts der geopolitischen Risiken und niedrigen europäischen Gasspeicherstände jedoch eine riskante Versorgungsstrategie.



Strom-Spotauktion für Sa., 19.09.: Hohe Winderträge lassen Preise sinken
Am morgigen Samstag sinkt die PV-Einspeisung leicht auf 10,5 GW, der Windertrag steigt auf rund 29 GW und ist damit deutlich über dem Klimamittel von 12,4 GW.
Der Baseloadpreis für den Liefertag Samstag sinkt in Kombination mit der geringeren Nachfrage am Wochenende um 64,6 Prozent auf 42,67 Euro/MWh. Das Tagesmaximum liegt bei 134,25 Euro/MWh um 19:45 Uhr. Das Tagesprofil zeigt eine sehr ausgedehnte Mittagsdelle um die 0,00-Euro/MWh-Marke zwischen 09:45 Uhr und 17:15 Uhr. Der Tagestiefstpreis wird um 15:45 Uhr bei minus 1,94 Euro/MWh erreicht.
Die neuesten Modellläufe erwarten auch für den kommenden Sonntag eine hohe Windeinspeisung von rund 31 GW. In KW 39 sinken die Winderträge jedoch stark und erreichen ab Dienstag Werte zwischen 2 und 8 GW. Die PV-Erträge bleiben am Wochenende bei circa 12 GW (Mittelwert: 9,1 GW) und erreichen im Verlauf der KW 39 sehr hohe Werte zwischen 13 und 15 GW.
Update: THE plant Ausschreibung über 5 Milliarden Kubikmeter
Wie Bloomberg unter Berufung auf eine mit der Sache vertraute Person berichtet, ist die geplante Aufstockung der Gaseinspeicherung in Deutschland konkreter als bislang bekannt. Die Regierung und Trading Hub Europe (THE) wollen die kommenden Ausschreibungen um 5 Milliarden Kubikmeter beziehungsweise rund 50 TWh erhöhen, was etwa 20 Prozent der deutschen Speicherkapazität entspricht. Zum Vergleich: In der vergangenen Heizperiode hielt THE zwei LTO-Ausschreibungen ab und zahlte rund 110 Millionen Euro, um 21 TWh beziehungsweise 8 Prozent der Kapazität vorzuhalten. Abgerufen wurden diese Optionen bislang nicht, das letzte Mal geschah dies während der Energiekrise Ende 2022. Eine Entscheidung über die zusätzlichen Volumina könnte laut Bloomberg bereits am kommenden Montag fallen, ein THE-Sprecher kündigte an, die Ausschreibungsunterlagen „in Kürze“ zu veröffentlichen. Das Wirtschaftsministerium selbst verwies auf Nachfrage an THE. In der Branche wird der Ansatz befürwortet, da er Anreize zur Einspeicherung setze, ohne dass der Staat selbst als Käufer auftrete, und günstiger sei als die Alternativen.
Allerdings ist einschränkend zu beachten, dass die 5 Milliarden Kubikmeter nicht mit zusätzlichen Neueinspeicherungen gleichzusetzen sind. Da auch Unternehmen mit bereits eingelagertem Gas an der Ausschreibung teilnehmen können, dürfte ein Großteil des Volumens auf bestehende Bestände entfallen. Der eigentliche Effekt bestünde demnach weniger in einer Erhöhung der Gesamtmenge als darin, dass Gas länger in den Speichern verbleibt, statt wie es die aktuelle Terminkurve nahelegt bereits zu Winterbeginn abgezogen zu werden. Das würde auch bedeuten, dass Unternehmen, die ihre Entnahmen für den frühen Winter bereits gehedgt haben, diese Positionen möglicherweise glattstellen und weiter hinten auf der Kurve neu positionieren müssten.
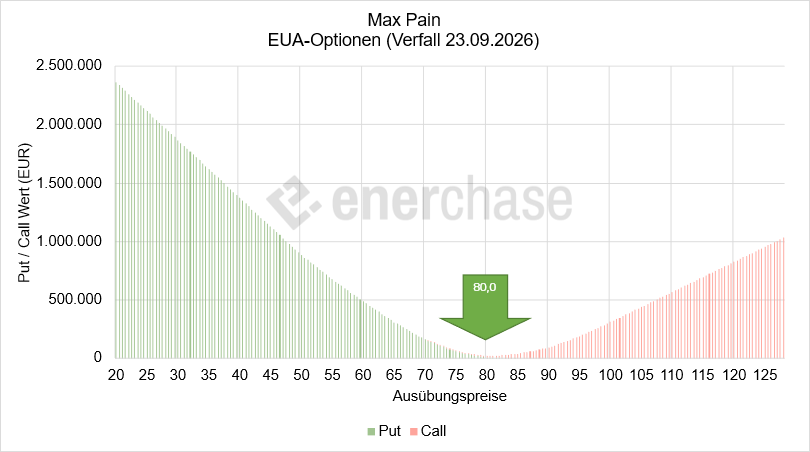
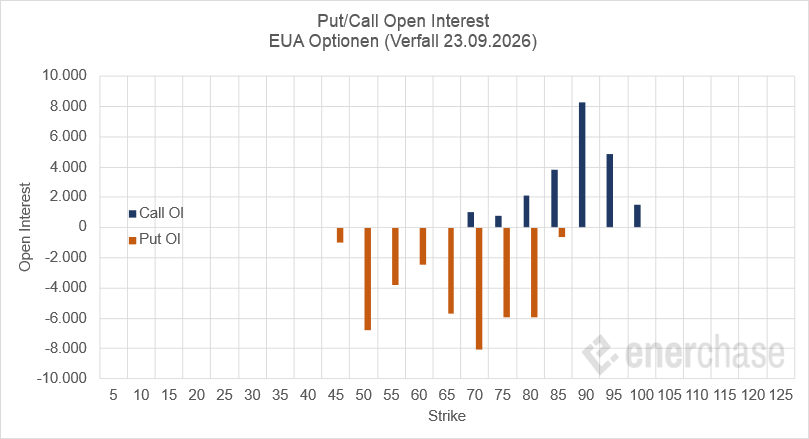
EUAs: Optionsverfall mit Max Pain bei 80 Euro/t CO2
Bei den EUAs rückt in der kommenden Woche der Optionsverfall am Mittwoch in den Fokus. Das Max-Pain-Niveau, also der Kurs, bei dem der größte Teil der ausstehenden Optionen wertlos verfällt und damit die Stillhalter den größten Gewinn auf Kosten der Optionskäufer erzielen, liegt weiterhin bei 80 Euro/t CO2. Da die Verkäuferseite an diesem Ergebnis wirtschaftlich interessiert ist, besteht in den Handelsstunden vor dem Verfall ein Anreiz, den zugrundeliegenden September-Future in Richtung dieser Marke zu bewegen. Der Referenzkurs für die Abrechnung wird am Mittwoch gegen 14 Uhr festgestellt, sodass es insbesondere um die Mittagszeit zu entsprechenden Kursbewegungen Richtung 80 Euro/t CO2 kommen könnte.
Darüber hinaus stehen sich derzeit kurzfristig belastende und strukturell stützende Argumente gegenüber. Auf der belastenden Seite schwächt sich die Nachfrage in den Auktionen ab, die Cover Ratio ist deutlich zurückgegangen, ein Muster, das sich bereits im Vorjahr nach Ablauf der Compliance-Frist zeigte. Auch die CoT-Daten zeichnen ein vorsichtigeres Bild: Die spekulative Netto-Long-Position ist nach einem kurzen Anstieg wieder leicht gesunken, da auch neue Shorts aufgebaut wurden. Strukturell bleibt die Nachfrageseite dagegen gestützt, zuletzt zusätzlich durch einen breiteren Anstieg der fossilen Stromerzeugung: Geringere Wasserkraft- und Kernkraftproduktion bei kräftiger Stromnachfrage machte mehr thermische Erzeugung nötig.
CO2-Marktbericht KW 38 / 2026: Volatile EUAs, Reformdebatte prägt den Markt
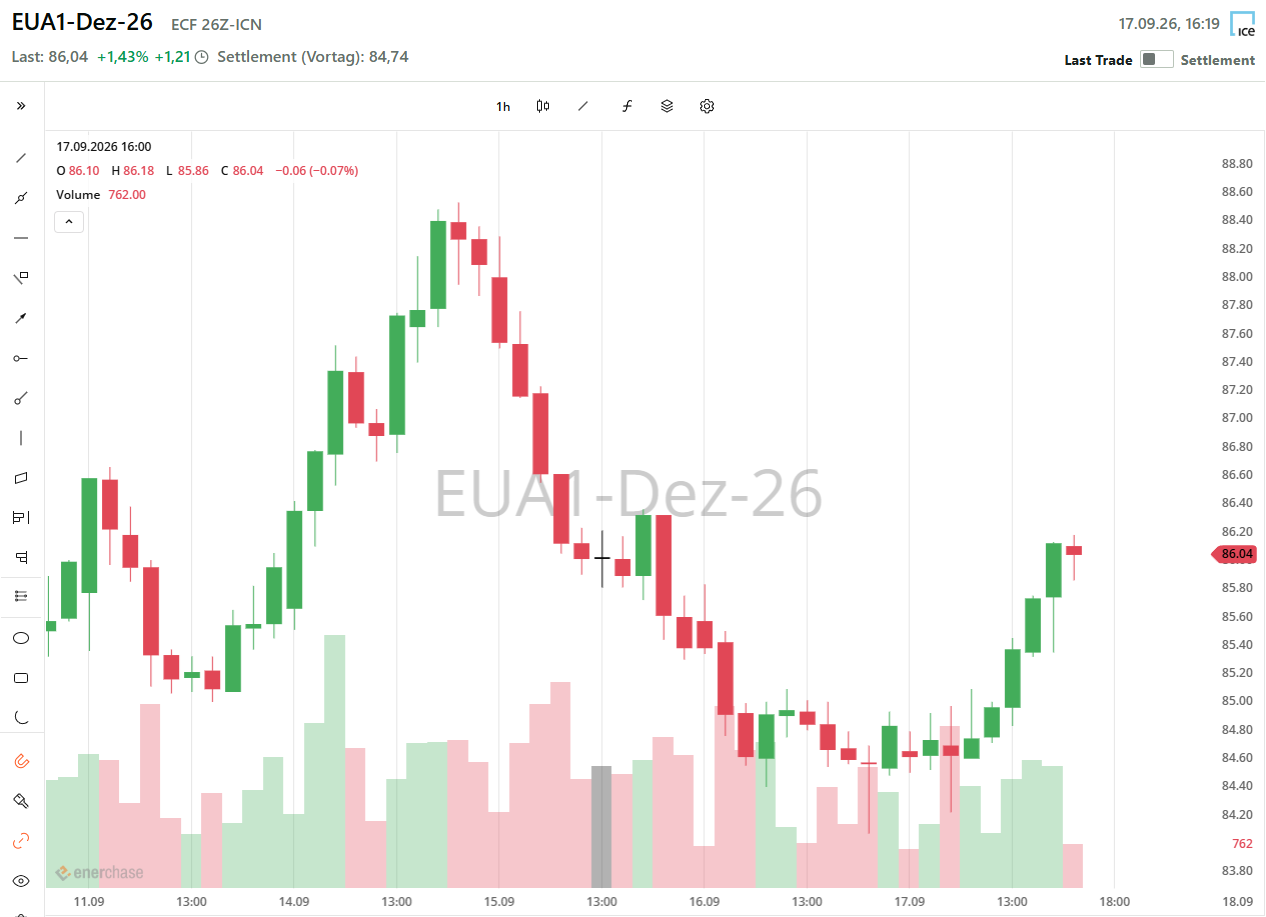
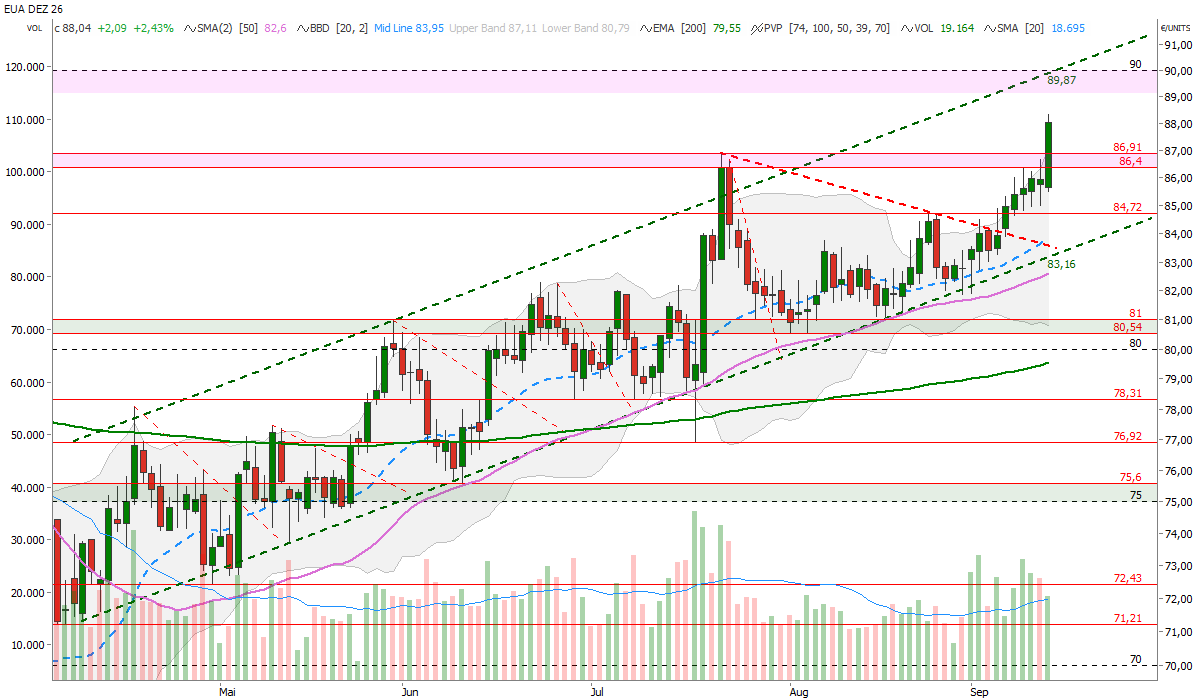
Die CO2-Zertifikate zeigen in der laufenden Handelswoche einen volatilen Verlauf. Der EUA Dez.26-Future sprang am Montag zunächst auf ein neues Verlaufshoch von 88,53 Euro/t CO2, gab die Gewinne am Dienstag jedoch nahezu vollständig wieder ab. Auch am Mittwoch setzte sich der Verkaufsdruck fort, bevor sich der Kontrakt am Donnerstagnachmittag auf rund 86 Euro/t CO2 erholte. Im Fokus steht vor allem die laufende ETS-Reform mit möglichen Anpassungen bei Artikel 29a, der Marktstabilitätsreserve und der kostenlosen Zuteilung. Gleichzeitig deuten die schwache Cover Ratio der EUA-Auktion am Dienstag und der erneute Rückgang der Netto-Long-Position der Investmentfonds auf eine nachlassende Unterstützung durch Compliance-Käufer und Spekulanten hin.
EU schärft CO2-Marktregeln nach
Im Rahmen der laufenden ETS-Reform werden weitere Verhandlungsdetails bekannt. Der Schutzmechanismus nach Artikel 29a soll künftig schneller auf starke Preisbewegungen reagieren und damit faktisch einen Preiskorridor gegen extreme Ausschläge schaffen. Dies könnte Preisspitzen begrenzen, zugleich aber die Liquidität am Markt verringern und größere Compliance-Käufe stärker auf die Preise durchschlagen lassen. Gleichzeitig dürfte die von der EU-Kommission vorgeschlagene Abschaffung der automatischen Löschung überschüssiger Zertifikate aus der Marktstabilitätsreserve vom Tisch sein. Das Europäische Parlament will den Mechanismus beibehalten und den Schwellenwert 2027 von 400 auf 650 Mio. Zertifikate anheben. Auch beim ETS2 soll der Preisstabilisierungsmechanismus ausgeweitet werden. Bei hohen Preisen könnte die mögliche Freigabe aus der Reserve von 20 auf 40 Mio. Zertifikate je Intervention verdoppelt werden.
EU-Staaten wollen kostenlose CO2-Zertifikate deutlich ausweiten
Die EU-Staaten wollen energieintensiven Industrien zwischen 2026 und 2030 insgesamt 121 Mio. zusätzliche kostenlose CO2-Zertifikate ermöglichen und gehen damit deutlich über den bisherigen Vorschlag der EU-Kommission von 88 Mio. Zertifikaten hinaus. Die darüber hinausgehenden 33 Mio. Zertifikate sollen aus bislang nicht zugeteilten Mengen stammen. Über angepasste Effizienz-Benchmarks soll die Belastung energieintensiver Unternehmen begrenzt werden. Parallel dazu will das Europäische Parlament den CBAM ab 2028 auf mehr als 400 nachgelagerte Produktgruppen ausweiten und Umgehungsmöglichkeiten stärker begrenzen. Eine vorübergehende Aussetzung des Grenzausgleichs bei außergewöhnlichen Preissteigerungen soll dagegen nicht möglich sein. Insgesamt zeichnet sich damit ab, dass die EU den CO2-Markt stärker gegen extreme Preisbewegungen absichern und zugleich den Schutz der europäischen Industrie vor Carbon Leakage und hohen CO2-Kosten ausweiten will. Viele Details sind allerdings noch zwischen Parlament und Mitgliedstaaten zu verhandeln.
Nachlassende Compliance-Nachfrage belastet EUAs
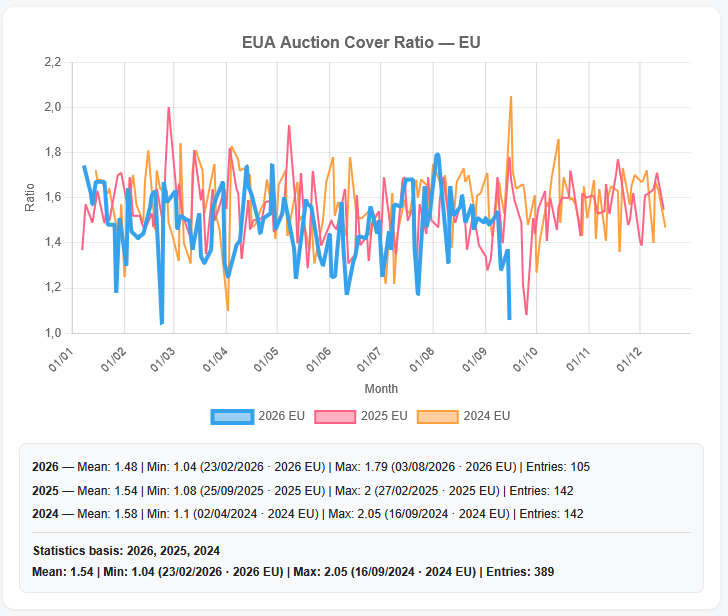
Auch vom Primärmarkt kommen inzwischen schwächere Signale. Die Bid-to-Cover-Ratio der EUA-Auktion an der EEX fiel am Dienstag auf 1,06 und damit auf den niedrigsten Stand seit Februar. Vergleichbar niedrige Werte wurden in den vergangenen beiden Jahren erst deutlich später kurz vor dem Ende der Compliance-Frist erreicht. 2025 lag die Ratio am 25. September bei 1,08, 2024 wurde dieser Wert erst am 29. September erreicht. Die schwache Nachfrage deutet damit darauf hin, dass die Compliance-Käufe in diesem Jahr früher auslaufen könnten. Dies dürfte neben der politischen Unsicherheit rund um die ETS-Reform zum jüngsten Preisrückgang beigetragen haben. Damit verliert ein wichtiger saisonaler Unterstützungsfaktor für den EUA-Markt bereits vor dem offiziellen Abgabetermin Ende September an Bedeutung.
CoT EUA: Netto-Long-Anstieg verpufft
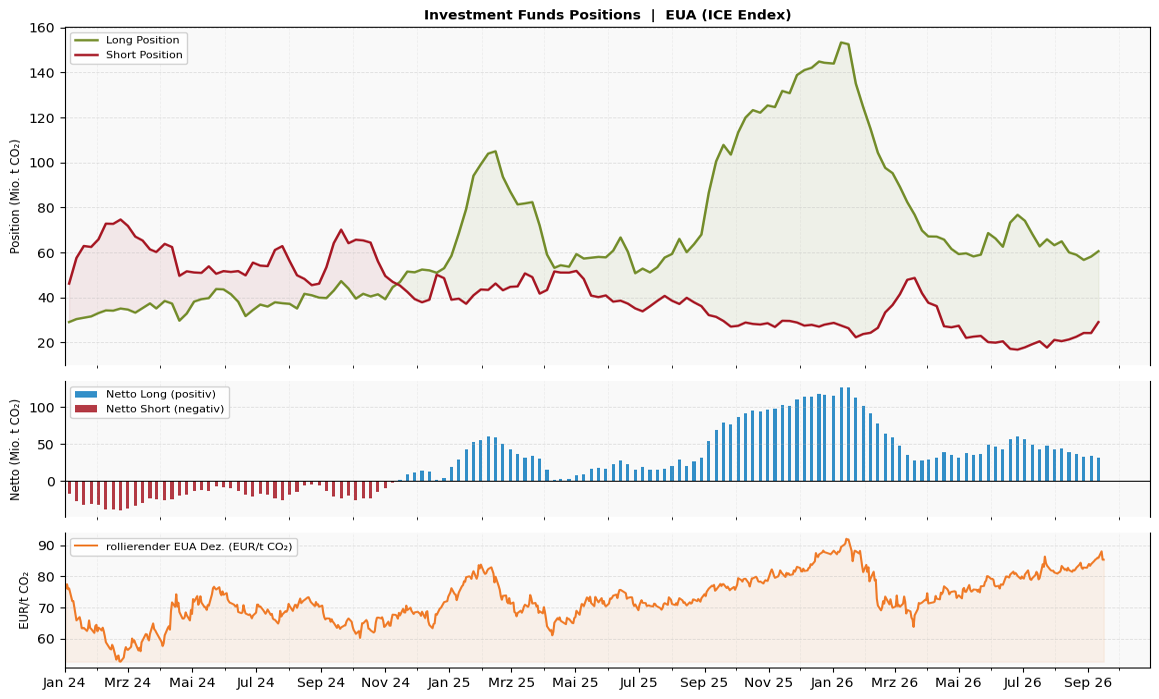
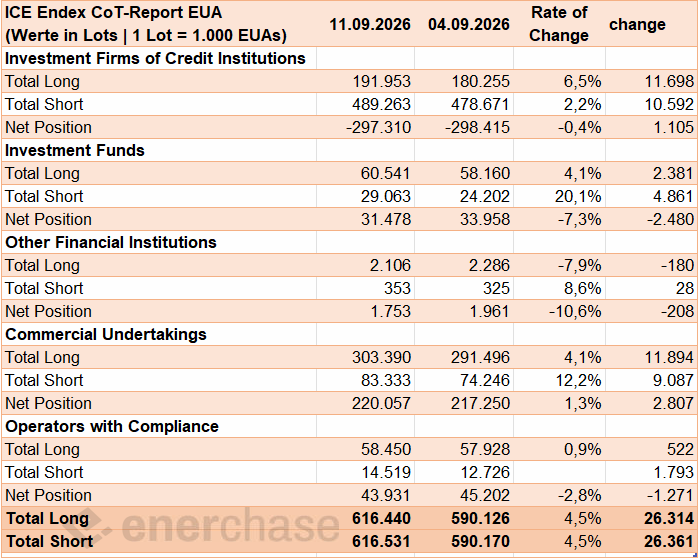
Auch die jüngsten CoT-Daten liefern kein klares bullishes Signal. Die Investmentfonds bauten ihre Netto-Long-Position in der Berichtswoche zum 11. September trotz steigender EUA-Preise um 7,3 Prozent auf 31,5 Mio. EUA ab. Dabei reduzierten die Fonds ihre Long-Positionen nicht, sondern stockten diese sogar um 2,4 Mio. auf 60,5 Mio. EUA auf. Gleichzeitig nahmen die Short-Positionen jedoch deutlich stärker um 4,9 Mio. auf 29,1 Mio. EUA zu. Damit erweist sich der Netto-Long-Aufbau der Vorwoche zunächst als nicht nachhaltig. Die zuvor kurzzeitig unterbrochene Divergenz zwischen steigenden EUA-Preisen und zurückhaltender spekulativer Positionierung besteht damit wieder.
Strom-Spotauktion Fr, 18.09.: Starker Wind drückt Mittagspreis auf null
Am morgigen Freitag bleibt die Windeinspeisung den ganzen Tag über kräftig und liegt durchgehend über 17 GW, mit einem Tageshoch von 27,7 GW am frühen Nachmittag. Der PV-Ertrag erreicht mittags ein Maximum von 38,2 GW. In der Kombination rutscht die Residuallast zur Mittagszeit kurz ins Negative, auf bis zu minus 2,4 GW um 13:00 Uhr, und der Preis fällt von 13:30 bis 14:45 Uhr durchgehend auf 0,00 Euro/MWh. Das Tagesmaximum wird dagegen bereits am Morgen erreicht, mit 221,78 Euro/MWh um 08:00 Uhr, wenn die Residuallast mit 41,6 GW ihr Tageshoch verzeichnet, noch vor dem vollen Einsetzen von Wind- und PV-Spitze. Der Baseloadpreis für den Liefertag Freitag sinkt um 15,6 Prozent auf 120,53 Euro/MWh, der Peakload-Preis fällt im gleichen Maße auf 84,74 Euro/MWh. Das Handelsvolumen liegt mit rund 793.526 MWh um 3,2 Prozent unter dem Vortag.
Kein „Whatever it takes“-Moment von Reiche
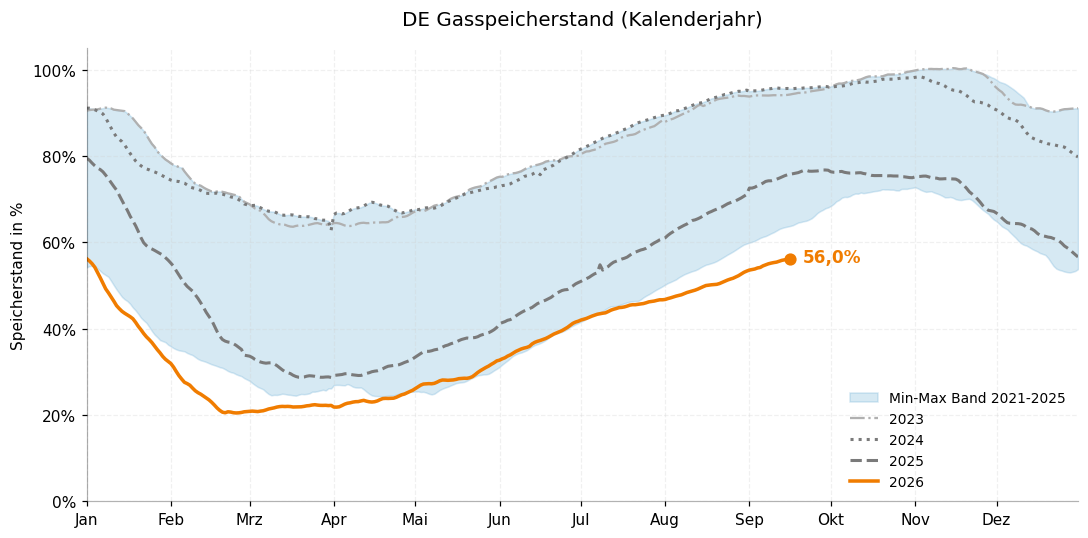
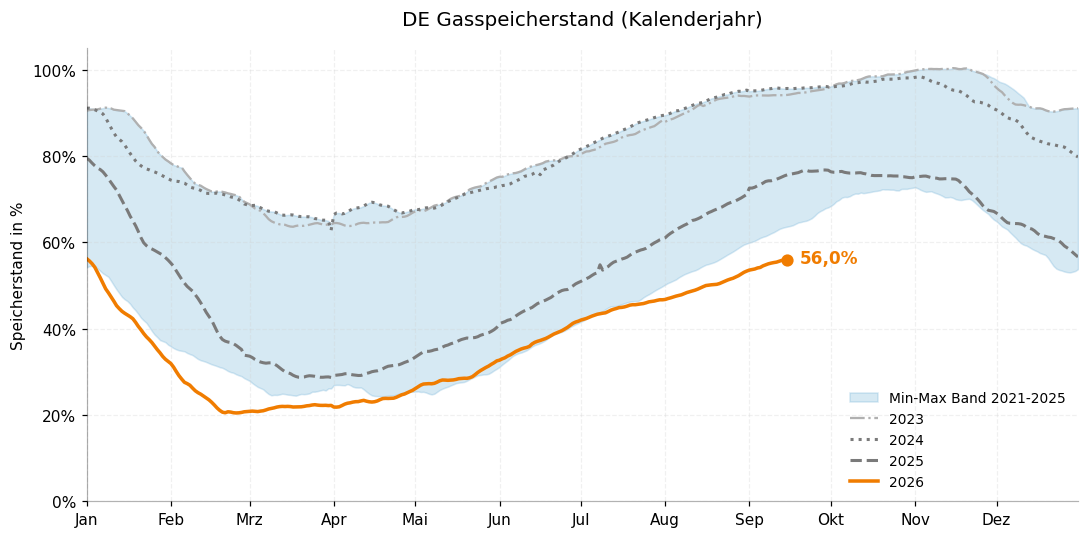
Bundeswirtschaftsministerin Katherina Reiche greift offenbar doch in die Gasspeicherbefüllung ein, wenn auch deutlich zurückhaltender als es zunächst den Anschein hatte. Der Füllstand der deutschen Speicher liegt derzeit bei knapp 56 Prozent und damit spürbar unter dem Vorjahreswert von rund 75 Prozent. Vor diesem Hintergrund soll der bundeseigene Gasimporteur SEFE zusätzliche Mengen einkaufen, um den Füllstand auf über 70 Prozent zu heben. Von einer verbindlichen staatlichen Vorgabe im Sinne eines „Whatever it takes“ kann dabei allerdings keine Rede sein. SEFE selbst betont ausdrücklich, die Entscheidung eigenständig und ohne konkrete Weisung des Wirtschaftsministeriums getroffen zu haben. Diese öffentliche Bestätigung durch SEFE wiegt dabei deutlich schwerer als die zugrundeliegende POLITICO-Meldung, die sich lediglich auf mehrere mit der Sache vertraute Personen beruft.
Nach eben dieser POLITICO-Meldung will das Ministerium zusätzlich über eine höhere Ausschreibung sogenannter Long Term Options nachhelfen. Dabei reserviert Trading Hub Europe gegen eine Gebühr Gasmengen bei Händlern, die diese vorhalten und im Bedarfsfall zu einem garantierten Höchstpreis liefern müssen. Der Haken an der Sache ist, dass die Entscheidung über eine solche Ausschreibung und ihre Höhe nicht beim Ministerium liegt, sondern allein bei Trading Hub Europe. Bis zum kommenden Montag, einen Tag nach der Landtagswahl in Mecklenburg-Vorpommern, will das Ministerium klären, ob und in welchem Umfang die Ausschreibung tatsächlich erhöht wird. Eine offizielle Ausschreibung liegt bislang nicht vor, weshalb dieser Teil der Meldung vorerst im Bereich der Absichtserklärung bleibt.
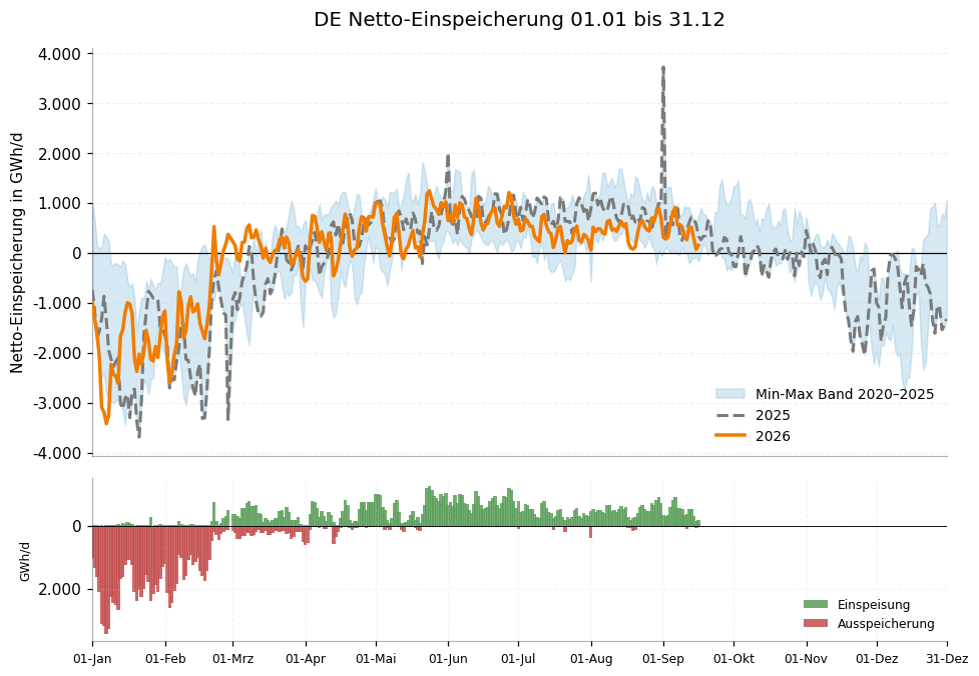
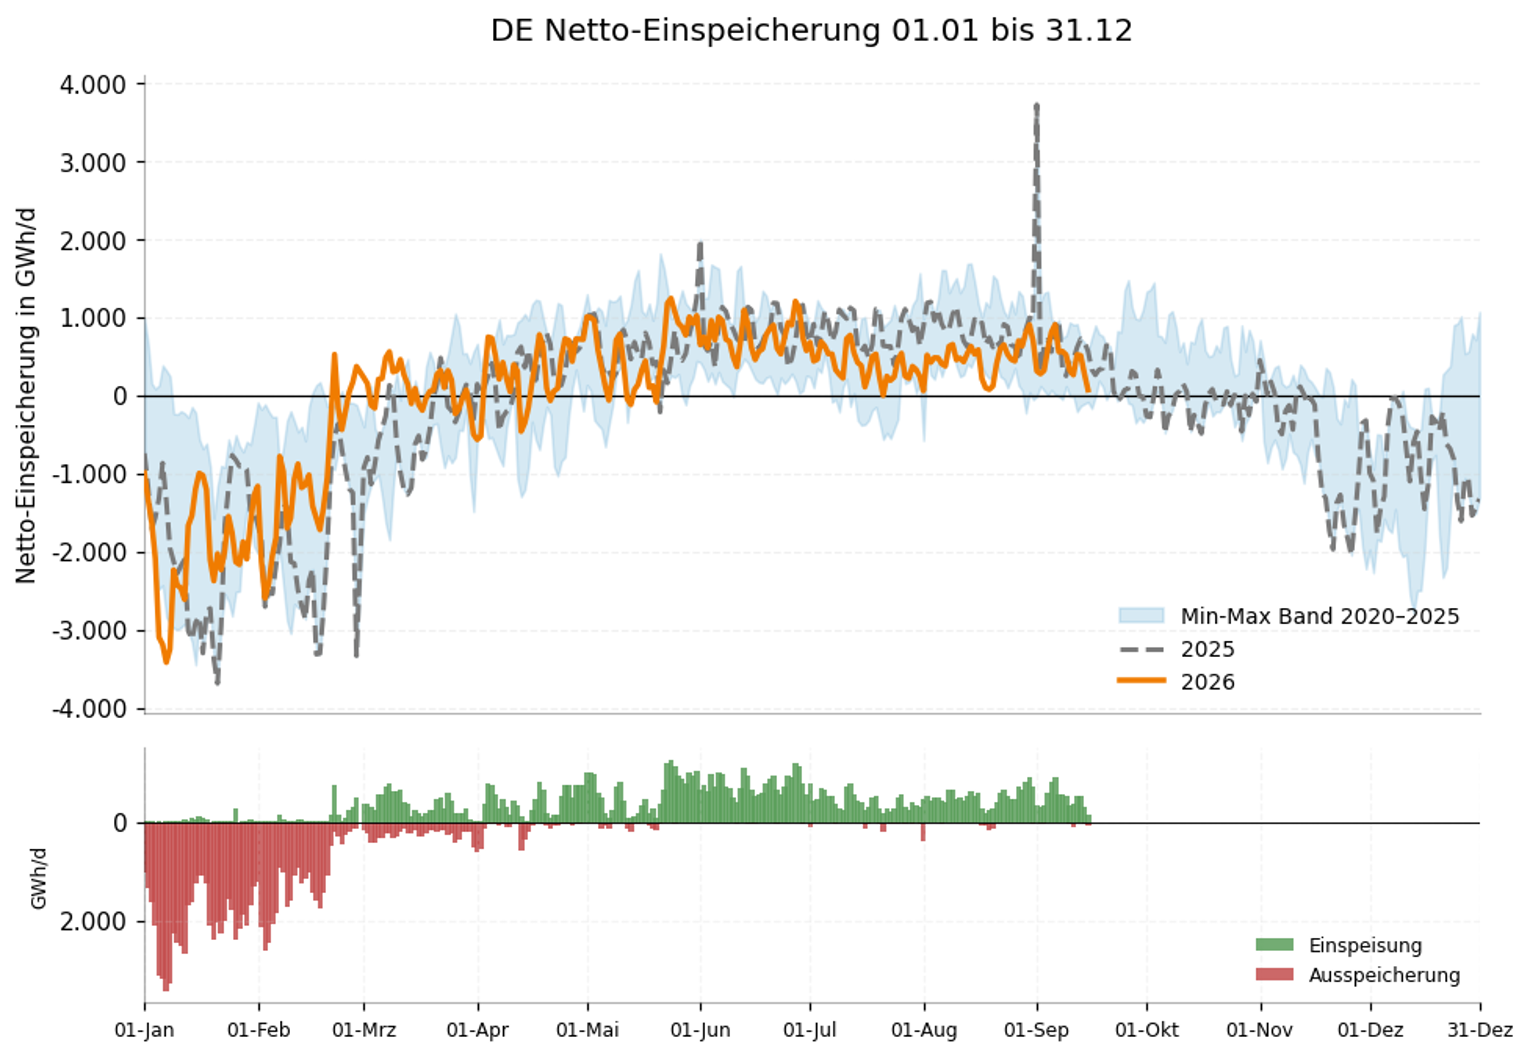
Wie wenig von den angekündigten Maßnahmen bislang tatsächlich in den Daten ankommt, zeigt ein Blick auf die aktuelle Einspeicherdynamik. Am Dienstag wurden EU-weit 1.908 GWh/Tag netto eingespeichert, ein Minus von 9,8 Prozent gegenüber dem Vortag und von 19,4 Prozent gegenüber der Vorwoche. In Deutschland ist die Einspeicherung noch deutlicher eingebrochen: Mit nur noch 72 GWh/Tag ergibt sich gegenüber dem Vortag (282 GWh/Tag) ein Rückgang von 74,3 Prozent, gegenüber der Vorwoche (565 GWh/Tag) sogar von 87,2 Prozent. Wenn sich selbst die medienwirksam angekündigten SEFE-Käufe bislang nicht in den Zahlen niederschlagen, wirkt auch die avisierte LTO-Aufstockung eher wie ein politisches Signal als wie eine belastbare Zusage. Angesichts sinkender Temperaturen bleibt das 70-Prozent-Ziel in Deutschland damit ambitioniert, und solange kein spürbarer Turnaround bei der Einspeicherung erkennbar ist, dürfte die fundamentale Unsicherheit am Gasmarkt eher zu- als abnehmen.
Troll-Ausfall belastet norwegische Gasflüsse zusätzlich
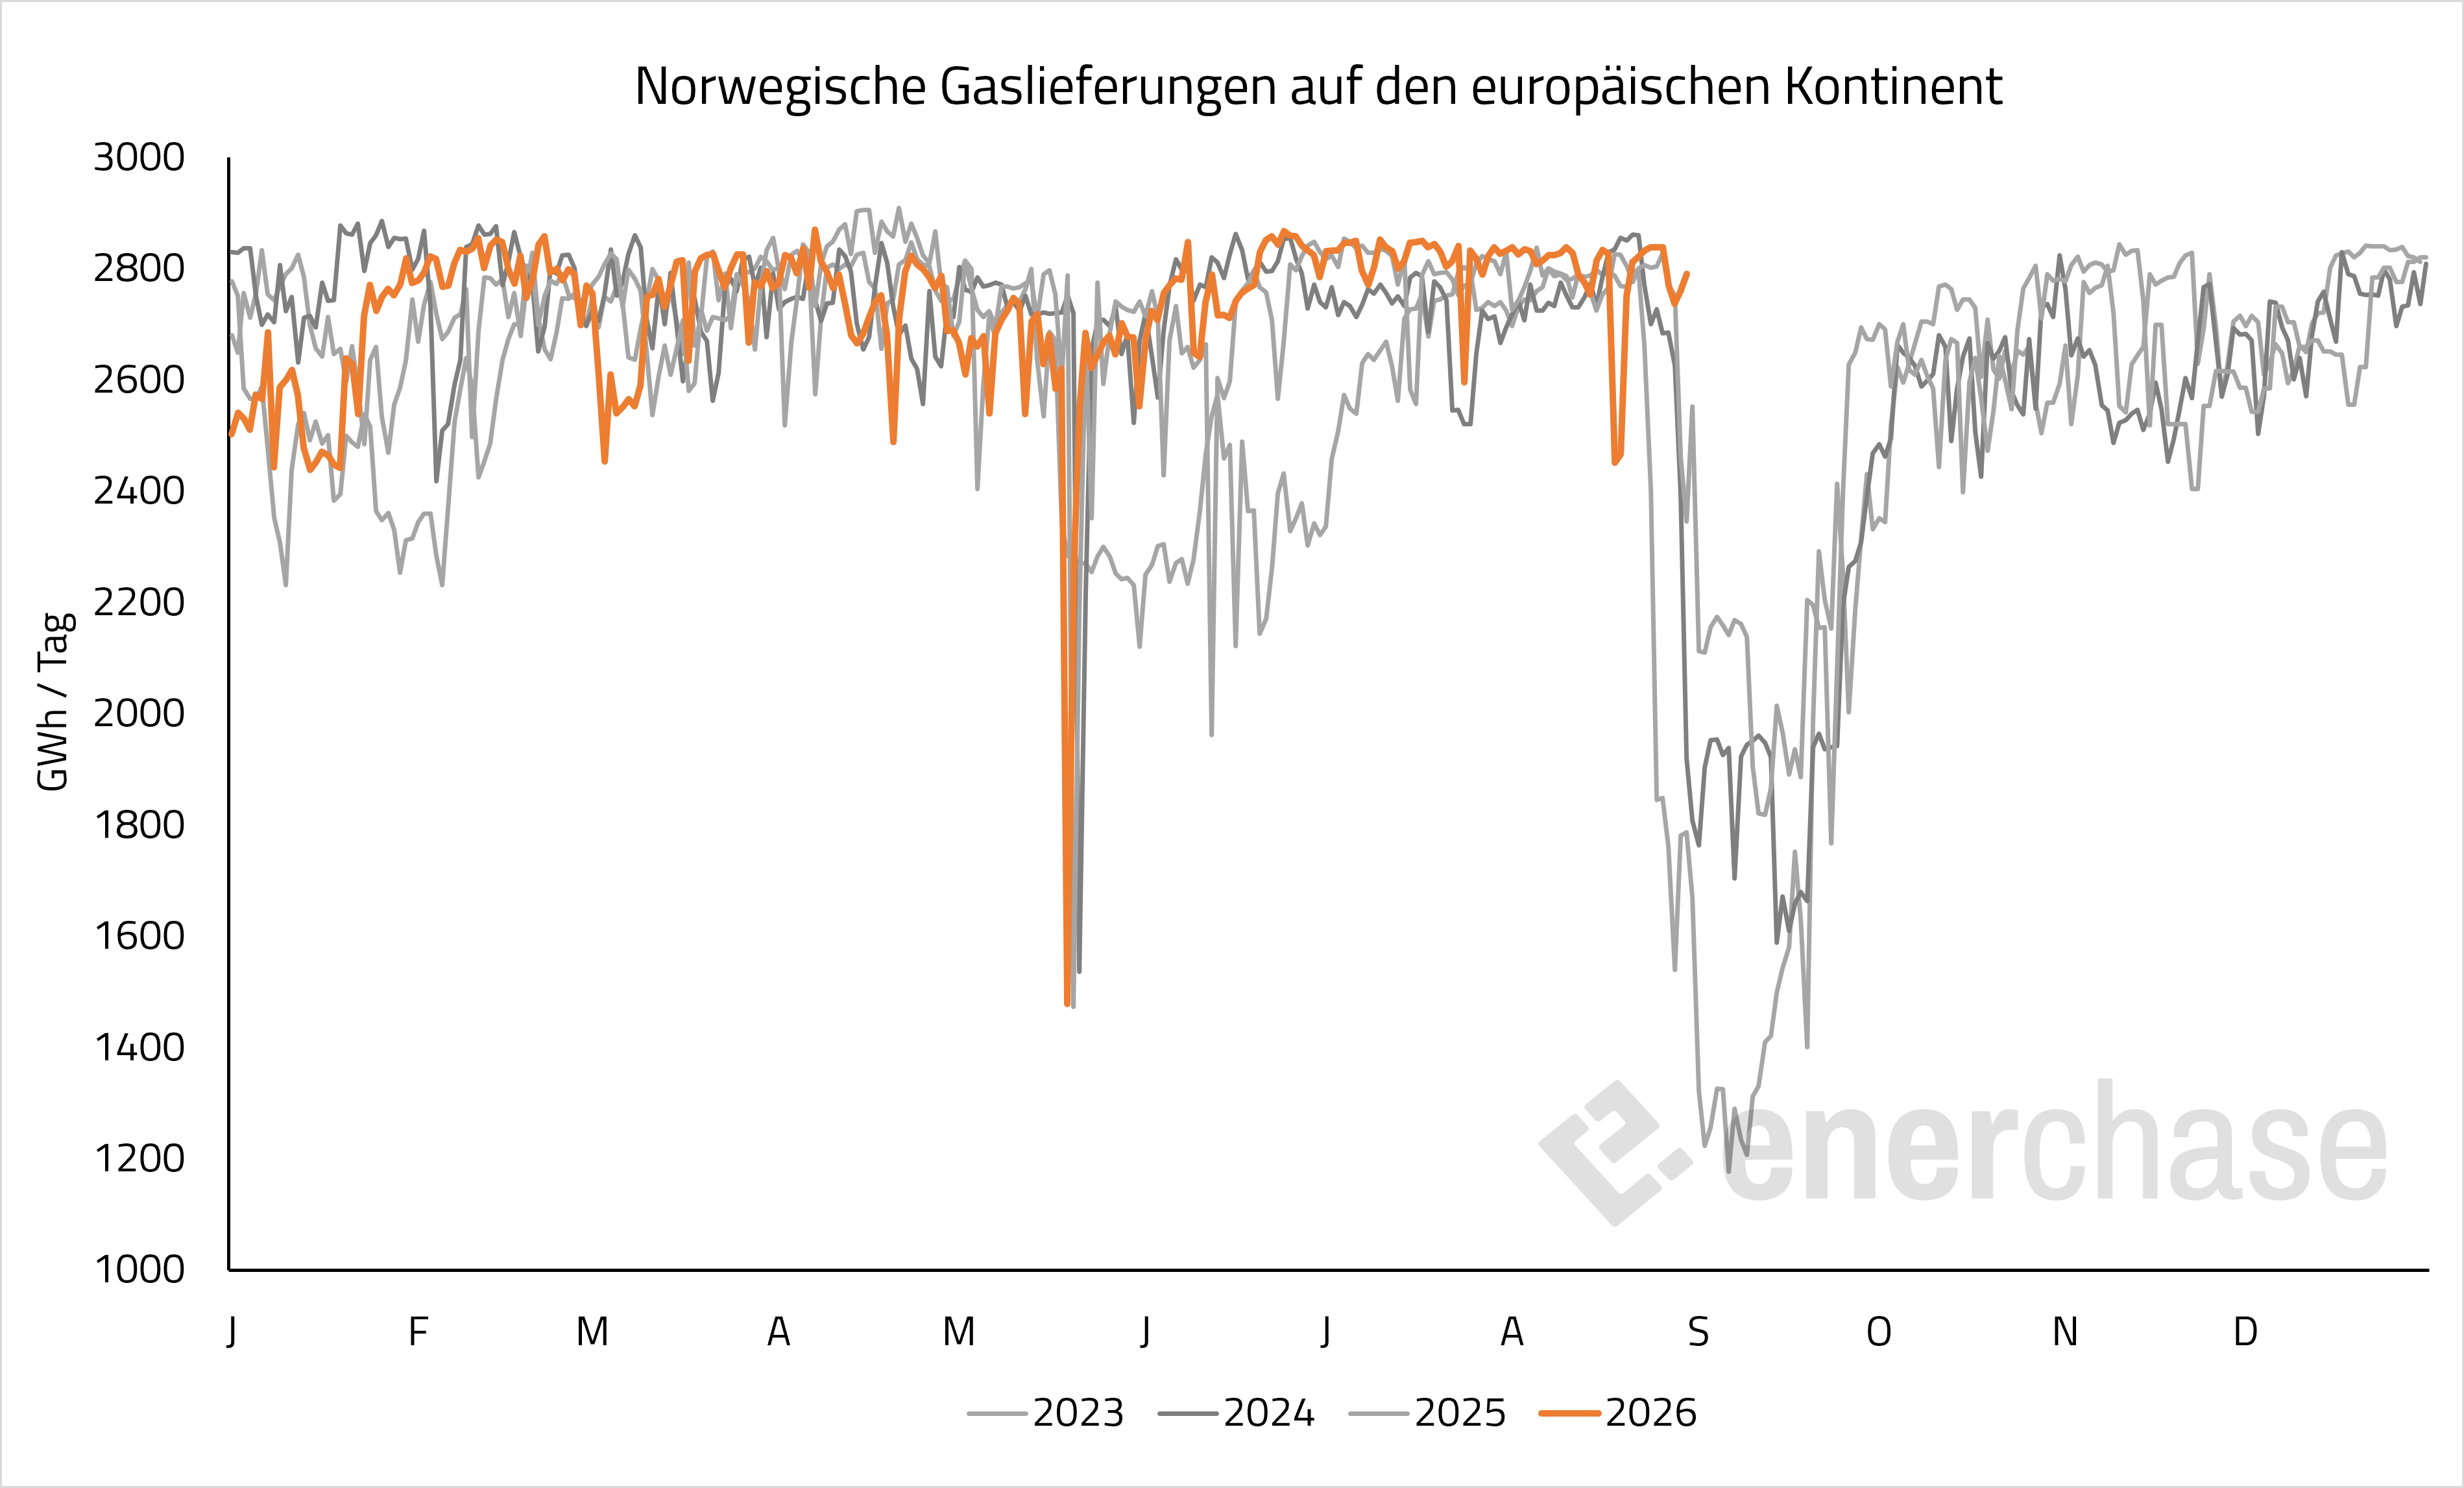
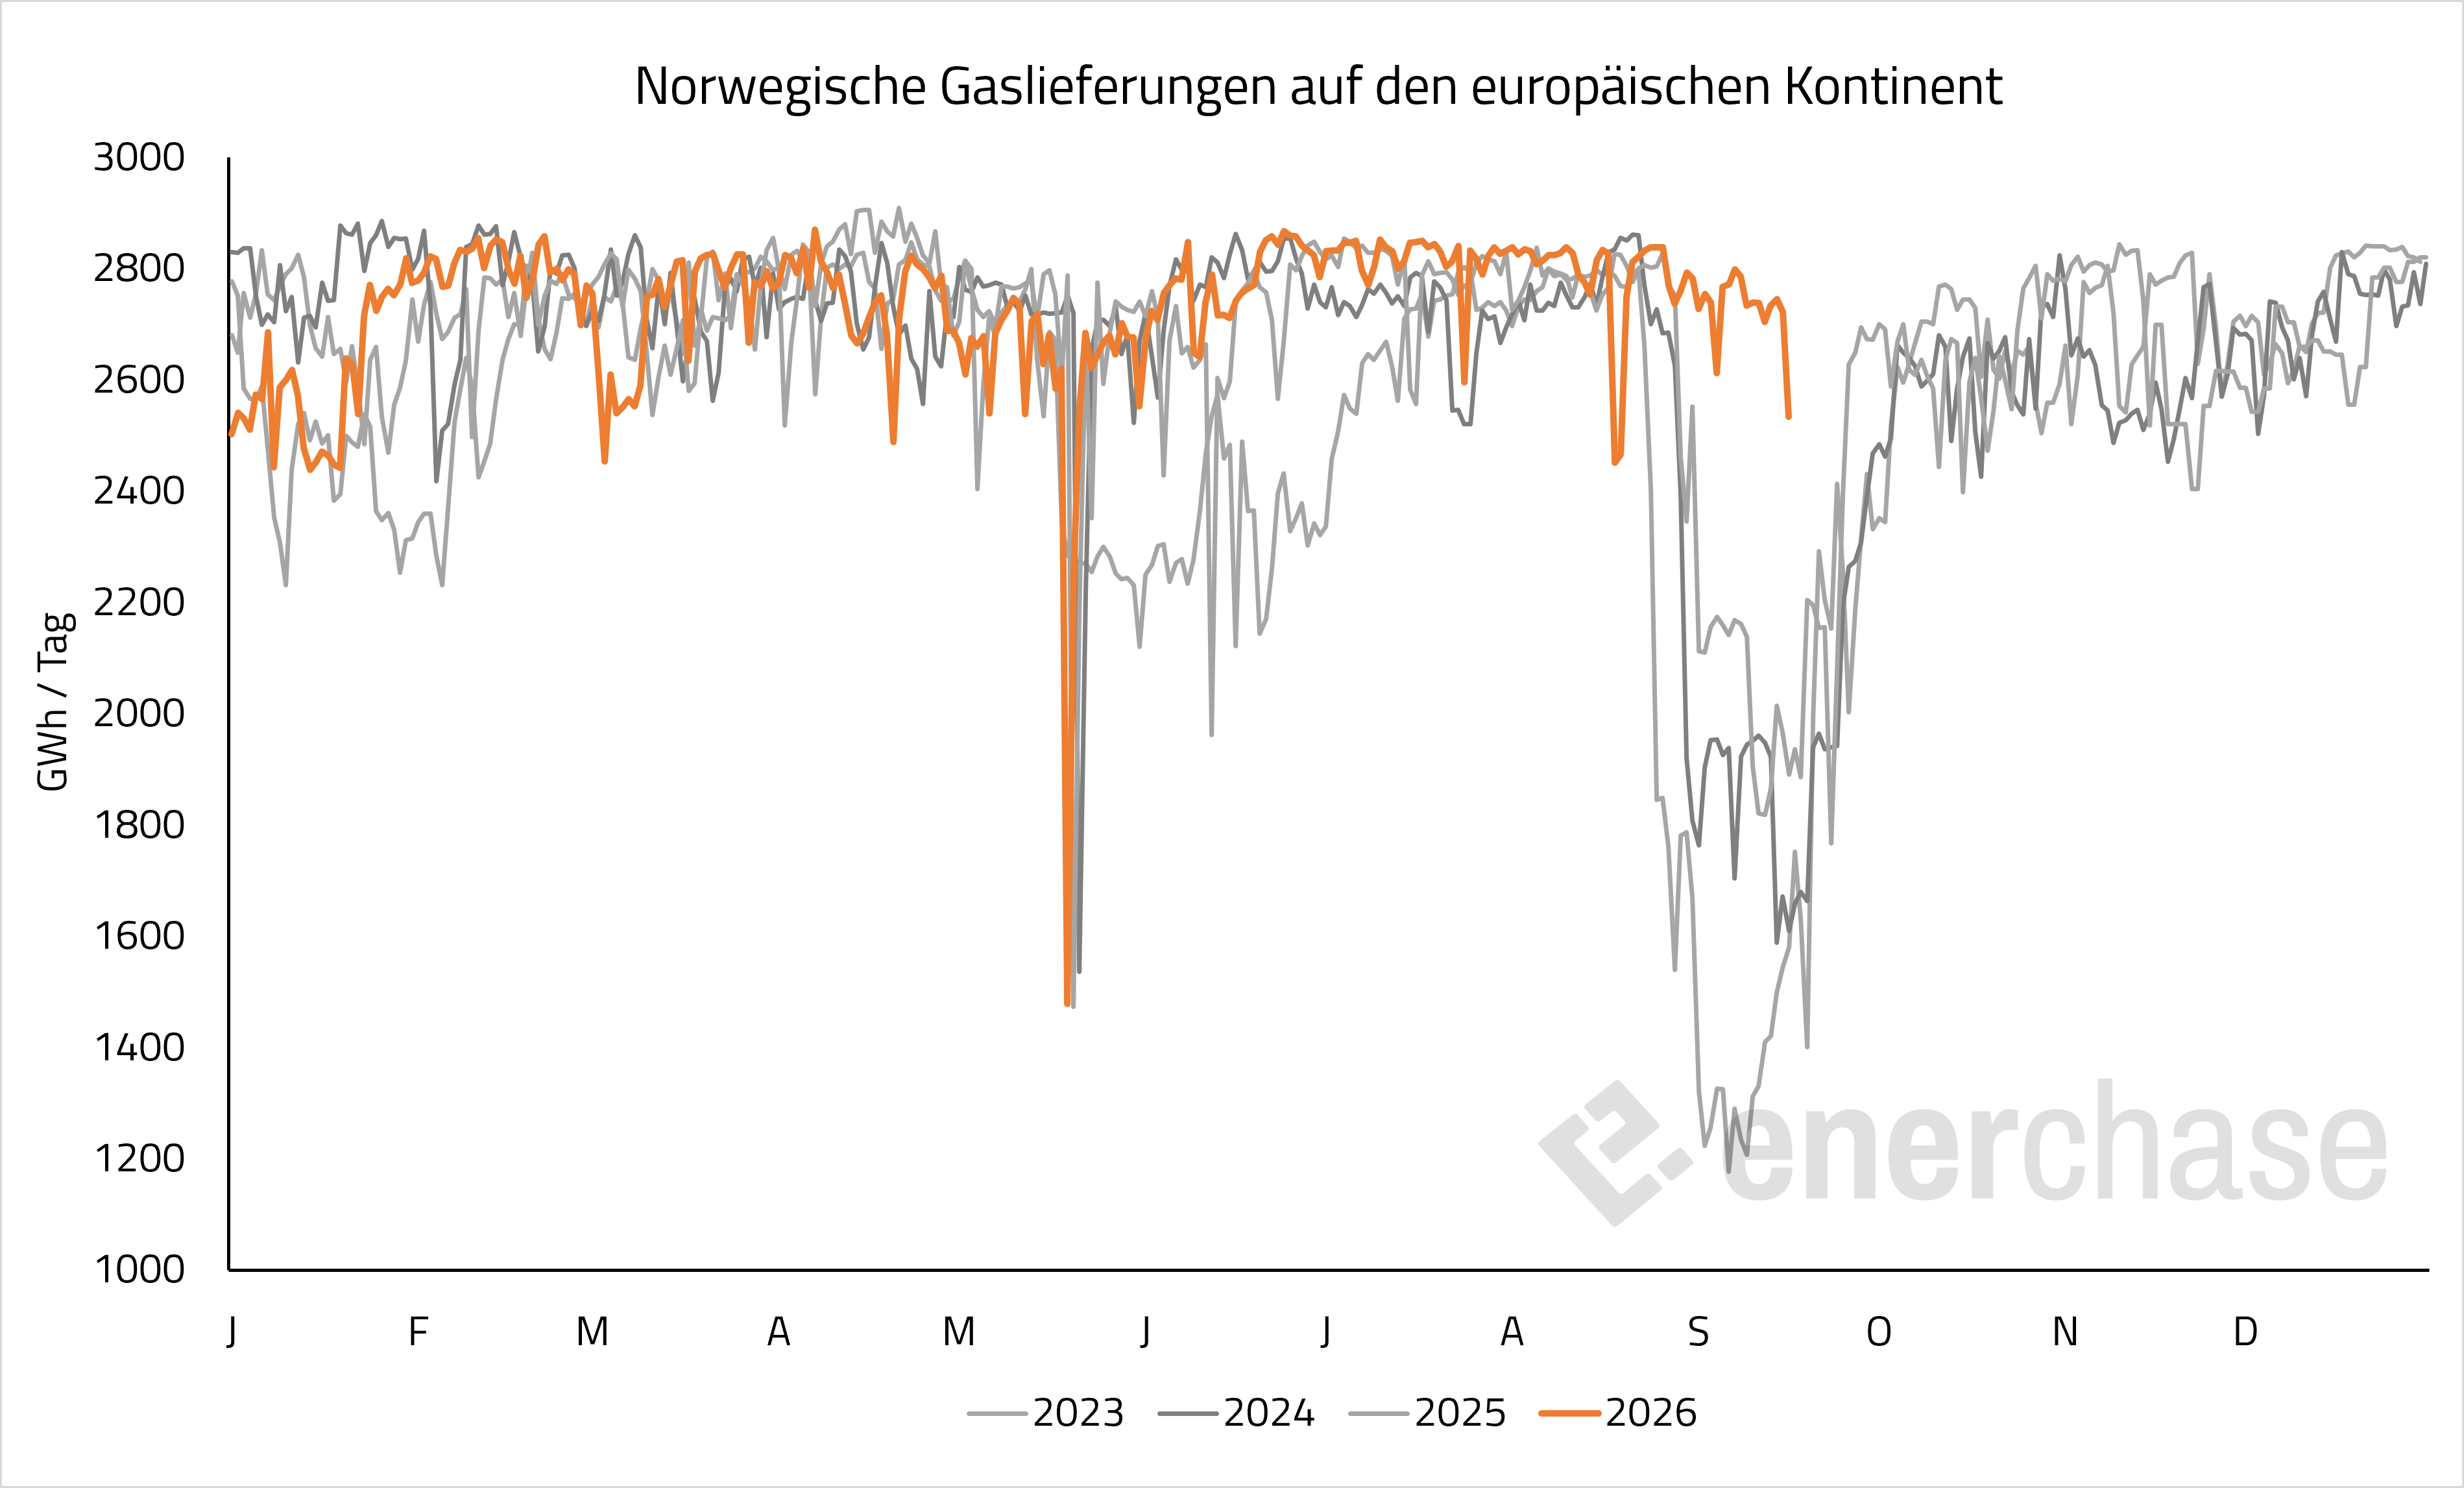
Die norwegischen Gasflüsse geben spürbar nach, nachdem am Troll-Feld zusätzlich zur laufenden Wartung ein ungeplanter Ausfall hinzugekommen ist (Ausfall von 39 Mio. Kubikmeter pro Tag). Die Exportnominierung liegt am Donnerstag bei 259,4 Mio. Kubikmeter pro Tag, minus 7,4 Prozent gegenüber dem Vortag, minus 10,8 Prozent gegenüber der Vorwoche (290,8 Mio. Kubikmeter pro Tag), aber weiterhin über dem Vorjahreswert von 226,4 Mio. Kubikmeter pro Tag (plus 14,6 Prozent). Hinzu kommen die weiterlaufenden Einschränkungen an u.a. Nyhamna, Kollsnes und Kårstø. Der eigentliche Höhepunkt der Wartungswelle steht mit dem 23. September aber weiterhin bevor.
Bundesregierung füllt Gasspeicher
Bundeswirtschaftsministerin Katherina Reiche hat den bundeseigenen Gasimporteur SEFE (ehemals Gazprom Germania) dazu bewegt, zusätzliche Gasmengen einzukaufen, um den deutschen Speicherfüllstand von derzeit knapp 56 Prozent auf über 70 Prozent zu erhöhen. Die Käufe sollen schrittweise erfolgen, um größere Auswirkungen auf die Gaspreise zu vermeiden. Uniper beteiligt sich nicht, da das Bundesfinanzministerium mögliche Nachteile für die geplante Privatisierung sieht.
Für SEFE wird laut Wirtschaftsministerium eine Belastung von rund 40 bis 60 Millionen Euro erwartet. Nach aktuellen Marktpreisen dürften diese Zahlen aufgrund des Preisunterschieds zwischen TTF-Oktober-Future (Einspeicherung) und dem Januar-Future (Ausspeicherung) von ca. 1 Euro/MWh und ggf. der Speicherkosten (ca. 4 Euro/MWh) kalkuliert worden sein.
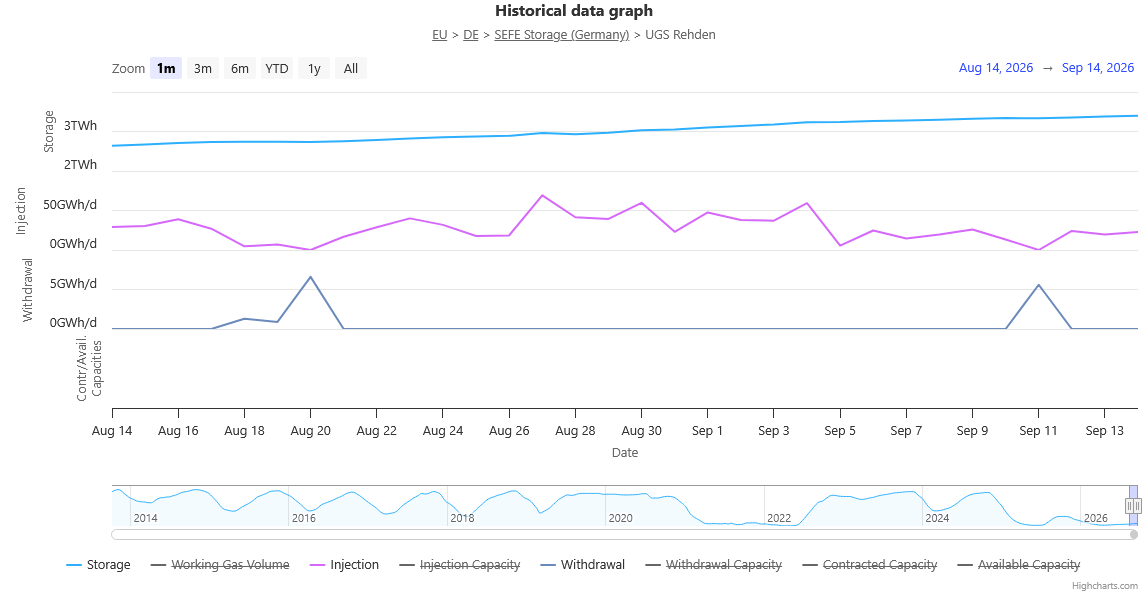
Der bislang kaum gefüllte SEFE-Gasspeicher in Rehden rückt damit nun verstärkt in den Fokus. Hier war in den letzten Wochen nur wenig Speicheraktivität zu vermelden. Bis zur gesetzlichen Füllstandvorgabe von 45 Prozent für Porenspeicher fehlen in Rehden noch ca. 12 TWh, was dem oberen Ende der Kostenschätzung entspräche: 60 Mio. Euro geteilt durch 5 Euro/MWh = 12.000.000 MWh. Bundesweit fehlen noch 37 TWh in den Speichern bis zur Erreichung der 70-Prozent-Speichervorgabe.
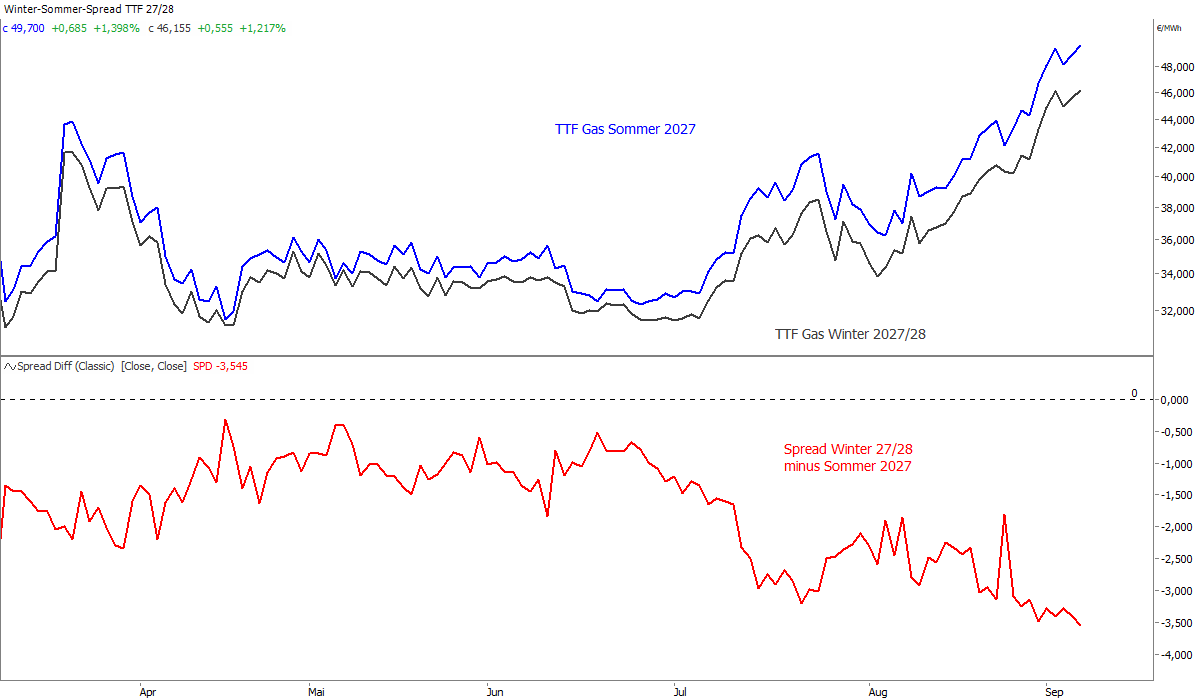
Die Marktreaktion am heutigen Mittwoch ist eher verhalten, der TTF Gas Frontmonat notiert nur minimal im Plus. Offenbar hat der Markt dieses Thema in den letzten Tagen bereits eingepreist, nachdem vergangene Woche erste Gerüchte aufkamen. Dennoch stützen die zu erwartenden Käufe des Gasmarkt bis in das kommende Jahr hinein. Die Winter-Sommer-Spread 2027/28 hat sich weiter in den negativen Bereich bewegt und liegt im TTF bei ca. minus 5 Euro/MWh.
Strom-Spotauktion für Do., 17.09.: Erneuerbare ziehen an – Preise sinken
Am morgigen Donnerstag steigt die PV-Einspeisung von rund 10,5 auf 12 GW, der Windertrag steigt auf rund 20 GW und ist damit deutlich über dem Klimamittel von 12 GW.
Der Baseloadpreis für den Liefertag Donnerstag sinkt um 21,6 Prozent auf 142,89 Euro/MWh. Das Tagesmaximum liegt bei 232,70 Euro/MWh um 19:45 Uhr. Aufgrund der gestiegenen PV-Einspeisung sinkt das Tagesminimum von 90,40 Euro/MWh auf 0,10 Euro/MWh.
Im Verlauf der KW 38 ist mit sinkenden Preisen zu rechnen. Die Windeinspeisung nimmt in den kommenden Tagen zu und erreicht am Sonntag ihr vorläufiges Maximum bei rund 25 GW. Der Solarertrag bleibt die meiste Zeit leicht über dem Klimamittel von 9,5 GW.
CoT EUA: Netto-Long-Anstieg verpufft, Compliance-Rally ohne Spekulanten
Der EUA Dez.26-Future legte in der Berichtswoche zum 11. September um 2,4 Prozent zu. Die Investmentfonds bauten trotz des Anstiegs ihre Netto-Long-Position erneut ab, diesmal jedoch nicht durch Verkäufe auf der Long-Seite, sondern durch einen deutlich stärkeren Aufbau der Short-Positionen. Damit kehrt die Divergenz zwischen Kursverlauf und Positionierung zurück, die die vergangenen Wochen bereits geprägt hatte und nur kurzzeitig unterbrochen war. Die Netto-Long-Position sank um 2,5 Mio. EUA auf 31,5 Mio. EUA. Das entspricht einem Rückgang von 7,3 Prozent gegenüber der Vorwoche.
Auf der Long-Seite stockten die Fonds ihre Positionen von 58,2 auf 60,5 Mio. EUA auf. Der Zuwachs von 2,4 Mio. EUA beziehungsweise 4,1 Prozent setzt die vorsichtige Rückkehr auf die Käuferseite aus der Vorwoche fort, fällt aber moderat aus. Auf der Short-Seite bauten die Fonds ihre Positionen deutlich kräftiger aus, von 24,2 auf 29,1 Mio. EUA. Der Zuwachs von 4,9 Mio. EUA oder 20,1 Prozent übertrifft den Long-Aufbau und kehrt die Entwicklung der Vorwoche wieder um, als die Short-Seite noch nahezu unverändert blieb.
Die vermeintliche Trendwende der Vorwoche erweist sich damit als Eintagsfliege. Die Spekulanten kehren nicht klar auf die Käuferseite zurück, sondern sichern sich verstärkt gegen fallende Notierungen ab, obwohl der Future selbst weiter zulegt. Zusätzliches Gewicht erhält dieses Bild durch die jüngste EUA-Auktion an der EEX, deren Bid-to-Cover-Ratio am Dienstag auf 1,06 und damit auf den niedrigsten Stand seit Februar fiel. Ein derart niedriger Wert wurde in den vergangenen Jahren erst deutlich später vor dem Ende der Compliance-Frist erreicht, was auf ein früheres Auslaufen der Compliance-Käufe hindeutet. Der Future zog bis Montag zunächst weiter an, offenbar getrieben von den letzten Nachzüglern, ehe der Markt am Dienstag mit der schwachen Bid-to-Cover-Ratio kippte und einen Großteil der Gewinne wieder abgab. Denn nun fehlen sowohl Compliance-Käufer als auch Spekulanten auf der Käuferseite. Hinzu kommt die Unsicherheit rund um die ETS-Reform.
CoT TTF: Investmentfonds bauen Netto-Long-Position trotz Kursrally weiter massiv ab
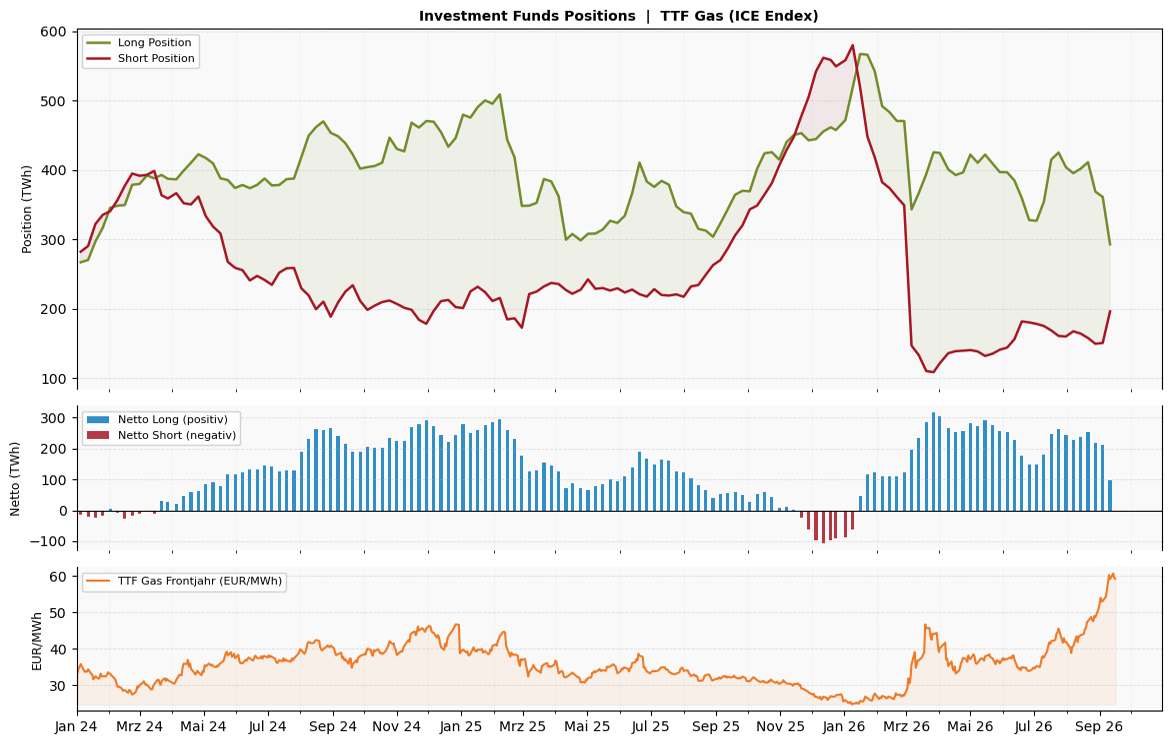
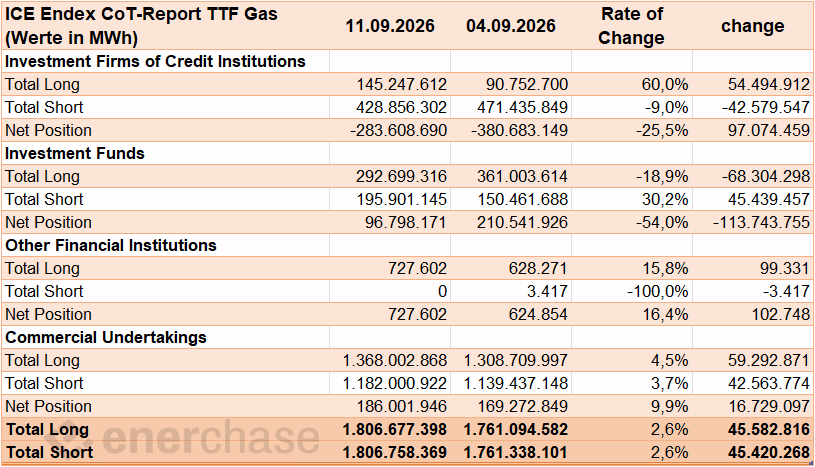
Der TTF Gas Frontmonat legte in der Berichtswoche zum 11. September um 10,5 Prozent zu und kletterte in Richtung 80-Euro-Marke. Die Investmentfonds begleiteten den Anstieg jedoch nicht, sondern fuhren ihre Netto-Long-Position im gleichen Zeitraum um mehr als die Hälfte zurück. Die Netto-Long-Position sank um 113,7 TWh auf 96,8 TWh. Das entspricht einem Rückgang von 54,0 Prozent gegenüber der Vorwoche und setzt den Abbau der vergangenen Wochen mit deutlich größerer Wucht fort.
Auf der Long-Seite reduzierten die Fonds ihre Positionen von 361,0 auf 292,7 TWh. Der Abbau von 68,3 TWh beziehungsweise 18,9 Prozent fällt damit rund neunmal so stark aus wie in der Vorwoche, als die Fonds ihre Long-Positionen lediglich um 7,7 TWh verringerten. Bemerkenswert: Auf der Short-Seite stockten die Fonds ihre Positionen sogar von 150,5 auf 195,9 TWh auf. Der Zuwachs von 45,4 TWh oder 30,2 Prozent markiert den deutlichsten Short-Aufbau seit Wochen und liegt weit über dem marginalen Anstieg von 1,2 TWh in der Vorwoche.
Die Kombination aus starkem Long-Abbau und kräftigem Short-Aufbau bestätigt die These der vergangenen Woche in verschärfter Form. Die Rally wird offenbar nicht von spekulativer Seite getragen, sondern von Marktteilnehmern, die aus operativer Notwendigkeit kaufen müssen, etwa Stadtwerke vor Abschluss ihrer Tarifkalkulation oder Industrie- und Gewerbekunden, die sich angesichts der Preisanstiege nun doch noch eindecken. Aus reiner CoT-Perspektive fehlt der Aufwärtsbewegung damit zunehmend die Unterstützung durch die starken Hände. Sollte der Kaufdruck der kleineren Marktteilnehmer nachlassen, wird auch der Preisanstieg an Substanz verlieren.
EUA-Cover-Ratio zuletzt schwach, nachlassende Compliance-Nachfrage
Die Bid-to-Cover-Ratio der jüngsten EUA-Auktion an der EEX am Dienstag ist mit 1,06 auf den niedrigsten Stand seit Februar gefallen (1,04 am 23.2., siehe EEX Auction Emission Spot Primary Market Auction Report). Ein vergleichbar niedriger Wert wurde in den vergangenen Jahren erst deutlich später vor dem Ende der Compliance-Frist erreicht, am 25.9. im Jahr 2025 (1,08) beziehungsweise am 29.9. im Jahr 2024 (1,08). Dies deutet auf ein frühzeitigeres Ende der Compliance-Nachfrage in diesem Jahr hin, was den gestrigen Preisrückgang mit unterstützt haben dürfte.
EU schärft CO2-Marktregeln nach – EUA-Preise fahren Achterbahn
Im Rahmen der laufenden ETS-Reform werden derzeit weitere Verhandlungsdetails bekannt. Beim EU-ETS soll der Schutzmechanismus nach Artikel 29a künftig schneller auf starke Preisbewegungen reagieren, wodurch faktisch ein Preiskorridor entstehen könnte, der extreme Ausschläge begrenzt. Dies birgt zwar Potenzial für geringere Preisspitzen, könnte zugleich aber zu sinkender Liquidität, breiteren Spreads und stärkeren Preiseffekten bei größeren Compliance-Käufen führen.
Gleichzeitig hat das Europäische Parlament dafür gestimmt, die geplante Möglichkeit zur vorübergehenden Aussetzung des CBAM bei starken Preissteigerungen zu streichen. Stattdessen sollen betroffene Industrien gegebenenfalls aus den Einnahmen des Grenzausgleichs unterstützt werden, während der Anwendungsbereich auf weitere Produkte und kleinere Aluminiumlieferungen ausgeweitet werden soll. Damit zeichnet sich eine politische Linie ab, bei der die EU den heimischen CO2-Markt stärker stabilisieren, den Schutz vor emissionsintensiven Importen zugleich aber konsequenter aufrechterhalten will. Beide Vorhaben sind noch nicht endgültig beschlossen und müssen weiter zwischen Europäischem Parlament und Mitgliedstaaten verhandelt werden.
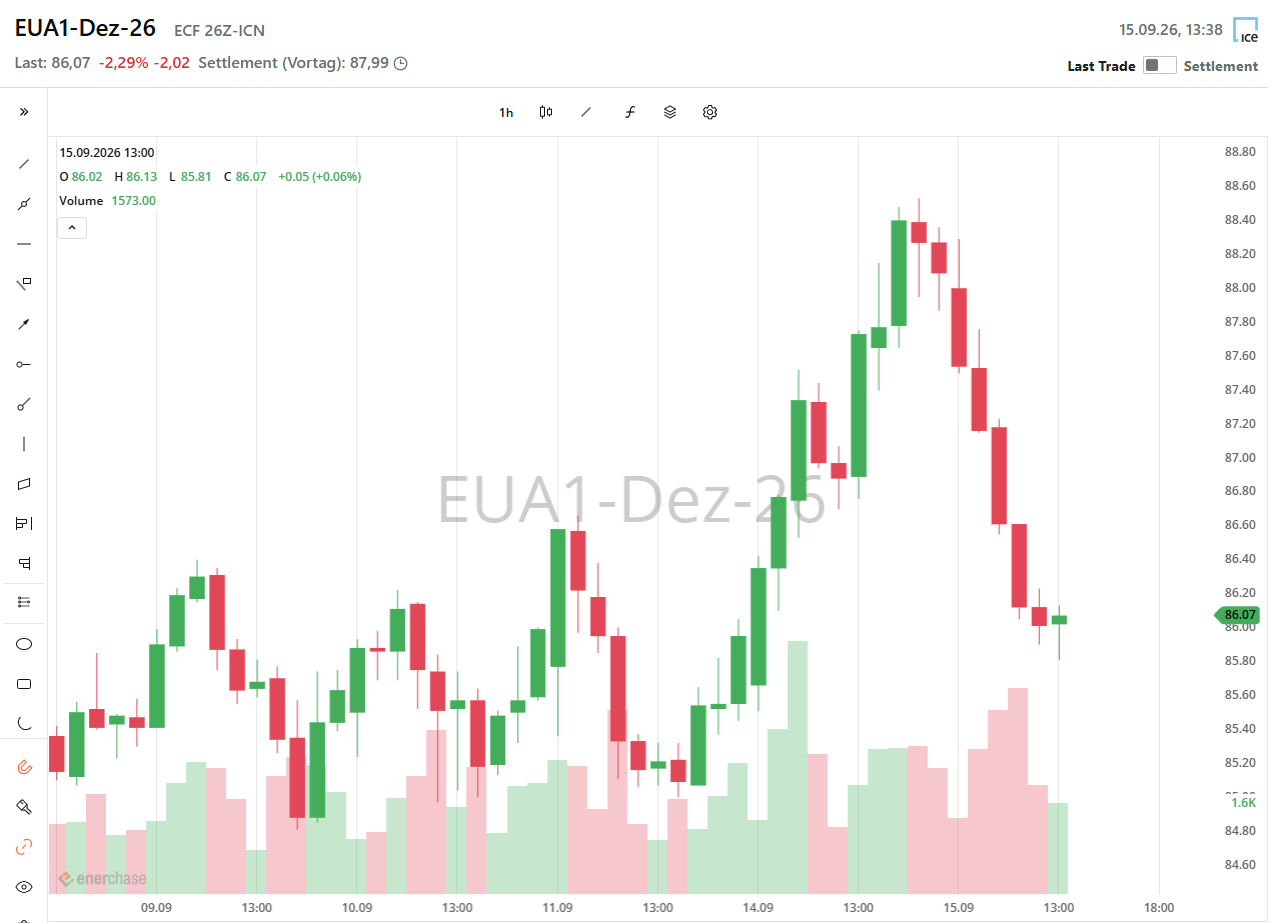
Bemerkenswert ist vor diesem Hintergrund die aktuelle Marktreaktion: Nachdem der EUA Dez. 26 gestern um 2,5 Prozent zugelegt hatte, wurde dieser Anstieg heute fast vollständig wieder abgegeben. Am frühen Dienstagnachmittag notierte der Kontrakt rund 2,2 Prozent im Minus.
Energiemarkt unter Druck
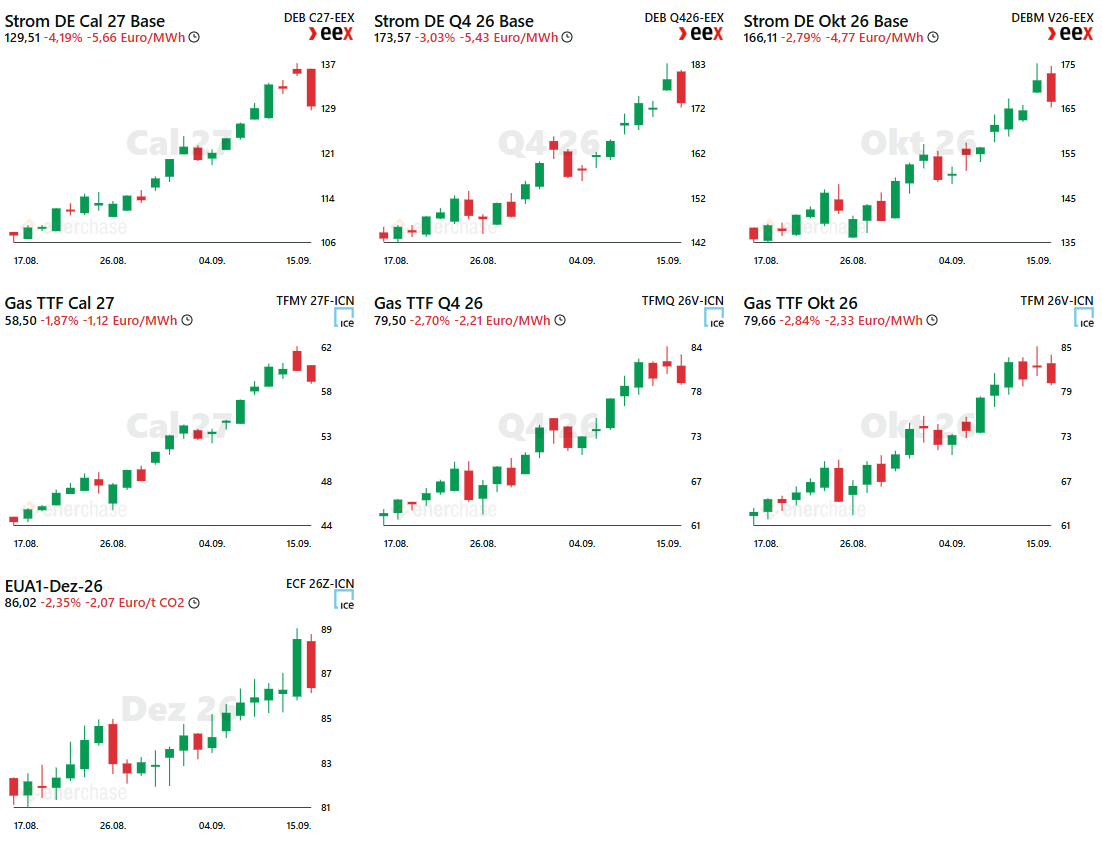
Am Dienstag kommt es an den Energiemärkten zu deutlichen Preisrückgängen. Da konkrete fundamentale Auslöser fehlen, handelt es sich aus unserer Sicht um einen überfälligen Rücksetzer nach den dynamischen Preisanstiegen der letzten Tage. Preisrücksetzer bieten sich ggf. für Hedging-Aktivitäten an, mehr dazu in unserer HedgingView.
Strom-Spotauktion für Mi., 16.09.: Wenig PV-Ertrag verteuert Mittagsstunden
Am morgigen Mittwoch sinkt die PV-Einspeisung von rund 15 auf 10,6 GW, der Windertrag steigt hingegen auf knapp 14 GW und ist damit leicht über dem Klimamittel von 12 GW.
Der Baseloadpreis für den Liefertag Mittwoch steigt leicht um 1,3 Prozent auf 182,33 Euro/MWh. Das Tagesmaximum liegt bei 269,18 Euro/MWh um 19:45 Uhr. Aufgrund der gesunkenen PV-Einspeisung steigt das Tagesminimum von 26,39 Euro/MWh auf 90,40 Euro/MWh.
Im Verlauf der KW 38 ist mit sinkenden Preisen zu rechnen. Die Windeinspeisung nimmt in den kommenden Tagen zu und erreicht am Sonntag ihr vorläufiges Maximum bei rund 25 GW. Der Solarertrag bleibt die meiste Zeit leicht über dem Klimamittel von 9,5 GW.
Saudi-Arabien versucht Hormus-Exporte zu erhöhen
Saudi-Arabien versucht, einen größeren Teil seiner Rohölexporte wieder über die Straße von Hormus abzuwickeln. Nachdem die Ost-West-Pipeline am vergangenen Donnerstag durch Drohnenangriffe beschädigt wurde, fehlen voraussichtlich für mehrere Wochen rund 5 bis 7 Millionen Barrel pro Tag an Pipeline-Kapazität. Zusätzliche Tankerpassagen über den umkämpften Wasserweg sollen den Ausfall zumindest teilweise kompensieren. Laut Bloomberg zeigen Satellitenbilder bereits eine höhere Tankeraktivität an saudischen Exportterminals im Persischen Golf.
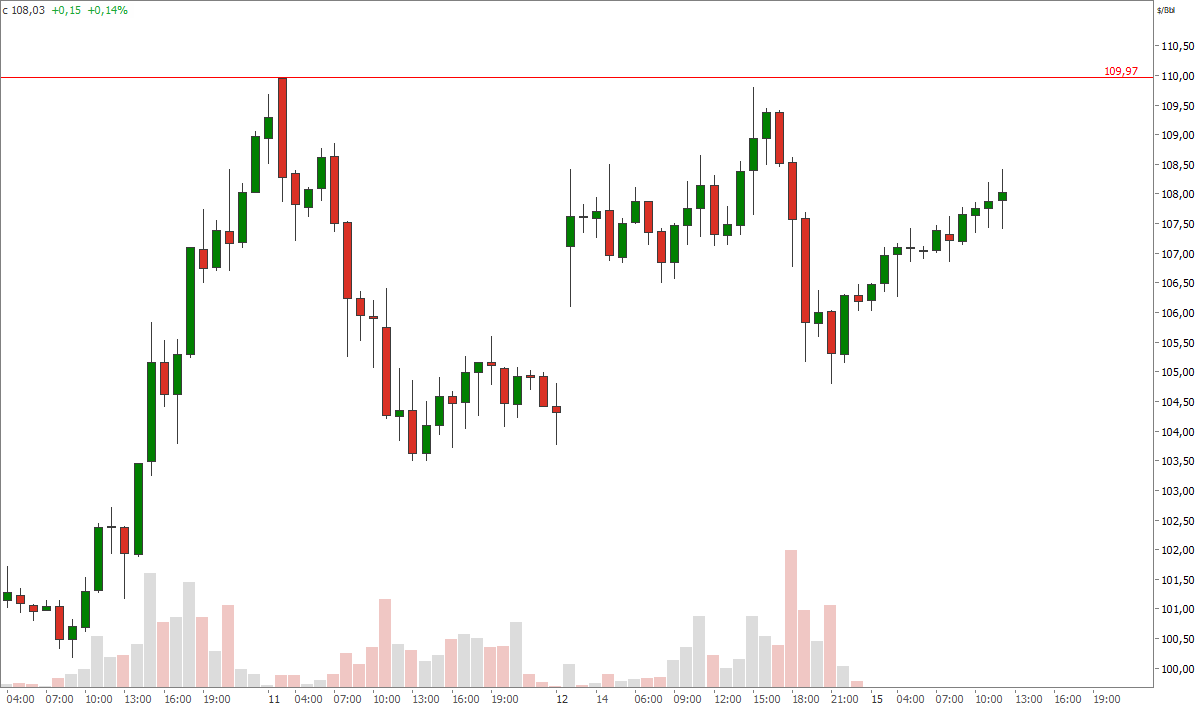
Die Zerstörung der saudischen Ost-West-Pipeline dürfte für mehrere Wochen zu Einschränkungen führen und belastet damit die Versorgungslage am Ölmarkt. Vor diesem Hintergrund ist beinahe erstaunlich, wie vergleichsweise entspannt der Ölmarkt reagiert. Brent notiert aktuell unterhalb der Hochs der vergangenen Woche und vom Montag.
Auch die Daten von TankerTrackers deuten darauf hin, dass sich die Schifffahrt zunehmend an die neue Lage anpasst. Satellitenbilder vom 14. September zeigen demnach inzwischen wieder einen bidirektionalen Tagesverkehr von VLCC-Supertankern durch die Straße von Hormus. Gleichzeitig nehmen Ship-to-Ship-Transfers im Golf von Oman deutlich zu. In den vergangenen 14 Tagen wurden dort nach Angaben von TankerTrackers im Durchschnitt rund 7,15 Millionen Barrel Rohöl pro Tag zwischen Schiffen transferiert, 56 Prozent mehr als im Vormonat. Zusätzlich werden vermehrt auch LNG- und LPG-Ladungen per STS umgeschlagen.
Gewinnmitnahmen nach kräftigstem Tagesplus seit acht Wochen
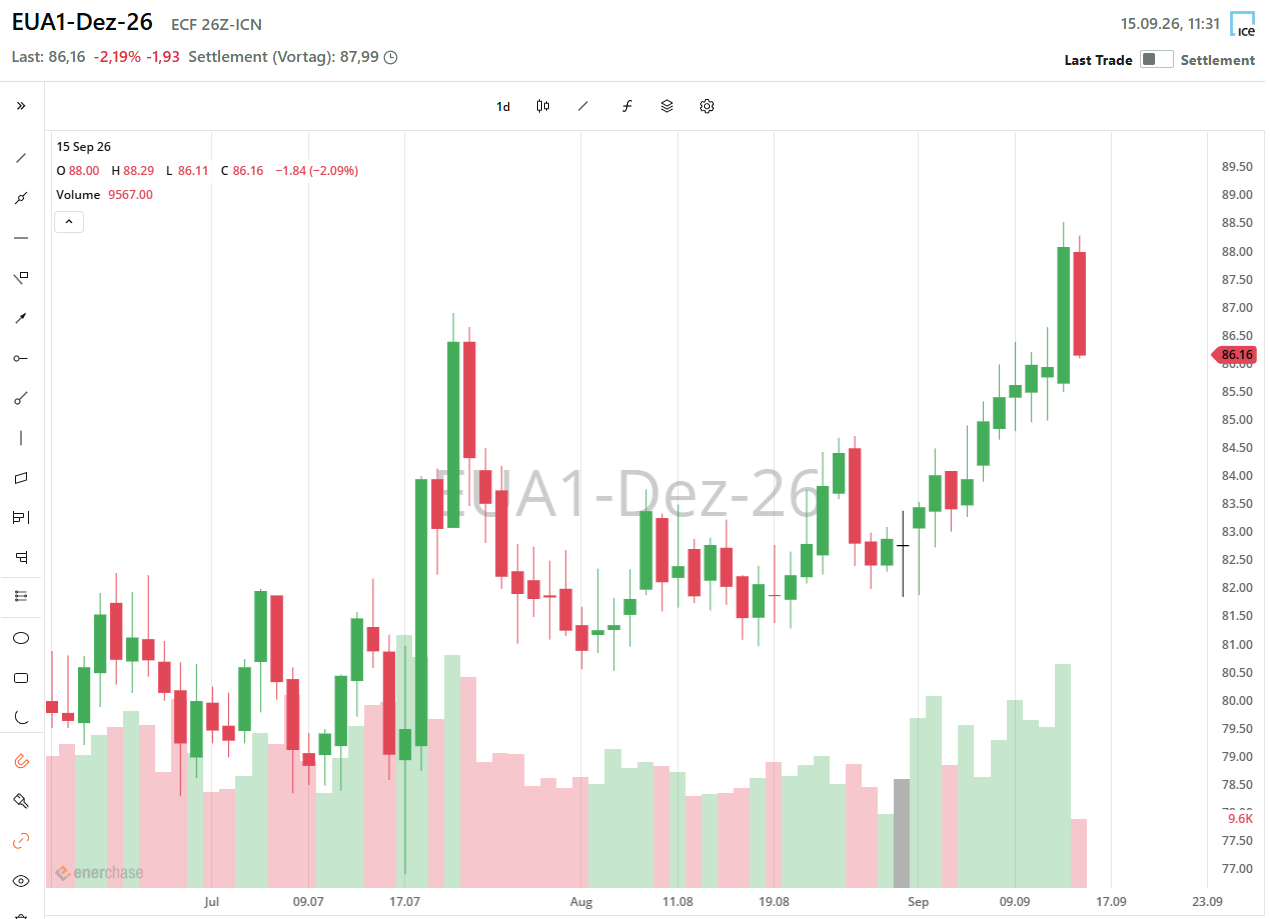
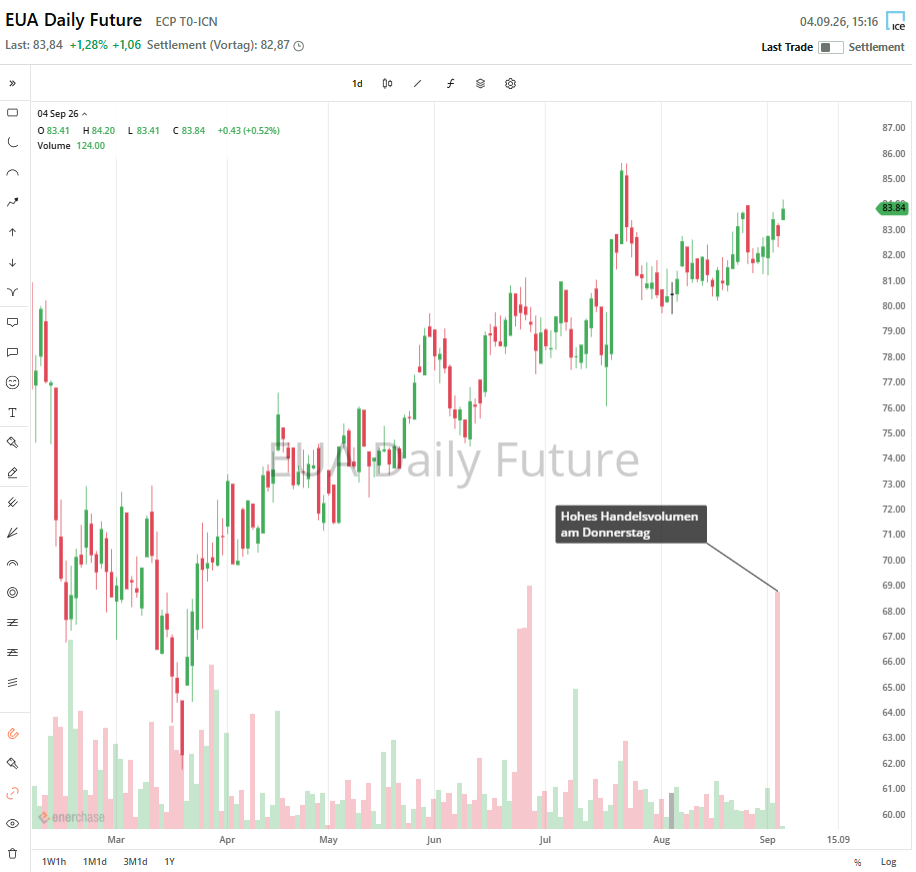
Nachdem der EUA Dez. 26 am Montag den stärksten Tagesanstieg seit fast acht Wochen verzeichnete und auf den höchsten Stand seit knapp neun Monaten kletterte, kommt es am Dienstag im Einklang mit dem schwächeren Energiekomplex zu deutlichen Gewinnmitnahmen. Im Fokus bleibt die europäische Regulierung. Das EU-Parlament signalisiert, wesentliche bearishe Bestandteile der Reformvorschläge der EU-Kommission nicht mittragen zu wollen, was den Markt grundsätzlich stützt. Gleichzeitig rückt das Ende der Compliance-Frist näher. Der damit verbundene Kaufdruck könnte in den kommenden Tagen nachlassen, da viele verpflichtete Unternehmen ihren Bedarf bereits vor dem letzten Handelstag decken dürften. Zusätzlich steht am 23. September der Optionsverfall auf den September-Future an, der insbesondere rund um relevante Strike-Preise für erhöhte Volatilität sorgen könnte.
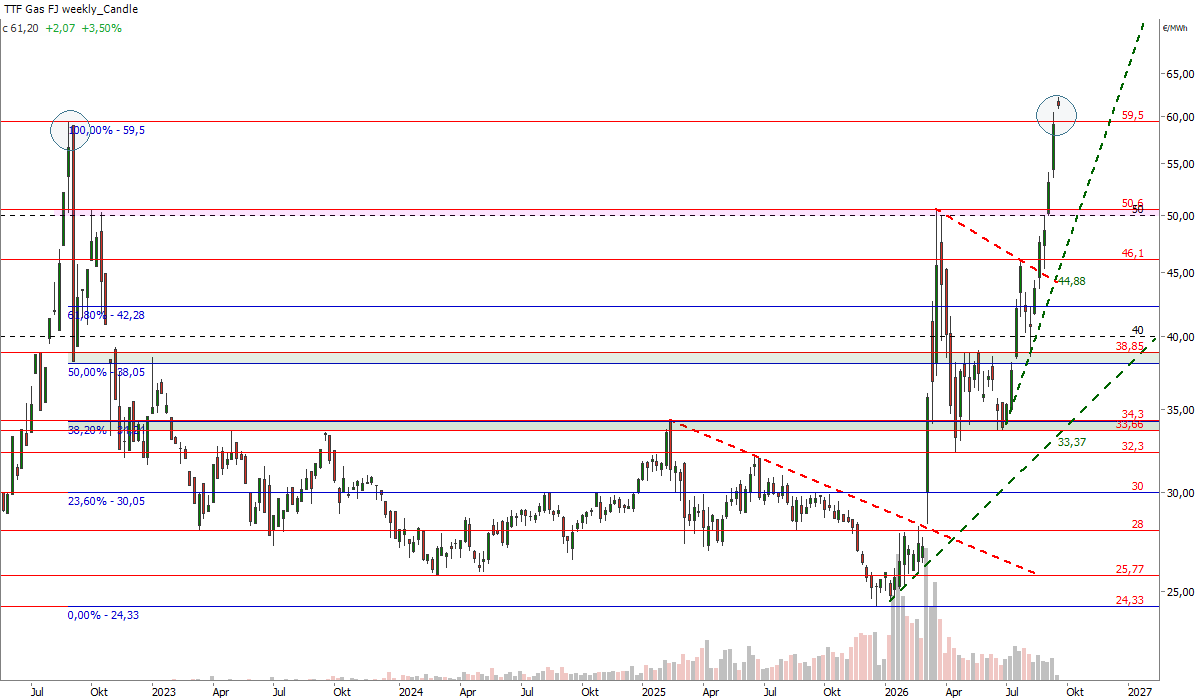
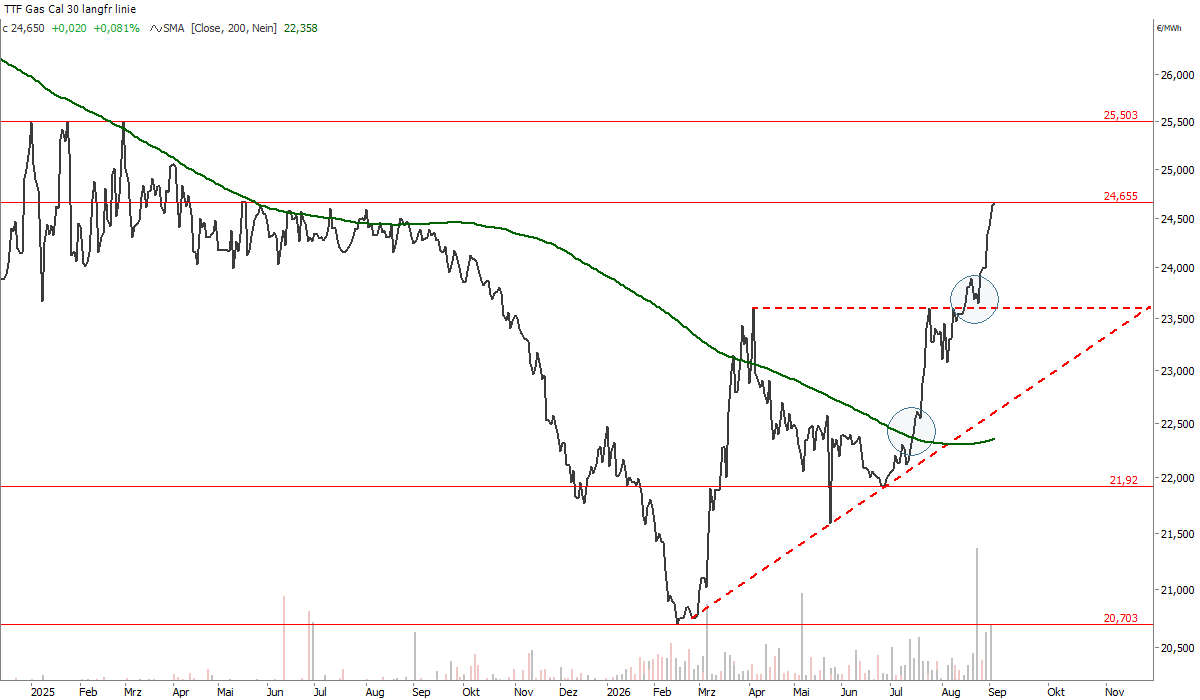
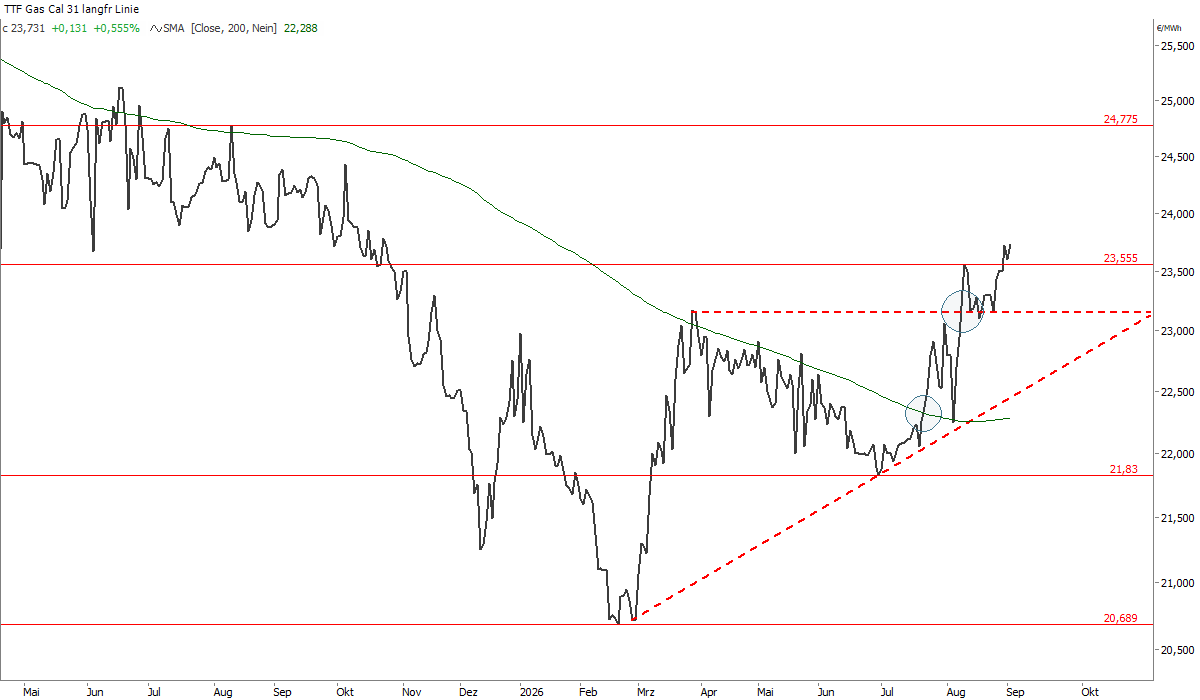
TTF Gas Cal 27 Future springt über Energiekrisenhoch aus dem Jahre 2022 (weekly)
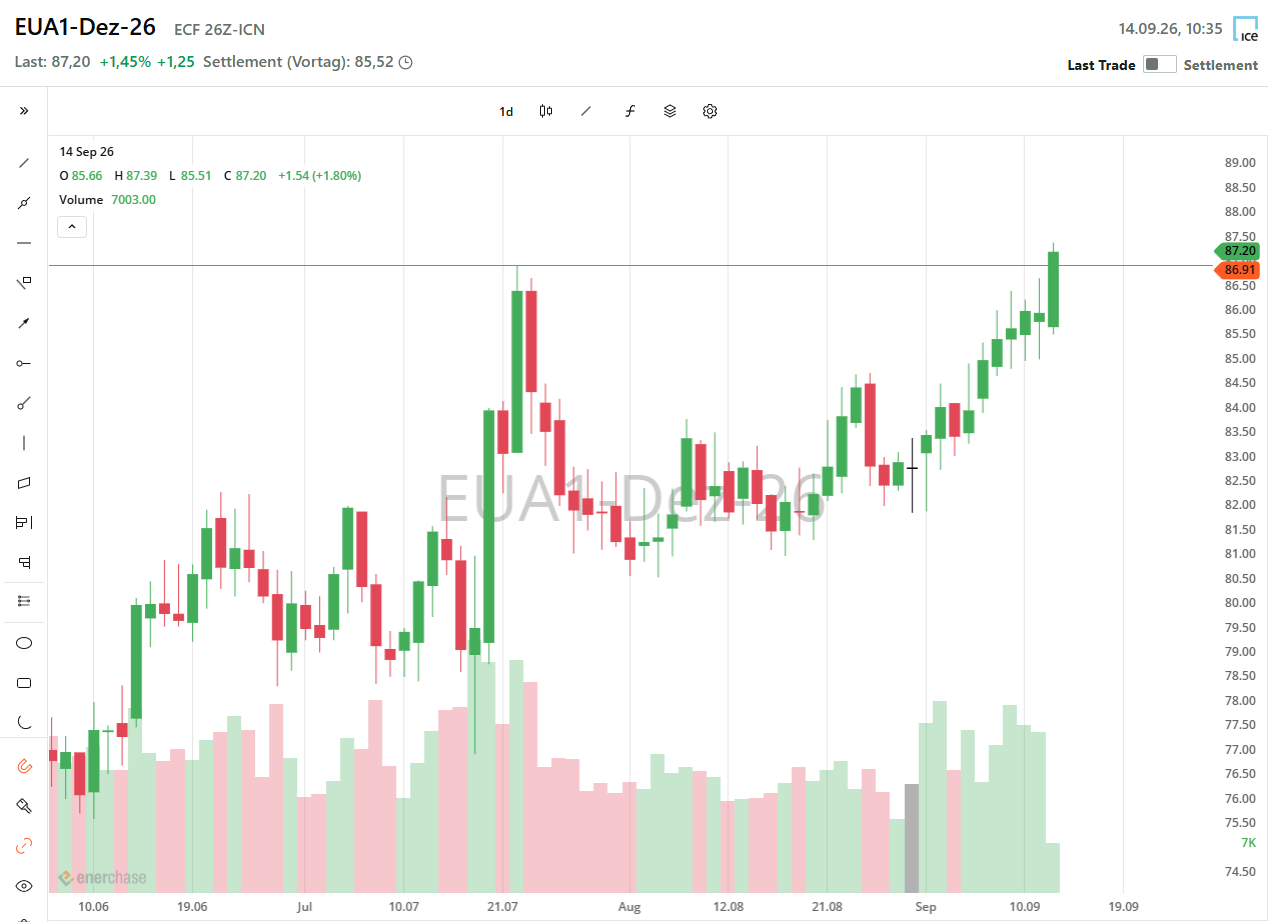
Breakout bei den EUAs setzt sich fort - nächstes Kursziel 90 Euro/t CO2
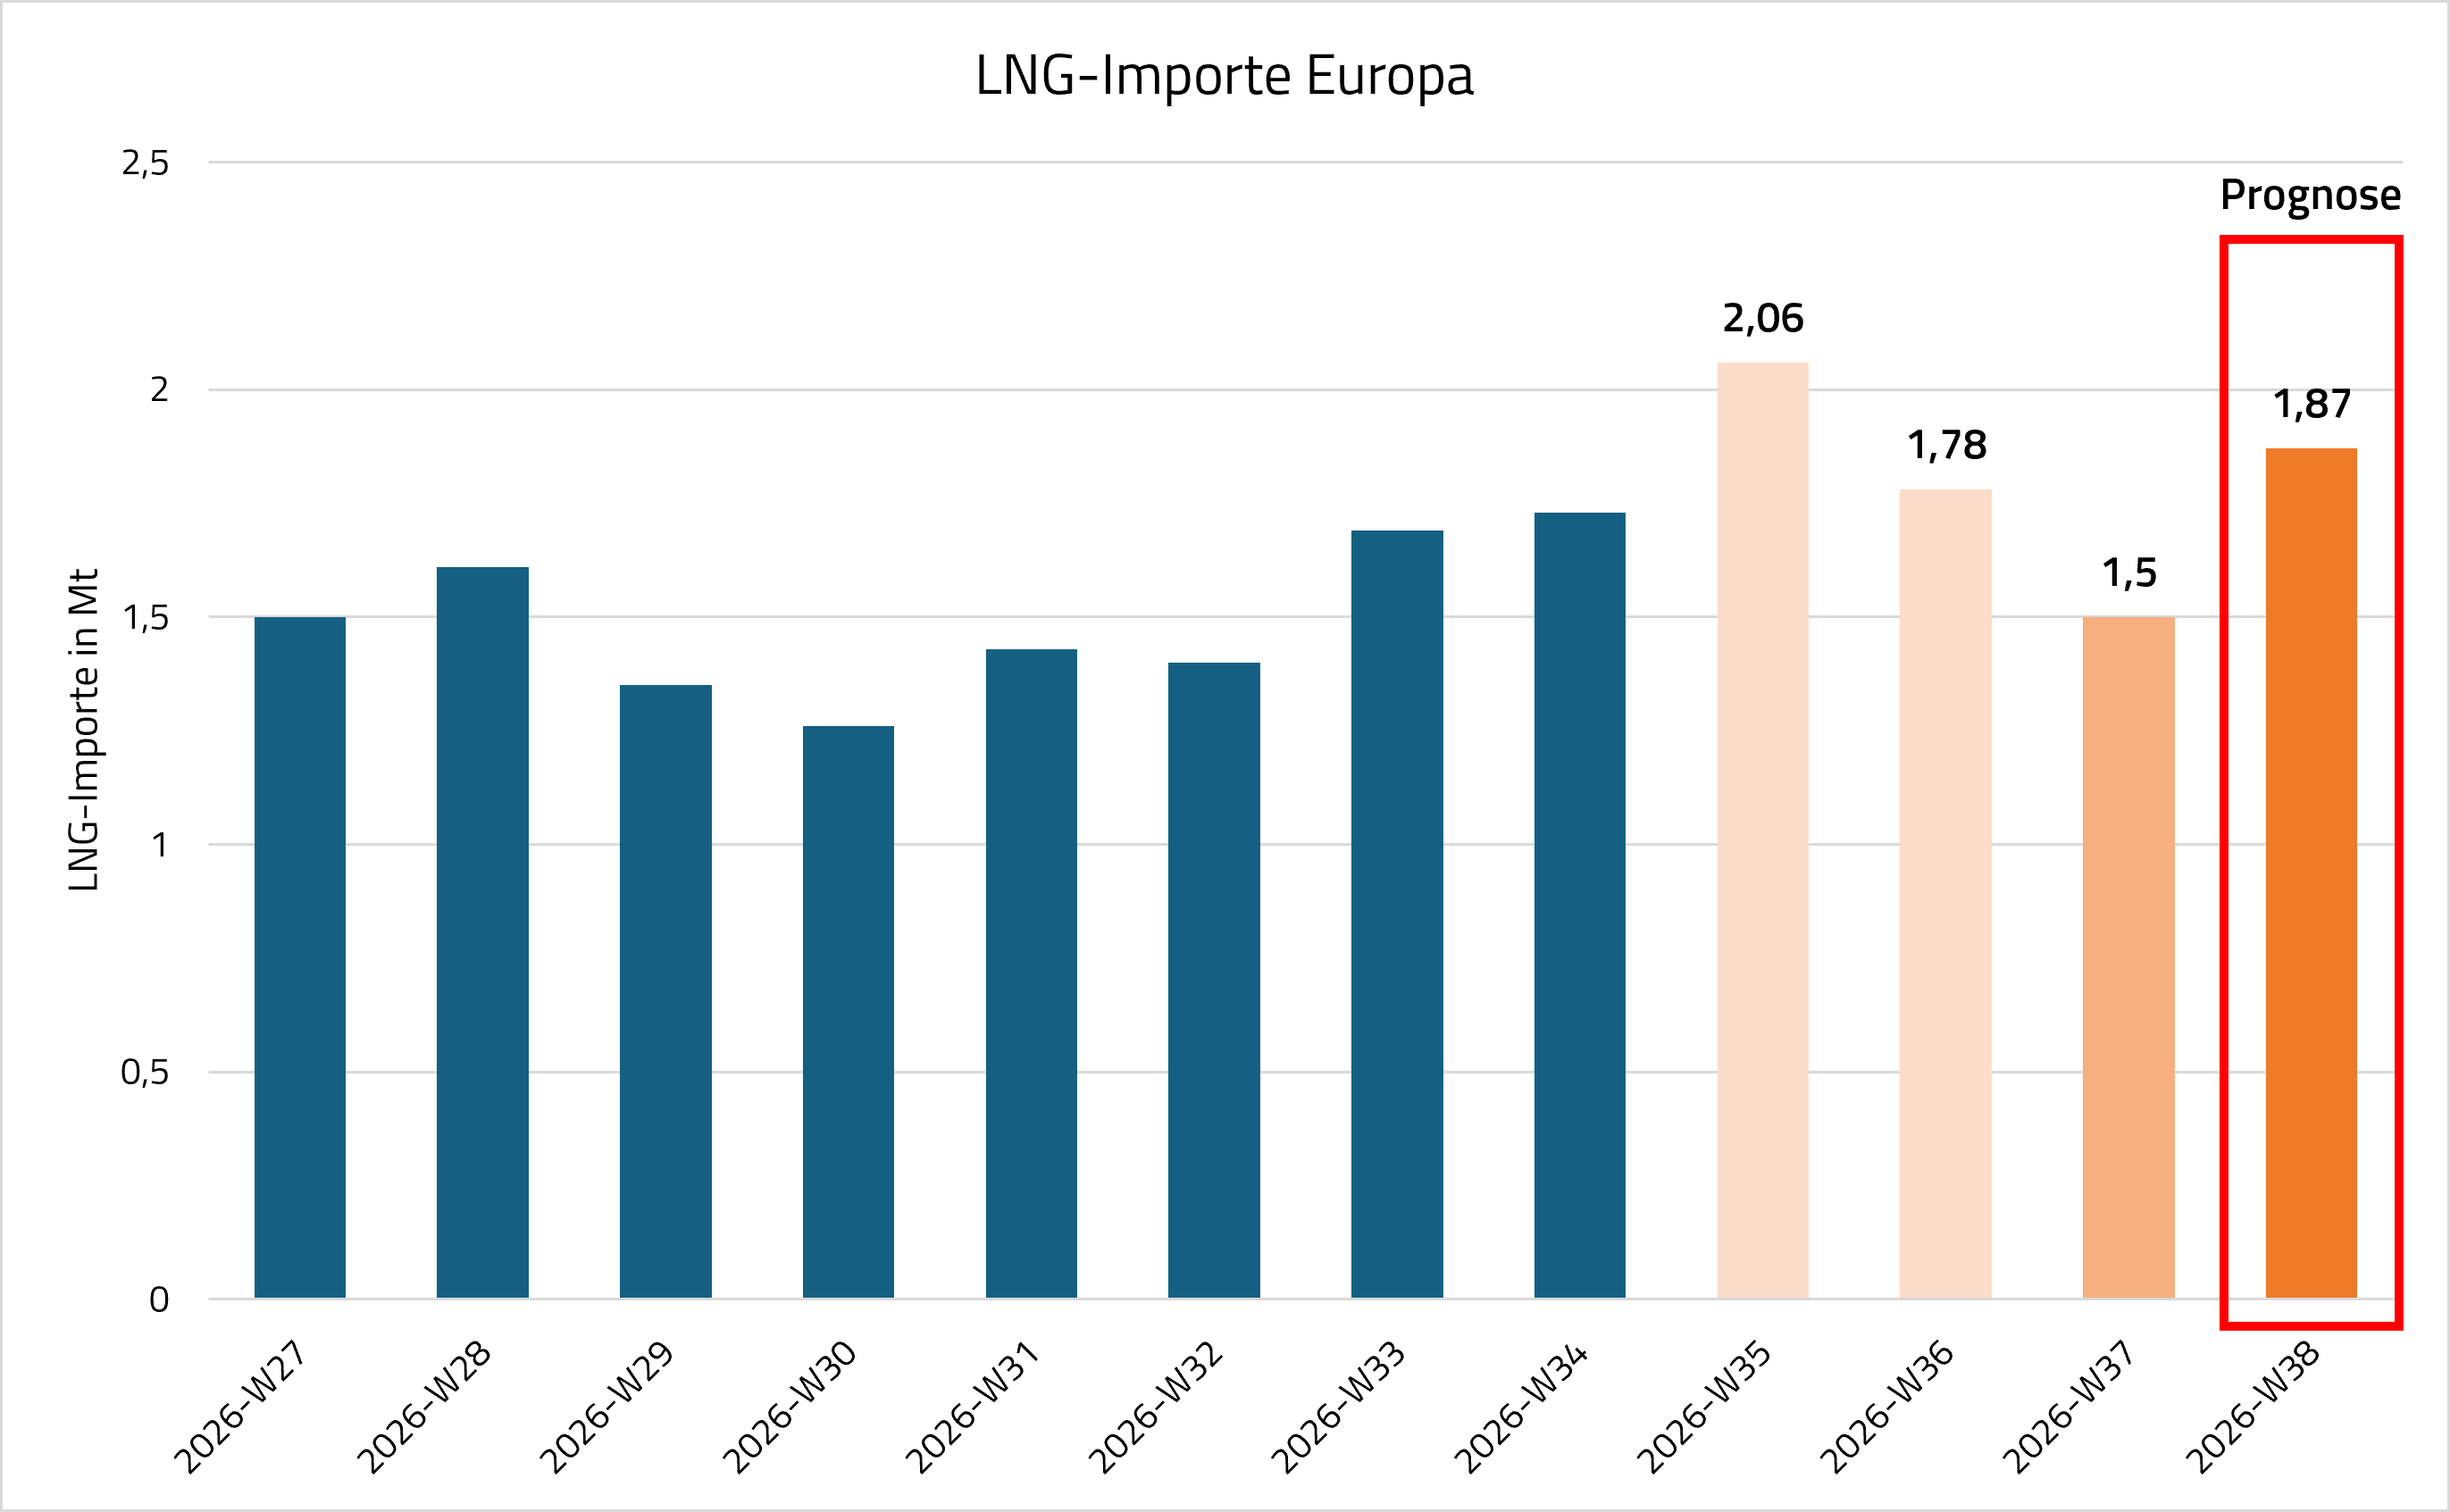
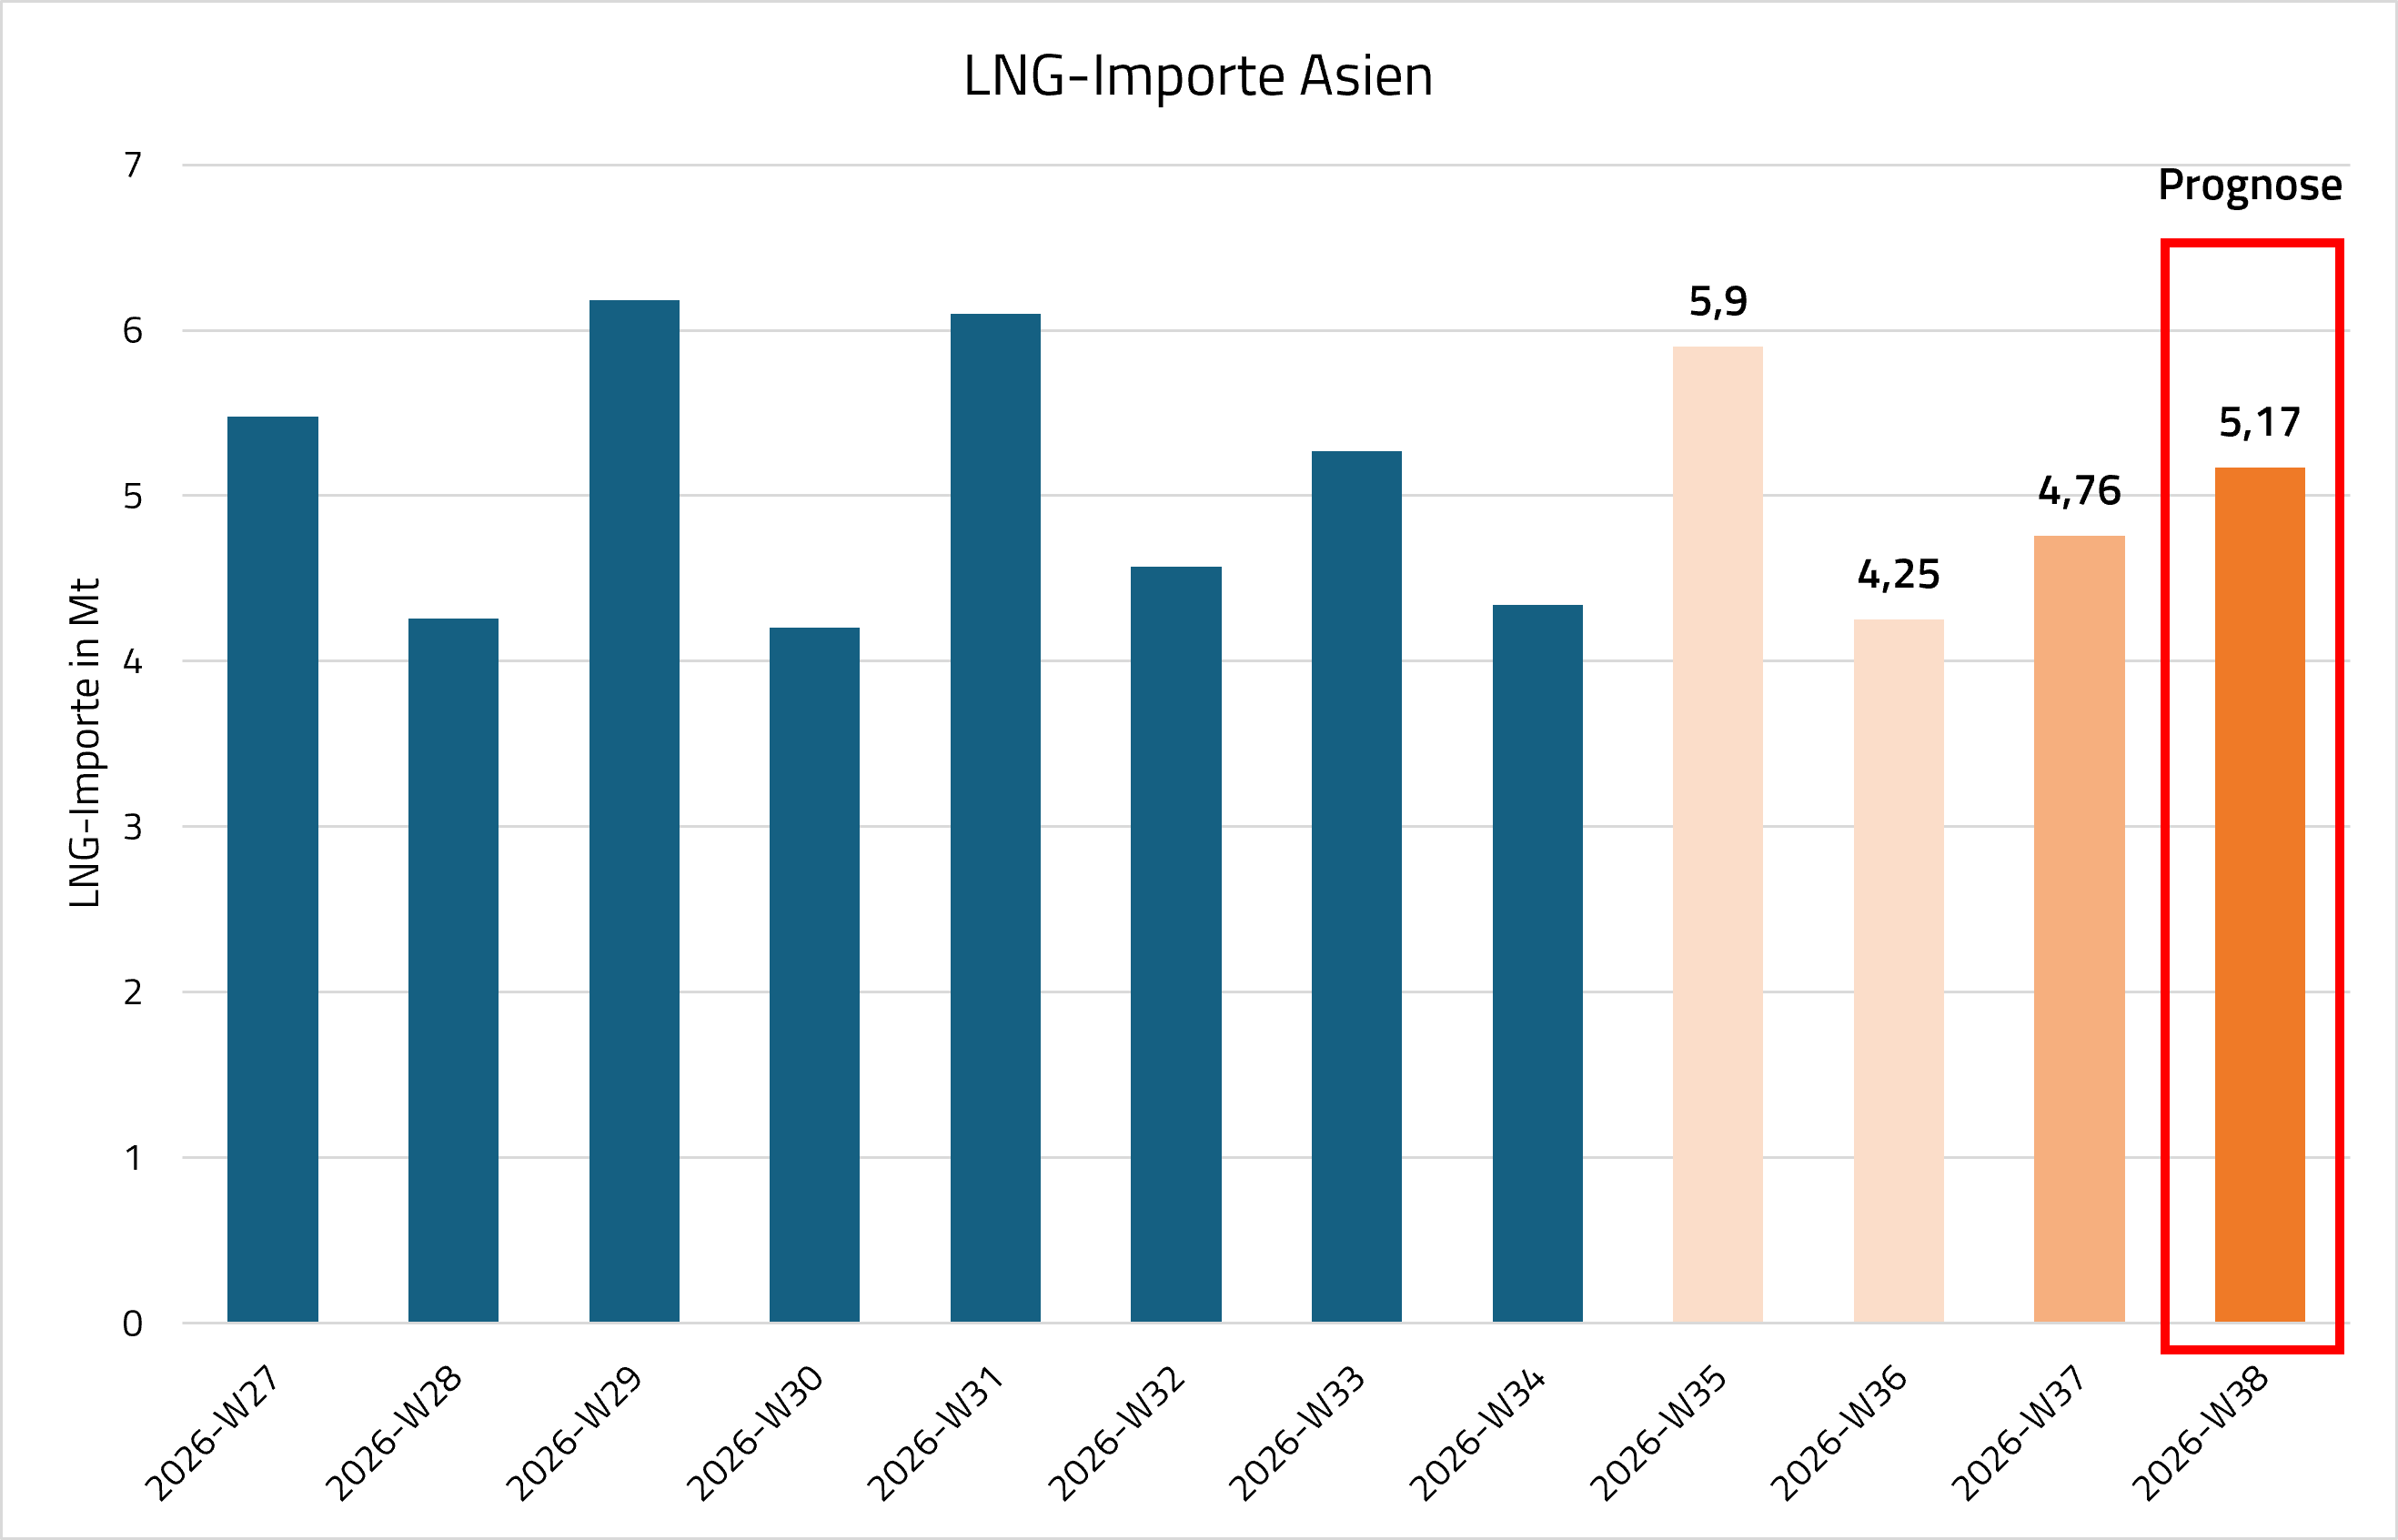
LNG-Markt KW 38 | Importe in Europa ziehen wieder an
Die europäischen LNG-Importe gingen in KW 37 auf 1,50 Mt zurück, nach 1,78 Mt in KW 36. Die vorläufigen Kpler-Daten für die laufende KW 38 deuten aber auf eine Belebung hin, Europa soll auf 1,87 Mt zulegen. In Asien erholten sich die Einfuhren ebenfalls, und zwar auf 4,76 Mt, nach 4,25 Mt in KW 36. Während Japan und Südkorea die Importe erhöhten, gingen diese in China auf 0,90 Mt zurück, Indien hielt mit 0,47 Mt stabil. Für die aktuelle KW 38 ist ein Anstieg in Asien auf 5,17 Mt erwartet. China erholt sich laut Prognose auf 1,40 Mt, Südkorea auf 1,12 Mt.
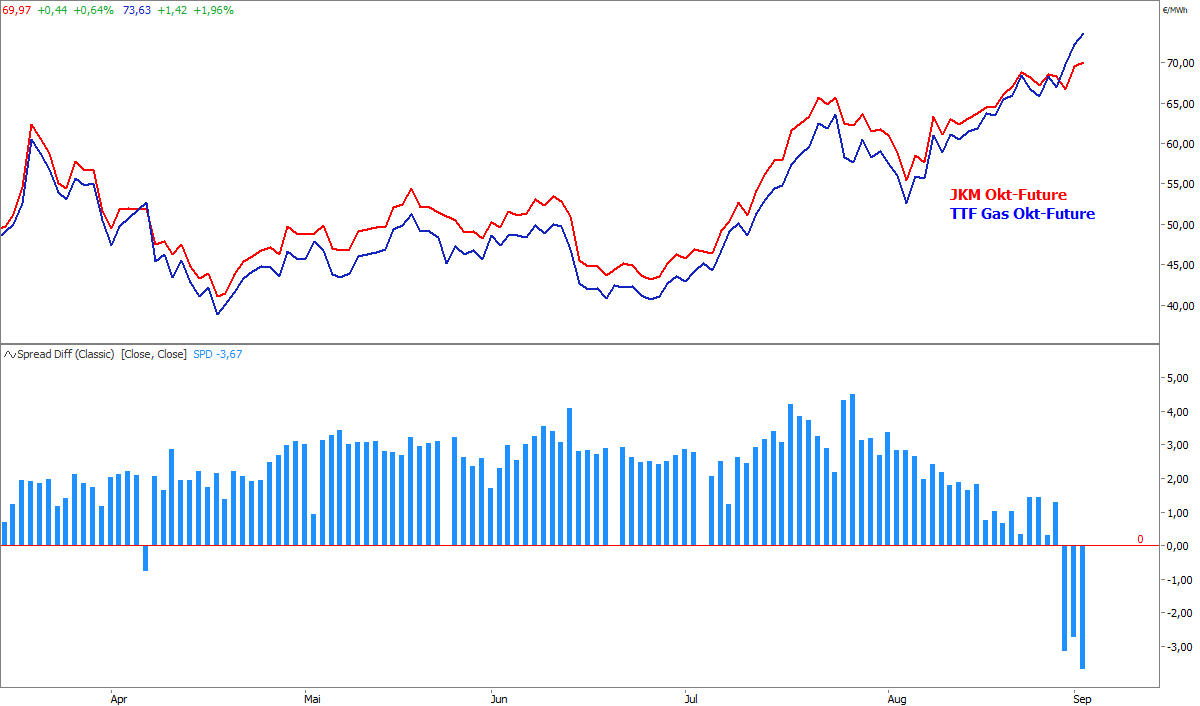
Angebotsseitig sticht für die KW 38 zudem der kräftige Anstieg der asiatischen Exporte auf 3,08 Mt hervor. Kpler erwartet höhere Lieferungen aus Katar, zudem könnte China verstärkt als Re-Exporteur auftreten. Amerika bleibt mit 3,42 Mt stabil auf hohem Niveau. Dennoch bleibt der Markt insgesamt angespannt. Mit Blick auf den Folgemonat unterstreicht der JKM-TTF-Spread für Oktober 26 aber Europa als Premiummarkt: Zum Settlementpreis vom Freitag liegt TTF um 6,31 EUR/MWh über JKM, was US-Spotladungen klar Richtung Europa lenken sollte.
Streiks in Frankreich reduzieren KKW-Kapazität zusätzlich
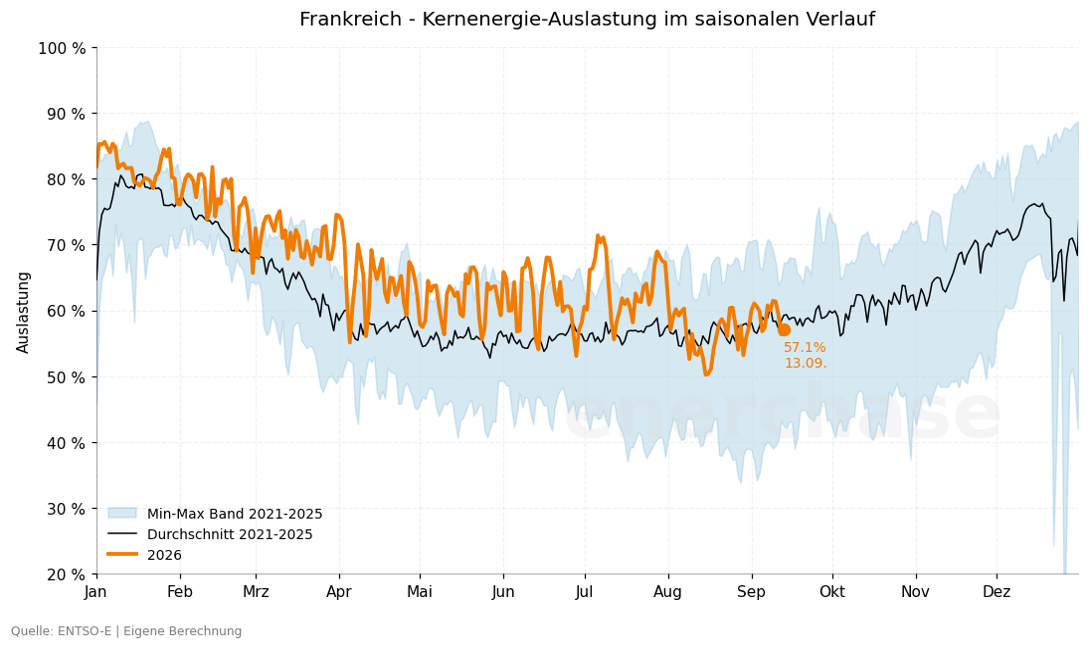
Die Verfügbarkeit der französischen Kernkraftwerke bleibt weiterhin eingeschränkt und erfährt nun auch noch streikbedingte Reduzierungen. Der Streik am französischen Kernkraftwerk Flamanville 2 (1,3 GW) hat die verfügbare Leistung des Reaktors am Montagmorgen um 1 GW reduziert, die Arbeitsniederlegung soll noch bis 15:00 Uhr andauern. Bereits für den 15. September ist aber ein weiterer Streik angekündigt, der sich gegen Änderungen der Arbeitsbedingungen in der Energiewirtschaft richtet. Der hitzebedingte Ausfall liegt bei rund 4,1 GW beziehungsweise 6,4 Prozent. Dies stellt einen Rückgang von 1,1 GW gegenüber dem Vortag dar, zur Vorwoche sind die Einschränkungen damit aber unverändert. Die Gesamtverfügbarkeit beträgt 38,56 GW beziehungsweise 61,2 Prozent, ein Anstieg von 1,2 GW gegenüber gestern, aber 0,5 GW unter dem Niveau der Vorwoche.
Laut aktueller REMIT-Meldungen und Warnungen dürfte die höchste Einschränkung in den kommenden drei Wochen bereits morgen liegen, mit nur 39,0 GW Verfügbarkeit. Danach entspannt sich die Lage schrittweise, mit einem spürbaren Sprung ab dem 18.9. auf 43,2 GW und einem weiteren Anstieg bis zum 25.9. auf 49,4 GW.
Ungeplant betroffen ist derzeit Flamanville 2 mit 1,0 GW, ausgelöst durch einen seit Freitag laufenden Streik, der laut EDF bis 15 Uhr andauern soll. Weitere markante Ausfälle sind Chooz 2 mit 1,5 GW (bis 25.9.), Golfech 1 mit 1,3 GW (bis 21.9.) sowie der ebenfalls ungeplante Ausfall an Belleville 2 mit 1,3 GW (bis 24.9.). Unbestätigte EDF-Vorwarnungen zu möglichen Brennstoffrestriktionen bestehen weiterhin für Bugey 3, Golfech 2, Gravelines 1, Nogent 2 und Penly 1.
Strom-Spotauktion für Di., 15.09.: Extreme Preise am Montag – Dienstag moderater
Am Wochenende lagen die deutschen Spotpreise ungefähr auf dem Niveau der Kalenderwoche 37, mit einem Baseloadpreis von 137,96 Euro/MWh am Samstag und 166,10 Euro/MWh am Sonntag. Die neue Kalenderwoche 38 startet mit hoher Volatilität.
Am heutigen Montag sorgen eine sehr schwache Windeinspeisung von 4,3 GW und nur durchschnittliche PV-Leistung für ein hohes Preisniveau mit extrem teuren Abendstunden. Der Baseloadpreis liegt bei 256,55 Euro/MWh, der Tageshöchstpreis erreicht mit 740,01 Euro/MWh um 19:45 Uhr fast das Niveau der bisherigen Jahresspitze vom 24. Juni (747,10 Euro/MWh).
Am morgigen Dienstag legt die PV-Einspeisung von rund 10 auf 12 GW zu, der Windertrag steigt ebenfalls auf knapp 11 GW und ist damit unter dem Klimamittel von 12 GW. Der Baseloadpreis für den Liefertag Dienstag ist dementsprechend 29,8 Prozent niedriger bei 180,07 Euro/MWh. Das Tagesmaximum liegt bei 312,40 Euro/MWh um 19:15 Uhr.
Im Verlauf der KW 38 ist mit sinkenden Preisen zu rechnen. Die Windeinspeisung nimmt in den kommenden Tagen zu und erreicht am Samstag ihr vorläufiges Maximum bei rund 20 GW. Der Solarertrag bleibt die meiste Zeit leicht über dem Klimamittel von 9,5 GW.
EUA Dez. 26 überwindet Juli-Hoch
Wocheneröffnung KW 37: Pipeline-Angriff eskaliert Golf-Konflikt weiter
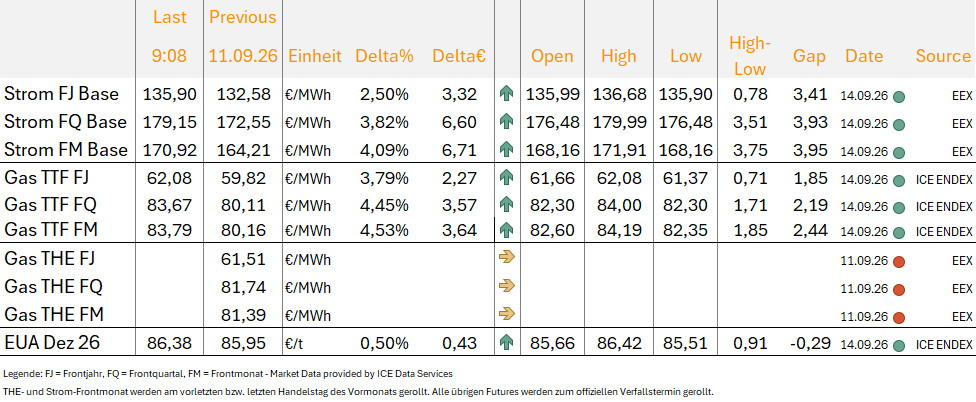
Zum Wochenauftakt schlägt sich die weitere Eskalation in Nahost deutlich in den Notierungen nieder. Die deutschen Strom Base Futures ziehen entlang der Kurve zwischen 2,5 und 4,1 Prozent an, TTF Gas legt mit 3,8 bis 4,5 Prozent noch kräftiger zu. Der Brent Crude Frontmonat notiert gegen 9 Uhr rund 2,8 Prozent fester, bleibt damit aber unter dem Vorwochenhoch, nachdem er am Freitag im Handelsverlauf deutlich nachgegeben hatte. Vergleichsweise gelassen zeigen sich dagegen die EUA.
Mit einem Angriff auf die saudische Ost-West-Pipeline erreicht der Krieg zwischen den USA und dem Iran nun erstmals direkt die Ölinfrastruktur eines Golf-Anrainerstaats. Der bereits am Donnerstag von Sentinel-3-Aufnahmen dokumentierte Drohnenangriff südlich Medinas wurde am Freitag vom saudischen Energieminister bestätigt, mutmaßlich verantwortlich sind mit dem Iran assoziierte Milizen im Irak. Die Pipeline, über die zuletzt täglich 5 bis 7 Millionen Barrel in Richtung Rotes Meer flossen, bleibt vorsorglich geschlossen, ein Zeitplan für die Wiederinbetriebnahme steht nicht fest. Laut Reuters reichen die Lagerbestände in Yanbu für rund 5 bis 7 Tage, danach drohen Beeinträchtigungen der Exporte, der dortigen Raffinerie und letztlich der gesamten saudischen Förderung.
Verschärft wird die Lage durch den anhaltenden Tankerkrieg: UKMTO meldete am Sonntag den Beschuss eines Schiffs, nach iranischen Angaben wurde dabei ein iranisches Handelsschiff getroffen, ein Mensch kam ums Leben, vier wurden verletzt. Die Huthi erreichten zudem am Freitag mit Perim Island und Dhubab Positionen direkt an der Straße Bab el-Mandeb. Damit gerät nun auch der Seeweg ab Yanbu unter Druck, nachdem mit der Ost-West-Pipeline bereits die zentrale Umgehungsroute um die Straße von Hormus ausgefallen ist. Vor diesem Hintergrund wurde das für heute geplante Treffen der Golf-Außenminister mit dem iranischen Amtskollegen Araghtschi im omanischen Salalah zur Zukunft der Straße von Hormus, bei dem es um eine sichere Transitroute und mögliche Durchfahrtsgebühren gehen sollte, einvernehmlich verschoben. Der Iran beharrt weiterhin darauf, die Straße erst nach Erfüllung US-amerikanischer Forderungen vollständig zu öffnen.
Auch am Kraftstoffmarkt bleibt der Konflikt der eigentliche Preistreiber. Abzuwarten bleibt, ob die Ukraine ihre Angriffe auf russische Raffinerien nach einer entsprechenden Bitte von US-Präsident Trump einstellt, der die Attacken für einen weltweiten Kraftstoffmangel verantwortlich macht und auf ausreichend andere Ziele verweist. Russland eskalierte über das Wochenende seinerseits mutmaßlich mit einem Angriff auf einen diplomatischen Zug, in dem sich unter anderem Carl Bildt, Boris Johnson und der frühere CIA-Direktor David Petraeus befanden. Zugleich bereitet sich die Ukraine laut Präsidialamts-Stabschef Kyrylo Budanow auf eine Wiederaufnahme der Friedensgespräche mit Russland und den USA im Oktober vor, auch China und Indien haben laut Russland ihre Vermittlung angeboten.
Abseits der geopolitischen Lage sorgt am deutschen Strom Spotmarkt vor allem das Wetter für Bewegung. Nach einem durchschnittlichen Spotpreis am Samstag bei 137,96 Euro/MWh notierte der Sonntag mit 166,10 Euro/MWh etwas höher. Am heutigen Montag sorgen eine sehr schwache Windeinspeisung von 4,3 GW und nur durchschnittliche PV-Leistung für ein hohes Preisniveau mit extrem teuren Abendstunden. Der Baseloadpreis liegt bei 256,55 Euro/MWh, der Tageshöchstpreis erreicht mit 740,01 Euro/MWh um 19:45 Uhr fast das Niveau der bisherigen Jahresspitze vom 24. Juni mit 747,10 Euro/MWh. Im weiteren Wochenverlauf entspannt sich die Lage jedoch, die Windeinspeisung steigt von 4,3 GW am Montag auf bis zu 23 GW am Samstag, während die PV-Leistung die gesamte Woche mit 9,5 bis 13 GW über dem Klimamittel von 9 GW bleibt. Die Temperaturen sind zu Wochenbeginn mild und bewegen sich den Rest der Woche nah am langfristigen Durchschnitt von 15 Grad Celsius.
TradingUpdate
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben im Bereich Technische Analyse veröffentlicht!
Nach der großen Tagesspanne am heutigen Dienstag zieht sich das Tagesprofil am morgigen Mittwoch zusammen. Zwischen Tageshöchst- (220,07 Euro/MWh) und Tagestiefstpreis (56,34 Euro/MWh) liegen nur noch 163,73 Euro/MWh. Am heutigen Dienstag ist die Spanne mit 271,62 Euro/MWh 65,9 Prozent größer. Ursächlich ist vermutlich die Kombination aus gesunkenem PV-Ertrag, welcher die Mittagsstunden teurer werden lässt (von knapp 14 auf 9 GW), und besonders in den Abendstunden steigendem Windertrag.
Insgesamt sinkt der Baseloadpreis um 2,3 Prozent auf 143,15 Euro/MWh.
In den nächsten Tagen ist mit schwachen Winderträgen zwischen 3 und 10 GW zu rechnen. Ab Donnerstag steigt der PV-Ertrag auf überdurchschnittliche 13 GW.
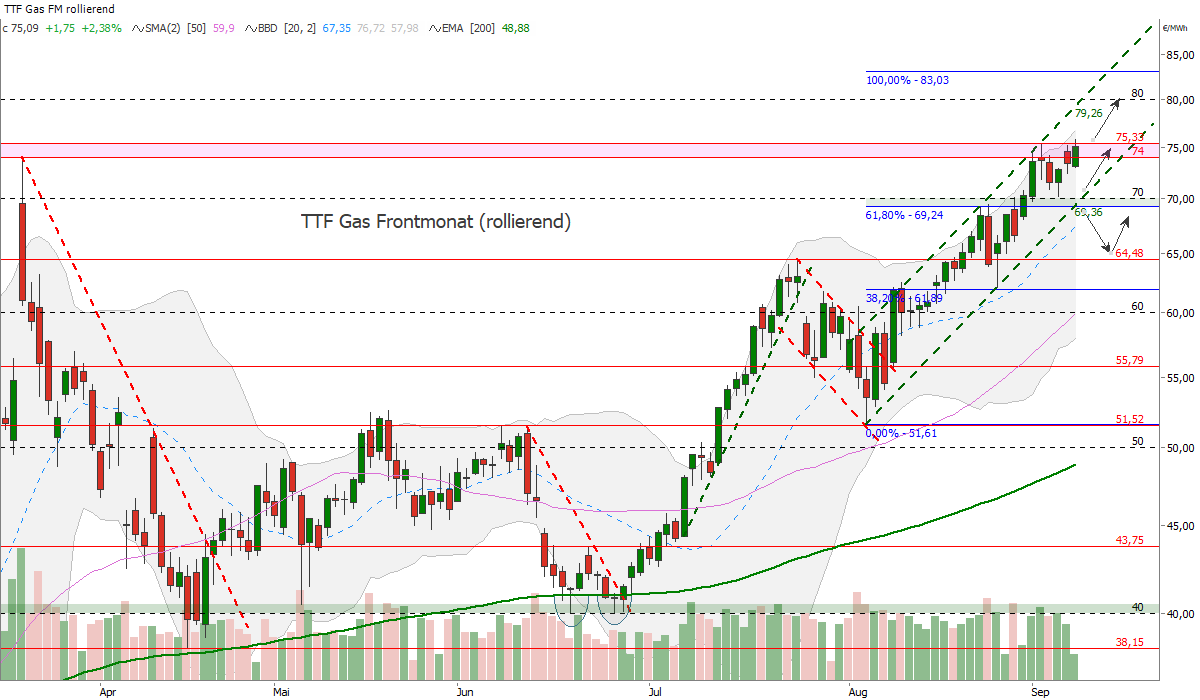
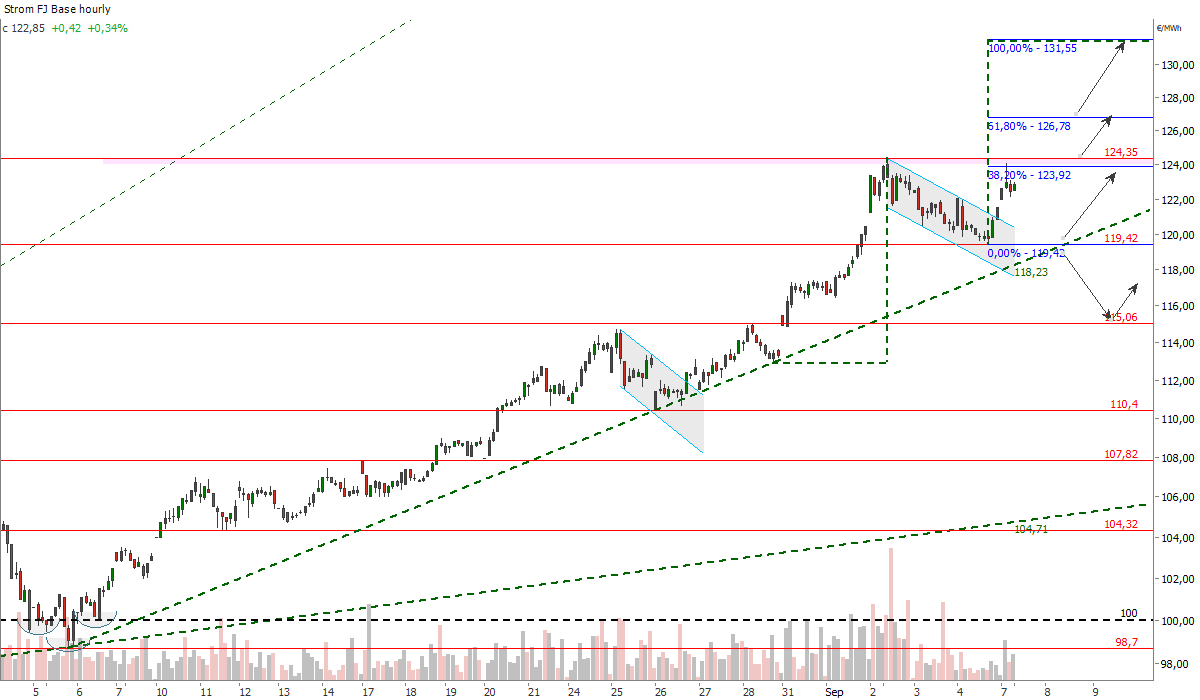
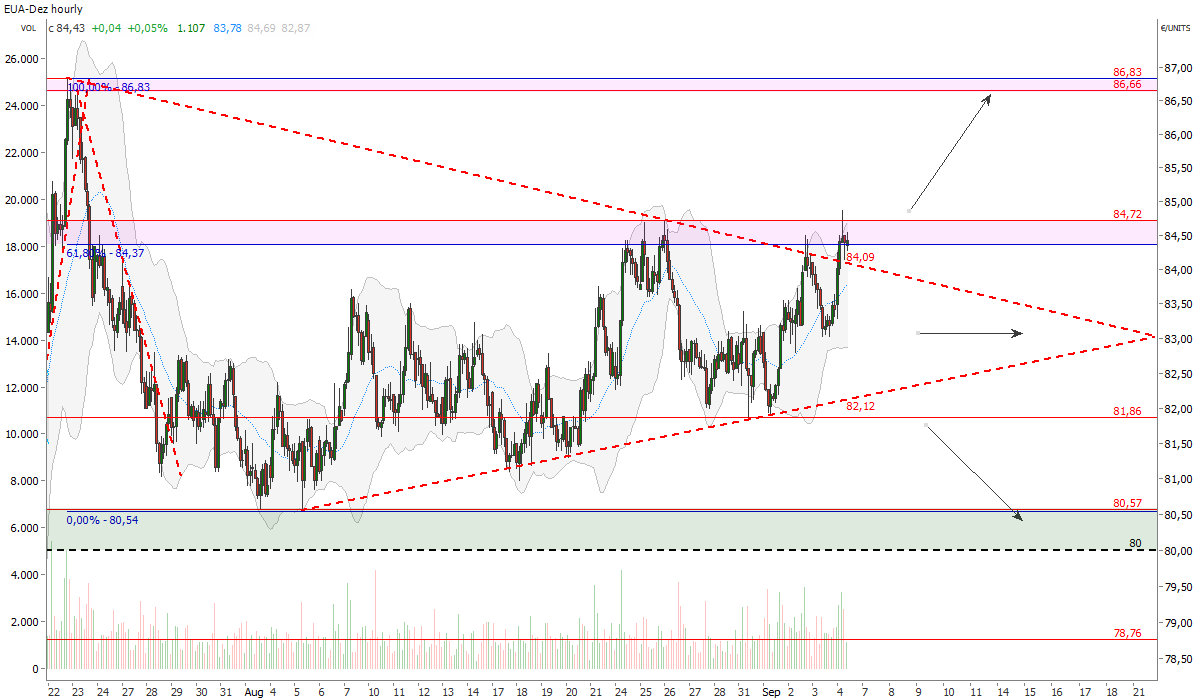
Gemäß eines Artikels von Bloomberg hat QatarEnergy mit der Al Marrouna erstmals seit fast sechs Wochen wieder einen LNG-Tanker offen und mit eingeschaltetem AIS durch die Straße von Hormus fahren lassen. Das Schiff ist auf dem Weg zum pakistanischen Port Qasim und soll dort am 10. September eintreffen. Die sichtbare Passage könnte ein erster Test für neue Sicherheitsvereinbarungen sein, die ausgewählten Handelsschiffen eine geschütztere Durchfahrt ermöglichen sollen. Pakistan vermittelt derzeit zwischen Iran und den USA und könnte damit eine Rolle bei entsprechenden Vereinbarungen spielen. Parallel dazu befinden sich Gespräche zwischen Iran und Oman über eine temporäre Route für sichere Schifffahrt nach Angaben des iranischen Außenministeriums in der Schlussphase. Diese Route könnte bereits in den kommenden Tagen bei der Internationalen Seeschifffahrts-Organisation registriert werden. Analysten der SEB sehen darin vorsichtige Anzeichen für eine Normalisierung des Schiffsverkehrs, warnen jedoch vor einer Überinterpretation einer einzelnen LNG-Fahrt. Die Lage bleibt insbesondere für die Energie- und Tankermärkte angespannt, da die USA zuletzt drei iranische Tanker angegriffen haben, während gleichzeitig an einem formalisierten Schifffahrtskorridor gearbeitet wird. Derweil handelt der TTF Gas Frontmonats-Future über dem Märzhoch von 74 Euro/MWh bei zuletzt 75,79 Euro/MWh (bisheriges Tageshoch am Dienstag um 11:30 Uhr). Ein Tagesschlusskurs über 74 Euro/MWh, welcher bisher nicht erfolgt ist, wäre charttechnisch bullish zu werten und würde den Weg in Richtung 80 Euro/MWh freilegen.

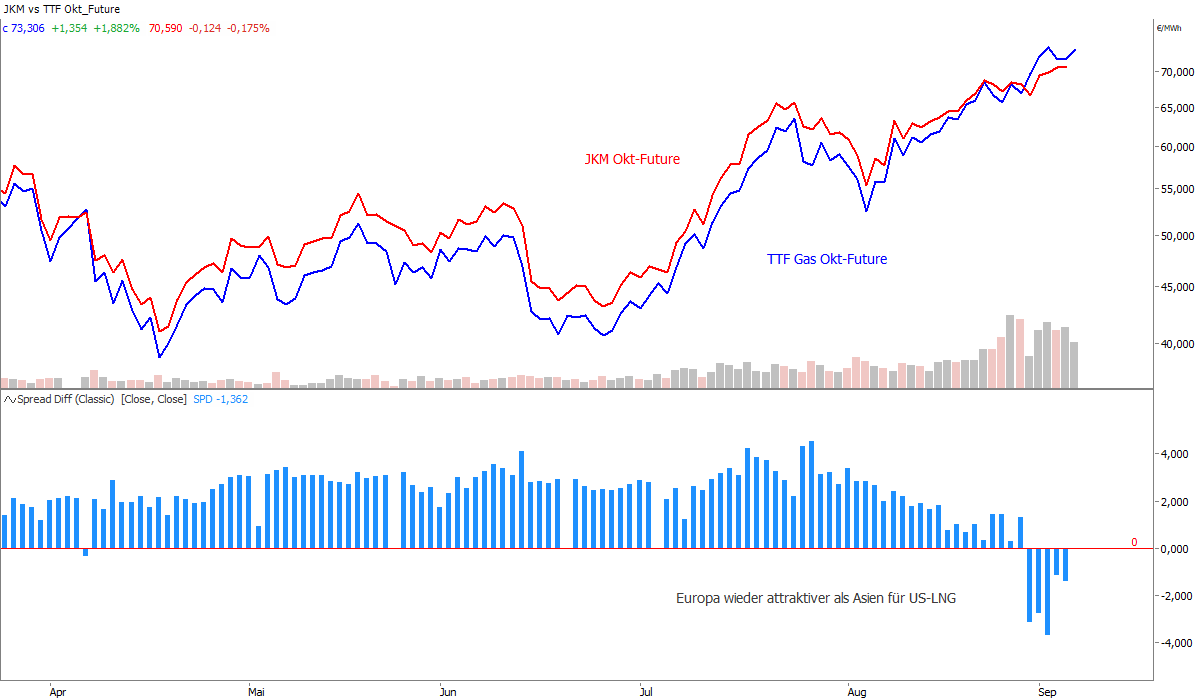
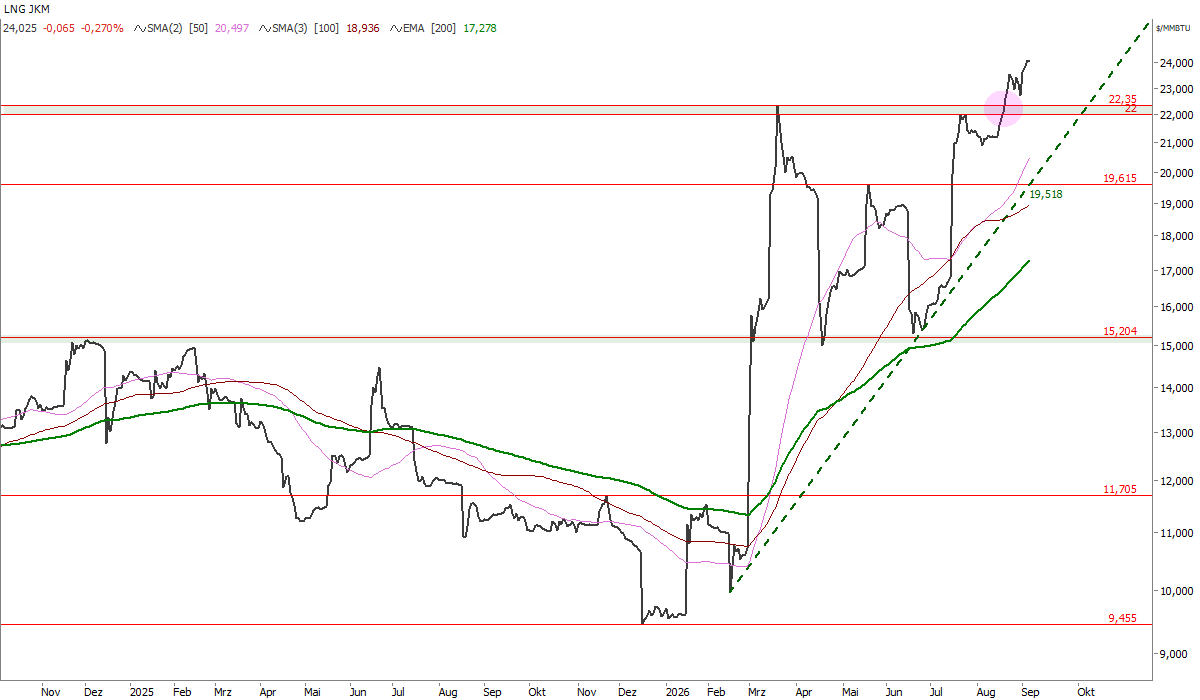
Die Aussichten für die asiatischen LNG-Preise zur Lieferung im Oktober bleiben angesichts der verschärften Lage im Nahen Osten und der vergleichsweise niedrigen europäischen Gasspeicher fundamental und auch charttechnisch bullish (siehe Chart). Es gibt allerdings Meldungen von Bloomberg, dass sich mehrere LNG-Tanker derzeit leer in Richtung Golf von Oman bewegen, was auf künftig steigende LNG-Transporte durch die Straße von Hormus hindeuten könnte (Qatar Is Bringing Empty LNG Ships Home in Possible Export Pivot - Bloomberg). Gleichzeitig zeigen Satellitenbilder des katarischen LNG-Exportkomplexes in Ras Laffan vom 6. September laut einer Analyse von Kpler thermische Aktivität an vier Verflüssigungsanlagen. Damit ist die Zahl aktiver Anlagen gegenüber den Aufnahmen vom 28. August, auf denen noch fünf Anlagen Aktivität zeigten, zurückgegangen. Es besteht also weiterhin erhebliche Unsicherheit, da Berichten zufolge der Iran weitere Sperrungen und zusätzliche Beschränkungen für den Schiffsverkehr durch die Straße von Hormus einführen könnte. Die europäischen Gasspeicher sind mit 754 TWh bzw. 66,6 Prozent gefüllt und liegen damit rund 17 Prozent unter dem Vorjahresniveau. Die niedrigen Speicherstände vor Beginn der Heizperiode dürften die europäischen Gaspreise also weiter stützen und damit auch den asiatischen LNG-Markt hoch halten. Zuletzt handelten die TTF-Notierungen wieder über den asiatischen LNG-Preisen, womit wieder mehr LNG in Europa anlanden dürfte (siehe Chart). Die Höhe dieses Aufschlags hängt insbesondere davon ab, wie stark asiatische und europäische Käufer um flexible LNG-Lieferungen konkurrieren. Der Wettbewerb um das knappe Gut Gas hat vor dem Start der Heizsaison begonnen.

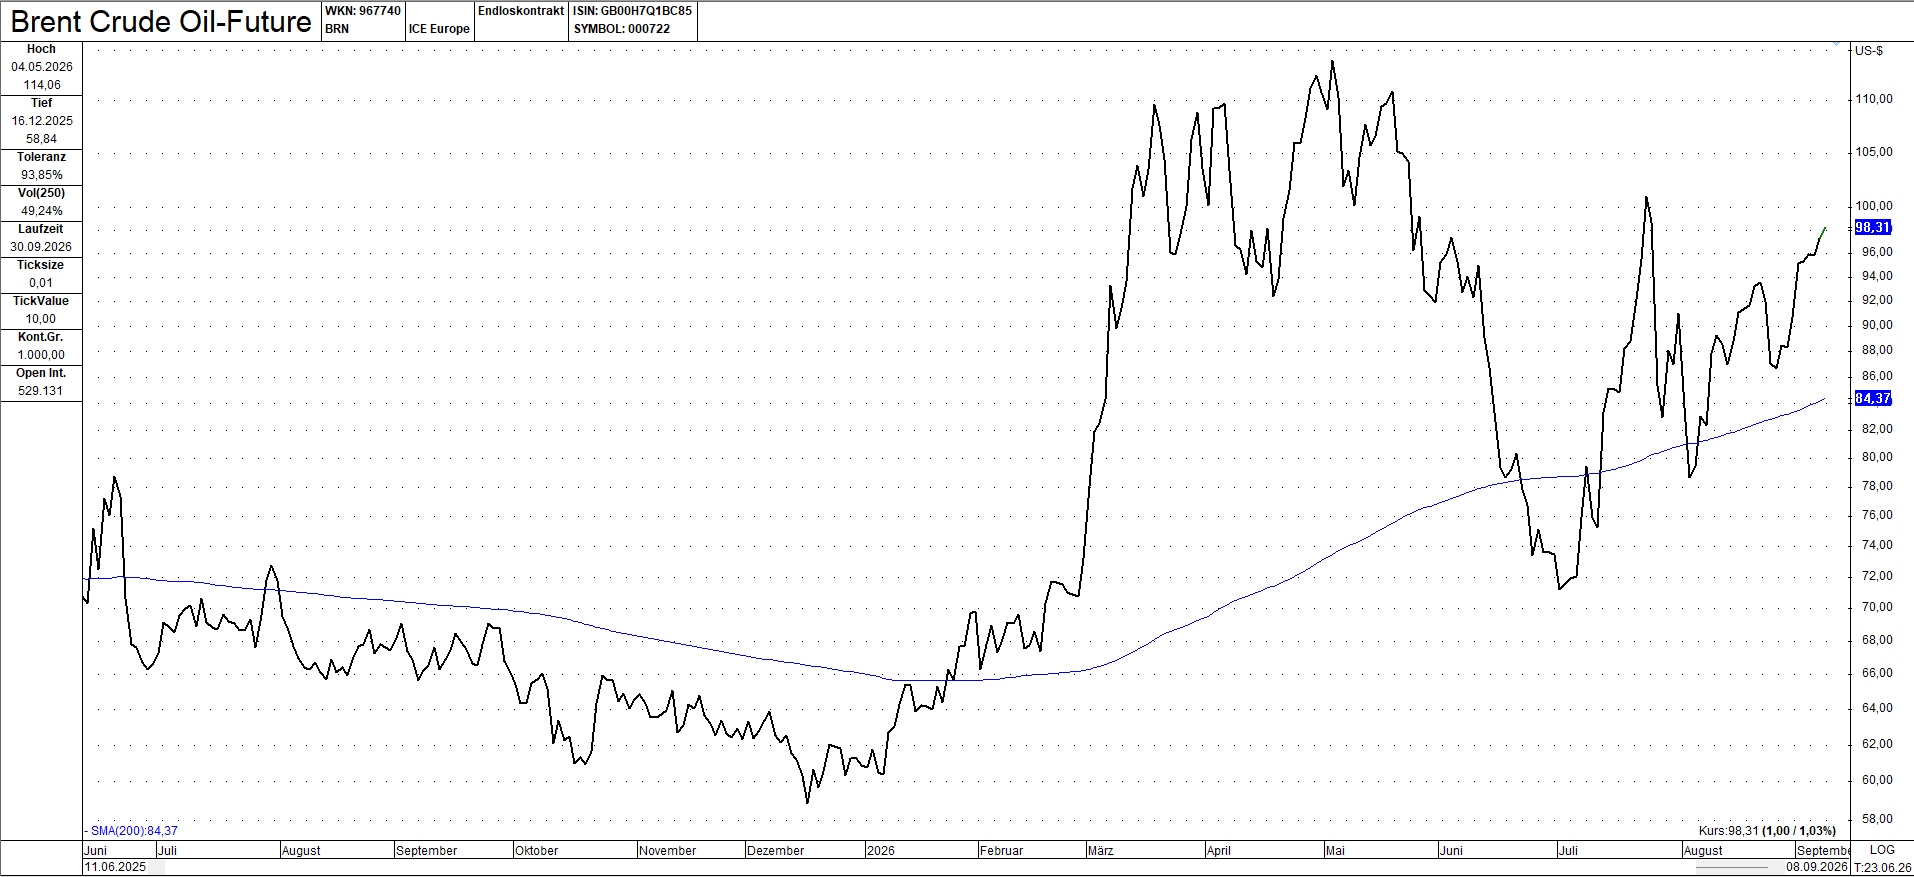
„120 zu 80“ – was sich wie der optimale Blutdruck zwischen systolischen und diastolischen Werten anhört, sind tatsächlich die neuen Rohölprognosen von Goldman Sachs (GS) für Rohöl Brent mit Blick auf das Jahresende 2026. Sollten die Spannungen zwischen den USA und dem Iran anhalten wäre der obere Bereich wahrscheinlich, bei einer Entspannung zwischen beiden Ländern ein Fall in Richtung 80 USD je Fass. Per Saldo hat GS die Dezemberprognosen um 5 USD auf 85 US-Dollar je Fass angehoben. Allerdings raten sie dazu, sich mit Erdgas- und Dieselkontrakten gegen geopolitische Risiken abzusichern, weil dort der Engpass größer sei als bei Rohöl. GS betont zudem: “Risks to our price forecast remain significantly tilted to the upside.” Aktuell notiert der Brent Crude Frontmonat knapp unter 100 USD je Fass, weil die Verhandlungen zwischen dem Iran und dem Oman abgewartet werden.
Der ehemalige Leiter der Rohstoffanalyse von GS, Jeff Currie, sprach heute früh bei CNBC jedoch davon, dass sich die Prognosen von GS als zu niedrig herausstellen dürften. Der Angebotsengpass an vielen Stellen der Welt sei längst Realität und die Märkte und Investoren müssten sich darauf einstellen, dass der Konflikt im Nahen Osten noch deutlich länger andauern wird als zuvor vermutet - was die Märkte aber auch einzupreisen beginnen. Jenseits dessen verwies er ebenfalls eindrücklich auf die Gefahren für andere Rohstoffe wie Kupfer, das auf Rekordhoch notiert, oder zahlreiche Agrarprodukte (Weizen, Zucker, Kakao, Mais), die sich zum Teil schon spürbar verteuert haben und Diesel hier eine wichtige Rolle als Input-Faktor spielt. All dies treibt die Teuerung nach oben und erhöht damit den Druck auf die Notenbanken, die Leitzinsen weiter anzuheben. Alles in allem bleibt die Gesamtgemengelage am Rohstoffmarkt damit (sehr) angespannt.

Chinas Außenhandel entsprach im August weitgehend den Erwartungen. Während die Warenausfuhr in US-Dollar gerechnet um stolze 25,0% ggü. Vorjahr expandierte (Juli: +23,9%), stieg die Wareneinfuhr um 28,2% ggü. Vorjahr an (Juli: +27,5%). Der Saldo aus Ex- und Importen stelle sich damit auf hohe 119,1 Mrd. US-Dollar. Dahinter verbirgt sich die nach wie vor hohe Dynamik der KI-Investitionen vor allem in den USA. So schnellten die chinesischen Lieferungen in die USA im August sprunghaft um 34,4% nach oben und die Exporte nach Südkorea sogar um knapp 50%. Die Importe aus Südkorea haben sich im vergangenen Monat sogar mehr als verdoppelt. Damit ist aber auch klar, dass die Wirtschaft aus dem Reich der Mitte nach wie vor einseitig vom Export abhängig ist, während die Binnenwirtschaft nicht in die Gänge kommt.
Für uns hier ist natürlich die Rohstoffseite besonders interessant. Im August erhöhte China seine Rohöleinfuhr um 6,2% ggü. Juli auf 37,93 Mio. Tonnen, was aber immer noch einem Abschlag ggü. Vorjahr in Höhe von 23,4% entsprach. Das Interessante dabei ist aber vielmehr, dass China sich als „weißer Ritter“ entpuppte. Die deutlich erhöhten Preise für Diesel und Benzin sind nur allzu gut bekannt, aber diese wären wohl noch höher gewesen, hätte das Reich der Mitte nicht gut 6 Mio. Tonnen raffinierte Produkte ausgeführt (+12,7% ggü. Vorjahr). Ansonsten war auffällig, dass sich die Erdgaseinfuhr im Vergleich zum Juli leicht auf 10,33 Mio. Tonnen verringerte (-12,9% ggü. Vorjahr), der Kohleimport dagegen mit 42,1 Mio. Tonnen sehr robust blieb. Das Minus ggü. Vorjahr in Höhe von 1,5% resultierte aus einem ebenfalls hohen Augustwert aus dem Jahr 2025.
Fazit: Alles in allem sind die heutigen Zahlen aus China u. E. leicht bullish für die Rohstoffmärkte zu werten.

Nachdem der deutsche Strom-Spotmarktpreis am Samstag mit 42,14 Euro/MWh auf dem niedrigsten Stand seit Juni notierte, steigen die Preise mit nachlassender Wind- und PV-Einspeisung wieder an (Sonntag: 107,55 Euro/MWh, Montag: 155,88 Euro/MWh).
Am morgigen Dienstag fällt der Baseloadpreis um 6,0 Prozent auf 146,58 Euro/MWh. Die Tagesspanne steigt allerdings um 18,6 Prozent von 229,03 auf 271,62 Euro/MWh. Der Tagestiefstpreis wird um 13:45 Uhr bei 0,10 Euro/MWh erreicht, der Tageshöchstpreis liegt bei 271,63 Euro/MWh um 20:00 Uhr.
In den nächsten Tagen bleibt die Windeinspeisung mit 13 bis 17,5 GW überdurchschnittlich. Ab Donnerstag ist mit relativ schwachen Erträgen zu rechnen. Die PV-Einspeisung bleibt ebenfalls überdurchschnittlich bei etwa 13 GW, eine Ausnahme bildet der Mittwoch mit 9 GW.
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben im Bereich Technische Analyse veröffentlicht!
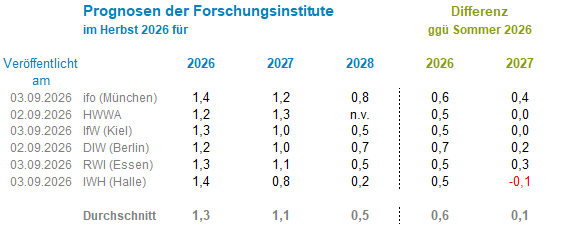
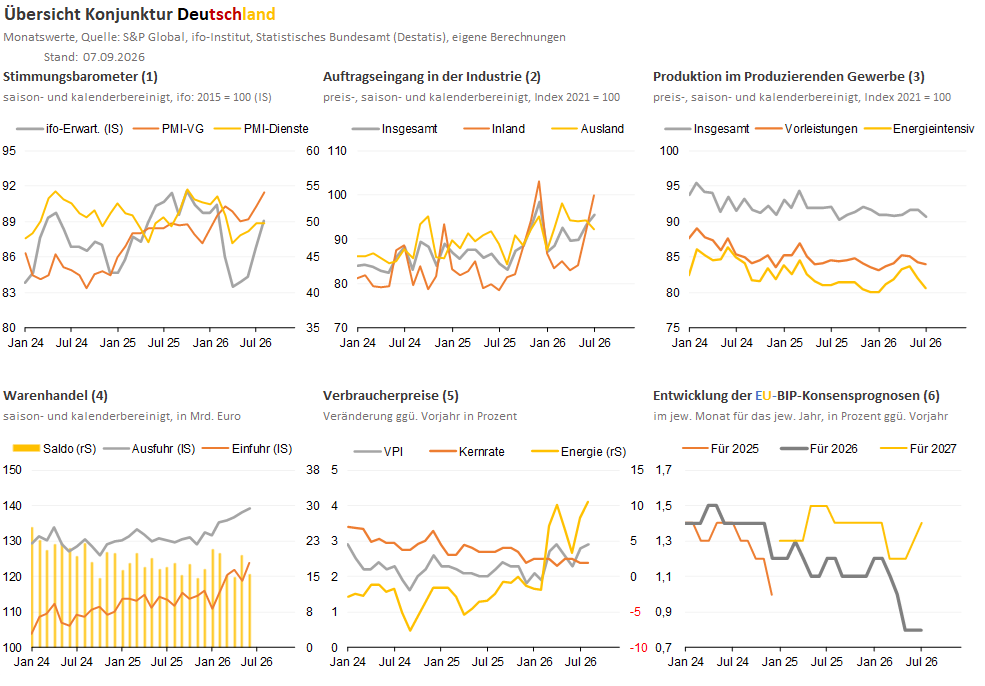
Die Stimmungsbarometer der Unternehmen aus Deutschland (ifo-Geschäftsklima oder Einkaufsmanagerindizes – Graphik 1) weisen seit geraumer Zeit nach oben und hielten somit die Hoffnung am Leben, dass sich zumindest eine konjunkturelle Belebung einstellen wird. Tatsächlich legte der preisbereinigte Auftragseingang in der Industrie im Juli sehr deutlich und zwar saison- und kalenderbereinigt um 2,5 Prozent ggü. Vormonat zu, nach einem noch robusteren Plus im Juni in Höhe von 3,7 Prozent. Gleichzeitig überboten sich die führenden Wirtschaftsforschungsinstitute mit Anhebungen ihrer BIP-Prognosen für dieses und für nächstes Jahr (siehe Tabelle), was in den öffentlich-rechtlichen Nachrichtensendungen einseitig positiv gefeiert wurde.
Dort vergaß man jedoch auf ein wichtiges Detail hinzuweisen: Die Aufwärtsrevision für das BIP in 2026 erfolgte zum einen, weil das Statistische Bundesamt die BIP-Zahlen für das erste Quartal merklich nach oben revidiert hat und zum anderen aufgrund der unerwartet guten Entwicklung in den ersten sechs Monaten, die allerdings ausschließlich auf dem Staatskonsum und den Exporten beruhte (Stichwort: KI-Investitionen in den USA). Bei den anderen Verwendungsaggregaten war für das erste Halbjahr dagegen kaum eine Erholung zu erkennen. So wird der private Konsum nach wie vor durch die Kaufkraftverluste aufgrund des Energiepreisanstiegs gedämpft und die privaten Ausrüstungsinvestitionen sind im zweiten Quartal nicht über ihr Niveau von vor zweieinhalb Jahren hinausgekommen. Gerade diese sind aber für einen nachhaltigen Aufschwung über die Erweiterung der Kapazitäten unerlässlich. Stattdessen gingen die privaten Ausrüstungsinvestitionen seit Anfang 2024 um nicht weniger als 11,0 Prozent zurück, während sich der Staat um 21,0 Prozent ausbreitete. Vor diesem Hintergrund stimmen wir mit der Einschätzung des DIW Berlin ausnahmsweise überein: „Die schwache Produktion dürfte im dritten Quartal in einem erneuten Rückgang der ohnehin kraftlosen privaten Investitionstätigkeit münden. Auch die Exporte werden ohne die Vorzieheffekte des zweiten Quartals und mit den Transporthemmnissen infolge des Niedrigwassers wohl wieder sinken. Der private Konsum dürfte angesichts der weiterhin hohen Inflation und einer abgeschwächten Einkommensentwicklung stagnieren. Auch im Wohnungsbau werden sich wegen des verstärkten Preisdrucks wohl kaum reale Zuwächse ergeben. Allein die öffentlichen Ausgaben dürften die Entwicklung weiter stützen.“
Dazu passen die heutigen Industrieproduktionszahlen. Trotz Stimmungsaufhellung und robustem Auftragseingang kommt diese nicht vom Fleck. Im Juli sank die Industrieproduktion sogar preis-, saison- und kalenderbereinigt um 1,1 Prozent (Graphik 3), was vor allem auf den Fahrzeugbau (-9,2%) zurückzuführen war. Dass sich die Industrieproduktion in den nächsten Monaten stramm nach oben entwickeln wird, ist u. E. unwahrscheinlich. Der Gegenwind resultierend aus höheren Energie- und Nahrungsmittelpreisen sowie anziehenden Staatsanleiherenditen ist dafür zu groß. Die Rohstoffmärkte bekommen also nicht nur von der Weltwirtschaft kaum und noch weniger von der deutschen Konjunktur Rückenwind.
Am vergangenen Wochenende eskalierte der Konflikt zwischen den USA und dem Iran mit den bislang größten wechselseitigen Tankerangriffen. Das US-Militär griff drei iranische Rohöltanker an, nachdem die Revolutionsgarden zuvor zwei US-Kriegsschiffe mit ballistischen Raketen attackiert hatten. Der Iran griff im Gegenzug drei Tanker an, die die Straße von Hormus auf einer nicht autorisierten Route passierten, nachdem die USA bereits vergangene Woche angekündigt hatten, künftig iranische Öltanker direkt anzugreifen. Beide Seiten signalisieren, sich auf einen langen Konflikt einzustellen. Der Iran drohte mit einer „schnelleren, härteren und schmerzhafteren“ Antwort auf künftige Aggressionen und kündigte eine neue Sperrzone außerhalb der Straße von Hormus an. US-Energieminister Chris Wright sprach von einer anhaltenden US-Präsenz und einer damit einhergehenden Blockade iranischer Häfen.
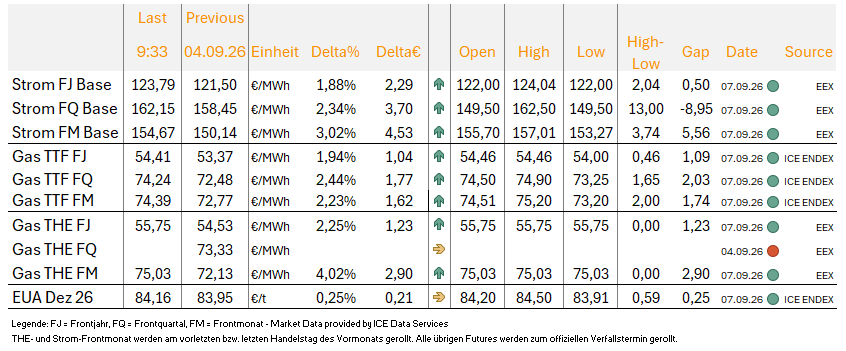
Zum Wochenauftakt notieren die Energiemärkte fester. Der Brent Crude Frontmonat notiert am Montagmorgen rund 0,8 Prozent fester bei 97,10 USD/bbl. Auch der Gasmarkt zieht weiter an: Der TTF Gas Frontmonat steigt 2,2 Prozent, das Frontjahr 1,9 Prozent. Der EUA Dez. 26 Future bewegt sich mit plus 0,3 Prozent vergleichsweise moderat. Die Strompreise legen in der Gemengelage ebenfalls zu, der Frontmonat Base notiert rund 3,0 Prozent fester, das Frontjahr 1,9 Prozent.
Abseits von Nahost bleibt die fundamentale Lage in Europa angespannt. Laut EDF fallen am Montag rund 4,3 GW beziehungsweise 6,5 Prozent der KKW-Kapazitäten witterungsbedingt aus, da an mehreren Flusskraftwerken die gesetzlichen Vorgaben zur Kühlwassertemperatur griffen. Regional werden laut Météo France bis zu 36 Grad Celsius erwartet, eine Abkühlung zeichnet sich allerdings ab Mittwoch ab. In der EU standen am Samstag netto 3.331 GWh/Tag Einspeicherung zu Buche, in der Vorwoche lag die Einspeicherung mit 3.948 GWh/Tag allerdings höher. In Deutschland wurden am Samstag netto 813 GWh/Tag eingespeichert, nach 804 GWh/Tag in der Vorwoche.
Gedämpft wird die Einspeicherung auch durch die Wartungen in Norwegen: Die norwegischen Gasnominierungen liegen am Montag bei 280,9 Mio. Kubikmeter/Tag und damit um 2,3 Prozent unter der Vorwoche. An Wartungen laufen unter anderem ein ungeplanter Ausfall in Troll mit 9,9 Mio. Kubikmeter/Tag (mcm/d) sowie ein geplanter Ausfall ebenfalls in Troll mit 18,2 mcm/d, dazu Nyhamna mit 19,8 mcm/d und, Kollsnes mit 16,0 mcm/d. Hinzu kommen Wartungen u.a. bei Sleipner, Dvalin, Gina Krog und Ormen Lange.
Am Strom Spotmarkt ist für die aktuelle Woche mit steigenden Notierungen zu rechnen. Nachdem der deutsche Strom-Spotmarktpreis am Samstag mit 42,14 Euro/MWh auf dem niedrigsten Stand seit Juni notierte, steigen die Preise mit nachlassender Wind- und PV-Einspeisung wieder an, Sonntag 107,55 Euro/MWh, Montag 155,88 Euro/MWh. Der EEX-Kontrakt für die KW 37 schloss am Freitag bei 139,52 Euro/MWh. Für die laufende Woche zeichnet sich im Mittel ein Day-Ahead-Preis von rund 160 Euro/MWh ab, nach 113,09 Euro/MWh in der Vorwoche. Grund ist vor allem die Windeinspeisung, die im Wochenmittel bei 9,8 GW und damit rund 5,7 GW unter der saisonalen Norm liegen dürfte, während sich die PV-Einspeisung mit durchschnittlich 12,9 GW nahe am saisonalen Niveau bewegt.


Die Windeinspeisung erreicht am morgigen Samstag ihr vorläufiges Hoch mit 35,9 GW. Der PV-Ertrag steigt um knapp 3 GW auf 13,6 GW, knapp über dem langfristigen Mittelwert von 10,8 GW. Die hohe Windeinspeisung in Kombination mit geringerer Wochenendnachfrage führt zu einem 52,6 Prozent niedrigeren Baseloadpreis von 42,14 Euro/MWh. Der morgige Baseloadpreis ist damit der niedrigste seit dem 14.06. (25,12 Euro/MWh).
Besonders auffällig sind die Mittagsstunden, welche nicht wie so oft beobachtet nahe der 0,00-Euro/MWh-Linie bleiben, sondern deutlich negativere Preise erreichen. Der Tagestiefstpreis wird um 13:30 Uhr bei minus 19,00 Euro/MWh erreicht. Der Tageshöchstpreis liegt morgen wieder um 20:30 Uhr bei 118,15 Euro/MWh.
Die Windeinspeisung wird voraussichtlich am Sonntag mit rund 12 GW deutlich niedriger ausfallen und in den kommenden Tagen auf diesem Niveau bleiben. Die PV-Einspeisung wird weiter zunehmen und am Sonntag ihr vorläufiges Hoch bei etwa 16 GW erreichen, bevor sie in der neuen Woche wieder abnimmt.
Die europäischen LNG-Importe zogen im August gegenüber dem Vormonat spürbar an. Laut Kpler-Daten verbuchten die EU-27-Häfen insgesamt rund 7,2 Mt, nach rund 5,9 Mt im Juli und 7,2 Mt im August 2025. Inklusive UK und Türkei lagen die Importe bei rund 7,7 Mt, nach 6,1 Mt im Juli. Frankreich (1,18 Mt), die Niederlande (1,56 Mt) und Spanien (1,18 Mt) verzeichneten die stärksten Zuwächse gegenüber Juli. Belgien fiel dagegen auf 0,13 Mt zurück, nach 0,48 Mt im August 2025. Im Jahresvergleich hielt sich Europa insgesamt stabil.
In Asien bleibt das Bild gemischt. Japan (5,33 Mt) und Indien (2,48 Mt) legten gegenüber Juli zu, China (5,26 Mt) und Südkorea (3,68 Mt) blieben hingegen schwächer als im Vorjahr. Besonders auffällig ist der Rückgang Südkoreas gegenüber August 2025 (5,06 Mt). Indien war der einzige der vier großen Abnehmer, der im Jahresvergleich zulegte.
Das prägende Thema auf der Angebotsseite bleibt Katar. Die Exporte lagen im August bei lediglich 1,46 Mt, nach 6,58 Mt im August 2025. Hintergrund ist die geopolitische Lage rund um die Straße von Hormus. USA und Australien kompensierten teilweise mit stabilen Ausfuhren von 10,13 Mt bzw. 7,09 Mt. Russland exportierte mit 2,46 Mt etwas mehr als im Vorjahr (1,92 Mt).
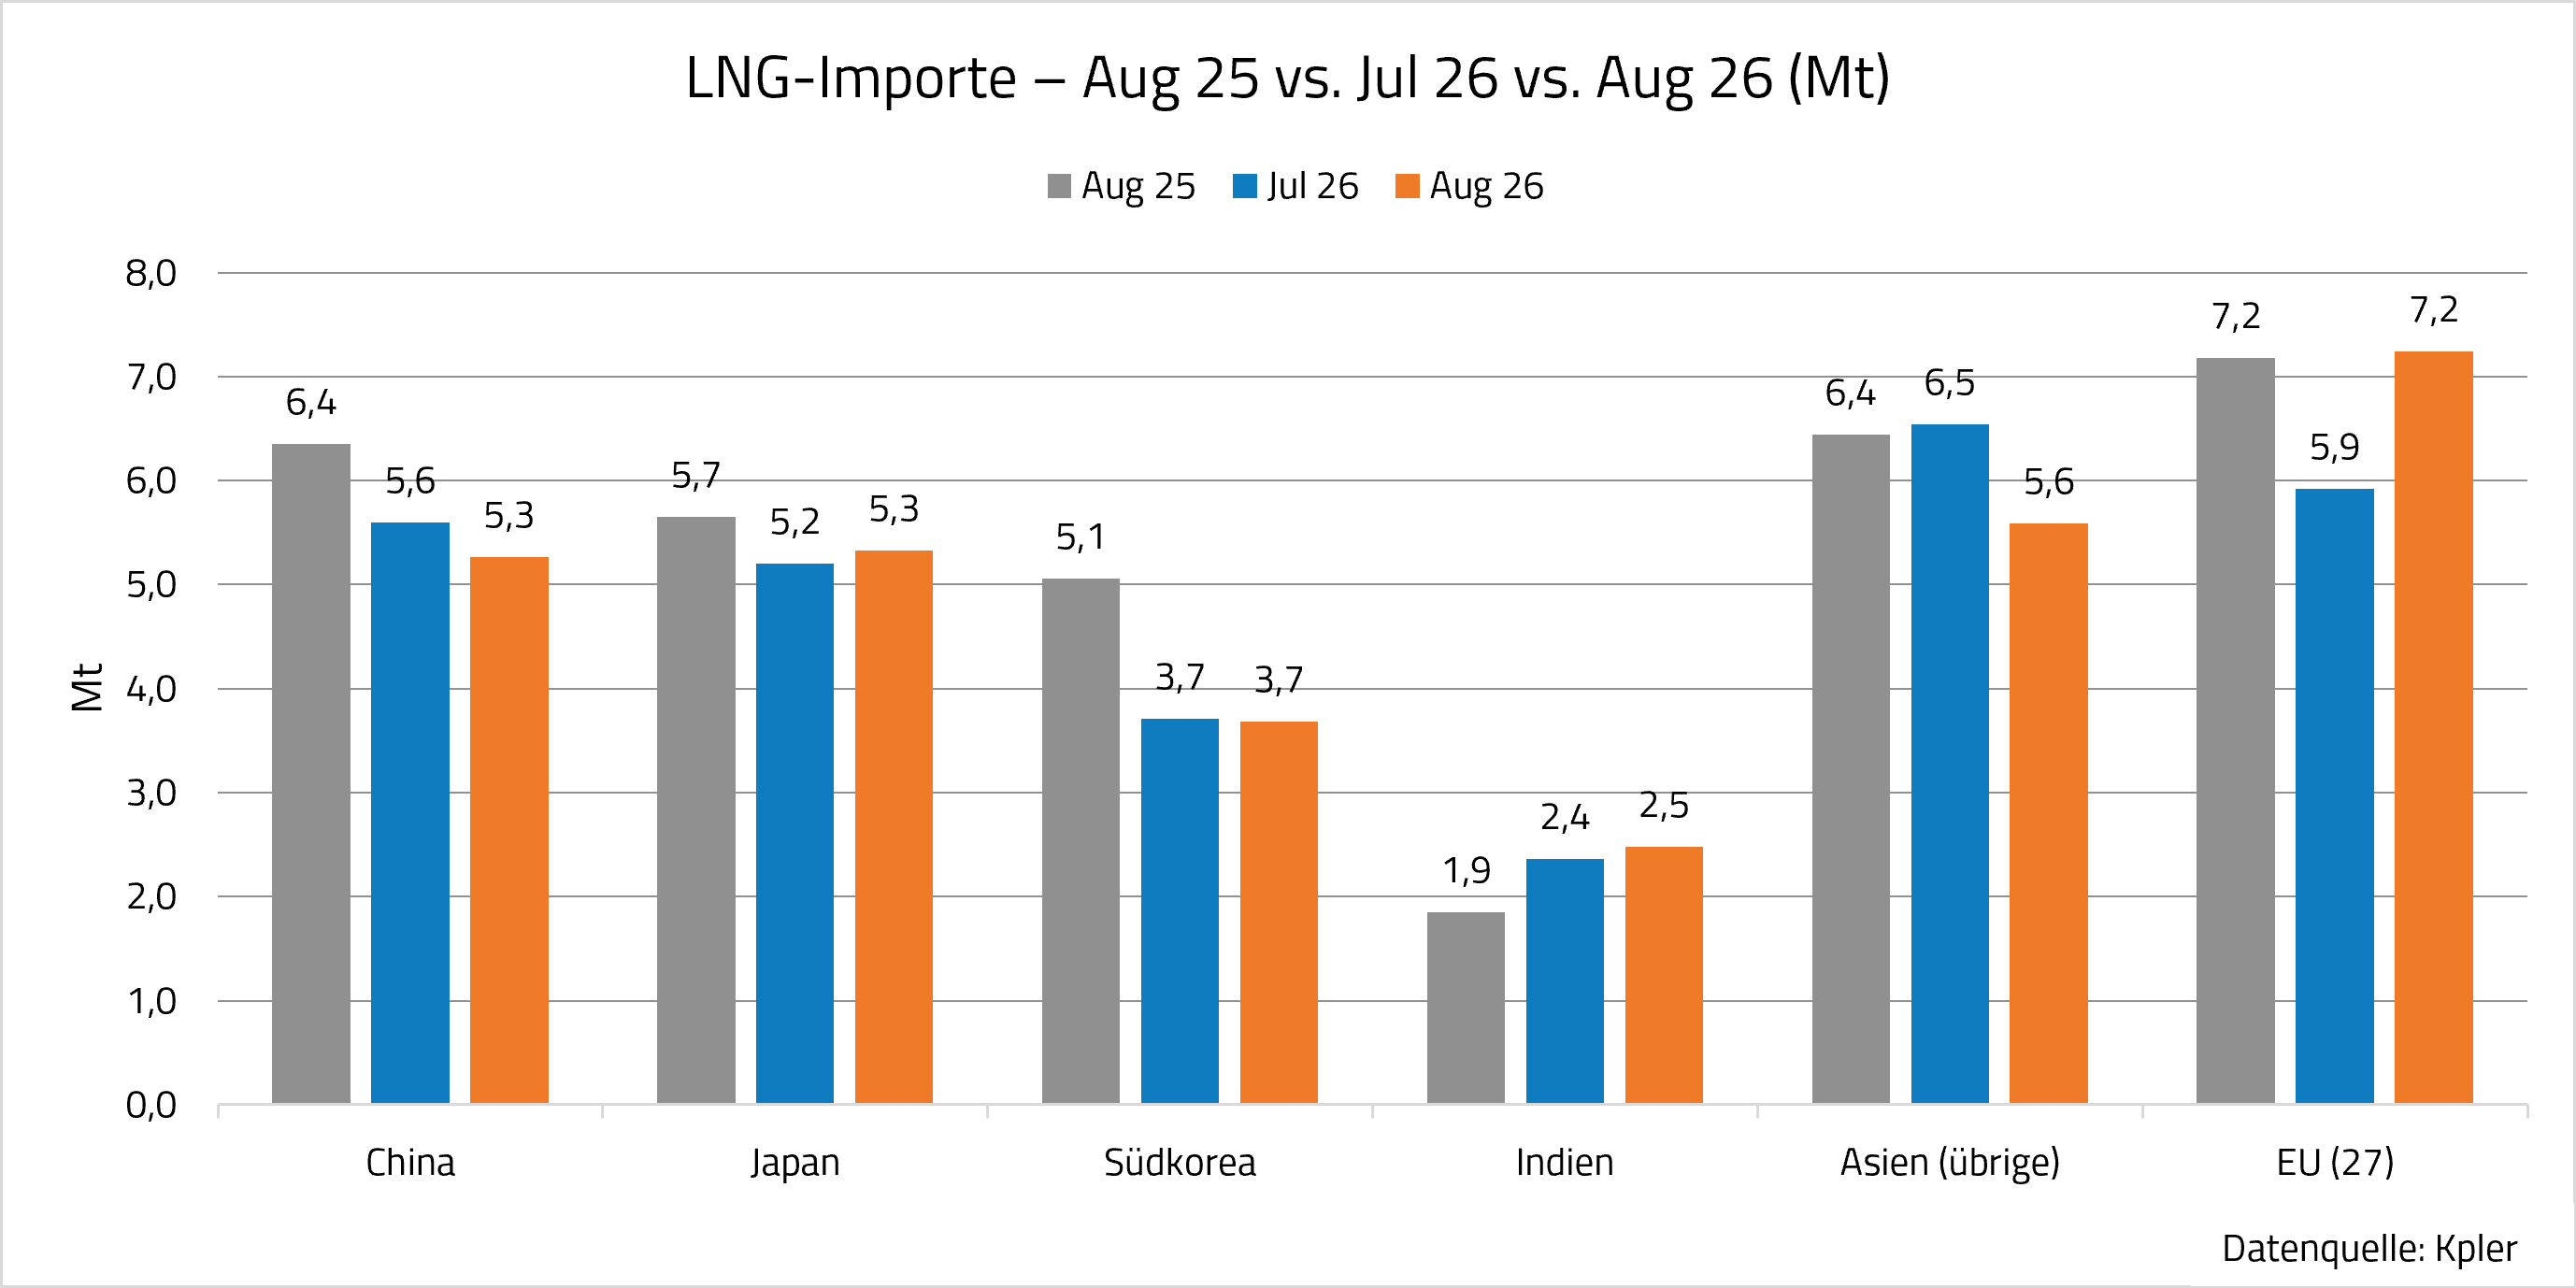
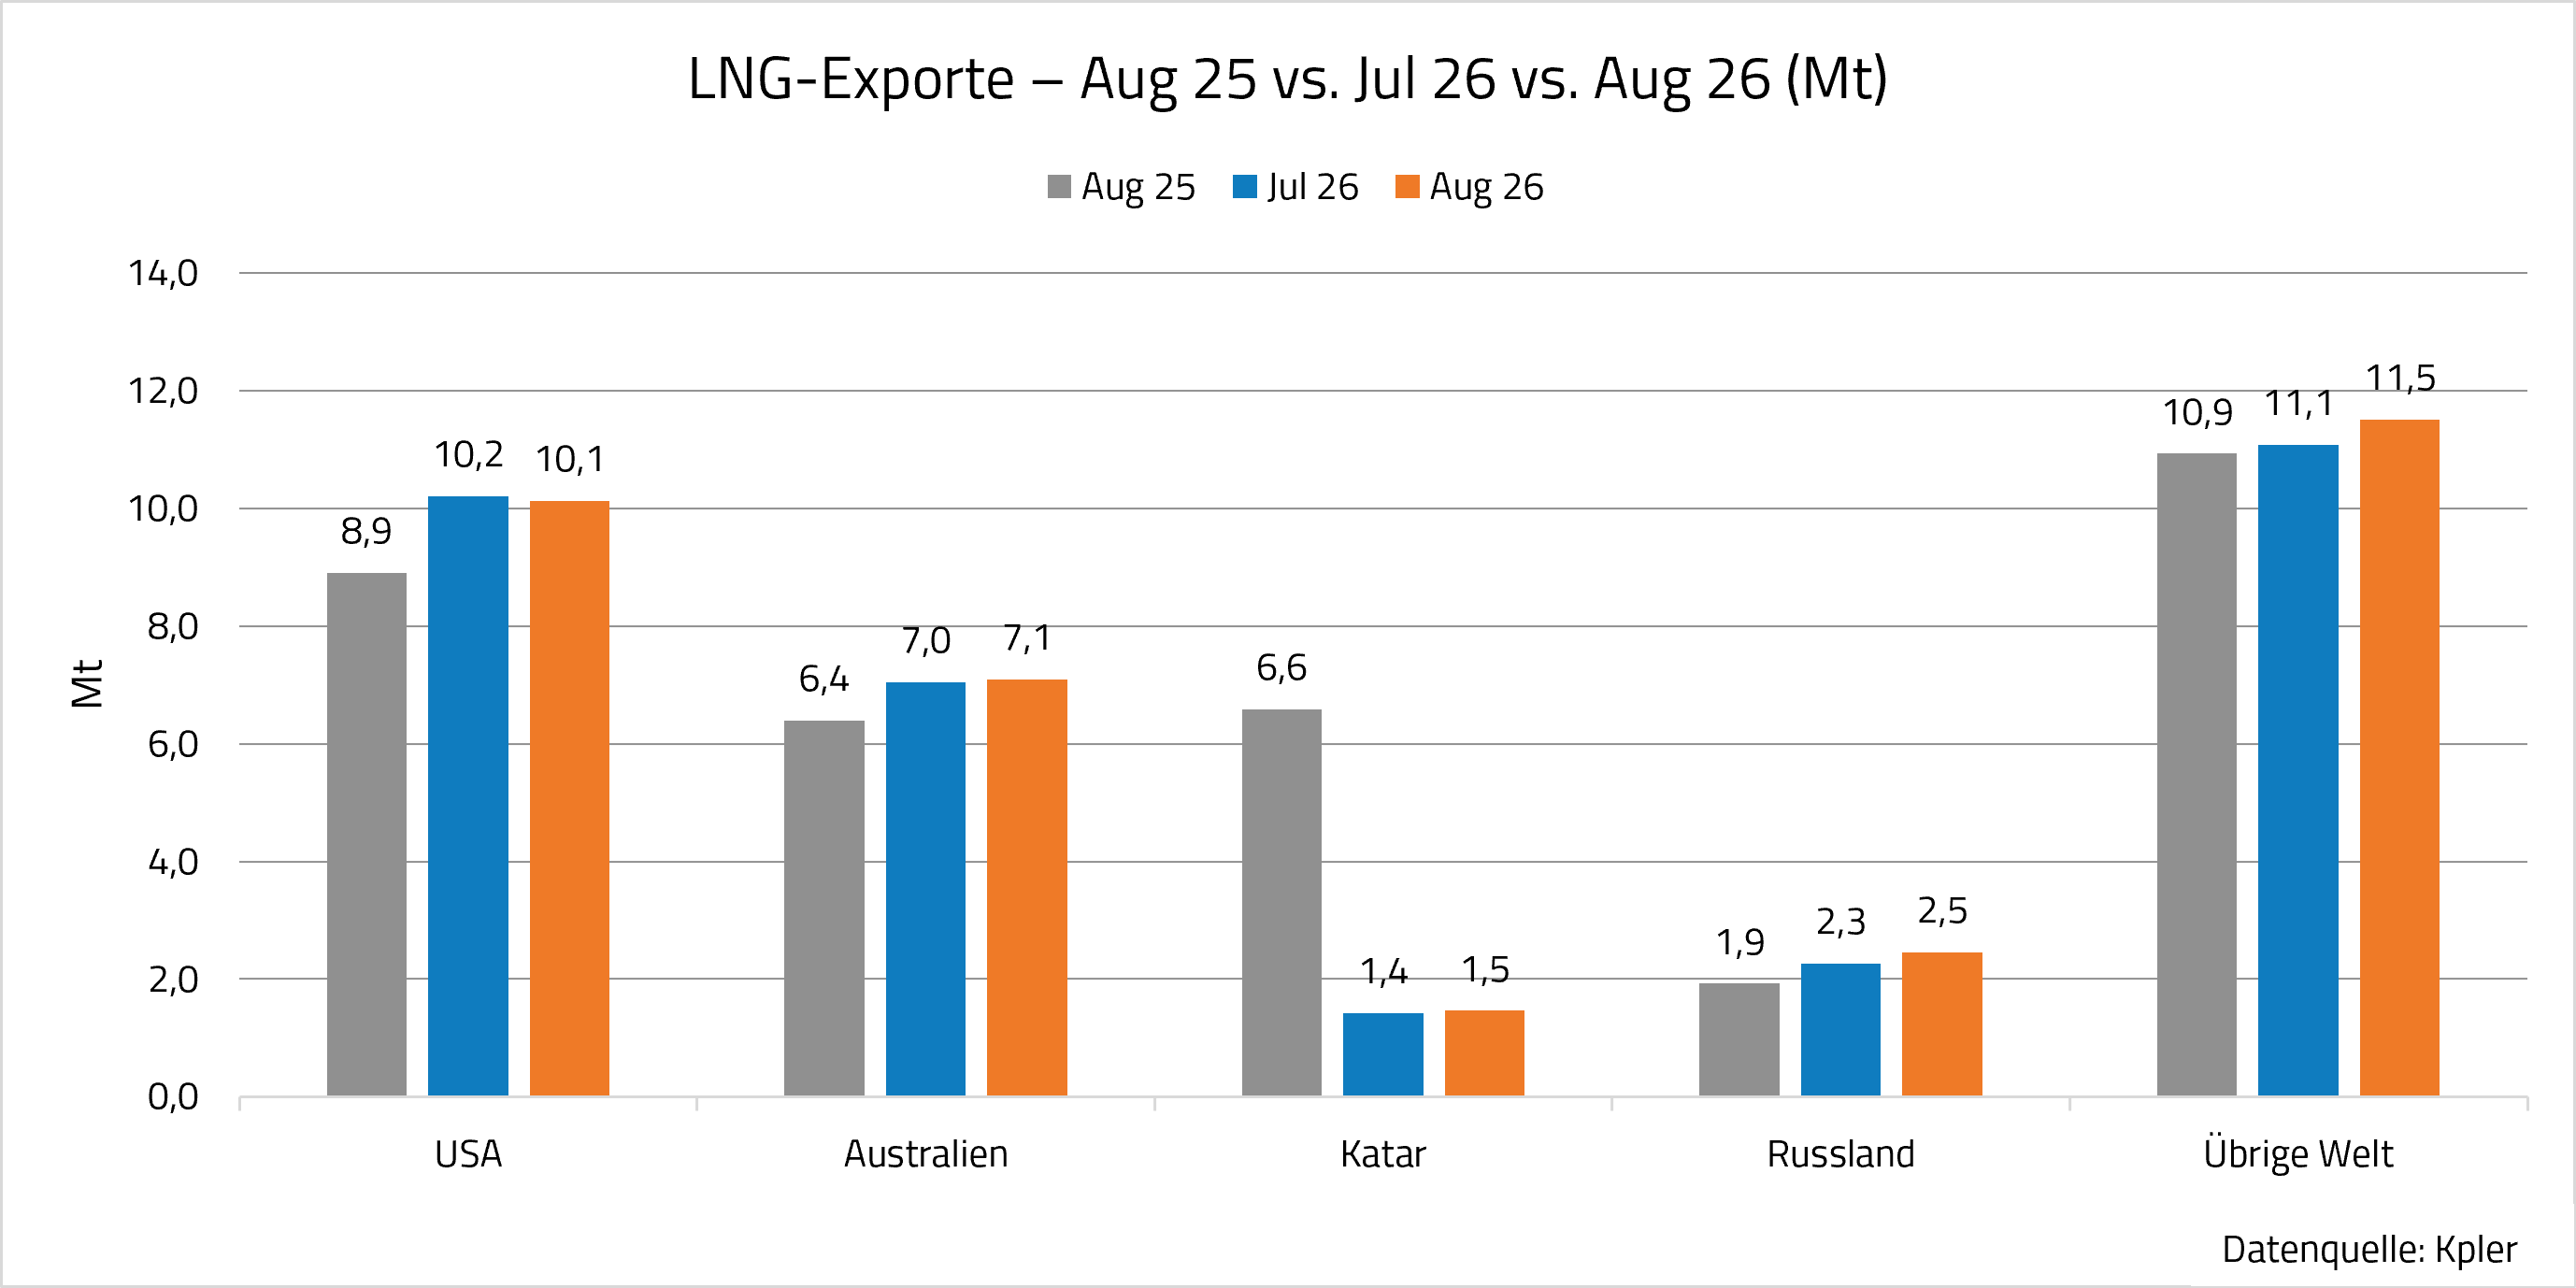
Trotz der im Vergleich zu den Vorjahren niedrigeren Gasspeicherstände sehen weder die EU-Kommission noch die Mitgliedstaaten derzeit eine unmittelbare Gefahr für die europäische Gasversorgungssicherheit. Bei der gestrigen Sitzung der Gaskoordinierungsgruppe (GCG) kamen die Experten zu dem Schluss, dass die Situation an den globalen Energiemärkten zwar weiterhin außergewöhnlich bleibt und engmaschig beobachtet werden muss, sich jedoch grundlegend von der angespannten Versorgungslage der Jahre 2021 und 2022 unterscheidet. Die Widerstandsfähigkeit des europäischen Gasmarktes hat sich seitdem deutlich verbessert. Eine breitere Diversifizierung der Bezugsquellen, zusätzliche LNG-Importkapazitäten sowie ein strukturell geringerer Gasverbrauch sorgen dafür, dass die EU heute besser auf mögliche Versorgungsengpässe vorbereitet ist. Auf Basis historischer Prognosen geht die Kommission davon aus, dass bis zum Beginn der Heizperiode ein ausreichendes Vorsorgeniveau erreicht werden kann. Trotz der vergleichsweise niedrigen Speicherstände sieht sie daher aktuell keinen Anlass für zusätzliche Eingriffe in den Markt. Risiken bleiben allerdings bestehen. Die Lage im Nahen Osten ist weiterhin instabil, während die LNG-Produktion in Katar nach wie vor stillsteht. Gleichzeitig haben die jüngsten Hitzewellen in Europa den Gasverbrauch im Stromsektor erhöht. Zusammen mit den geopolitischen Unsicherheiten sorgt dies weiterhin für eine hohe Schwankungsanfälligkeit der Gaspreise. Die Kommission will die Entwicklung daher gemeinsam mit den Mitgliedstaaten und Marktteilnehmern weiterhin eng verfolgen. Die nächste Sitzung der Gaskoordinierungsgruppe ist für den 24. September vorgesehen.
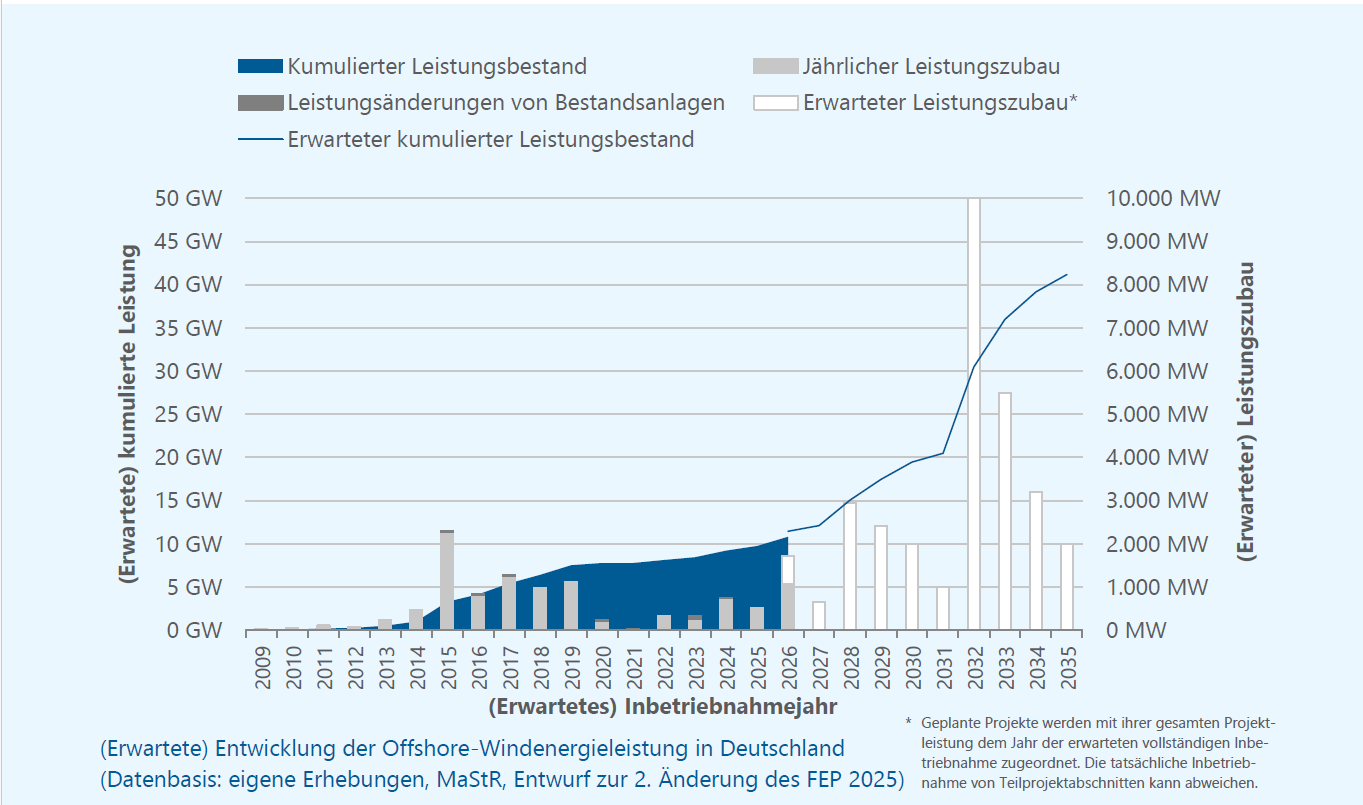
Die vollständige Inbetriebnahme des Offshore-Windparks He Dreiht von EnBW verschiebt sich nach einem abgebrochenen Rotorblatt voraussichtlich von September auf Ende Dezember und damit bereits zum zweiten Mal. Der 2,4 Milliarden Euro teure Windpark mit 960 Megawatt Leistung ist Deutschlands größtes Offshore-Projekt und zugleich der erste kommerzielle Einsatz der neuen 15-Megawatt-Turbine V236-15 von Vestas. Nach dem Schaden sollen weitere Rotorblätter überprüft werden, was zusätzliche Kosten verursacht und Fragen zur technischen Zuverlässigkeit der neuen Turbinengeneration aufwirft. Für Vestas ist der Vorfall besonders relevant, weil das Unternehmen mit dem Offshore-Geschäft wachsen und diesen Bereich spätestens 2027 profitabel machen will, während die Branche zugleich unter hohen Zinsen, steigenden Kosten und schwächerer Nachfrage leidet. Auch Stromabnehmer wie DHL, Evonik, Salzgitter und Google könnten betroffen sein, da Ersatzstrom am Markt voraussichtlich teurer ist als die über langfristige Stromabnahmeverträge vereinbarten Lieferungen. Der Fall zeigt damit sowohl die Qualitätsrisiken des technologischen Größen- und Kostendrucks in der Windindustrie als auch mögliche Auswirkungen auf Strombeschaffung, Projektwirtschaftlichkeit und den weiteren Offshore-Ausbau in Deutschland.
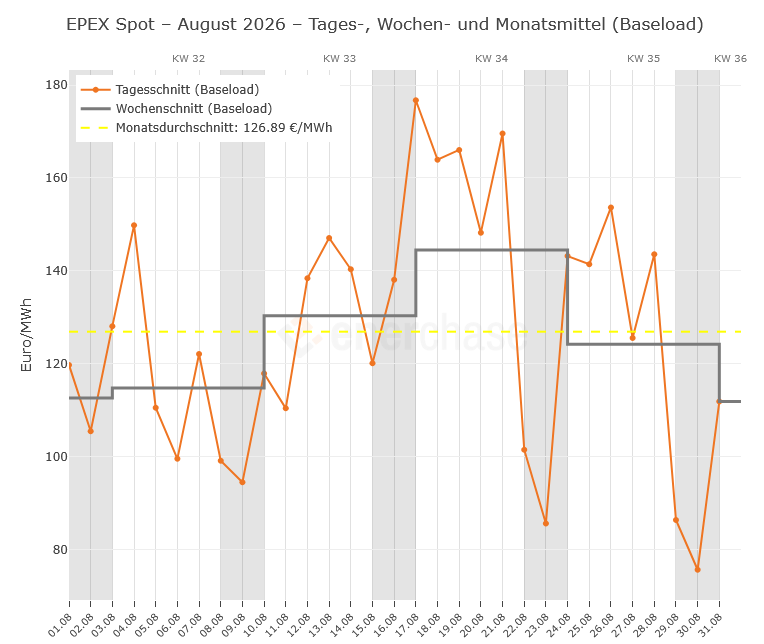
Der durchschnittliche Day-Ahead-Preis am deutschen Strom-Spotmarkt (EPEX DE/LU) lag im August 2026 bei 126,89 Euro/MWh, so hoch wie seit Februar 2025 nicht mehr. Gegenüber dem Juli mit durchschnittlich 105,45 Euro/MWh entspricht dies einem Anstieg um 21,44 Euro/MWh beziehungsweise 20,3 Prozent. Im Vergleich zum August 2025, als der Durchschnittspreis bei 76,99 Euro/MWh lag, verteuerte sich Strom sogar um 49,90 Euro/MWh beziehungsweise 64,8 Prozent. Haupttreiber war die Hitze in Europa gepaart mit wenig Wind und geopolitischen Spannungen, die den Gaspreis stark steigen ließen.
Der niedrigste Stundenpreis des Monats wurde am 8. August mit -12,15 Euro/MWh erreicht. Das Stundenmaximum lag am 13. August bei 338,86 Euro/MWh. Auf Viertelstundenbasis reichte die Preisspanne von -18,49 Euro/MWh am 8. August bis 487,38 Euro/MWh am 13. August.
Insgesamt wurden im August 55 Stunden mit negativen Strompreisen registriert. Damit waren es 24 Stunden weniger als im Juli und neun Stunden weniger als im August des Vorjahres. Seit Jahresbeginn summiert sich die Zahl der Stunden mit negativen Preisen auf 432, nach 465 Stunden im vergleichbaren Vorjahreszeitraum.
Gleichzeitig lagen die Preise in 556 der insgesamt 744 Stunden oberhalb von 100 Euro/MWh. In 40 Stunden wurden sogar mehr als 200 Euro/MWh erreicht. Stundenpreise unterhalb von -50 Euro/MWh traten im August dagegen nicht auf.
Auf Tagesbasis wurde mit 75,63 Euro/MWh am 30. August der niedrigste Durchschnittspreis verzeichnet. Der höchste Tagespreis wurde am 17. August mit 176,73 Euro/MWh erreicht. Der Median der Stundenpreise lag bei 145,67 Euro/MWh, die Standardabweichung bei 63,75 Euro/MWh.
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben im Bereich Technische Analyse veröffentlicht!
Der TTF Day Ahead Preis liegt zuletzt bei 72,25 Euro/MWh und damit 32 Prozent über dem Niveau vom 1. August. Der JKM-TTF-Spread für Oktober lag am Mittwoch zum Settlementpreis bei minus 3,67 Euro/MWh, TTF Gas notiert damit deutlich über dem asiatischen JKM. Das gestiegene europäische Preisniveau zeigt bereits Wirkung auf die globalen LNG-Flüsse, da die ursprünglich für Indien bestimmte „Seapeak Galicia“ mit rund 140.000 Kubikmeter LNG nun nach Belgien umgeleitet wurde und dort am 18. September eintreffen soll. Gechartert wurde der Tanker vom italienischen Energiekonzern Eni, die ursprüngliche Fahrt war vom kongolesischen Pointe-Noire in Richtung Dabhol in Indien geplant.

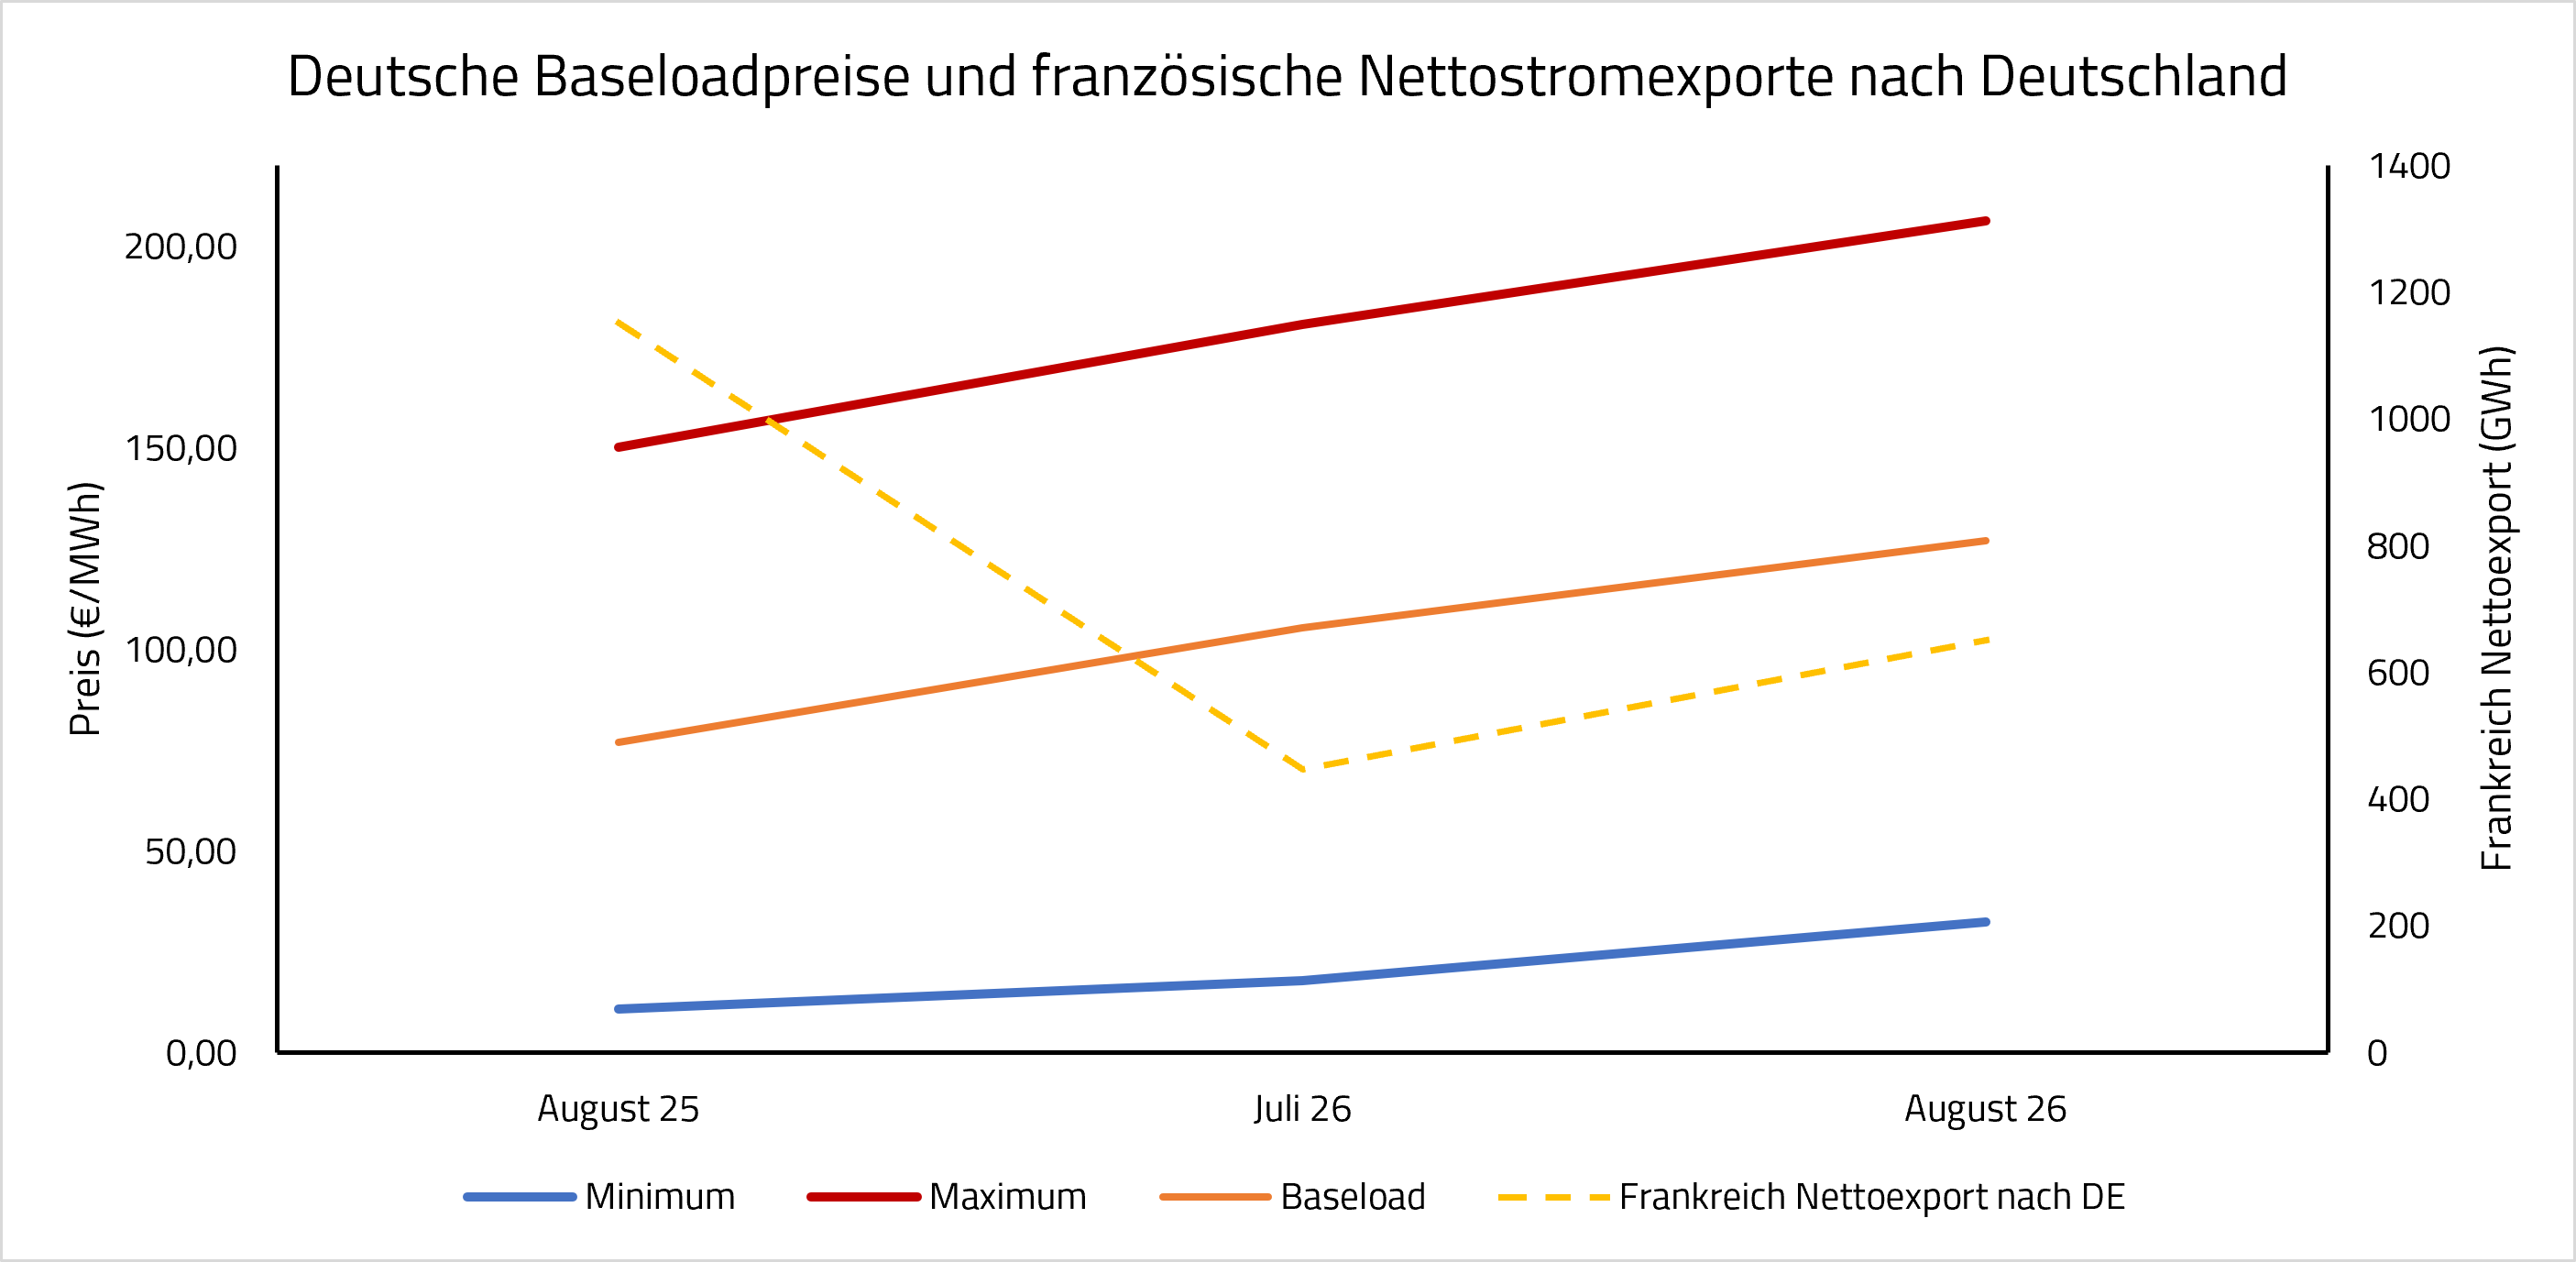
Der deutsche Strom-Spotmarkt hat sich im August 2026 spürbar verteuert. Der mittlere Baseloadpreis lag im August bei 126,89 Euro/MWh, ein Anstieg von rund 20 Prozent gegenüber dem Juli-Wert von 105,45 Euro/MWh. Im Jahresvergleich zum August 2025 (76,99 Euro/MWh) beträgt das Plus knapp 65 Prozent. Ein höherer Monatsdurchschnitt wurde zuletzt im Februar 2025 erzielt (128,52 Euro/MWh).
Auch bei den durchschnittlichen Extremwerten zeigt sich die Teuerung: Das durchschnittliche Monatsminimum stieg von 17,95 Euro/MWh im Juli auf 32,39 Euro/MWh im August, nach 10,88 Euro/MWh im August des Vorjahres. Das Maximum kletterte auf 206,37 Euro/MWh (Juli: 180,62 Euro/MWh, August 2025: 150,09 Euro/MWh). Die teuerste Stunde im August 2026 brachte es auf einen Preis von 338,86 Euro/MWh, die günstigste auf minus 12,15 Euro/MWh.
Neben der teureren Gaspreise im Zuge der Krise im Nahen Osten spielte auch die Hitzewelle in Europa und besonders in Frankreich eine entscheidende Rolle. Frankreich exportierte im August deutlich weniger Strom nach Deutschland als im Vorjahresmonat. Der Nettoexport sank um circa 43 Prozent von 1.151 GWh im August 2025 auf 651 GWh im August 2026.
Das ging einher mit einer stärkeren fossilen Erzeugung in Deutschland selbst. Laut vorläufiger Transparenzdaten stieg der Erdgas-Anteil an der öffentlichen Nettostromerzeugung von 6,7 Prozent im August 2025 über 7,1 Prozent im Juli 2026 auf 8,2 Prozent im August 2026, der Anteil fossiler Energieträger insgesamt von 29,1 auf 30,7 Prozent (Juli: 28,5 Prozent). Der Anteil erneuerbarer Energien lag mit 69,3 Prozent leicht unter dem Vorjahreswert von 70,9 Prozent, auch wenn Solar mit 10.930,71 GWh (30,8 Prozent) erneut hohe Erträge lieferte. Die höhere Gasverstromung hat die Strompreise zusätzlich gestützt.
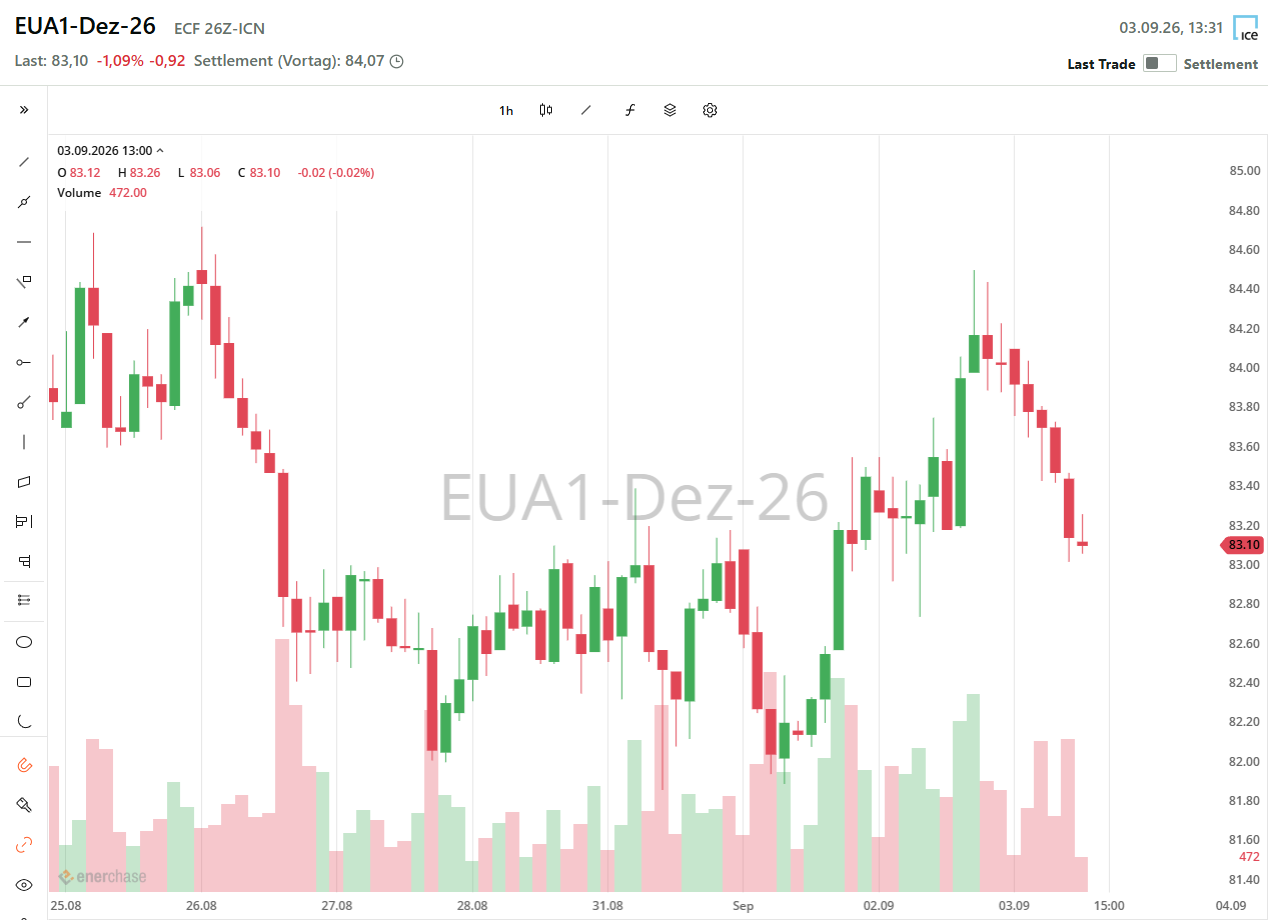
Die CO2-Zertifikate zeigen in der laufenden Handelswoche bislang einen wechselhaften Verlauf. Der EUA Dez.26-Future startete am Montag mit einem leichten Minus von 0,1 Prozent. Am Dienstag ging es anschließend um 0,8 Prozent aufwärts, ehe sich die moderate Aufwärtsbewegung am Mittwoch mit einem Plus von 0,7 Prozent fortsetzte. Am Donnerstag drehte das Bild jedoch wieder. Am frühen Nachmittag notierte der Dezember-Future mit 83,08 Euro/t CO2 rund 1,1 Prozent unter dem Vortagesschluss und damit nur noch leicht über dem Niveau vom vergangenen Freitag. Im Fokus stehen neben den weiterhin hohen Gaspreisen und der Ende September anstehenden Compliance-Frist vor allem die jüngsten CoT-Daten, die politische Reformdebatte und das steigende Auktionsangebot. Die Investmentfonds reduzierten ihre Netto-Long-Position in der Berichtswoche zum 28. August erneut und bauten gleichzeitig ihre Short-Positionen aus. Zugleich ist die Reform des EU-Emissionshandels nach der Sommerpause wieder stärker in den Vordergrund gerückt. Die Beratungen im Europäischen Parlament sind angelaufen, während Italien bereits in der vergangenen Woche erneut auf Änderungen am ETS gedrängt hatte. Zusätzlich steigt mit dem Monatswechsel das Auktionsangebot.
Italien drängt auf Reform des EU-Emissionshandels
Bereits in der vergangenen Woche hatte die italienische Regierung erneut eine Überarbeitung des EU-Emissionshandels gefordert. Industrieminister Adolfo Urso kritisierte, dass das ETS die Strompreise aus seiner Sicht künstlich erhöhe und insbesondere Länder mit einem hohen Anteil thermischer Stromerzeugung wie Italien überproportional belaste. Zudem warnte er vor Wettbewerbsnachteilen für europäische Unternehmen und Verzerrungen zwischen den Mitgliedstaaten. Die Forderungen fallen damit unmittelbar in den Auftakt der entscheidenden Beratungsphase zur ETS-Reform. Im Umweltausschuss des Europäischen Parlaments ist die Arbeit am im Juli vorgelegten Kommissionsvorschlag nach der Sommerpause bereits angelaufen. Der federführende Berichterstatter Peter Liese will seinen ersten Berichtsentwurf am 11. September vorlegen. Die nächsten regulären ENVI-Sitzungen sind für den 10. September, 1. Oktober und 12. Oktober vorgesehen. Parallel beraten auch die Mitgliedstaaten das Reformpaket seit dieser Woche wieder auf Arbeitsebene.
CO2-Preis von 200 Euro/t CO2 als Risiko für EU-Industrie
Der Chef der belgischen Nationalbank warnt, dass ein CO2-Preis von 200 Euro/t CO2 die Wettbewerbsfähigkeit der europäischen Schwerindustrie massiv belasten und Produktionsverlagerungen in Länder mit weniger strengen Klimavorgaben auslösen könnte. „Nach den derzeitigen Richtlinien ist die schwere Industrie der EU bis 2050 weg”, sagte er bei einer Veranstaltung des Thinktanks Bruegel in Brüssel. Aus seiner Sicht unterscheiden sich die Dekarbonisierungskosten innerhalb Europas stark, da Länder mit günstiger Wasser- oder Solarenergie bessere Voraussetzungen haben als etwa Deutschland. Er fordert deshalb zusätzliche öffentliche Förderung, unter anderem für blauen Wasserstoff und CO2-Abscheidung und -Speicherung, um industrielle Transformation und Arbeitsplätze abzusichern. Die EU-Kommission hält höhere Preise für Emissionsberechtigungen dagegen für einen zentralen Anreiz zur Dekarbonisierung und erwartet für die 2030er-Jahre ein knapperes und deutlich teureres Angebot an EUAs. Gleichzeitig soll das EU-ETS mit Blick auf das Klimaziel für 2040 flexibler ausgestaltet und der Emissionsrückgang teilweise verlangsamt werden, um der Industrie mehr Zeit für die Anpassung zu geben.
CoT EUA: Investmentfonds fahren Netto-Long-Position weiter zurück
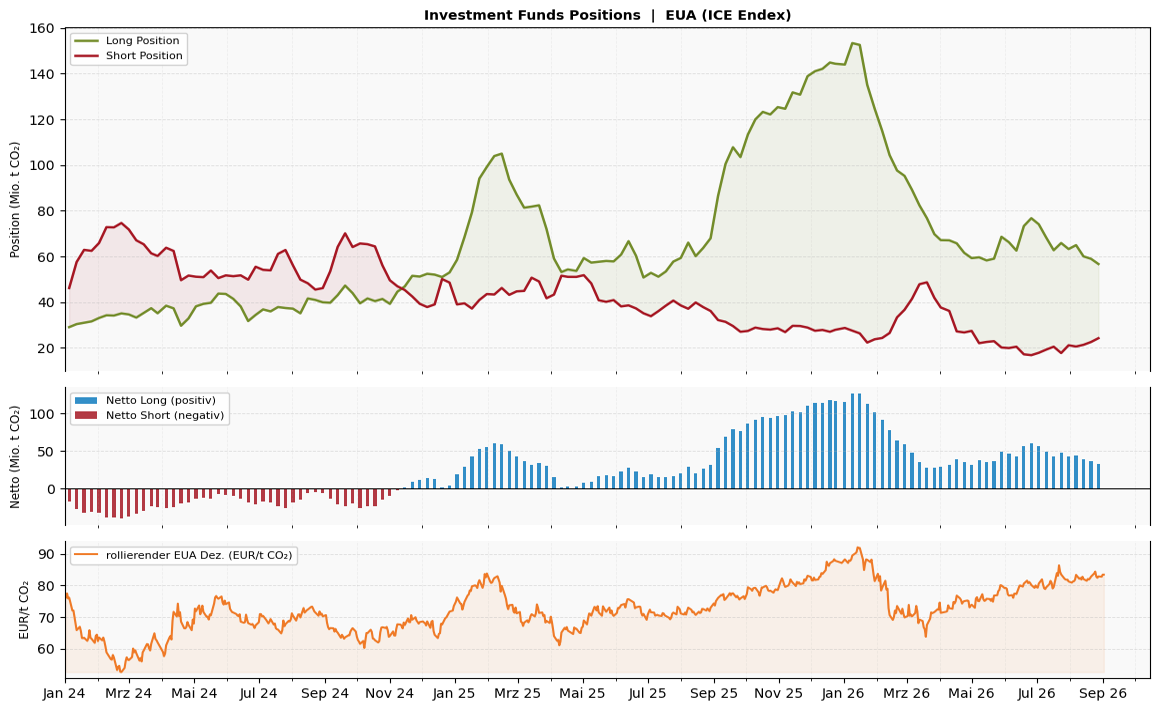
Am CO2-Markt bleibt die Kluft zwischen Kurs und Positionierung bestehen. Der EUA Dez. 26 Future schloss in der Berichtswoche zum 28. August zwar nahezu unverändert gegenüber der Vorwoche, verbleibt aber im intakten Aufwärtstrendkanal. Die Investmentfonds bauten aber nicht nur weiter Long-Positionen ab, sondern erhöhten zugleich weiter die Short-Seite. Die Netto-Long-Position der Investmentfonds sank entsprechend um 4,0 Mio. EUA auf 32,5 Mio. EUA. Das entspricht einem Rückgang von 10,9 Prozent gegenüber der Vorwoche. Auf der Long-Seite reduzierten die Fonds ihre Positionen von 59,0 auf 56,7 Mio. EUA. Der Abbau von 2,3 Mio. EUA beziehungsweise 3,9 Prozent setzt den seit Wochen anhaltenden Trend fort. Auf der Short-Seite gingen die Fonds diesmal noch einen Schritt weiter und stockten ihre Positionen von 22,6 auf 24,2 Mio. EUA auf. Der Zuwachs von 1,7 Mio. EUA oder 7,4 Prozent zeigt, dass ein Teil der Spekulanten aktiv auf fallende Preise setzt.
Auktionsvolumen steigt
Ab September steigt das Auktionsvolumen am EUA-Markt. Nach 9,1 Mio. EUAs in der KW 34 und 7,5 Mio. EUAs in der KW 35 steigt das Auktionsvolumen in der aktuellen KW 36 auf 11,3 Mio. In KW 37 werden es 9,9 Mio. EUAs sein, weil am 09.09. keine polnische Auktion stattfindet. Das Auktionsvolumen im Jahr 2027 wird allerdings rund 3,0 Prozent kleiner ausfallen als das in 2026.
Die Windeinspeisung erreicht am morgigen Freitag ihr vorläufiges Hoch mit 34,8 GW. Der PV-Ertrag steigt um knapp 1 GW auf 10,4 GW, knapp unter dem langfristigen Mittelwert von 11 GW. Die hohe Windeinspeisung führt zu einem 33,4 Prozent günstigeren Baseloadpreis von 88,95 Euro/MWh. Das Tagesprofil zeigt eine Mittagsdelle um die 0,00-Euro/MWh-Linie zwischen 11:30 Uhr und 17:00 Uhr. Auffällig sind außerdem die im Vergleich zu den Morgenstunden günstigeren Abendstunden. Der Tageshöchstpreis wird um 07:00 Uhr bei 173,20 Euro/MWh erreicht. Das Tagesminimum liegt bei minus 0,15 Euro/MWh um 14:30 Uhr.
Auch am Samstag bleibt die Windeinspeisung mit 33,7 GW hoch, fällt am Sonntag und Montag allerdings wieder auf etwa 10 GW. Der PV-Ertrag steigt zum Wochenende auf bis zu 16,5 GW am Sonntag.
Im Pazifik bahnt sich nach Einschätzung der US-Klimabehörde NOAA eines der stärksten El-Niño-Ereignisse seit Beginn der Aufzeichnungen 1950 an. Die Wahrscheinlichkeit für ein „sehr starkes“ Ereignis liegt laut NOAA bei über 90 Prozent, auch wenn die zugrunde liegende ECMWF-Prognose noch auf dem Stand vom 1. August basiert. Ungeklärt bleibt hingegen die Übertragung auf Europa. Der Deutsche Wetterdienst verweist darauf, dass die Auswirkungen von El Niño auf Europa historisch von Ereignis zu Ereignis stark variiert haben und sich daraus keine pauschale Übertragbarkeit ableiten lässt. Andere Meteorologen kommen zu einer optimistischeren Einschätzung und verweisen auf den aktuell rekordverdächtig milden australischen Winter, der häufig als Langfristindikator für andere Regionen herangezogen wird. Geografisch liegt Europa allerdings am weitesten von der Pazifikregion entfernt, in der sich das Phänomen abspielt, was die statistische Aussagekraft für den Kontinent einschränkt. Dies zeigt sich auch daran, dass ein Teil der Meteorologen erwartet, dass die erste Winterhälfte tendenziell milder ausfallen könnte, während für die zweite Hälfte ein erhöhtes Risiko für Kälteeinbrüche gesehen wird. Der Deutsche Wetterdienst teilt auch diese Einschätzung nur teilweise, eine pauschale Aussage zu einem insgesamt milderen Winter lässt sich daraus laut DWD nicht ableiten. Für eine belastbare Einordnung ist der Prognosehorizont zum jetzigen Zeitpunkt noch zu groß.
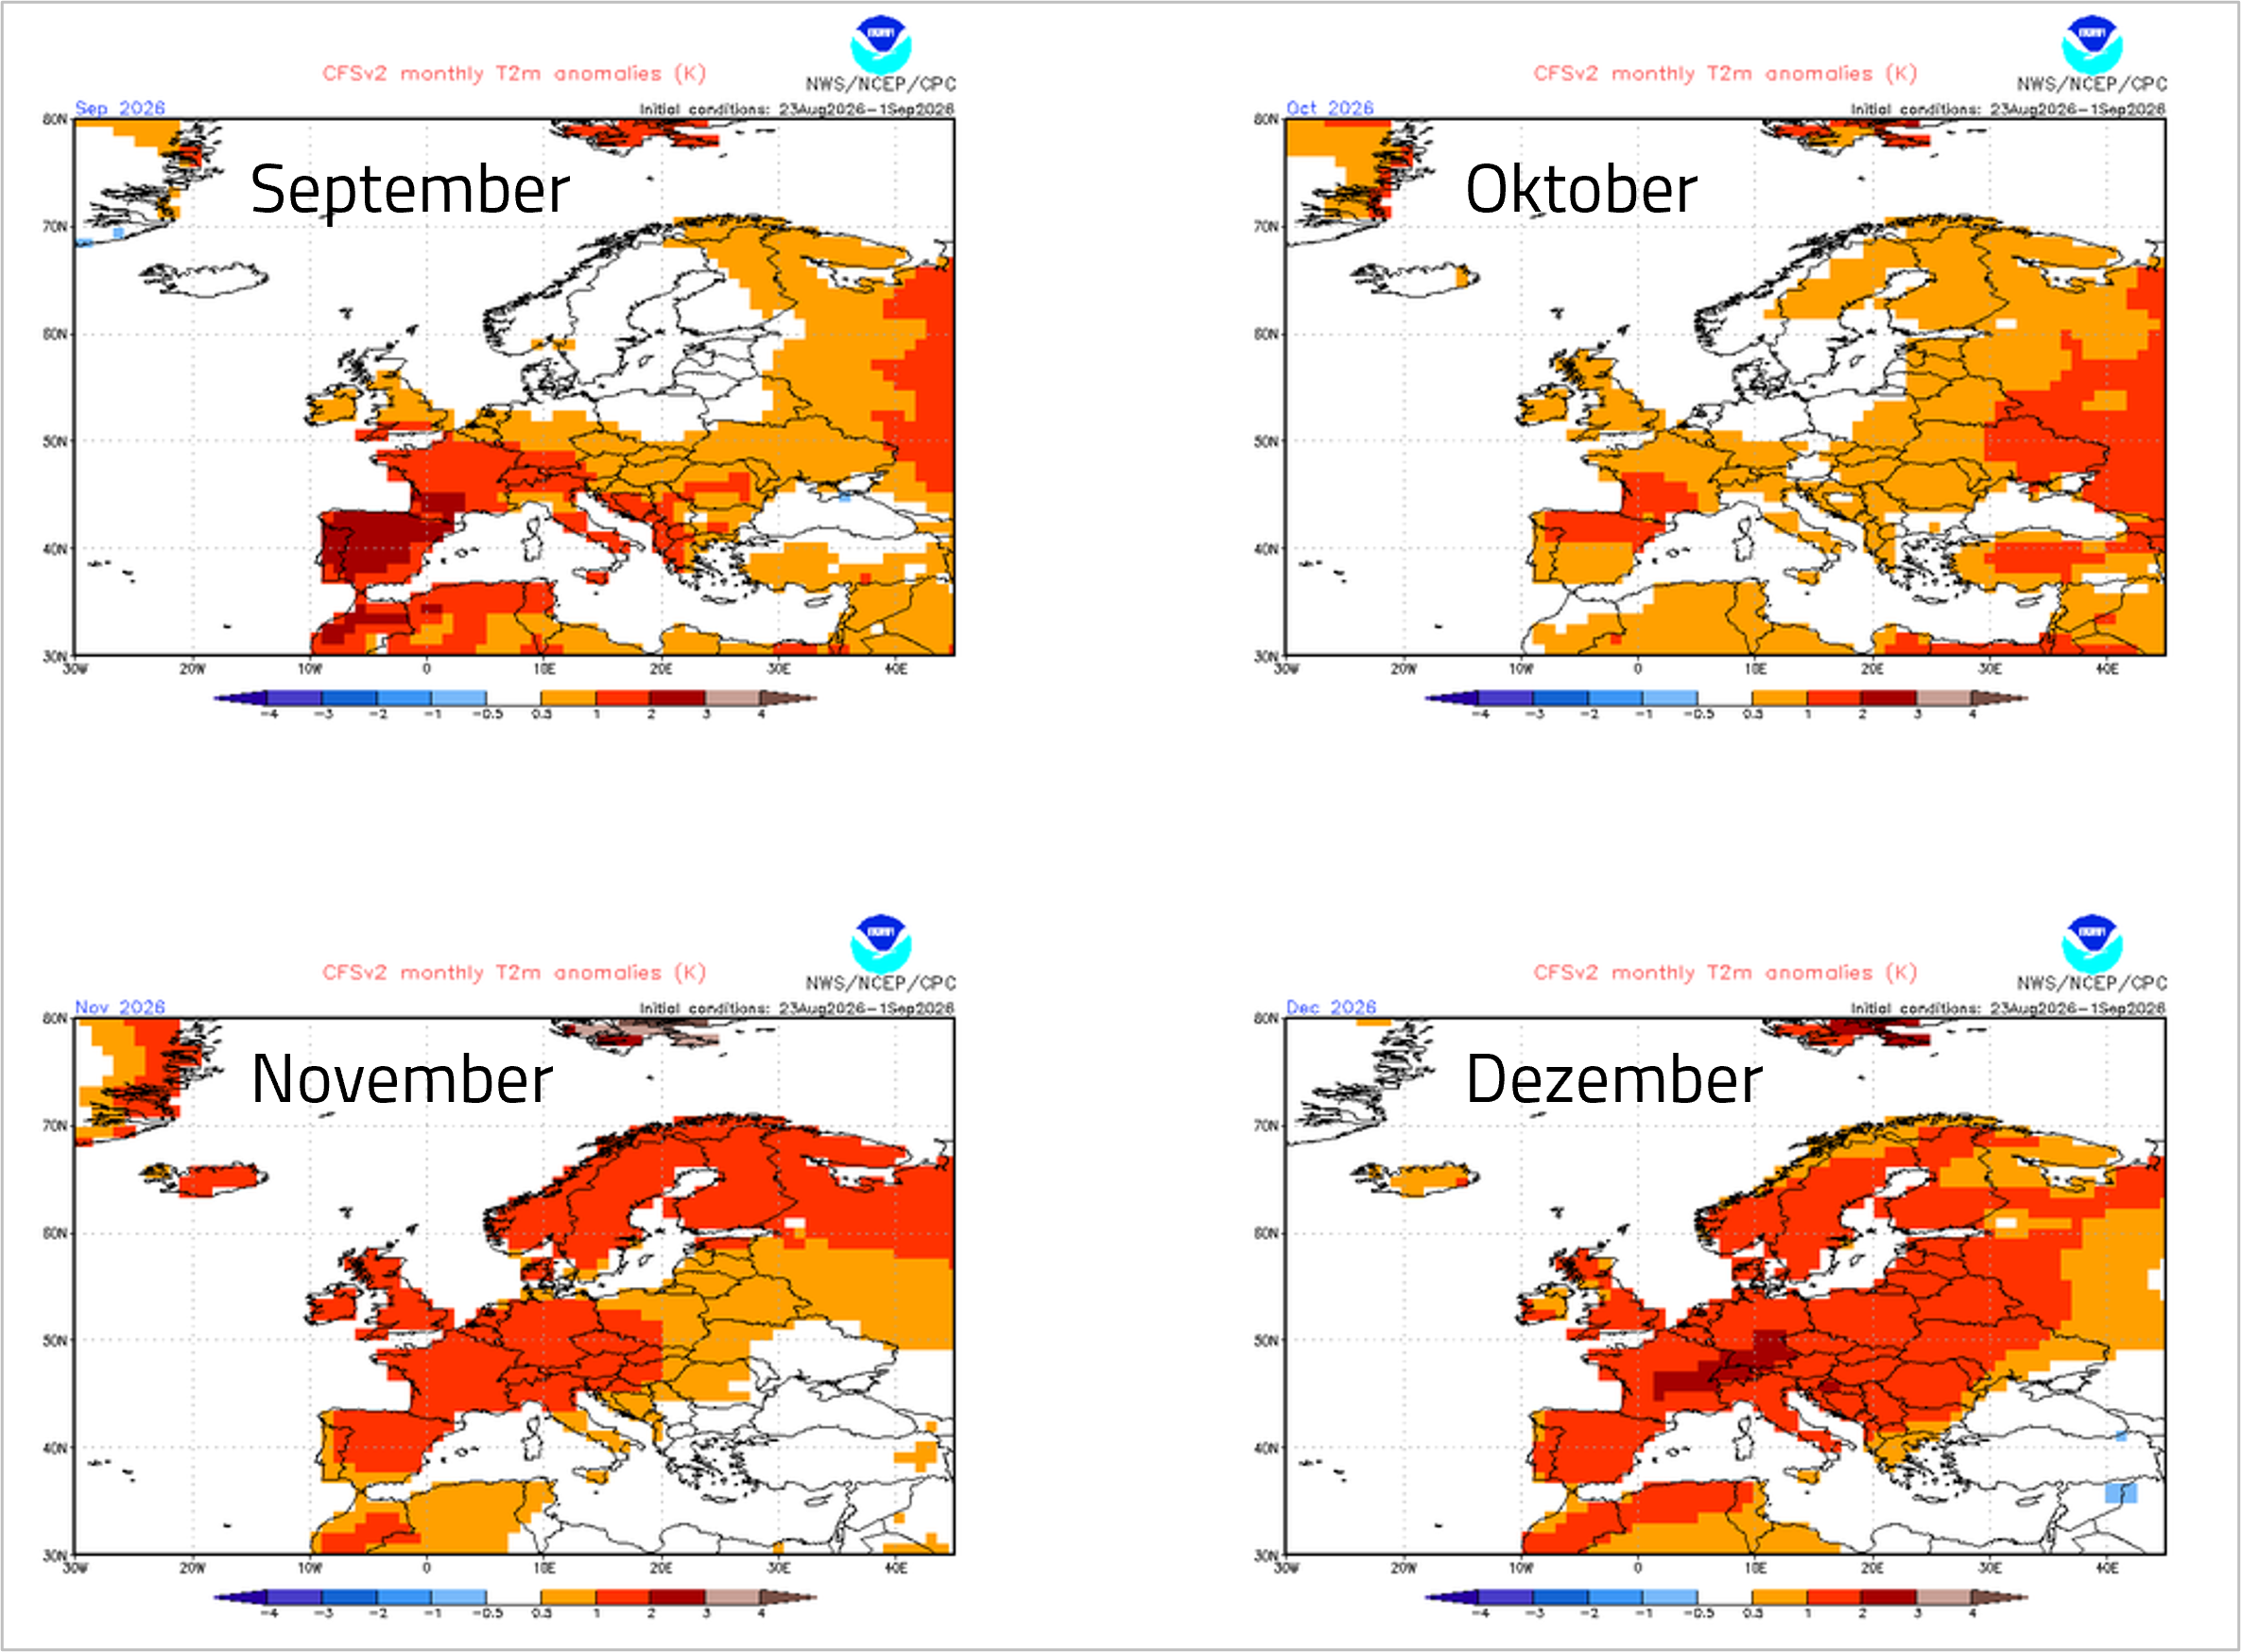
Auf kürzere Sicht fällt das Bild eindeutiger aus. Die Langfristmodelle der NOAA weisen für den Zeitraum September bis Dezember über weite Teile Europas überdurchschnittliche Temperaturen aus, mit Ausnahme leicht kühlerer Werte im Norden. Auch die mittelfristige Prognose deutet in der kommenden Woche bis Mitte Oktober erneut auf überdurchschnittlich milde Temperaturen hin. Ob El Niño oder der grundsätzliche Erwärmungstrend hierfür ursächlich ist, lässt sich nicht eindeutig trennen, wahrscheinlich wirken beide Faktoren zusammen. Seit Beginn der Energiekrise fielen die europäischen Winter durchgehend mild aus, auch der zuletzt etwas kühlere Winter blieb im historischen Vergleich mild, was die Wahrscheinlichkeit für eine Fortsetzung dieses Musters stützt.
Die Initiative Energien Speichern (INES) schlägt vor, die Netzentgelte für Gastransporte zu Speichern kurzfristig auszusetzen, damit die Einspeicherung für Händler wirtschaftlich attraktiver wird. Die daraus entstehenden Einnahmeausfälle der Netzbetreiber sollen nach dem Konzept über höhere Entgelte anderer Netznutzer ausgeglichen werden. Zusätzlich fordert INES vergünstigte staatliche Kredite, um die Finanzierungskosten für den Gaseinkauf und die Einlagerung zu senken. Ein weiteres Instrument sollen sogenannte Long-Term Options sein, die Marktteilnehmern gegen eine Gebühr das Recht auf Gaslieferungen zu einem festgelegten Höchstpreis sichern und so Preisrisiken begrenzen. Die Bundesnetzagentur könnte die Änderung der Netzentgelte kurzfristig umsetzen. Zugleich will das Bundeswirtschaftsministerium direkte staatliche Eingriffe in die Gasbeschaffung möglichst vermeiden, um keine zusätzlichen Preisimpulse auszulösen. In der Branche wird daneben darüber diskutiert, ob staatlich kontrollierte Unternehmen wie Sefe und Uniper stärker zur Einspeicherung beitragen könnten, ohne dass das Ministerium entsprechende Pläne bestätigt hat.
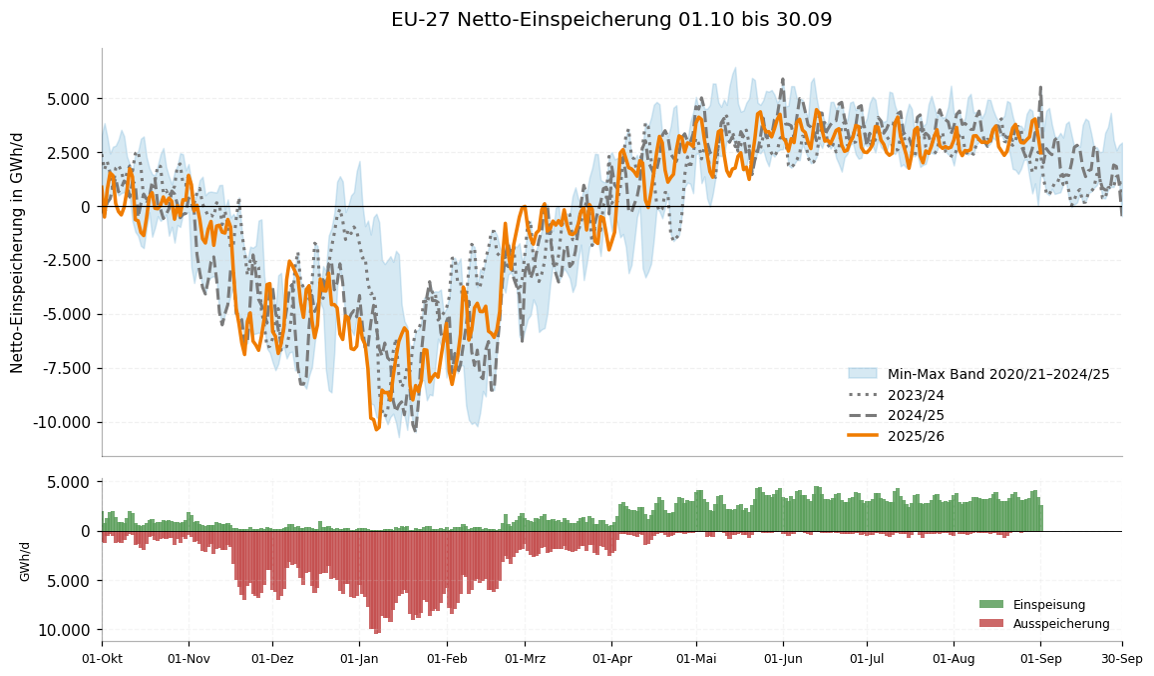
Hintergrund bleiben die niedrigen Gasspeicherstände. Laut Berechnungen von Bloomberg braucht Europa über 100 TWh Gas, um einen Füllstand von 75 Prozent zu erreichen. Bei aktuellen Preisen entspricht die Menge einem Gegenwert von etwa 7 Mrd. Euro. Die EU-Kommission hält es technisch weiterhin für möglich, die europäischen Gasspeicher vor dem Winter auf 80 Prozent zu füllen, und sieht derzeit keine unmittelbaren Risiken für die Versorgungssicherheit. Allerdings bleibt fraglich, ob sich diese Lücke angesichts der aktuellen Einspeicherdynamik tatsächlich schließen lässt, denn die Einspeicherung hat sich zum Dienstag wieder spürbar verlangsamt. EU-weit wurden 2.470 GWh/Tag netto eingespeichert, rund 25,5 Prozent weniger als am Vortag (3.317 GWh/Tag) und auch unter den 2.946 GWh/Tag der Vorwoche (minus 16,2 Prozent). In Deutschland wurde mit 312 GWh/Tag nur gut die Hälfte des Vortageswerts erreicht (699 GWh/Tag, minus 55,4 Prozent) und rund ein Drittel weniger als in der Vorwoche eingespeichert (463 GWh/Tag, minus 32,6 Prozent). Allerdings gab es bei den deutschen Gasspeichern heute Datenprobleme bei AGSI, sodass die aktuellen Füllstandswerte unter Vorbehalt sind.
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben im Bereich Technische Analyse veröffentlicht!
Am CO2-Markt bleibt die Kluft zwischen Kurs und Positionierung bestehen. Der EUA Dez. 26 Future schloss in der Berichtswoche zum 28. August zwar nahezu unverändert gegenüber der Vorwoche, verbleibt aber im intakten Aufwärtstrendkanal. Die Investmentfonds bauten aber nicht nur weiter Long-Positionen ab, sondern erhöhten zugleich weiter die Short-Seite. Die Netto-Long-Position der Investmentfonds sank entsprechend um 4,0 Mio. EUA auf 32,5 Mio. EUA. Das entspricht einem Rückgang von 10,9 Prozent gegenüber der Vorwoche.
Auf der Long-Seite reduzierten die Fonds ihre Positionen von 59,0 auf 56,7 Mio. EUA. Der Abbau von 2,3 Mio. EUA beziehungsweise 3,9 Prozent setzt den seit Wochen anhaltenden Trend fort. Auf der Short-Seite gingen die Fonds diesmal noch einen Schritt weiter und stockten ihre Positionen von 22,6 auf 24,2 Mio. EUA auf. Der Zuwachs von 1,7 Mio. EUA oder 7,4 Prozent zeigt, dass ein Teil der Spekulanten aktiv auf fallende Preise setzt.
Die Kombination aus Long-Abbau und Short-Aufbau bei den Fonds steht im Kontrast zum übergeordneten Aufwärtstrend der vergangenen Wochen und verstärkt die Diskrepanz zwischen Positionierung und Kursverlauf zusätzlich. Mit dem Ende der Compliance-Frist Ende September rückt zugleich der Zeitraum näher, in dem es zu Kaufdruck durch Industrie und Kraftwerke kommt und die Spekulanten daher stärker auf der Long-Seite aktiv werden. Ob sie diesem saisonalen Muster in den kommenden Wochen noch folgen oder den CO2-Markt inzwischen grundsätzlich skeptischer einschätzen, zeigt sich in den nächsten CoT-Daten. Solange von den Fonds kein Kaufdruck ausgeht, fehlt dem Markt einer der Impulse, die den intakten Aufwärtstrend zusätzlich hätten beschleunigen können.

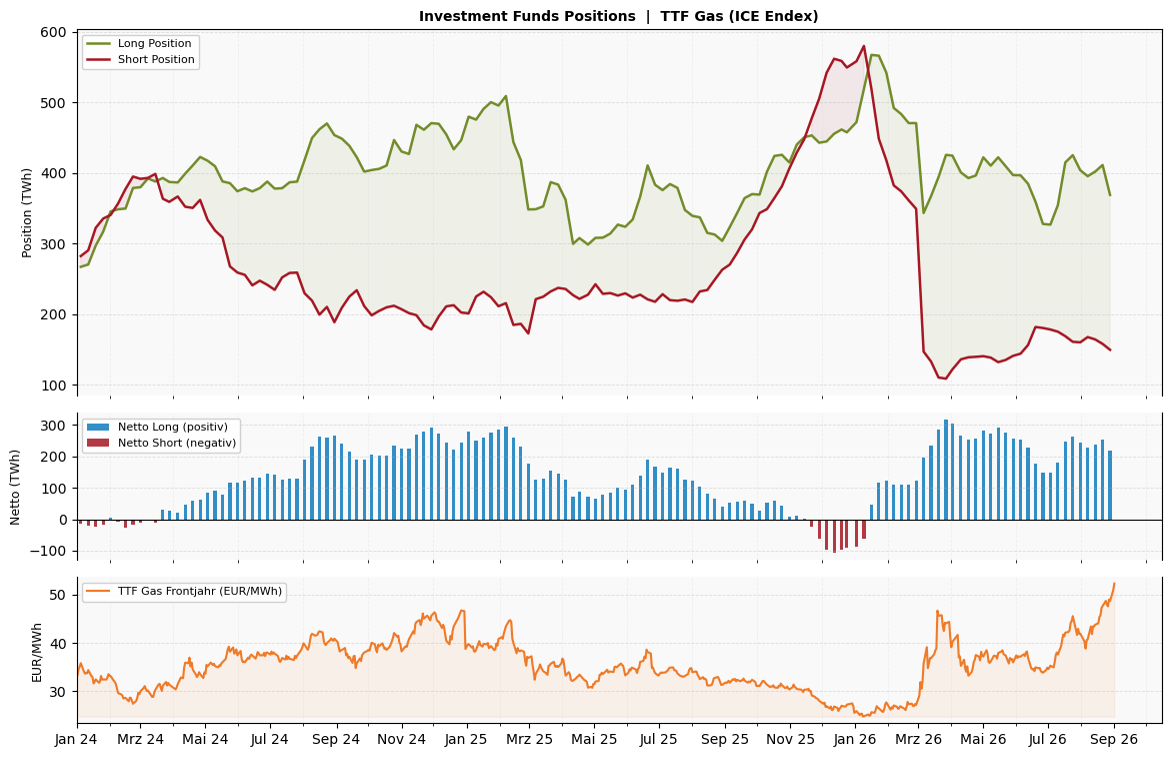
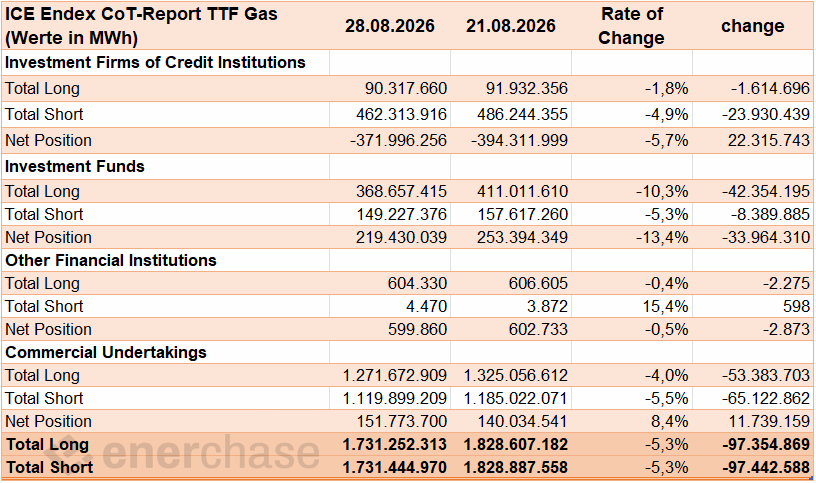
Der TTF Gas Frontmonat und die Investmentfonds gingen in der Berichtswoche zum 28. August getrennte Wege. Während der Kurs um 2,2 Prozent zulegte, fuhren die Fonds ihre Netto-Long-Position kräftig zurück. Die Netto-Long-Position der Investmentfonds sank um 34,0 TWh auf 219,4 TWh. Das entspricht einem Rückgang von 13,4 Prozent gegenüber der Vorwoche.
Insbesondere auf der Long-Seite bauten die Fonds ihre Positionen von 411,0 auf 368,7 TWh ab. Der Rückgang von 42,4 TWh beziehungsweise 10,3 Prozent zeigt, dass ein Teil der Marktteilnehmer die jüngste Rally nutzte, um Gewinne mitzunehmen. Gleichzeitig reduzierten die Fonds auch ihre Short-Positionen, von 157,6 auf 149,2 TWh. Der Abbau von 8,4 TWh oder 5,3 Prozent fällt damit deutlich moderater aus als auf der Long-Seite.
Der Rückgang der Long-Position vollzog sich in einer volatilen Berichtswoche. Nach dem weiteren Kursanstieg zu Wochenbeginn kam es am Mittwoch zeitweise zu Verkaufsdruck, was offenbar auch durch Gewinnmitnahmen der Investmentfonds getragen wurde. Trotz der schnellen Kurserholung blieb der Long-Abbau per Saldo aber negativ, das heißt der Rücksetzer wurde auch nicht verstärkt für den Long-Aufbau genutzt. Nun stellt sich die Frage, wie es weitergeht. In der aktuellen Handelswoche setzt sich die Aufwärtsrally dynamisch weiter fort, doch ist diese auch von den „starken Händen" getragen oder sind es nun vor allem jene Marktteilnehmer, die angesichts der näher rückenden Wintersaison und den Medienberichten nervöser werden und nun größere Mengen absichern. Ein solcher Kaufdruck aus der „Nachzüglerbewegung“ würde den Markt zwar kurzfristig weiter stützen, wäre aber zugleich ein Signal, dass der Rally allmählich die Substanz ausgehen könnte. Allerdings ist auch bei den Investmentfonds noch Luft nach oben. Der bisherige Jahreshöchststand der Long-Position lag bei 425,4 TWh und wurde am 27. März markiert, aktuell liegt die Position mit 368,7 TWh rund 56,7 TWh beziehungsweise 15,4 Prozent darunter. Die Fonds könnten also grundsätzlich noch aufstocken, ohne in bislang unbekanntes Terrain vorzustoßen. Mit einer Netto-Long-Position von weiterhin über 219 TWh sind die Spekulanten zudem weiterhin klar bullisch ausgerichtet. Ob diese Position in den kommenden Wochen erneut ausgebaut wird oder eher abwartend bis risikoreduzierend ausgerichtet wird, werden die nächsten CoT-Daten zeigen.
Nach einer Störung an einem Umspannwerk bei Bergheim fanden Ermittler sechs Vorrichtungen, mit denen offenbar Drähte über Stromleitungen geschossen werden sollten, um Kurzschlüsse auszulösen. Die Behörden gehen von einer vorsätzlichen Straftat aus und ermitteln wegen des Verdachts auf verfassungsfeindliche Sabotage; sowohl eine fremdstaatliche Beteiligung als auch ein linksextremistischer Hintergrund werden bislang nicht ausgeschlossen. Mehrere Leitungen und Anlagen von RWE Power waren betroffen, die allgemeine Stromversorgung und die Stabilität des Stromsystems blieben laut Netzbetreiber Amprion jedoch jederzeit gewährleistet. Der Vorfall folgt unmittelbar auf einen ähnlichen Sabotageversuch an Höchstspannungsleitungen nahe dem Kraftwerk Jänschwalde und reiht sich in weitere Angriffe auf deutsche Energieinfrastruktur ein. Energiemarktrelevant ist vor allem das zunehmende Sicherheitsrisiko für kritische Stromnetze und Kraftwerksanbindungen, das bei erfolgreichen Angriffen erhebliche Folgen für Versorgungssicherheit und Netzbetrieb haben könnte.
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben im Bereich Technische Analyse veröffentlicht!
Die Windeinspeisung wird am morgigen Donnerstag mit 25,8 GW deutlich stärker als die für heute vorhergesagten 12,5 GW. Die PV-Leistung nimmt von 13,1 auf 9,1 GW ab. Insgesamt führt die Gemengelage zu sinkenden Preisen für den Liefertag Donnerstag. Der Baseloadpreis sinkt um 18,4 Prozent auf 133,62 Euro/MWh. Der Tageshöchstpreis liegt bei 217,56 Euro/MWh um 21:00 Uhr. Der Tagestiefstpreis wird bei 14,45 Euro/MWh um 13:45 Uhr erreicht. Die Windeinspeisung bleibt bis kommenden Samstag mit Werten zwischen 25 und 34 GW stark. Die PV-Leistung steigt zum Wochenende hin auf 14 bis 16,5 GW.
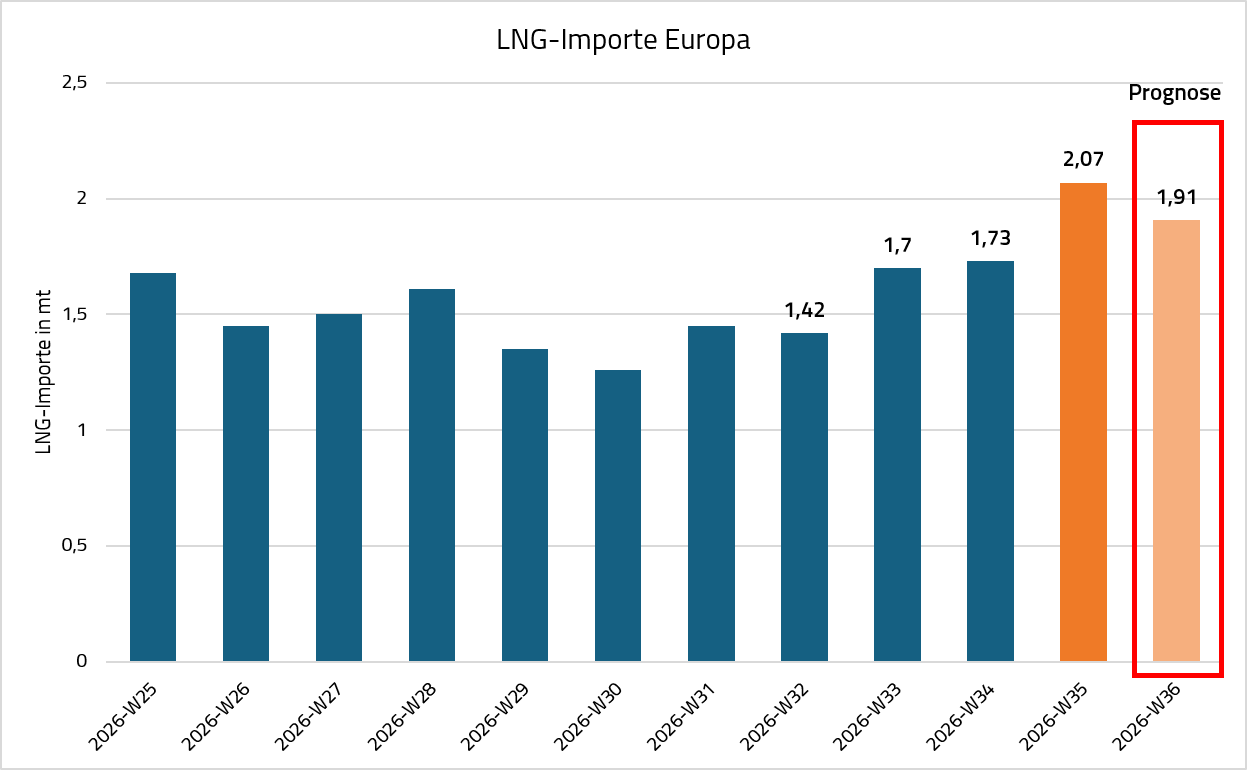
Die europäischen LNG-Importe stiegen in KW 35 deutlich auf 2,07 Mt, nach 1,73 Mt in KW 34. Die in der Vorwoche auf Basis vorläufiger Kpler-Daten prognostizierten 2,03 Mt wurden damit knapp übertroffen, auch nach einer leichten Aufwärtsrevision der Kpler-Daten. Die EU-Häfen verbuchten 1,87 Mt, nach 1,73 Mt in KW 34.
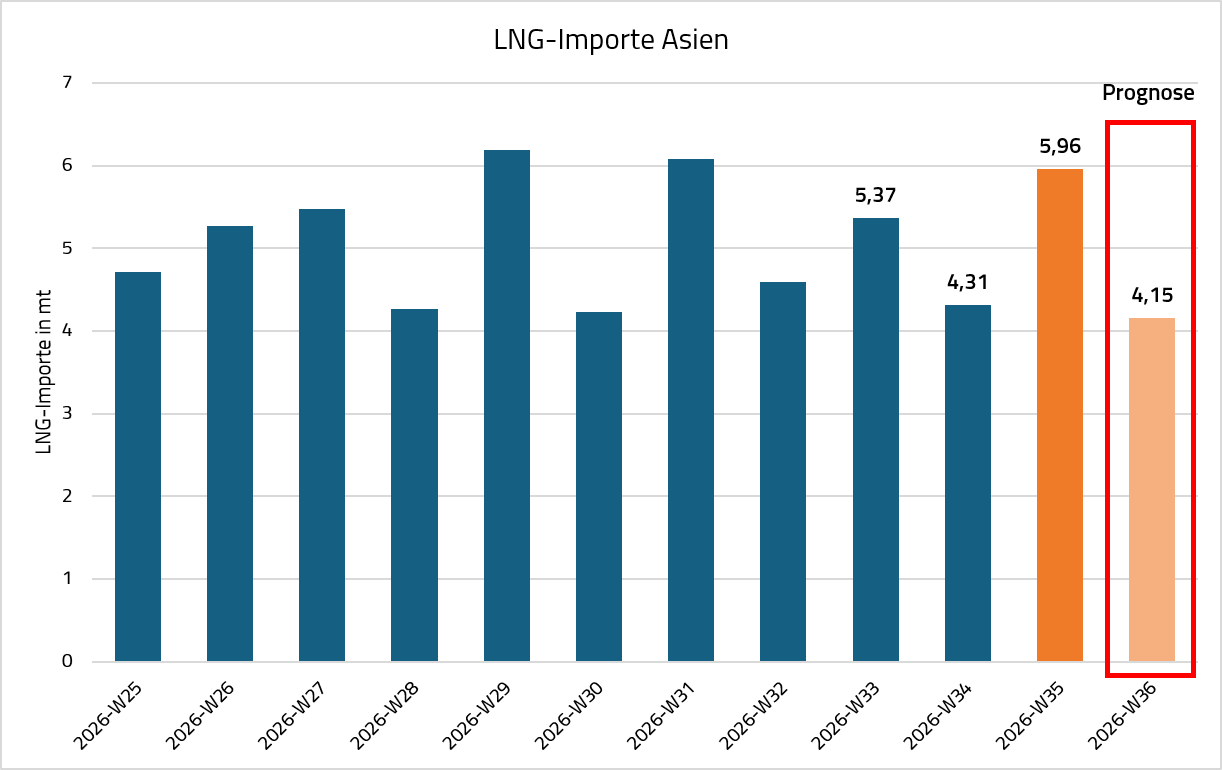
In Asien erholten sich die Einfuhren deutlich auf 5,96 Mt, nach 4,31 Mt in KW 34 und damit noch kräftiger als in der Vorwochenprognose erwartet (5,56 Mt). Der Anstieg war breit getragen: Japan bezog 1,57 Mt (nach 1,12 Mt), China 1,19 Mt (nach 1,02 Mt), Südkorea 1,06 Mt (nach 0,64 Mt), Indien 0,73 Mt (nach 0,41 Mt).
Auf der Angebotsseite exportierte Amerika in KW 35 2,70 Mt, nach 3,02 Mt in KW 34. Aus Asien gingen die Ausfuhren ebenfalls zurück auf 1,53 Mt (nach 1,81 Mt), wobei Malaysia mit 0,52 Mt und Oman mit 0,22 Mt die größten Lieferanten blieben. Katar fiel auf 0,19 Mt zurück (nach 0,37 Mt in KW 34). Ozeanien exportierte 1,71 Mt, Afrika 0,78 Mt. Europa als Exportregion legte deutlich zu auf 0,73 Mt (nach 0,29 Mt in KW 34).
Die vorläufigen Kpler-Daten für KW 36 deuten auf eine erneute Abschwächung der asiatischen Einfuhren hin. Die Gesamtimporte der Region sollen auf 4,15 Mt zurückgehen. Die europäischen Importe gehen voraussichtlich leicht auf 1,91 Mt zurück, bleiben aber durch den anhaltenden Bedarf zur Speicherbefüllung gestützt. Dafür spricht auch die aktuelle preisliche Lage am Weltmarkt. Der JKM-TTF-Spread für Oktober 26 ist in den vergangenen Wochen stark zusammengelaufen und hat sich zuletzt ins Negative gedreht. TTF notiert damit aktuell über JKM, was bedeutet, dass US-amerikanische LNG-Spotladungen derzeit verstärkt in Richtung Europa gelenkt werden sollten.
Brent Crude liefert aktuell ein deutlich verbessertes technisches Bild. Im Chart des rollierenden Frontmonats ist zu erkennen, dass der Ölpreis auf der Oberseite aus einem über mehrere Monate ausgebildeten symmetrischen Dreieck ausgebrochen ist. Die Formation war durch fallende Hochpunkte und gleichzeitig steigende Tiefpunkte gekennzeichnet, wodurch sich die Handelsspanne sukzessive verengte. Mit dem jüngsten Ausbruch über die obere Begrenzung wurde diese Konsolidierung bullish aufgelöst. Unterstützt wird das Signal durch eine dynamische grüne Tageskerze und anziehendes Handelsvolumen. Gleichzeitig setzt sich damit der seit Anfang Juli bestehende Aufwärtstrend fort.
Ein symmetrisches Dreieck ist zunächst richtungsneutral. Erst der Ausbruch zeigt, welche Marktseite die Kontrolle übernimmt. Mit der aktuellen Auflösung auf der Oberseite erhält die Formation den Charakter eines bullishen Fortsetzungssignals. Aus der Höhe des Dreiecks lässt sich ein konservatives technisches Kursziel von rund 116 USD/bbl ableiten.
Auf dem Weg dorthin sind jedoch mehrere Widerstandsmarken zu beachten. Zunächst rückt die psychologisch wichtige Marke von 100 USD/bbl in den Fokus. Darüber liegt bei rund 102 USD/bbl das markante Reaktionshoch von Mitte Juli. Ein nachhaltiger Ausbruch über diesen Bereich würde das technische Bild weiter aufhellen und zusätzliches Potenzial in Richtung 112 bis 116 USD/bbl eröffnen.
Auf der Unterseite bleibt insbesondere die Zone um 85 USD/bbl von Bedeutung. Ein Rückfall unter dieses Niveau würde den jüngsten Ausbruch deutlich infrage stellen und das bullishe Fortsetzungsszenario abschwächen.
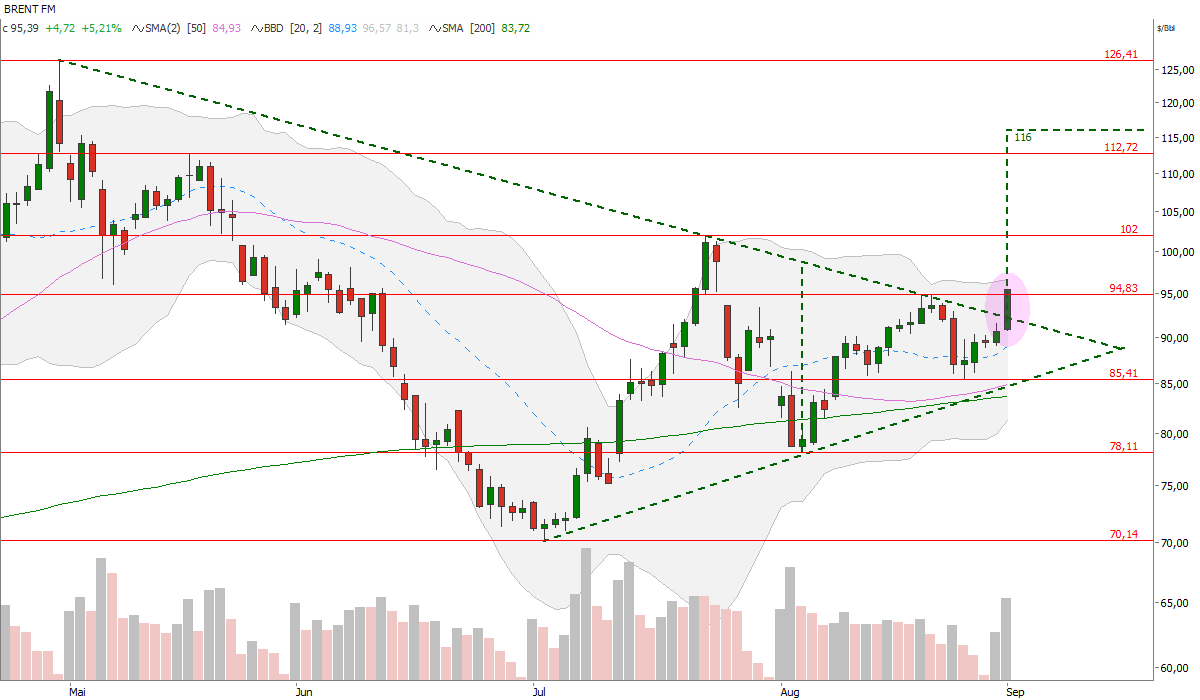
Steigende Öl- und Gaspreise sorgen weltweit für wachsende Inflations- und Zinssorgen und setzen sowohl Aktien- als auch Anleihemärkte unter Druck. Als wichtiger Treiber gelten die militärischen Spannungen mit dem Iran, nachdem die USA erneut Ziele im Land angegriffen hatten und Präsident Donald Trump weitere Angriffe in Aussicht stellte. Die höheren Energiepreise verstärken die Erwartung, dass Zentralbanken ihre Geldpolitik weiter straffen müssen, um zusätzlichen Inflationsdruck einzudämmen. Am US-Markt stieg die Rendite zehnjähriger Staatsanleihen zeitweise auf 4,79 Prozent, während dreißigjährige Papiere Renditen von mehr als fünf Prozent erreichten. Auch in Europa zogen die Renditen deutlich an: Zehnjährige Bundesanleihen erreichten mit rund 3,35 Prozent den höchsten Stand seit 2011, während französische und britische Staatsanleihen ebenfalls langjährige Höchststände verzeichneten. Die steigenden Kapitalmarktzinsen verteuern Kredite für Unternehmen und Immobilienkäufer und könnten dadurch Investitionen sowie die Nachfrage am Immobilienmarkt bremsen.
An den Terminmärkten wird sowohl für die Federal Reserve als auch für die Europäische Zentralbank mit weiteren Zinserhöhungen gerechnet, wobei für die nächste Fed-Sitzung eine Wahrscheinlichkeit von rund zwei Dritteln eingepreist wird. Die Inflation im Euro-Raum ist im August auf 3,3 Prozent gestiegen, vor allem weil sich Energie im Jahresvergleich um 14,3 Prozent verteuerte. Dadurch gilt eine Zinserhöhung der EZB in der kommenden Woche als nahezu sicher.
Für die Fed verschärft sich damit der Zielkonflikt zwischen weiterhin hohem Inflationsdruck und einem schwächeren Arbeitsmarkt, weshalb der anstehende US-Arbeitsmarktbericht besonders marktbewegend werden könnte.
Die Kombination aus Energiepreisschock, steigenden Staatsanleiherenditen und hohen öffentlichen Schulden erhöht weltweit die Finanzierungskosten und belastet die Risikobereitschaft an den Aktienmärkten, wo Dow Jones, S&P 500 und Nasdaq am Dienstag entsprechend nachgaben.
Am Umspannwerk Turnow-Preilack nahe dem 1,5-GW-Braunkohlekraftwerk Jänschwalde (Brandenburg) wurden am Dienstag mehrere Spreng- und Brandsätze entdeckt. Gegen 08:00 Uhr war zunächst eine Beschädigung an einer Leitung gemeldet worden, anschließend stellte die Polizei die Sprengvorrichtungen am Umspannwerk fest. Nach Angaben der Polizei hatte es mindestens eine Detonation gegeben, während Einsatzkräfte daran arbeiteten, die weiteren Vorrichtungen zu entschärfen. Der Übertragungsnetzbetreiber 50Hertz erklärte, dass die Stromversorgung nicht unterbrochen worden sei und lediglich eine Leitung kurzzeitig ausgefallen sei. Inzwischen seien alle Leitungen wieder in Betrieb, sodass es nach den bislang vorliegenden Angaben zu keinen größeren Auswirkungen auf das Stromnetz kam.
Unsere Einschätzung: Die jüngsten Anschlagsversuche fallen ausgerechnet auf den Tag, an dem die Bundesregierung Russland für versuchte Anschläge auf ukrainische Flugzeuge mit Drohnen am Flughafen Leipzig verantwortlich gemacht hat. Offenbar zielt Russland mit solchen Maßnahmen darauf ab, die westlichen Unterstützer der Ukraine zu verunsichern und zu destabilisieren. Auch der Zeitpunkt unmittelbar vor den Landtagswahlen in Ostdeutschland (u.a. Sachsen-Anhalt) dürfte kaum zufällig gewählt sein. Mit Blick auf den bevorstehenden Winter unterstreicht dies zugleich, dass die Energieversorgung in Deutschland und Europa einem erhöhten Risiko durch Sabotage und hybride Angriffe ausgesetzt ist.
Von 2022 bis 2025 war der Anstieg negativer Stundenpreise am deutschen Strom-Spotmarkt mit dem Ausbau der PV-Kapazität positiv korreliert. Die installierte Solarleistung stieg von 63 GW in 2022 auf 107,8 GW in 2025. Die Anzahl negativer Stundenpreise stieg ebenfalls stetig von 69 in 2022 auf 576 in 2025. Im bisherigen Jahr 2026 wurden bereits 432 negative Stunden beobachtet. In 2024 und 2025 fielen im Schnitt 81,2 Prozent der negativen Stunden im Zeitraum Januar bis einschließlich August an. Extrapoliert man das auf das aktuelle Jahr, erhält man etwa 533 negative Stunden. Dies würde einem Rückgang von rund 8 Prozent gegenüber 2025 entsprechen.
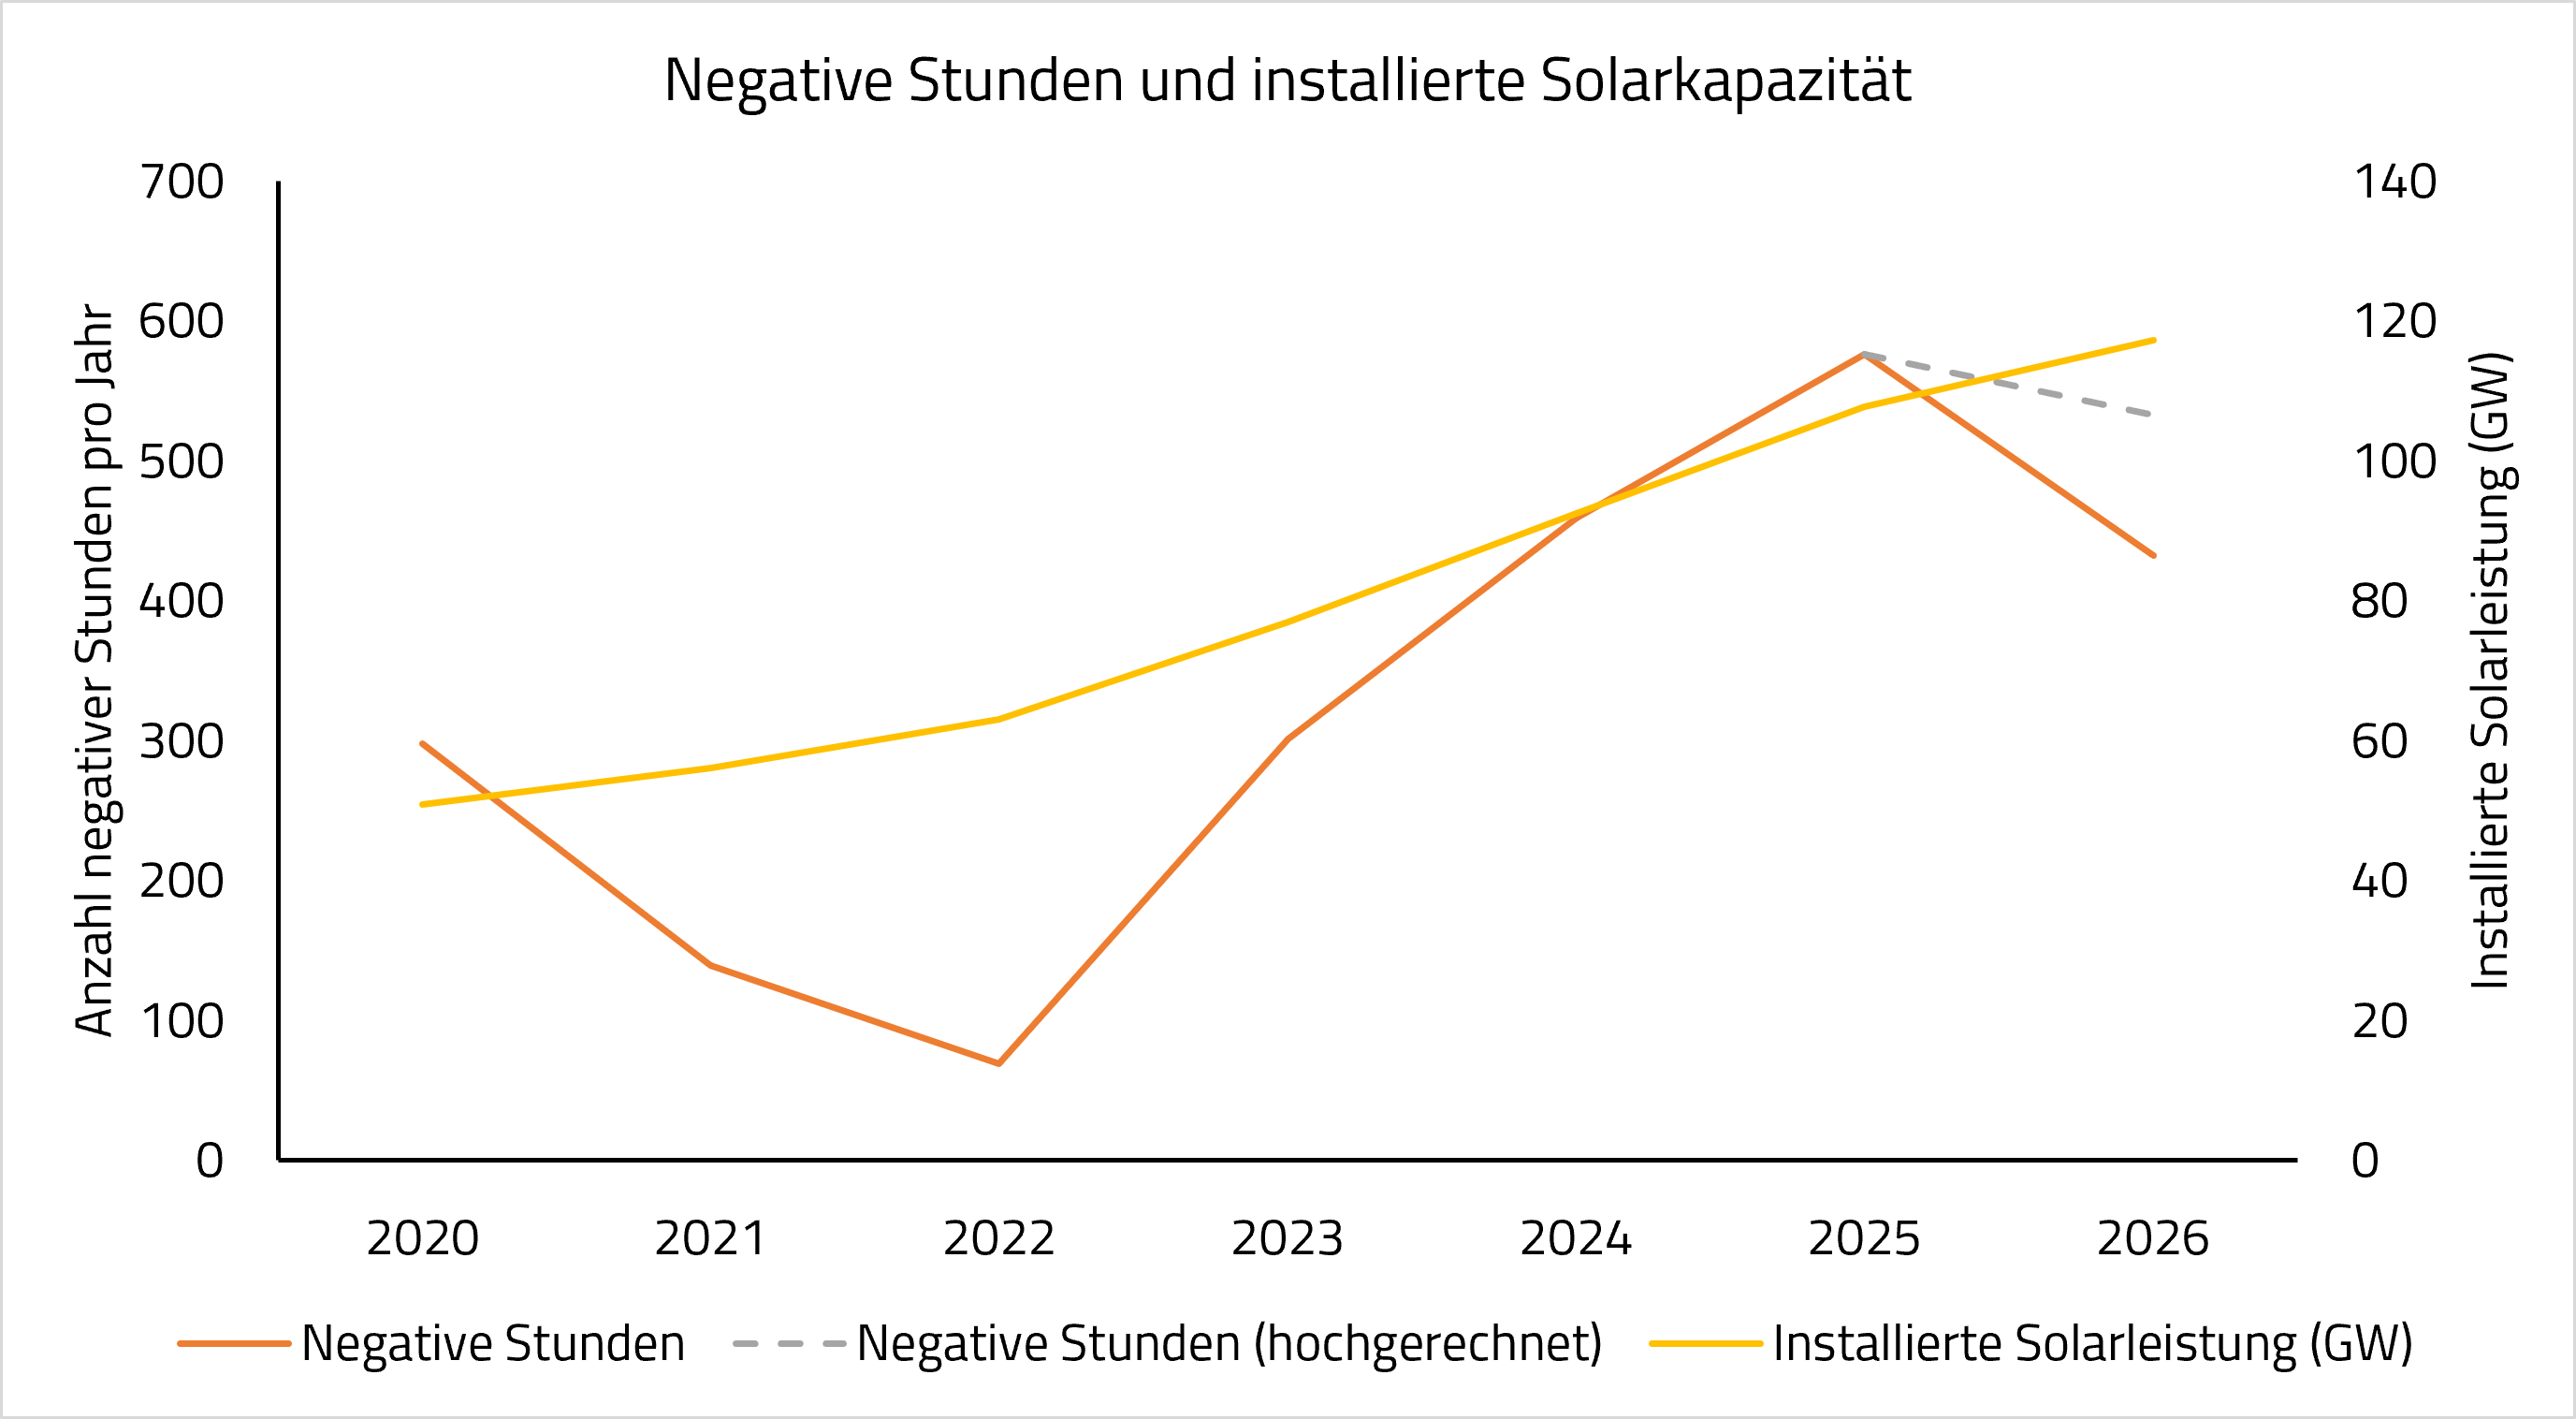
Am späten Montag wurden zwei sehr große Rohöltanker vom Typ VLCC beim Verlassen des Persischen Golfs in der Straße von Hormus von Projektilen getroffen. Heute morgen berichteten wir in unserem Outlook von einem Tanker. Die Informationen über den zweiten sind erst später öffentlich geworden. Betroffen waren die „Sidr“ der saudischen Reederei Bahri nordöstlich von Khasab im Oman und die „Senegal Prosperity“ der südkoreanischen Sinokor Group östlich des Oman. Die „Senegal Prosperity“ wurde laut dem Sicherheitsberater Marisks von drei Projektilen getroffen. Beide Schiffe waren auf dem Weg aus dem Golf, und zunächst übernahm niemand die Verantwortung für die Angriffe. Die „Sidr“ lag anschließend nahe der omanischen Küste in der Mitte der Meerenge vor Anker. Die „Senegal Prosperity“ hatte zuvor Saudi-Arabien beladen verlassen. Beide Tanker hatten ihre AIS-Transponder deaktiviert, sodass ihre Positionen zeitweise nicht öffentlich nachverfolgt werden konnten. Der Brent Crude Frontmonat notiert aktuell gut 2,0 im Prozent Plus bei 92,65 USD/bbl.
Unsere Einschätzung: Zuletzt zeigte sich, dass die Öltransporte durch die Straße von Hormus überraschend hoch waren, während zeitgleich kaum LNG-Transporte durch die Meerenge erfolgten. Dass nun zwei Supertanker getroffen wurden, zeigt, dass der Iran offenbar weiterhin in der Lage ist, auch Schiffe mit ausgeschalteten Transpondern zu lokalisieren und anzugreifen. Dies setzt Aufklärungskapazitäten voraus, die nach den vorangegangenen US-Angriffen eigentlich deutlich eingeschränkt sein sollten. Entweder ist es dem Iran gelungen, entsprechende Fähigkeiten wiederherzustellen, oder Teheran erhält Unterstützung aus anderen Ländern, die über entsprechende Geheimdienst- und Aufklärungsdaten verfügen. Die Lage in der Straße von Hormus wird damit erneut komplizierter. Ein Ende der faktischen Sperrung ist weiterhin nicht in Sicht
Unsere DailyTrading-Analysen zu Strom, Gas und CO2 wurden soeben im Bereich Technische Analyse veröffentlicht!
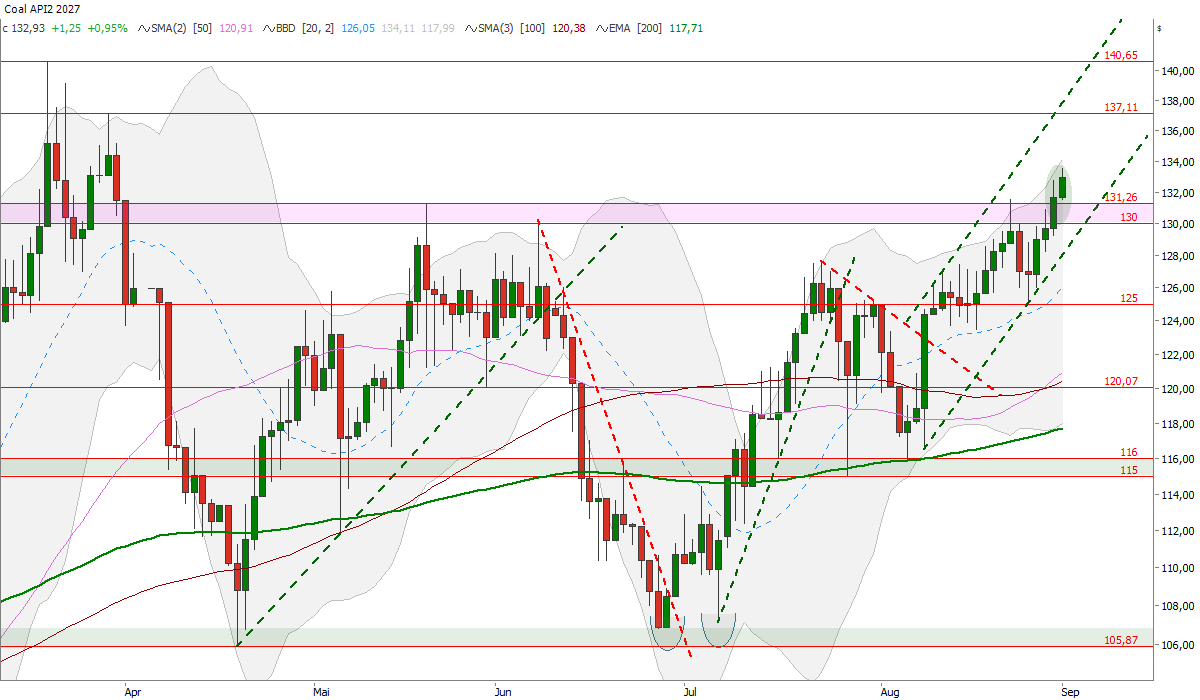
Die Windeinspeisung wird am morgigen Mittwoch mit 12,6 GW deutlich schwächer als die für heute vorhergesagten 22,7 GW. Die PV-Leistung nimmt ebenfalls von 13,4 auf 12,6 GW ab. Dementsprechend steigt der Baseloadpreis am morgigen Mittwoch um 13,9 Prozent auf 163,73 Euro/MWh, dem höchsten Stand seit fast zwei Wochen (169,56 Euro/MWh am 21.08.).
Der Tageshöchstpreis liegt bei 251,31 Euro/MWh um 19:45 Uhr. Der Tagestiefstpreis wird bei 86,61 Euro/MWh um 13:45 Uhr erreicht.
Die Windeinspeisung steigt ab Donnerstag wieder auf starke 22,8 GW. Die PV-Leistung wird bis Samstag weiter sinken. Der Terminmarkt erwartet aktuell für die kommenden Tage niedrigere Baseloadpreise zwischen 108 und 125 Euro/MWh.
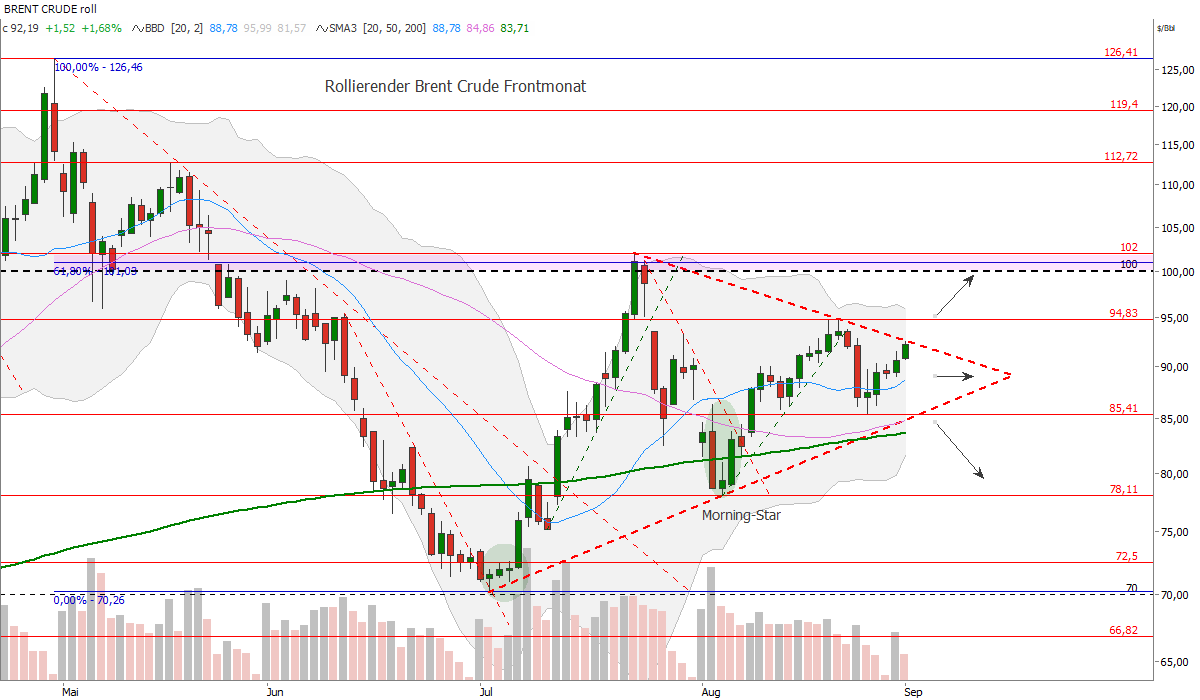
Die europäische Energieversorgung steht zunehmend nicht nur unter ökonomischen und klimapolitischen, sondern auch unter geopolitischen Vorzeichen. Der Bericht „Europe’s Energy Quadrilemma“ argumentiert deshalb, dass das klassische energiepolitische Dreieck aus Bezahlbarkeit, Nachhaltigkeit und Versorgungssicherheit um eine vierte Dimension, die sicherheitspolitische Robustheit, ergänzt werden muss. Hintergrund ist die weiterhin hohe Importabhängigkeit der EU: Rund 90 Prozent des Öl- und Gasverbrauchs werden durch Einfuhren gedeckt.
Besonders deutlich wird das Problem in den Schaubildern auf den Seiten 14 und 24 des PDFs hier im Download. Dort werden die wichtigsten Öl- und Gaslieferanten der EU anhand von Demokratie, Korruption, politischer Stabilität und Freiheit bewertet. Während Norwegen in sämtlichen Kategorien sehr gut abschneidet und auch Großbritannien ein günstiges institutionelles Profil aufweist, stammen erhebliche Importmengen aus politisch problematischeren Staaten. Russland und Aserbaidschan werden beispielsweise nahezu durchgehend der schlechtesten Kategorie zugeordnet. Auch Algerien, Libyen oder der Irak weisen erhebliche institutionelle und politische Risiken auf.
Für die EU entsteht daraus ein strategisches Dilemma. Die Diversifizierung weg von Russland reduziert zwar eine Abhängigkeit, beseitigt geopolitische Risiken jedoch nicht automatisch. Künftig dürfte daher neben Preis und Verfügbarkeit zunehmend auch die politische Verlässlichkeit der Lieferländer darüber entscheiden, wie resilient Europas Energieversorgung tatsächlich ist.
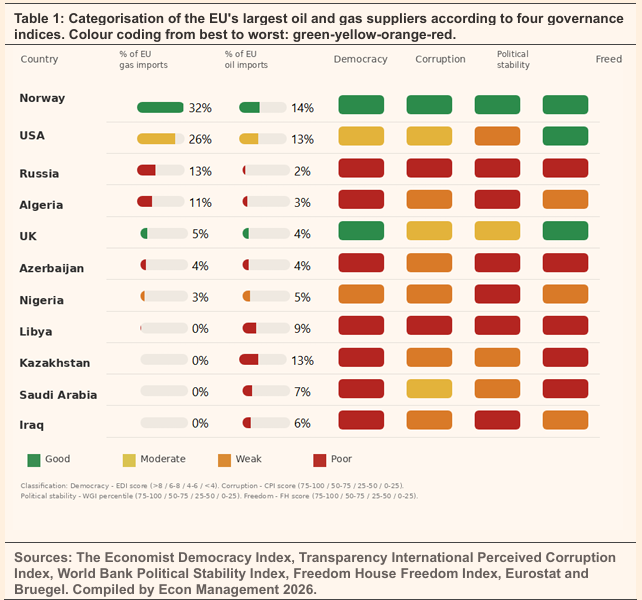
Der französische Energiekonzern EDF verlängert die hitzebedingte Kapazitätskürzung am Kernkraftwerk Chooz mit insgesamt 3 GW bis zum 17. September. Beide Reaktoren mit jeweils 1,5 GW sind bereits seit Mitte Juli beziehungsweise Anfang August außer Betrieb. Hintergrund sind Umweltauflagen, nach denen Kraftwerke mit Flusswasserkühlung ihre Produktion bei zu hohen Wassertemperaturen oder zu geringen Durchflussmengen reduzieren müssen. EDF weist darauf hin, dass die Einschränkungen je nach Wetterentwicklung nochmals angepasst werden könnten. Zuletzt waren in Frankreich 33,7 GW Kernkraftleistung verfügbar, entsprechend 53,5 Prozent der installierten Kapazität von 63 GW.
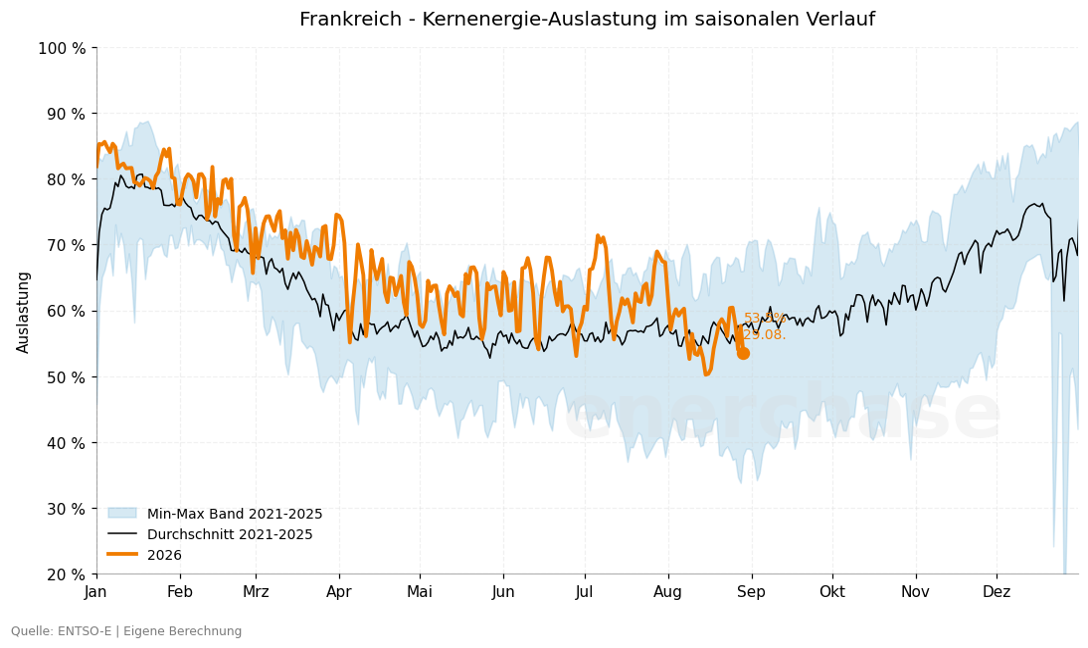
Für den TTF Gasmarkt bleibt das Analyse-Team der enerchase weiterhin bullish gestimmt und sieht in der Mehrzahl die Risiken für die Preisentwicklung nach oben gerichtet. Haupttreiber bleibt die Risikoprämie rund um die Straße von Hormus. Das vorläufige Rahmenabkommen zwischen Iran und Oman zum Schiffsverkehr inklusive Minenräumung ist ohne US-Zustimmung nicht belastbar, und die erneuten wechselseitigen Angriffe zwischen den USA und Iran vom Wochenende sprechen gegen eine kurzfristige Deeskalation. Die iranischen Restriktionen gegen mehrere LNG-Tanker erhöhen die Wahrscheinlichkeit tatsächlicher Lieferausfälle und rechtfertigen aus unserer Sicht eine anhaltende Risikoprämie auf die Gaspreise. Fundamental stützt zudem die Angebotsseite. Ausfälle und Wartungsarbeiten verknappen die kurzfristig verfügbare Gasmenge, während die Nachfrage vor der Heizsaison trotz „Shoulder-Season“ robust bleiben dürfte. In Europa liegt der Speicherstand mit rund 65 Prozent saisonal deutlich unter dem üblichen Niveau und der daraus resultierende Wiederbefüllungsbedarf sowie die anstehenden norwegischen Wartungen dürften den Wettbewerb um flexible US-LNG-Ladungen mit Asien weiter verschärfen. Ein spürbarer Preisrückgang am Gasmarkt setzt eine glaubwürdige Entspannung am Golf oder eine deutlich mildere Witterung voraus. Aufgrund des starken El Niños in diesem Jahr besteht diesbezüglich durchaus Grund zur Hoffnung. Aus charttechnischer Sicht zeigt sich der TTF Gas Frontmonat bullish. Dieser befindet sich in einem intakten Aufwärtstrendkanal (siehe Chart). Zu Beginn der Handelswoche 36 am Montag wurde erneut die 70-Euro-Marke getestet und zumindest intraday ein neues Trendhoch bei 70,72 Euro/MWh verbucht.

Die Preise am deutschen Strom-Spotmarkt waren am Wochenende mit Baseloadpreisen von 86,35 Euro/MWh am Samstag und 75,63 Euro/MWh am Sonntag niedriger als am vorherigen Wochenende. Am heutigen Montag ziehen die Preise mit einem Baseloadpreis von 111,85 Euro/MWh an. Eine flache und ausgeprägte Mittagsdelle ist allerdings auch heute wieder zu beobachten.
Trotz gleichbleibend starker Einspeisung aus den Erneuerbaren steigt der Baseloadpreis am morgigen Dienstag um 28,6 Prozent auf 143,80 Euro/MWh. Das Tagesprofil zeigt nun wieder eine spitzer zulaufende Mittagsdelle. Der Tageshöchstpreis liegt bei 236,92 Euro/MWh um 20:30 Uhr. Der Tagestiefstpreis wird bei 22,07 Euro/MWh um 13:45 Uhr erreicht.
Im Verlauf der KW 36 ist mit überdurchschnittlich viel Windeinspeisung zu rechnen. Für Mittwoch und Sonntag werden aktuell 13 bzw. 14 GW vorhergesagt, für die restlichen Tage liegen die Werte zwischen 23 und 27 GW. Der PV-Ertrag fällt bis Donnerstag von rund 14 GW auf 9,5 GW, steigt im Verlauf des Wochenendes jedoch wieder an. Die Temperaturen bewegen sich zwischen 17 und 20 Grad Celsius, etwas über dem langfristigen Klimamittel von 16,9 Grad Celsius.
Die Gasflüsse aus Norwegen brechen deutlich ein, da die angekündigte Wartungswelle nun beginnt. Die Exportnominierung liegt mit 287,8 mcm/d rund 16,3 Prozent unter dem Niveau der Vorwoche (343,8 mcm/d). Aktuell belasten Wartungen an Troll (minus 14,4 mcm/d bis 4.9.), Sleipner (minus 11,3 mcm/d bis 22.9.) sowie an Kollsnes (minus 40 mcm/d bis 6.9., seit 29.8. aktiv) die Exportkapazität, hinzu kommen Gina Krog sowie die Dauerausfälle an Ormen Lange und Nyhamna. Kleinere ungeplante Ausfälle an Dvalin und Gullfaks verschärfen die Lage kurzfristig zusätzlich.
Der September dürfte die Lage weiter verschärfen: Ab dem 3.9. fällt Dvalin komplett aus, ab dem 4.9. vertieft sich zudem die Troll-Wartung auf minus 18,2 mcm/d, während Heidrun und Oseberg neu hinzukommen. Ab Mitte September häufen sich die Ausfälle weiter, mit einer erneuten Verschärfung bei Troll (bis minus 30 mcm/d) sowie Einschränkungen an Kårstø, Norne und Kollsnes. Bereits am 21./22.9. bricht zudem die Nyhamna-Kapazität spürbar ein. Den Höhepunkt markiert schließlich der 23. September, wenn Åsgard und Skarv komplett ausfallen und die Kårstø-Durchsatzkapazität um rund 68 mcm/d einbricht. Zusammen mit dem bereits seit Anfang September andauernden Dvalin-Totalausfall dürfte dies die Exportkapazität auf ein Niveau ähnlich dem Mai-Tief drücken.