
DailyReport Outlook - ab 10:00 Uhr im Portal

Dieser Inhalt ist in Ihrem Abo nicht enthalten.
Bei Fragen zu unserem Angebot, einem unverbindlichem Testzeitraum oder sonstigen Anliegen kontaktieren Sie einfach Carsten Theede.

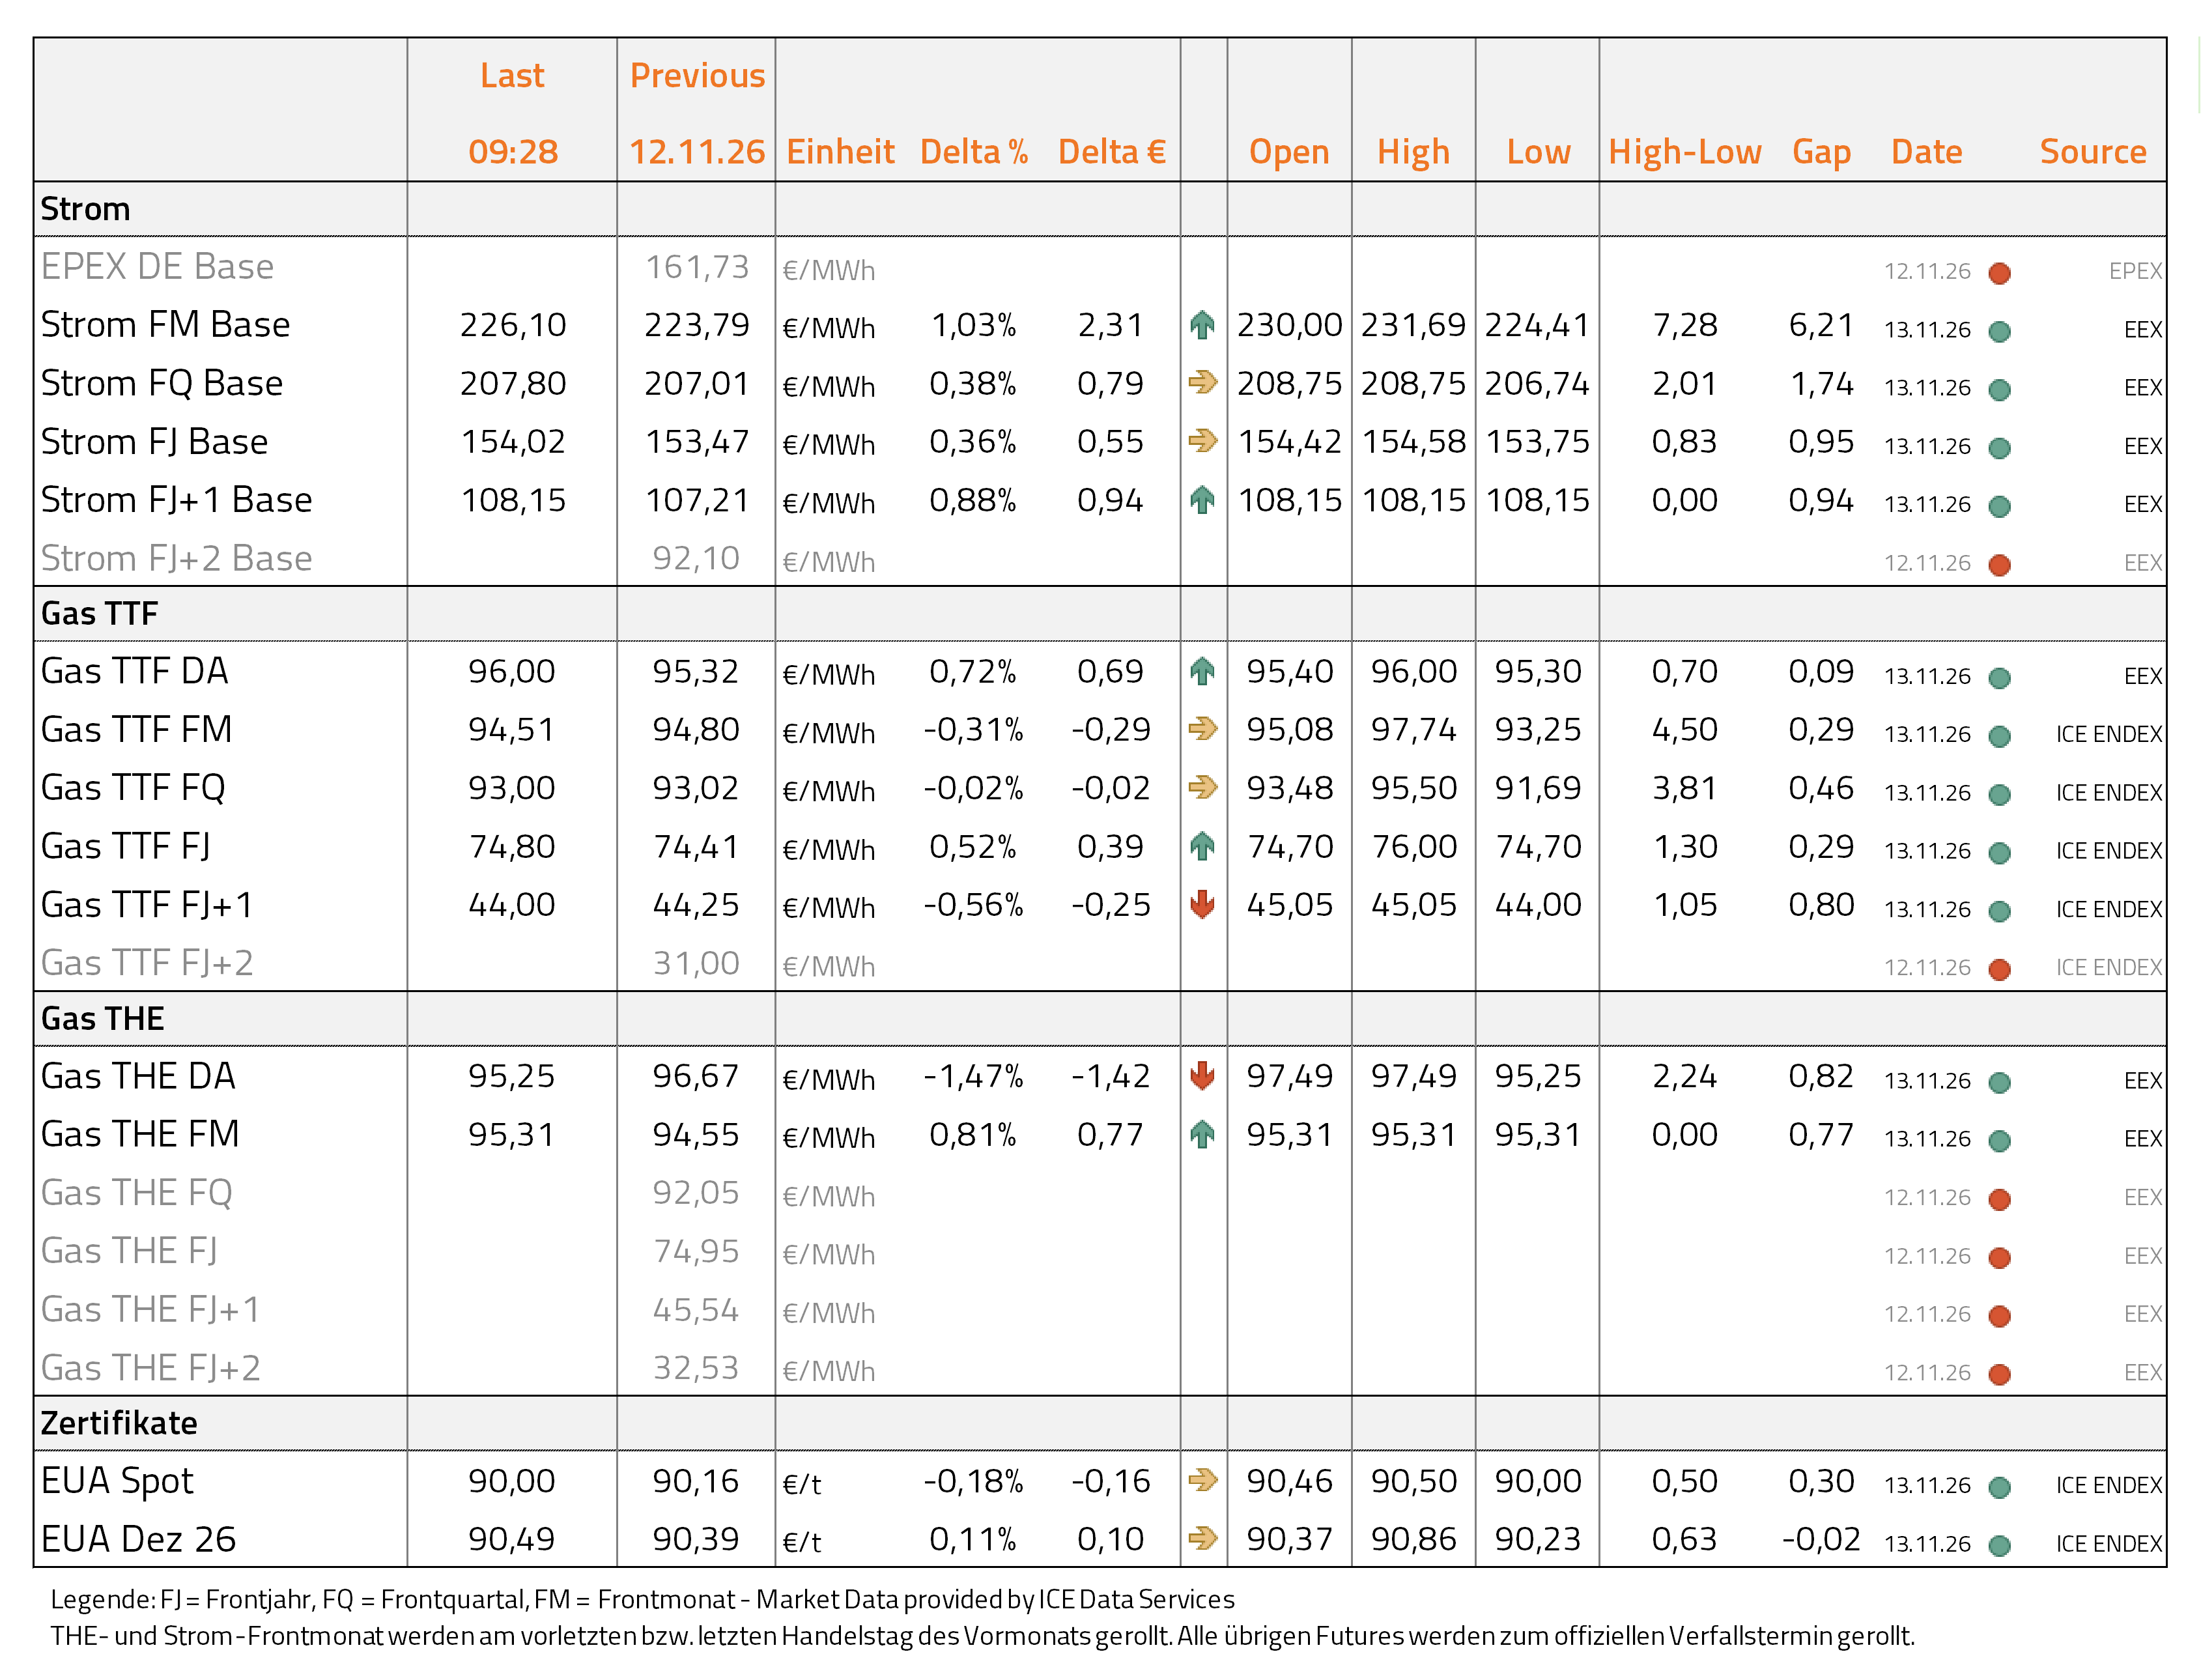
Die Energiemärkte starteten den letzten Handelstag der Woche mehrheitlich bullish. Der TTF-Gasmarkt sowie der deutsche Strommarkt legten zur Eröffnung zu. Der Strom Frontmonat Base übersprang mit einem Gap-Up von 6,21 Euro/MWh das Oktoberhoch. Gegen 10:00 Uhr kommen die Notierungen bei Strom und TTF-Gas allerdings wieder etwas zurück. Der Brent Crude Frontmonat handelt am Morgen 0,7 Prozent fester bei 96,47 USD/bbl. Begleitet wurde das von nachlassenden Nahost-Hoffnungen sowie kühleren, windärmeren Wetterprognosen.
Bullishe Faktoren
Wetterprognosen nach unten korrigiert
Aktuelle Wetterprognosen revidieren die Erwartung einer milden KW 47. Für die kommende Woche werden nun durchschnittlich 5,0 Grad Celsius erwartet. Damit läge die Temperatur 0,3 Grad Celsius unter dem Klimamittel. Die Erwartungen für den Dezember wurden laut EC46-Lauf zwar leicht erhöht, bleiben allerdings knapp 1 Grad Celsius unter dem 10-Jahresdurchschnitt. Vom Wind kommt auch nur kurzzeitig Entlastung: Am Wochenende bleibt es mit Werten zwischen 18 und 32 GW windig, allerdings erwarten jüngste Modellrechnungen für KW 47 eine um 4 GW geringere Windeinspeisung als die gestrigen Prognosen.
Ausspeicherung auf hohem Niveau
Die Netto-Ausspeicherung aus den Gasspeichern bleibt angesichts der Wetterbedingungen hoch. Am 11.11. wurden EU-weit netto 3.927 GWh/Tag ausgespeichert, 4,9 Prozent mehr als in der Vorwoche (3.745 GWh/Tag). In Deutschland lag die Netto-Ausspeicherung bei 932 GWh/Tag und damit 17,8 Prozent über der Vorwoche (791 GWh/Tag). Die Füllstände liegen in der EU bei 71,3 Prozent und in Deutschland bei 57,7 Prozent.
Trump hält Iran-Deal nicht mehr für nötig
US-Präsident Donald Trump hat am Donnerstag erklärt, dass die USA kein Abkommen mit dem Iran mehr benötigten, und dabei auf die aus seiner Sicht bestehende Kontrolle über iranische Finanzmittel und die strategisch wichtige Straße von Hormus verwiesen. Gleichzeitig forderte er Vizepräsident JD Vance auf, sich künftig auf die Bekämpfung mutmaßlicher Korruption und Kriminalität in demokratisch regierten US-Bundesstaaten und Städten zu konzentrieren, anstatt diplomatische Gespräche mit Teheran voranzutreiben. Nach den Wahlen hatte Vance noch versucht, sich mit Kritik am Iran-Krieg von Trump abzusetzen. Dies hatte Hoffnungen auf neue diplomatische Durchbrüche geschürt, welche sich nun wieder eintrüben. Darüber hinaus erklärte Trump in der Nacht zum Donnerstag, dass Saudi-Arabien, Katar und weitere Golf-Staaten ihn gebeten hätten von weiteren Angriffen gegen den Iran abzusehen. Er behauptete die USA könnten die Energieinfrastruktur, Brücken sowie Fertigungsanlagen im Iran innerhalb von 3 Tagen zerstören.
Vorfälle in der Straße von Hormus halten an
Die iranischen Revolutionsgarden melden, dass am Freitag ein LNG-Tanker in der Straße von Hormus auf eine Seemine gelaufen ist und es zu einer Explosion kam. Nach iranischen Angaben sei das Schiff auf einer nicht genehmigten Route unterwegs gewesen. Bereits am Donnerstag sollen vier Öltanker getroffen worden sein. Nach 37 Angriffen im Oktober, dem höchsten Monatswert seit Kriegsbeginn, wurden in den ersten dreizehn Novembertagen bereits mindestens dreizehn Vorfälle gemeldet. Hochgerechnet liegt der November damit fast auf dem Oktober-Niveau.
UK stellt neues Sanktionspaket gegen Russland vor
Großbritannien hat am Donnerstag ein neues Sanktionspaket gegen die russische Energiewirtschaft angekündigt. Mit der Aufnahme des Ölproduzenten Slavneft stehen nach Angaben der britischen Regierung erstmals alle zehn größten russischen Ölproduzenten unter britischen Sanktionen. Weitere Maßnahmen richten sich gegen Schiffe der russischen Schattenflotte, die Öl und LNG transportieren, große Kohleunternehmen sowie das arktische Öl- und Gasprojekt Vostok Oil von Rosneft.
Troll-Ausfall erneut verlängert
Gassco hat das voraussichtliche Ende der ungeplanten Einschränkung an Troll (11,3 Mio. Kubikmeter pro Tag) vom 14.11. auf den 16.11. verlängert. Die norwegische Exportnominierung steigt am Freitag um 1,0 Prozent gegenüber dem Vortag auf 327,5 Mio. Kubikmeter pro Tag, liegt aber 1,0 Prozent unter der Vorwoche und 4,0 Prozent unter dem Vorjahr. Hinzu kommen der Visund-Ausfall mit 13,2 Mio. Kubikmeter pro Tag, der ab dem 16.11. bis zum 1.12. als geplante Einschränkung fortgeführt wird, und die Nyhamna-Wartung mit 19,8 Mio. Kubikmeter pro Tag. Åsgard und Kristin sind dagegen wieder am Netz.
Bearishe Faktoren
Flamanville wieder am Netz
Die Verfügbarkeit der französischen Kernkraftwerke liegt am Freitag bei 45,4 GW beziehungsweise 72,0 Prozent und damit 1,6 GW über dem Vortag, vor allem wegen der Rückkehr von Flamanville 2. Das sind rund 4,3 GW mehr als im Durchschnitt der Jahre 2021 bis 2025. Cattenom 1 (1.300 MW) fehlt weiter ungeplant bis zum 16.11. Für die Woche ab dem 16.11. zeichnen sich 46,5 GW beziehungsweise 73,8 Prozent ab.
US-Rohölbestände unerwartet gestiegen
Die kommerziellen US-Rohölbestände sind in der Woche bis zum 6. November um 4,7 Mio. Barrel auf 414,4 Mio. Barrel gestiegen. Analysten hatten dagegen mit einem Rückgang gerechnet. Damit endete eine Serie von fünf aufeinanderfolgenden Wochen mit sinkenden Rohölvorräten. Auch die Produktbestände legten deutlich zu. Die Benzinvorräte erhöhten sich um 1,8 Mio. Barrel, die Destillatbestände um 4,1 Mio. Barrel. Zugleich stiegen die Rohölimporte um 325.000 Barrel pro Tag auf 6,7 Mio. Barrel pro Tag. Die US-Raffinerien erhöhten ihre Auslastung auf 95,2 Prozent. Die Veröffentlichung erfolgte aufgrund des US-Feiertags Veterans Day erst am Donnerstag um 18:00 Uhr MEZ.
Neutrale Faktoren
Prognose für PV-Einspeisung unverändert
Die PV-Prognosen bleiben für heute und morgen mit 6 bis 7 GW unverändert hoch und sinken in der kommenden Woche auf rund 3 GW. Die Einspeisung entspricht damit dem langfristigen Mittelwert.
Rücktritt von Nvidia-CEO
Nach der Spionageaffäre ist Nvidia-CEO Jensen Huang zurückgetreten. Finanzchefin Colette Kress übernimmt vorläufig die Führung des Konzerns, der bis vor wenigen Wochen das wertvollste Unternehmen der Welt war. Huang hatte Nvidia 1993 mitgegründet und 33 Jahre lang geführt. Unter ihm wurde aus dem Grafikkartenhersteller der zentrale Ausrüster des KI-Booms.
EU-Gipfel in Dublin
Heute treffen sich die EU-Staats- und Regierungschefs am zweiten Tag des EU-Gipfels in Dublin. Auch Vertreter der Ukraine und der kanadische Premierminister Mark Carney nehmen teil. Auf der Tagesordnung steht auch die Strategie der EU für Friedensverhandlungen zwischen der Ukraine und Russland.
Fazit
Die Lage bleibt hochdynamisch, und die Hoffnungen auf einen diplomatischen Durchbruch sind offenbar erst einmal wieder verflogen. Trump erklärte, die USA benötigten kein Abkommen mit dem Iran mehr, und verwies auf die amerikanische Kontrolle über iranische Finanzmittel und die Straße von Hormus. Vizepräsident Vance, der sich nach den Wahlen mit Kritik am Irankrieg von Trump abgesetzt hatte, soll sich laut Trump künftig statt nicht mehr mit Gesprächen mit Teheran, sondern um andere Themen kümmern. Innenpolitisch ist in den USA offenbar einiges ins Wanken geraten, und es zeigen sich erste Risse zwischen Trump und Vance.
Ob Trump nun im Alleingang wieder verstärkt auf Drohgebärden und womöglich militärische Aktionen setzt, bleibt abzuwarten. Nach seinen Angaben haben ihn die Golfstaaten gebeten, auf neue Angriffe zu verzichten, zugleich drohte er erneut mit der Zerstörung iranischer Energieanlagen innerhalb weniger Tage. Ruhiger wird es damit nicht. Auch die Angriffe auf Schiffe in der Straße von Hormus zeigen, dass von Entspannung keine Rede sein kann: Hochgerechnet erreicht der November fast das Niveau des Rekordmonats Oktober. Die Länder der Region wollen zwar schnell zurück zur Normalität, die Ausnahmeregelungen für einzelne Länder bleiben aber fragil.
Hinzu kommen die preisstützenden Wetterprognosen. Die erwartete milde KW 47 fällt aus, der Dezember dürfte weiter kühler ausfallen als im Schnitt, und der Wind sorgt nur kurzzeitig für Entlastung. Die Gasspeicher leeren sich entsprechend zügig, der Winter bleibt eine Herausforderung. Der Strom Dezember Base markiert entsprechend ein neues Rekordhoch. In dieser Gemengelage sind wir für die fossilen Energierohstoffe und Strom wieder eher bullish. Bei den EUAs stützen weniger Wind und kühlere Temperaturen, da sie den Einsatz fossiler Kraftwerke erhöhen. Nach der Rally der vergangenen Tage und knapp unter dem Hoch der Vorwoche halten wir aber eine kurze Verschnaufpause für möglich.
Hedging View
TTF Gas Cal 27: Die Hoffnungen auf einen diplomatischen Durchbruch sind vorerst wieder verflogen. Trump erklärte, die USA benötigten kein Abkommen mit dem Iran mehr, und drohte erneut mit der Zerstörung iranischer Energieanlagen. Die Schiffsangriffe in der Straße von Hormus halten an, hinzu kommen kühlere, windschwache Wetterprognosen und entsprechend hohe Ausspeicherungen. Ein anhaltender Preisverfall ist nicht in Sicht, angesichts der Winterrisiken bieten Rücksetzer weiter Gelegenheiten für Absicherungen. Eine engere Absicherung wäre beim Dienstagstief bei 65,43 Euro/MWh möglich, darunter bei 62,10 Euro/MWh. Kommt es doch überraschend zu einem diplomatischen Durchbruch, könnte der Bereich bei 54,10 Euro/MWh angesteuert werden. Ergänzend bleiben Absicherungen auf der Oberseite sinnvoll.
Strom Cal 27 Base: Das Strom Cal 27 Base folgt dem Gaspreis weiter nach oben, der Dezember Base hat ein neues Rekordhoch markiert. Gestützt wird der Markt von kühleren und windschwachen Wetterprognosen, denn die milde KW 47 fällt aus. Hinzu kommen die zuletzt robusten EUAs. Die Gesamtlage bleibt dynamisch, Rücksetzer bieten daher Gelegenheiten für Absicherungen. Das Dienstagstief bei 138,35 Euro/MWh bildet mit dem Septemberhoch bei 136,91 Euro/MWh eine erste wichtige Zone dafür. Bei einem diplomatischen Durchbruch könnte perspektivisch auch der Bereich bei 124,15 Euro/MWh angesteuert werden. Auch bei weiter steigenden Kursen bleiben Absicherungen sinnvoll.
EUA Dez. 26 Future: Der EUA Dez. 26 Future notiert nach der Erholung knapp unter dem Hoch der Vorwoche bei 91,29 Euro/t CO2. Gestützt wird er von weniger Wind und kühleren Temperaturen, die den Einsatz fossiler Kraftwerke erhöhen. Nach der Rally der vergangenen Tage wäre eine kurze Verschnaufpause nicht überraschend, zumal die Reformdebatte bis zur nächsten Verhandlungsrunde Ende November für Volatilität sorgen dürfte. Rücksetzer bieten Gelegenheiten für Absicherungen, denn eine grundlegende Aufweichung des Emissionshandels zeichnet sich nicht ab. Unterstützungen liegen beim Tief vom 6. November bei 86,25 und beim Verlaufstief bei 84,54 Euro/t CO2. Bei steigenden Notierungen bleiben Absicherungen auf der Oberseite sinnvoll.


Unser Analyse-Team


EnerChase GmbH & Co. KG, (im Folgenden "enerchase"),
Sitz:
Willich, eingetragen im Handelsregister des Amtsgerichts Krefeld unter HRB 13893 diese vertreten durch die Geschäftsführer Stefan Küster und Dennis Warschewitz.
Autoren: Dennis Warschewitz, Stefan Küster, Tobias Waniek
Hinweis zur Methodik: Die Markteinschätzung beruht auf fundamentaler und technischer Analyse. Der Zeitrahmen, auf die sich die Tendenzaussagen beziehen, ist jeweils ein Tag. Die Tendenzen werden im täglichen Rhythmus veröffentlicht.
Mögliche Interessenkonflikte:
Gesellschafter der EnerChase GmbH & Co. KG, können Unternehmen oder Beratungskunden der EnerChase GmbH & Co. KG könnten zum Zeitpunkt der Erstellung dieser Analyse in den besprochenen Derivaten oder Basiswerten investiert sein.Disclaimer / Haftungsbeschränkung Der DailyReport inklusive der Wochentendenzen (im Folgenden „Analysen“) richtet sich an institutionelle Marktteilnehmer. Die Analysen sind für die allgemeine Verbreitung bestimmt und dienen ausschließlich zu Informationszwecken und stellen insbesondere keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf oder Verkauf von Derivaten dar und beziehen sich nicht auf die spezifischen Anlageziele, die finanzielle Situation bzw. auf etwaige Anforderungen von Personen. Handlungen basierend auf den von enerchase veröffentlichten Analysen geschehen auf eigene Verantwortung der Nutzer. Grundsätzlich gilt, dass die Wertentwicklung in der Vergangenheit keine Garantie für die Wertentwicklung in der Zukunft ist. Vergangenheitsbezogene Daten bieten keinen Indikator für die zukünftige Wertentwicklung. enerchase übernimmt keine Haftung für direkte wie auch für indirekte Schäden oder Folgeschäden, welche im Zusammenhang mit der Verwendung der Informationen entstehen können mit Ausnahme für Schäden, die auf einer vorsätzlichen oder grob fahrlässigen Pflichtverletzung unsererseits oder einer vorsätzlichen oder grob fahrlässigen Pflichtverletzung einer unserer Erfüllungsgehilfen beruhen. Insbesondere besteht keine Haftung dafür, dass sich die in den Analysen enthaltenen Prognosen auch bewahrheiten. Die Informationen und Prognosen wurden mit großer Sorgfalt zusammengestellt. Für die Richtigkeit, Aktualität und Vollständigkeit kann gleichwohl keine Gewähr übernommen werden, auch auf eine Verlässlichkeit der Daten hat der Nutzer keinen Anspruch. Des Weiteren wird die Haftung für Ausfälle der Dienste oder Schäden jeglicher Art bspw. aufgrund von DoS-Attacken, Computerviren oder sonstigen Attacken ausgeschlossen. Die Nutzung der Inhalte der Analysen erfolgt auf eigene Gefahr des Nutzers. Unsere Tätigkeit ist gemäß § 86 WpHG bei der BaFin angezeigt. Weitere Informationen zur Methodik und die historischen Tagestendenzen können unter research@enerchase.de jederzeit angefragt werden. Diese Publikation ist urheberrechtlich geschützt. Das Kopieren sowie die Verarbeitung, Veränderung und/oder Weitergabe dieser Informationen ist nur mit ausdrücklicher schriftlicher Genehmigung der EnerChase GmbH & Co. KG zulässig.
