
DailyReport Outlook - - - Englische Testversion

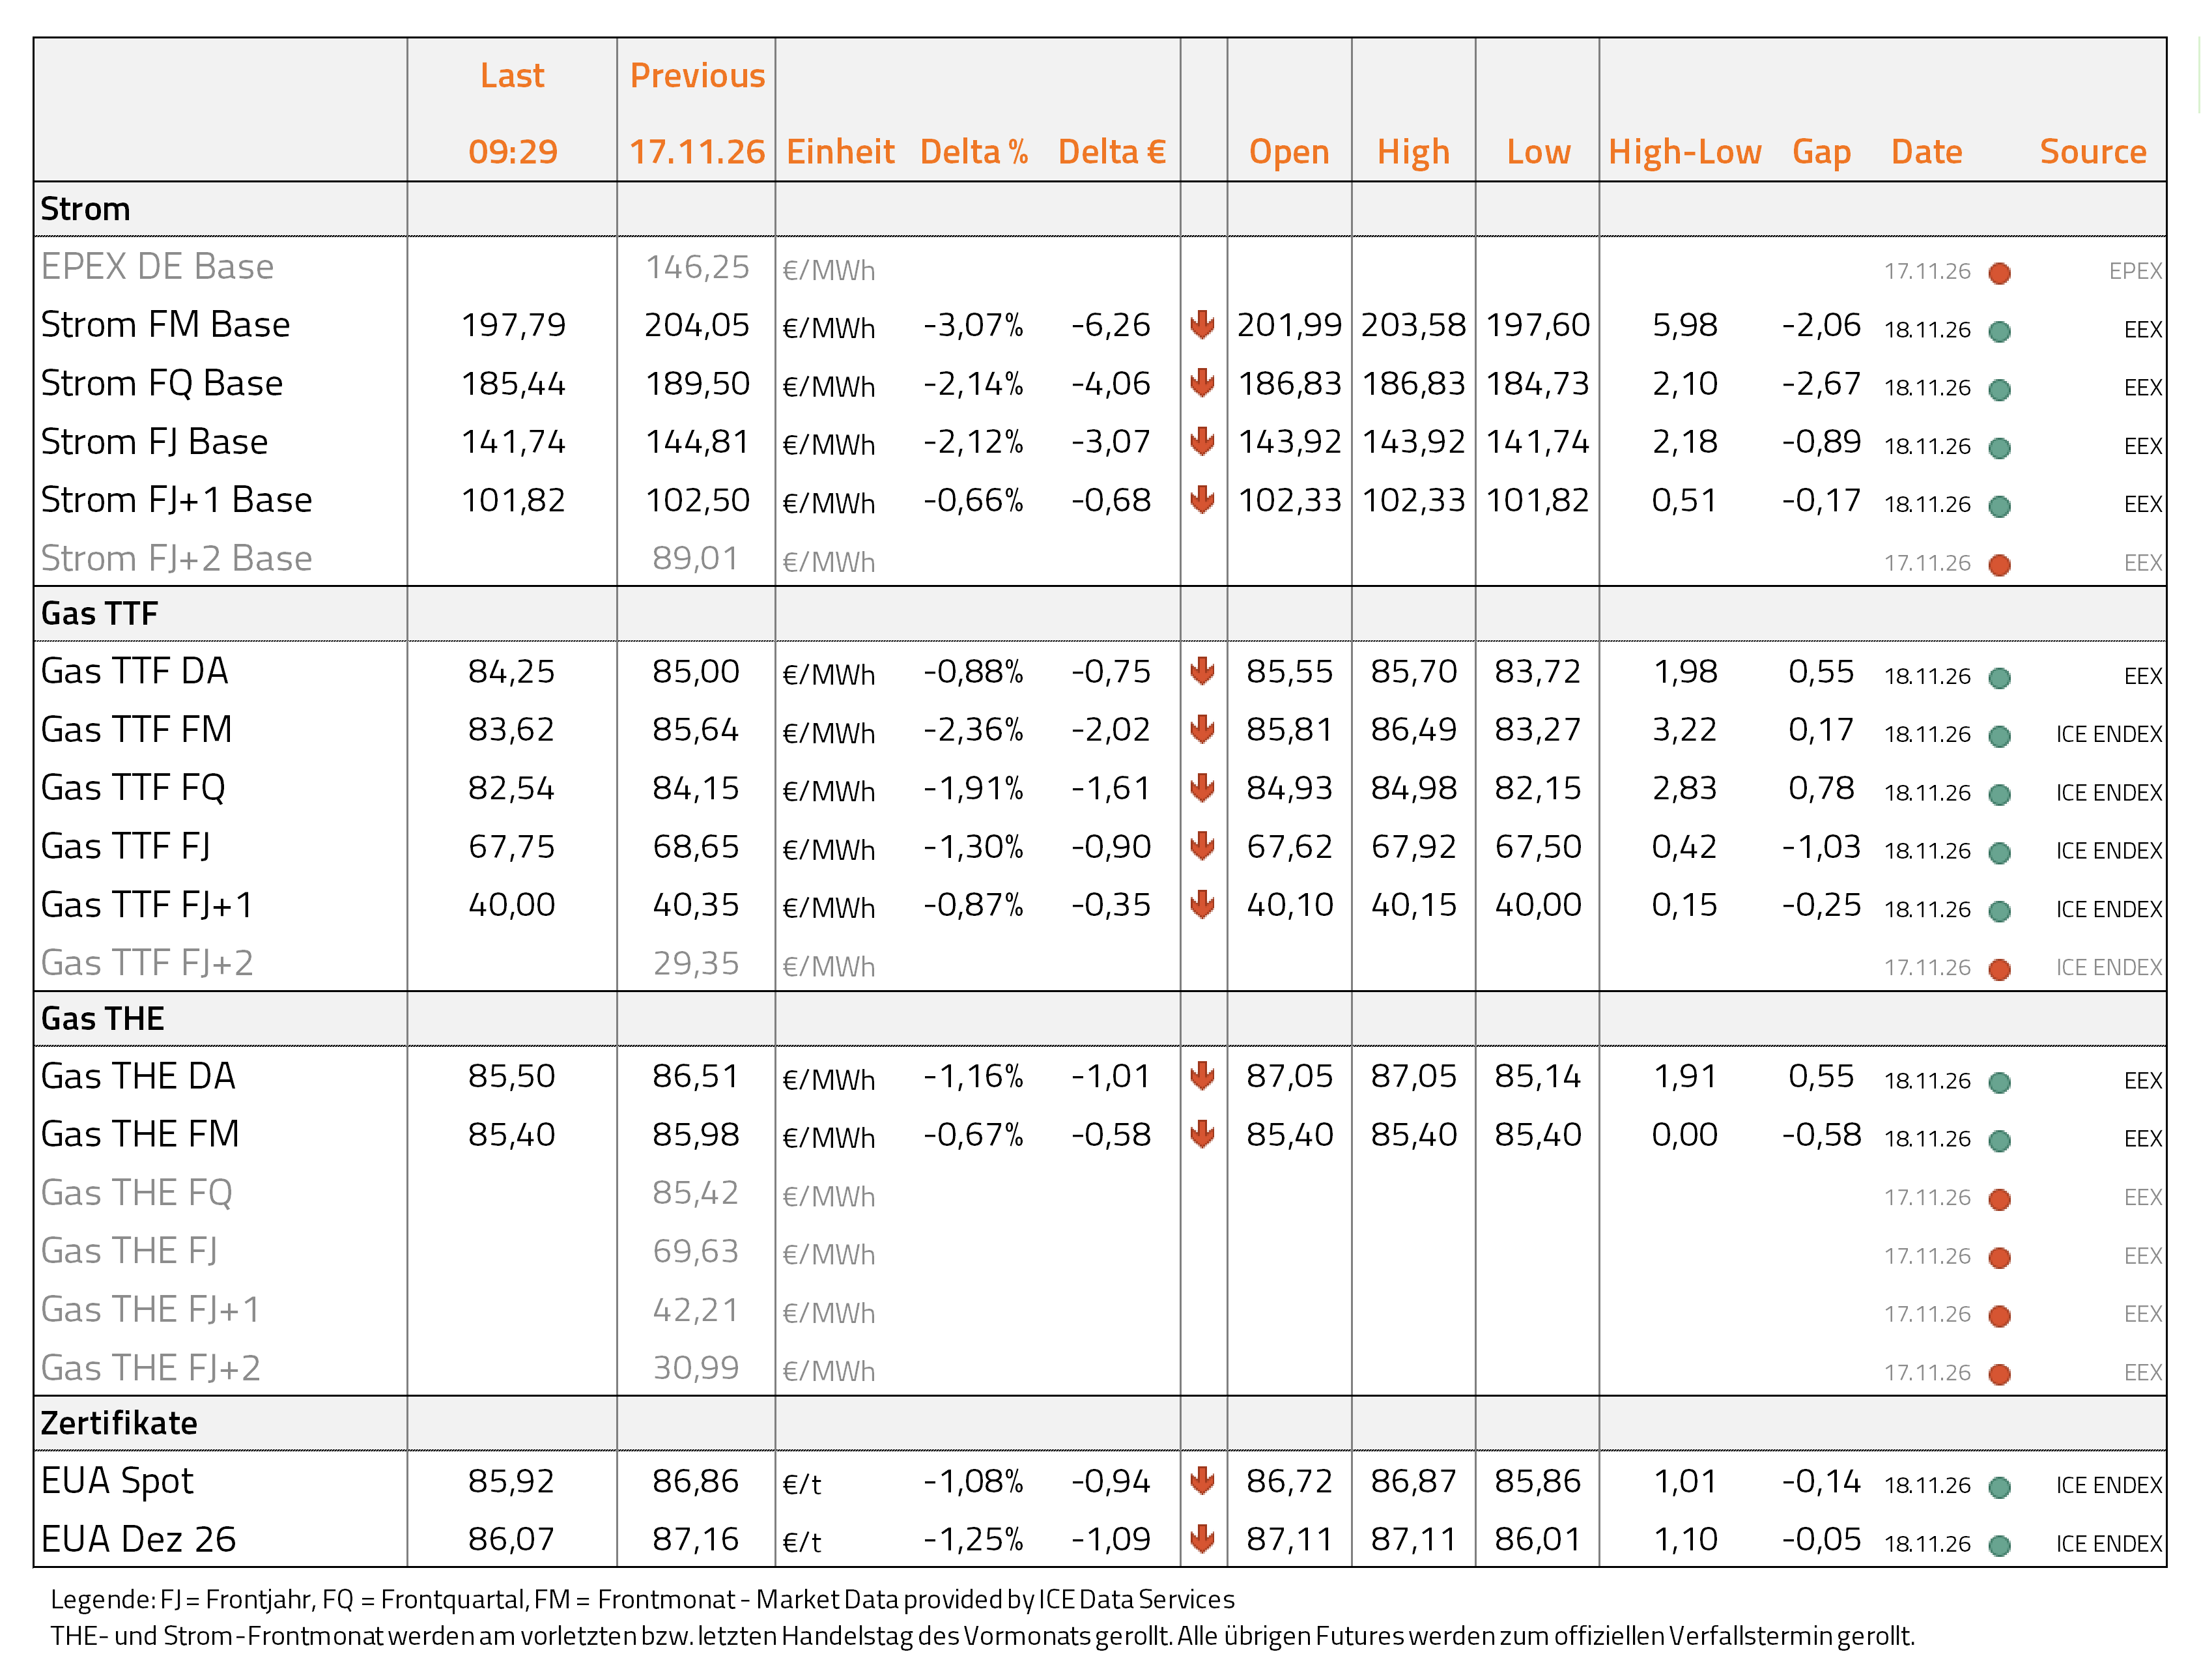
Die Energiemärkte eröffnen am heutigen Mittwoch einheitlich etwas schwächer. Das TTF Gas Frontjahr notiert 1,3 Prozent schwächer, das deutsche Strom Frontjahr Base 2,1 Prozent. Der Brent Crude Frontmonat notiert trotz jüngster Eskalationen 1,7 Prozent leichter bei 91,52 USD/bbl. Seit gestern gibt es keine wesentlichen Veränderungen in der Geopolitik und bei den Wettermodellen. Ab dem 20. November liegen die Temperaturen wieder unter dem langjährigen Mittel und der Wind lässt ebenfalls stark nach.
Bullishe Faktoren
Kuwait fängt iranische Drohnen ab
In der Nacht zum Mittwoch kam es zu neuen iranischen Drohnenangriffen auf Kuwait. Die kuwaitischen Streitkräfte meldeten den Einsatz ihrer Luftabwehr gegen feindliche Flugkörper. Die iranische Armee bestätigte anschließend, den amerikanischen Luftwaffenstützpunkt Ali Al Salem mit Kampfdrohnen angegriffen zu haben. Ziel seien unter anderem Patriot-Luftabwehrsysteme sowie Drohnen- und Raketenstartrampen gewesen. Treffer oder Schäden wurden bislang nicht unabhängig bestätigt. Gleichzeitig sorgten Aufnahmen einer gewaltigen Explosion auf See vor der Küste Omans für Aufmerksamkeit. Berichten zufolge geriet ein Flüssiggastanker (LPG) in Brand. Ob eine Seemine oder ein Beschuss die Explosion auslöste, ist bislang unklar. Auch ist nicht gesichert, ob die Aufnahmen einen bereits bekannten Tankervorfall zeigen.
Wind lässt nach, kühlere Temperaturen erwartet
Heute wird es mit knapp 45 GW extrem windig. Ab morgen sinken die Erträge allerdings bereits wieder in Richtung des langjährigen Mittelwerts von 16,7 GW, von Sonntag bis Dienstag werden nur rund 6 GW erwartet. Die PV-Einspeisung ist mit 2 GW ebenfalls schwach, höhere Einspeisungen werden ab Samstag prognostiziert. Zusätzlich sinken die Durchschnittstemperaturen in Deutschland ab Freitag unter das Klimamittel. Aktuelle Langfristprognosen erwarten zudem einen kühlen Dezember, besonders die erste Monatshälfte liegt etwa 2,0 Grad Celsius unter dem langfristigen Mittelwert.
Beschäftigte im französischen Stromsektor kündigen Streik an
Die Verfügbarkeit der französischen Kernkraftwerke liegt am Mittwoch bei 45,6 GW beziehungsweise 72,3 Prozent und damit 1,6 GW unter dem Vortag, vor allem wegen Blayais 4. Das entspricht in etwa dem Durchschnitt der Jahre 2021 bis 2025. Zusätzlich droht ein Streik: EDF hat am Montag vor einem 24-stündigen Ausstand gewarnt, die Beschäftigten des Stromsektors wollen heute um 21 Uhr die Arbeit niederlegen. Der letzte Streik am 4. und 5. November hatte die verfügbare Kernkraftkapazität um 2,8 GW reduziert.
Bearishe Faktoren
US-Rohölbestände gestiegen
Nach Angaben von Marktteilnehmern unter Berufung auf das API sind die amerikanischen Rohölbestände in der Woche bis zum 13. November um 5,28 Mio. Barrel gestiegen. Auch die Benzinvorräte nahmen mit 5,12 Mio. Barrel kräftig zu, während die Destillatbestände um 351.000 Barrel wuchsen. Die Zahlen stehen im Gegensatz zu den zuvor erwarteten Rohölbestandsrückgängen. Heute um 16:30 Uhr (MEZ) folgen die amerikanischen Rohöllagerbestandszahlen der EIA. Experten erwarten einen Zuwachs von 0,4 Mio. bbl.
Netto-Ausspeicherung im Wochenvergleich gesunken
Die Netto-Ausspeicherung aus den Gasspeichern bleibt deutlich unter dem Niveau der Vorwoche. Am 16.11. wurden EU-weit netto 2.745 GWh/Tag ausgespeichert, 39,9 Prozent weniger als in der Vorwoche (4.564 GWh/Tag), bei Ausspeicherungen von 3.172 GWh/Tag (minus 34,6 Prozent). In Deutschland lag die Netto-Ausspeicherung bei 228 GWh/Tag und damit 79,6 Prozent unter der Vorwoche (1.114 GWh/Tag). Die Füllstände liegen in der EU bei 70,2 Prozent und in Deutschland bei 57,2 Prozent.
Norwegische Gasnominierungen steigen trotz laufender Ausfälle
Die norwegische Exportnominierung steigt am Mittwoch um 3,2 Prozent gegenüber dem Vortag auf 335,0 Mio. Kubikmeter pro Tag und liegt damit 0,3 Prozent über der Vorwoche und 7,9 Prozent über dem Vorjahr. Entlastend wirkt, dass die Nyhamna-Wartung (19,8 Mio. Kubikmeter pro Tag) nun bereits am 23.11. statt am 26.11. endet. Die am Dienstagnachmittag gemeldete ungeplante Einschränkung an Troll (14,0) ist mit Beginn des Gastags ausgelaufen. Belastend bleiben der Visund-Ausfall mit 13,2 sowie Kristin mit 5,6 Mio. Kubikmeter pro Tag.
Rekordhoch bei US-LNG-Exporten
Die Gasflüsse zu den US-LNG-Exporterminals haben am vergangenen Wochenende ein Rekordhoch erreicht. Laut Bloomberg-Daten lagen sie 12 Prozent über dem Niveau des Vorjahres. Dies sorgt angesichts der weiterhin gestörten LNG-Exporte aus dem Persischen Golf für eine teilweise Entlastung des Marktes. Auch Daten von Kpler verdeutlichen den kräftigen Anstieg der amerikanischen LNG-Exporte. Während die USA im Jahr 2025 rund 108,9 Mio. Tonnen LNG exportierten, dürften es 2026 bereits 127,5 Mio. Tonnen werden. Dies entspricht einem Zuwachs von 17,1 Prozent beziehungsweise 18,6 Mio. Tonnen. Gleichzeitig prognostiziert Kpler für Katar einen Rückgang der LNG-Exporte von 81,0 Mio. Tonnen im Jahr 2025 auf nur noch 26,2 Mio. Tonnen im laufenden Jahr. Dies entspricht einem Einbruch um 67,7 Prozent beziehungsweise 54,8 Mio. Tonnen.
Das deutliche Wachstum der amerikanischen LNG-Exporte war angesichts der Inbetriebnahme neuer Verflüssigungskapazitäten zu erwarten. Allerdings reichen die zusätzlichen Lieferungen aus den USA bei Weitem nicht aus, um die massiven Ausfälle katarischer LNG-Exporte zu kompensieren. Rechnerisch gleichen die zusätzlichen US-Exporte lediglich rund ein Drittel des prognostizierten Rückgangs in Katar aus. Die fundamentale Versorgungslage am globalen Gasmarkt bleibt daher angespannt.
Neutrale Faktoren
APEC-Gipfel beginnt
Heute beginnt im chinesischen Shenzhen der zweitägige Gipfel der Asiatisch-Pazifischen Wirtschaftsgemeinschaft (APEC), an dessen Rande am Donnerstag ein historisches Dreiertreffen zwischen US-Präsident Donald Trump, Chinas Staatschef Xi Jinping und Russlands Präsident Wladimir Putin stattfinden soll. Im Mittelpunkt dürften Fragen der internationalen Sicherheit und der atomaren Abrüstung stehen. Darüber hinaus könnten der Iran-Krieg, der Ukraine-Konflikt sowie internationale Handelsbeziehungen thematisiert werden.
EU will Netzausbau beschleunigen
Die EU-Staaten und das Europäische Parlament haben sich vorläufig darauf verständigt, Genehmigungsverfahren für erneuerbare Energien, Stromnetze und Speicheranlagen zu beschleunigen. Hintergrund sind erhebliche Verzögerungen beim Netzausbau, die zunehmend zur Abregelung von Wind- und Solarstrom führen und die Energiekosten erhöhen. Künftig sollen die Mitgliedstaaten entsprechende Infrastrukturprojekte schneller genehmigen können, indem sie diese als Vorhaben von überwiegendem öffentlichem Interesse einstufen. Die Vereinbarung muss noch formell verabschiedet werden.
Französischer Übertragungsnetzbetreiber sieht geringes Risiko für Stromengpässe
Der französische Übertragungsnetzbetreiber RTE sieht für den kommenden Winter ein sehr geringes Risiko von Stromengpässen, da die Kernkraftverfügbarkeit steigt und die Stromnachfrage weiterhin rund fünf Prozent unter dem Vorkrisenniveau liegt. Allerdings liegen die Wasserkraftreserven mit 50 Prozent deutlich unter dem saisonüblichen Niveau von 70 Prozent, wodurch mehr Gaskraftwerke benötigt werden und die Erzeugungskosten steigen.
Veröffentlichung der CoT-Daten zu TTF und EUAs
Heute veröffentlicht ICE Endex die neuen CoT-Daten zur Berichtswoche vom 13. November. Zuletzt bauten die Investmentfonds ihre Netto-Long-Position bei TTF-Gas die zweite Woche in Folge ab, um 15,3 TWh auf 160,5 TWh. Sie nahmen weiter Gewinne mit und stockten ihre Shorts zum siebten Mal in Folge auf. Bei den EUAs stieg die Netto-Long-Position dagegen leicht auf 44,0 Mio. EUAs. Den fünften Long-Aufbau in Folge glichen höhere Shorts allerdings weitgehend aus. Einen stabilen Positionierungstrend zeigen damit beide Märkte noch nicht.
Einigung bei Stromsteuersenkung
Union und SPD haben sich nach langwierigen Verhandlungen auf eine Stromsteuersenkung für alle Verbraucher verständigt, zunächst allerdings nur für 2027. Die Steuer soll auf das europäische Mindestniveau gesenkt werden. Der geplante Spritpreisdeckel soll zudem ab dem 1. Januar 2027 gelten, vorerst für drei Monate.
Fazit
Im Vergleich zum Vortag hat sich die Lage nicht wesentlich verändert. Der Iran setzt seine militärischen Angriffe fort, unter anderem auf Ziele in Kuwait. Entsprechend angespannt bleibt die fundamentale Situation. Am Gasmarkt sind die LNG-Exportmengen durch die Straße von Hormus im Vergleich zu den vergangenen Wochen wieder deutlich rückläufig. Das kräftige Wachstum der US-amerikanischen LNG-Exporte war angesichts der neu in Betrieb gegangenen Exportterminals zwar zu erwarten, kann die großen katarischen Exportkapazitäten bislang jedoch nicht vollständig ersetzen.
Zusätzliche Unterstützung erhält der Gasmarkt von den Wetterprognosen. Die Temperaturprognosen für Deutschland reichen mittlerweile bis zum 30. Dezember und liegen ab dem 20. November unter dem saisonalen Durchschnitt. Vor diesem Hintergrund bleiben wir für Gas bullish. Auch für den Strommarkt bleiben wir bullish.
Der Ölmarkt ist dagegen etwas komfortabler aufgestellt. Durch alternative Lieferwege und zusätzliches Angebot aus anderen Förderländern ist er inzwischen weniger stark von der Straße von Hormus abhängig als der Gasmarkt. Öl sehen wir daher weiterhin neutral. Auch für Kohle und EUAs bleibt unsere Einschätzung neutral.
Hedging View
TTF Gas Cal 27: Der Gasmarkt wartet auf neue Impulse. Der Iran setzt seine Angriffe fort, zuletzt auf Ziele in Kuwait, zugleich sind die LNG-Exporte aus dem Persischen Golf wieder deutlich rückläufig. Rekordflüsse zu den US-LNG-Terminals entlasten teilweise, ersetzen die katarischen Mengen aber nicht vollständig. Ab dem 20. November wird es zudem wieder unterdurchschnittlich kalt. Rücksetzer bieten daher weiter Gelegenheiten für Absicherungen. Eine engere Absicherung wäre beim Tief vom 10. November bei 65,43 Euro/MWh möglich, darunter bei 62,10 Euro/MWh. Im Falle eines diplomatischen Durchbruchs könnte der Bereich um 54,10 Euro/MWh angesteuert werden. Ergänzend bleiben Absicherungen auf der Oberseite sinnvoll.
Strom Cal 27 Base: Der Strommarkt folgt dem Gaspreis und wartet auf neue geopolitische Impulse. Heute entlastet noch viel Wind, ab Sonntag sinkt die Einspeisung aber deutlich und ab Freitag wird es kälter. Frankreichs KKW-Verfügbarkeit liegt im durchschnittlichen Bereich, ein Streik könnte sie kurzzeitig belasten. Zudem sind die Wasserkraftreserven niedrig. Die EUAs testen das jüngste Verlaufstief, ein Rebound würde den Strompreis stützen. Angesichts der erheblichen Winterrisiken bieten Rücksetzer Gelegenheiten für Absicherungen. Die Zone bei 138,35–136,91 Euro/MWh aus Novembertief und Septemberhoch bildet eine erste wichtige Marke. Im Falle eines diplomatischen Durchbruchs könnte der Bereich um 124,15 Euro/MWh angesteuert werden. Auch bei steigenden Kursen bleiben Absicherungen sinnvoll.
EUA Dez. 26 Future: Der EUA Dez. 26 Future konnte das Hoch bei 91,29 Euro/t CO2 nicht überwinden und fiel auf das Tief vom 6. November bei 86,25 Euro/t CO2 zurück. Neue Impulse gibt es nicht, die ETS-Reform bleibt offen: Die irische Ratspräsidentschaft strebt eine Einigung bis zum 11. Dezember an, bis dahin dürften Wortmeldungen und Leaks für Volatilität sorgen. Rücksetzer bieten Gelegenheiten für Absicherungen, denn eine grundlegende Aufweichung des Emissionshandels zeichnet sich nicht ab. Unterstützungen folgen bei 84,54 und im Bereich von 82,35–81,86 Euro/t CO2, wo auch die 200-Tage-Linie bei 82,39 Euro/t CO2 verläuft. Auf der Oberseite bildet die Zone bei 91,29–90,86 Euro/t CO2 den markanten Widerstand.


Unser Analyse-Team


